
EY se refiere a la organización global, y puede referirse a una o más, de las firmas miembro de Ernst & Young Global Limited, cada una de las cuales es una entidad legal independiente. Ernst & Young Global Limited, una compañía británica limitada por garantía, no brinda servicios a los clientes.
Búsquedas recientes

1. Breve reseña histórica del régimen de impatriados
Con la creación del IRPF en el año 2007, se establece que las personas físicas residentes fiscales uruguayas estarán gravadas por las rentas generadas en Uruguay únicamente, lo cual podía ser visto como un atractivo fiscal para extranjeros con inversiones en el exterior, pudiendo mudar su residencia fiscal al Uruguay.
En 2011 se modifica el IRPF, gravando también los rendimientos de capital mobiliarios del exterior a la tasa del 12%. En respuesta a esto, buscando otorgar cierta seguridad jurídica y mantener el atractivo mencionado, se crea el régimen de impatriados (vacaciones fiscales), dando la opción a quienes muden su residencia fiscal a Uruguay y por esas rentas exclusivamente, de no tributar IRPF por un período de 6 ejercicios fiscales.
En 2020 en el contexto de la pandemia por el COVID-19, se introducen modificaciones al régimen, aplicables a quienes mudaran su residencia fiscal a Uruguay a partir de dicho año, pudiendo optar por no tributar IRPF por un período de 11 ejercicios (en lugar de 6) o tributar IRPF a la tasa del 7% (sin limitante temporal). En 2021, se extendió el beneficio para quienes habían verificado también la residencia fiscal antes de 2020, extendiendo la opción por no tributar IRPF a 10 ejercicios en la medida que se verificaran ciertas condiciones de inversión en bienes inmuebles y permanencia física en nuestro país.
En 2026, con la Ley de Presupuesto quinquenal 2025-2029 se vuelve a modificar el IRPF, gravando nuevas rentas, ahora, ciertos rendimientos de capital inmobiliario e incrementos patrimoniales, del exterior. Ante esto, se crea un nuevo régimen de impatriados (en adelante el “nuevo régimen”), y se establece que tanto el nuevo régimen como el anterior, comprenderán estas nuevas rentas alcanzadas por el IRPF (en conjunto, y para simplificar, les llamaremos “rentas pasivas del exterior”).
2. Régimen de Impatriados: beneficios y condiciones
Aplicable a las rentas pasivas del exterior, para quienes obtengan la calidad de residentes fiscales uruguayos a partir del 1 de enero de 2026, que no hayan verificado la residencia fiscal uruguaya en los dos ejercicios fiscales inmediatos anteriores y que no se hayan amparado al régimen de impatriados anterior, el nuevo régimen prevé 2 etapas de beneficios:
i) Vacaciones Fiscales
Las PFR podrán optar por no estar gravados por las rentas mencionadas por un período de 11 ejercicios (el que verifica el cambio de residencia fiscal y los 10 siguientes). A estos efectos, deberá cumplir alguna de las siguientes condiciones en forma anual:
a. Tener una permanencia física de más de 183 días en Uruguay.
b. Efectuar inversiones en inmuebles urbanos desde enero 2026 por un valor superior a UI 12,5millones (USD 2millones aprox.), computando una vez y media su valor aquellas que se realicen en departamentos no costeros con el Río de la Plata ni el Océano Atlántico. Estas inversiones no podían estar afectadas a la verificación de la residencia fiscal.
c. Capitalizar ciertos fondos de inversión, en los términos y condiciones a definir por el Ministerio de Economía y Finanzas (MEF), por un valor de al menos UI 625.000 (USD 103mil aprox.).
ii) Alternativas posteriores
Transcurrido los 11 ejercicios, se podrá optar por una de las siguientes alternativas:
1. Opción de tributar IRPF al 50% de la tasa: durante los 5 ejercicios siguientes se podrá tributar a la tasa del 6%, siempre que se cumpla con la capitalización de fondos mencionada en el punto anterior, o una inversión en inmuebles por la mitad del valor antes mencionado.
2. Tributar un monto fijo anual de IRPF: opción anual durante los siguientes 20 ejercicios, pudiendo tributar un monto fijo anual de UI 1,875millones (USD 310mil aprox.), que podrá ser reducido a UI 1,250millones (USD 206mil aprox.) en caso de que se cuente con una permanencia física de más de 183 días en el año o se realice un aporte de capital en una empresa para aumentar su capacidad productiva por más de UI 45millones (USD 7,4millones aprox.).
Estas alternativas posteriores también pueden ser aplicadas por quienes se ampararon al régimen anterior de impatriados, régimen que se encontraba vigente para ser ejercido hasta el 31/12/2025.
3. Últimas modificaciones introducidas
El pasado 16 de septiembre, se emitió un nuevo Decreto y una Resolución de la DGI, realizando nuevos cambios al régimen y precisando algunos aspectos prácticos.
Inmuebles computables para amparase a los 11 ejercicios:
. Serán computables las inversiones realizadas a partir del 1 de septiembre de 2025 (contemplando la fecha del proyecto de Ley de Presupuesto), y podrán coincidir con los inmuebles afectados a la verificación de la residencia fiscal.
. Se elimina la limitación a inmuebles urbanos, y se incrementa el beneficio para las inversiones en inmuebles urbanos no costeros que computarán por el doble de su valor.
Inmuebles computables para ampararse a la tasa del 6%:
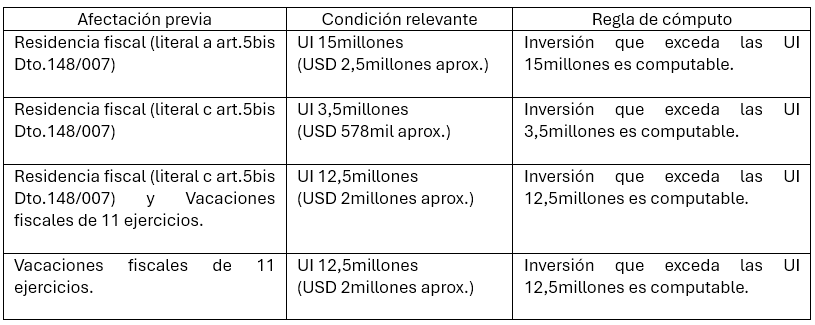
. Además de las modificaciones arriba mencionadas, que también serán aplicables a esta alternativa posterior, se distingue la incorporación de una regla de cómputo del excedente, bajo la cual sólo se podrá computar el excedente de la inversión realizada en inmuebles afectados a la consecución de la residencia fiscal o al amparo del período de 11 ejercicios, según el siguiente detalle:
Régimen anterior:
. Se establece que la opción podrá ejercerse hasta el 31 de diciembre de 2026.
. Quienes se amparan al régimen anterior, podrán hacerlo por todas las rentas pasivas del exterior o por los rendimientos de capital únicamente, dejando por fuera a los incrementos patrimoniales. Esto podría anticipar el acceso a las alternativas posteriores por tales incrementos.