Označenie EY sa vzťahuje na celosvetovú organizáciu spoločností, ktorej riadiacou spoločnosťou je britská Ernst & Young Global Limited. Každá členská spoločnosť je nezávislým právnym subjektom. Ernst & Young Global Limited neposkytuje služby priamo klientom.
Zobraziť všetky výsledky pre
'
'
Nenašli sa žiadne výsledky
Všeobecné
Zobraziť všetkoPeople
Zobraziť všetkoPosledné vyhľadávania
Rozhovor pre TREND: Manažment škrtá výdavky v prevádzke, no ďalej míňa na projekty schválené počas rastu. Práve tie mu môžu odčerpať peniaze, ktoré bude potrebovať na prežitie slabšieho obdobia.
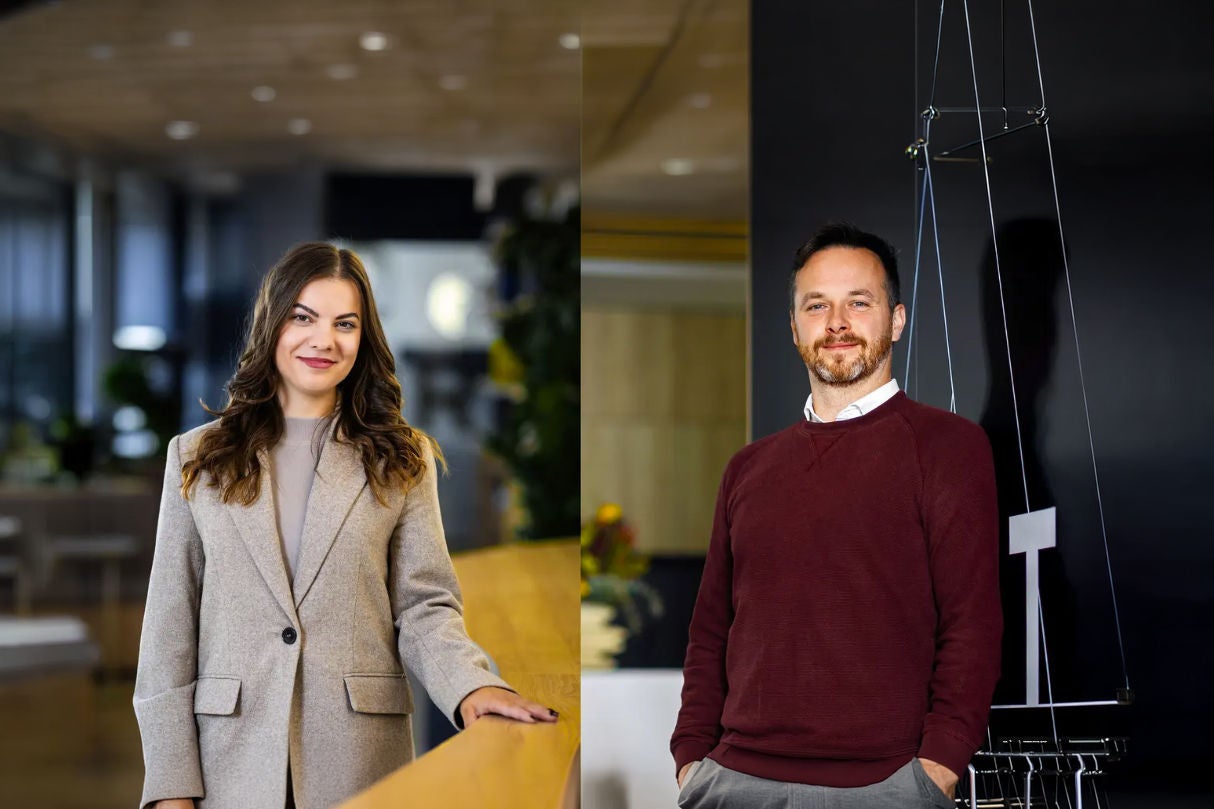
Výrobná firma prijala ľudí, rozšírila tímy a objednala technológie. Potom zákazníci začali odkladať nákupy. Stroje aj manažéri zostali, práce ubudlo a vedenie čaká, kedy sa dopyt vráti. Réka Bíróová a Martin Jablonka z EY-Parthenon vysvetľujú, ako rozpoznať, že firma žije z plánov, ktoré už nezodpovedajú situácii na trhu.
Objednávok ubúda. Kedy si má vedenie priznať, že časť problému je aj vo firme?
R. B.: Keď zistí, že na slabší dopyt nedokáže reagovať. Počas rastu prijíma ľudí, rozširuje tímy a schvaľuje investície. Nedostatky v procesoch či neefektívna organizačná štruktúra sa v rastúcich tržbách ľahko stratia. Firma má zákazky a mnohé rozhodnutia prijíma pomerne jednoducho.
Po spomalení trhu zostávajú kapacity nastavené na vyšší objem výroby alebo predaja, fixné náklady neklesajú a investície pokračujú. Manažment sa musí rozhodovať pod tlakom. Ak si vopred neurčil priority a nepripravil scenáre, nevie, čo zastaviť, čo zachovať a kto má rozhodnúť. Rieši jeden naliehavý problém za druhým.
Firma má schválený rozpočet aj ročný plán. Čo jej ešte chýba?
R. B.: Rozpočet zvyčajne hovorí, aké tržby, náklady a investície firma očakáva v najbližších dvanástich mesiacoch. Potrebuje však vedieť aj to, kam sa chce dostať o tri až päť rokov, čo môže tento zámer ohroziť a ktoré aktivity sú pre jej budúcnosť zásadné. Z toho má vyplývať aj poradie krokov pri zhoršení podmienok.
V dobrých časoch má vedenie priestor prehodnotiť investície, rozdeliť zodpovednosť a pripraviť viacero scenárov. Môže si ujasniť, ktoré aktivity v slabšom období obmedzí a ktoré potrebuje zachovať. Keď už trh klesá, rieši predovšetkým okamžité úspory a nedostatok hotovosti. Na premyslené rozhodovanie má podstatne menej času.
Ako sa to prejaví v bežnej výrobnej firme?
R. B.: Predstavme si slovenskú firmu, ktorá niekoľko rokov rástla. Mala silný dopyt, rozširovala výrobu, prijímala ľudí a pripravovala investície do technológií. Možno plánovala expanziu do zahraničia alebo chcela v budúcnosti prilákať investora. Pri vtedajšom výhľade dávali tieto rozhodnutia zmysel.
Potom zákazníci začali odkladať objednávky, objem výroby klesol, marže sa dostali pod tlak a hotovosť ubúdala. Firma však ďalej fungovala s kapacitami, organizačnou štruktúrou a investičným plánom z obdobia rastu.
Banku alebo investora v takej chvíli zaujíma, ako rýchlo dokáže vedenie reagovať. Chcú vidieť, či má kontrolu nad peňažnými tokmi, rozumie výsledkom jednotlivých častí firmy a dokáže predložiť realistický plán ozdravenia. Samotné vysvetlenie, že sa zhoršil trh, im nestačí.
Čo býva prvým varovaním, že firma čaká na obrat príliš dlho?
R. B.: Tržby alebo objem výroby klesajú, no náklady zostávajú približne rovnaké. Firma má menej práce, ale podobný počet zamestnancov, rovnaké riadiace úrovne a infraštruktúru vybudovanú pre väčší objem činností. Režijné výdavky sa neprispôsobujú novým podmienkam.
M. J.: Vedenie často predpokladá, že ide o dočasný výkyv, a organizačné zmeny odkladá. Ak však pokles trvá dlhšie, klesá produktivita a na jednotku produkcie pripadá viac nákladov. Firma stráca konkurencieschopnosť. Navonok môže stále pôsobiť stabilne, hoci jej výkonnosť sa zhoršuje.
R. B.: V jednej logistickej firme sme videli, ako objem prepravy postupne klesal, no spoločnosť ešte niekoľko rokov fungovala s rovnakou organizačnou štruktúrou, počtom zamestnancov aj vozovým parkom. Kapacity mala nastavené na podstatne vyšší dopyt. Keď ich vedenie začalo upravovať, reagovalo už skôr na dôsledky než na príčiny problému.
Podľa čoho má vedenie posúdiť, či sú kapacity ešte primerané?
M. J.: Musí sledovať, ako sa mení produktivita a využitie kapacít, koľko zamestnancov potrebuje na aktuálny objem výroby alebo predaja a aké veľké má podporné útvary. Dôležité je aj to, koľkými úrovňami riadenia prechádzajú rozhodnutia. Tržby a celkový zisk ukážu výsledok, tieto údaje pomáhajú zistiť jeho príčiny.
Ak objem práce klesá a personálne či organizačné kapacity zostávajú bez zmeny, vedenie má dôvod preveriť ich využitie. Z toho ešte automaticky nevyplýva plošné prepúšťanie. Potrebuje posúdiť aj rozdelenie práce, veľkosť tímov, rozsah podporných činností a zodpovednosť manažérov.
R. B.: Firmy, ktoré sa dokážu prispôsobovať, tieto otázky riešia priebežne. Sledujú, či počet ľudí zodpovedá objemu práce, aj v čase rastu, keď nové miesta a útvary vznikajú ľahšie.
Ako spoznať, že organizačná štruktúra prerástla samotný biznis?
M. J.: Firma má veľa malých tímov, na jedného manažéra pripadá málo podriadených a pri jednotlivých procesoch nie je jasné, kto za ne zodpovedá. Počas rastu vznikali nové oddelenia, vedúce pozície a podporné funkcie. Po poklese objemu práce zostali takmer bez zmeny.
Manažéri potom trávia čoraz viac času koordináciou, internými diskusiami a schvaľovaním. Na riadenie výkonu a rozvoj podnikania im zostáva menej priestoru. Firma platí za zložitosť, ktorú si počas rastu vytvorila a pri menšom objeme zákaziek ju zaťažuje ešte viac.
Kde sa táto zložitosť prejaví v každodennej práci?
M. J.: Napríklad tým, že rovnakú činnosť robí viacero útvarov. Informácie vznikajú paralelne na rôznych miestach a zodpovednosti sa prekrývajú. Stáva sa to aj vo firmách, ktoré majú formálne opísané procesy. Vedenie si pritom nemusí uvedomovať, koľko práce sa opakuje.
Zamestnanec nevie, na koho sa obrátiť. Tú istú požiadavku vysvetľuje viacerým ľuďom a zbiera niekoľko súhlasov. Firma tak platí za duplicitnú prácu a zároveň pomalšie rozhoduje.
Pri rastúcom dopyte to spôsobuje administratívu a frustráciu. Pri poklese trhu to obmedzuje schopnosť rýchlo reagovať. V čase, keď treba meniť kapacity či výdavky, manažment stráca čas vnútornou koordináciou.
Firma je stále zisková. Prečo môže mať problém zaplatiť prevádzku?
R. B.: Veľká časť jej peňazí môže zostať v zásobách, neuhradených pohľadávkach alebo v majetku, ktorý nevyužíva. Ďalšiu hotovosť spotrebúvajú investície. Firma pritom môže vykazovať prijateľný účtovný výsledok.
Mnohé vedenia sa sústreďujú najmä na výkaz ziskov a strát. Sledujú prevádzkový zisk či EBITDA, teda zisk pred úrokmi, zdanením a odpismi, ale menšiu pozornosť venujú tomu, kde zostávajú peniaze viazané. Pomalé inkaso od zákazníkov alebo nadbytočné zásoby potom obmedzujú financovanie bežnej prevádzky.
Pri spomaľovaní trhu preto potrebujú vedieť, koľko hotovosti firma vytvára a koľko jej dokáže uvoľniť. Investičný plán musí zohľadňovať aktuálne finančné možnosti. Schopnosť riadiť peňažné toky sledujú vlastníci, banky aj investori.
Ak hotovosť potrebujú, prečo ju neuvoľnia predajom nepotrebného majetku?
R. B.: V jednej spoločnosti finančný riaditeľ odmietal predať nevyužívaný majetok, pretože ponúkaná cena bola nižšia ako jeho účtovná hodnota a firma by pri predaji vykázala stratu. Snaha vyhnúť sa účtovnej strate však znamenala, že peniaze zostávali viazané v majetku, ktorý firma nevyužívala.
V podobnej situácii nestačí nepotrebný majetok len identifikovať. Treba pripraviť jeho predaj a určiť, ktoré aktíva dokážu priniesť najviac peňazí a ako rýchlo. Manažment musí posúdiť aj to, ako predaj ovplyvní hotovosť a schopnosť financovať prevádzku.
Podobné rezervy vznikajú pri riadení zásob a pohľadávok. Firma drží priveľa tovaru, pomaly inkasuje alebo nedôsledne riadi platobné podmienky. V dobrých časoch sa tieto slabiny prekryjú rastom. V slabšom období môžu priamo ohroziť prevádzku.
Vedenie by malo vopred vedieť, ktoré aktíva sú pre budúcnosť firmy zásadné a ktoré dokáže v prípade potreby predať. Súčasťou prípravy na horšie časy je aj prehľad o tom, kde má viazané peniaze a ako sa k nim môže dostať.
Vedenie dostáva desiatky tabuliek a ukazovateľov. Prečo si problém nevšimne?
M. J.: Jednotlivé útvary môžu pracovať s rozdielnymi dátami a rovnakú oblasť vyhodnocovať inak. Manažment potom namiesto riešenia problému vysvetľuje rozdiely medzi číslami a zisťuje, ktorá verzia je správna. Podstatné informácie sa v rozsiahlych reportoch strácajú.
Firmy niekedy vykazujú desiatky až stovky ukazovateľov, ale len časť z nich používajú pri rozhodovaní. Generálny a finančný riaditeľ potrebujú predovšetkým vedieť, aká je produktivita firmy, koľko voľnej hotovosti vytvára a či jej kapacity zodpovedajú objemu práce.
Rozhodujúce je, či vedenie rozumie tomu, čo údaje ukazujú, a dokáže sa podľa nich rozhodnúť. Ak firma nevie ani jednotne vyhodnotiť svoju situáciu, v kríze tým stráca ďalší čas.
Firma škrtá prevádzkové výdavky, ale pokračuje vo veľkej investícii. Kedy robí chybu?
R. B.: Keď projekt pokračuje bez prehodnotenia, hoci sa zmenili podmienky, za ktorých ho schválila. V období rastu mala priaznivý výhľad a očakávala vyšší dopyt. Teraz má menej zákaziek a menej hotovosti, no investičný plán zostáva rovnaký.
Vedenie sa často sústreďuje na dokončenie rozbehnutého projektu a menej sa pýta, či si ho za súčasných podmienok môže dovoliť. Investíciu vníma ako rozhodnutie, ku ktorému sa už nemožno vrátiť. Musí však znovu posúdiť jej prioritu a vplyv na hotovosť.
Aj projekt s očakávaným budúcim prínosom môže firme odčerpať peniaze práve v čase, keď ich najviac potrebuje na prevádzku.
Videli sme to v jednej prepravnej firme. Čelila tlaku na ziskovosť a vysokému zadlženiu, no pokračovala v rozsiahlej obnove vozového parku aj v ďalších investíciách schválených počas silného rastu. Hľadala úspory v každodennej prevádzke a súčasne financovala projekty, ktorých výsledky očakávala až v budúcnosti. Tento nesúlad zvyšoval tlak na hotovosť. Investičné rozhodnutia dostatočne nezohľadňovali aktuálnu finančnú situáciu ani priority firmy.
Čo chce v takejto firme vidieť potenciálny investor?
R. B.: Potrebuje rozumieť tomu, ako bude firma fungovať v ďalších rokoch. Kde môže rásť, kde má rezervy, aké riziká jej hrozia a ako na ne vedenie reaguje. Historické výsledky sú dôležité, ale investor skúma aj budúce vyhliadky a schopnosť manažmentu zvládnuť zmenu podmienok.
Ak firma nevie vysvetliť, ktoré ukazovatele sú pre ňu rozhodujúce, ako riadi hotovosť a prečo pokračuje v konkrétnych investíciách, oslabuje svoju dôveryhodnosť. Investor potrebuje realistický plán podložený znalosťou vlastného podnikania. Z prezentácie o budúcom raste sa nedozvie, ako firma vyrieši dnešné problémy.
Takáto pripravenosť má význam aj pre podnik, ktorý sa nechystá predávať ani prijímať investora. Uľahčuje rozhodovanie a pomáha udržať dôveru bánk i obchodných partnerov.
Čím má vedenie začať, keď sa trh zhoršuje už dnes?
R. B.: Musí si rýchlo určiť priority a preveriť kapacity, organizačnú štruktúru, rozbehnuté investície aj peniaze viazané v zásobách a pohľadávkach. Pri každej z týchto oblastí potrebuje vedieť, aký má vplyv na aktuálnu situáciu a budúce fungovanie firmy.
V cyklistickom priemysle sme videli, ako sa z konkurenčnej výhody stal problém s hotovosťou. Počas výpadkov komponentov a neistých dodávok výrobcovia cielene budovali vyššie zásoby, aby udržali výrobu. Keď sa trh ochladil a dopyt zoslabol, v skladoch zostalo viazané veľké množstvo peňazí. Rozhodnutie, ktoré počas rastu pomáhalo, po zmene podmienok zaťažovalo financovanie firmy.
Zároveň má byť jasné, kto rozhoduje, podľa akých údajov a v akom čase. Vedenie nesmie strácať čas spormi o právomoci alebo nejasnými zadaniami. Krízové riadenie potrebuje konkrétnych zodpovedných ľudí a dohodnuté pravidlá.
Ak ich firma pripravuje až pod tlakom, zvyšuje sa riziko unáhlených zásahov. Rozhodnutia o nákladoch, kapacitách a investíciách musí vedieť navzájom zosúladiť. Inak môže na jednom mieste šetriť a inde ďalej spotrebúvať hotovosť podľa starého plánu.
Čo môže urobiť v predstihu firma, ktorej sa ešte darí?
R. B.: Pripraviť si scenáre vývoja a rozhodnúť, ktoré aktivity chce dlhodobo rozvíjať, ktoré môže zjednodušiť a kde má priestor na úspory. Počas rastu má na takéto rozhodnutia viac času. Dokáže tiež preveriť svoje procesy a zodpovednosti skôr, než sa ich slabiny prejavia v maržiach a nedostatku peňazí.
Dôležité je porovnávať sa s lepšími firmami. Znalosť konkurenta v susednom meste alebo na Slovensku nemusí stačiť. Vedenie má sledovať aj podniky v regióne, inde v Európe či v odvetviach, ktoré sú v niektorých činnostiach ďalej. Tak zistí, kde má rezervy a čo môže zmeniť, kým ho k tomu prinúti trh.
Pripravená stratégia sa má premietať do konkrétnych rozhodnutí o investíciách, kapacitách a nákladoch. Firma potom pri poklese vie, čo bude robiť, a nemusí celý postup vymýšľať v čase, keď jej ubúdajú zákazky aj hotovosť.
Zhrnutie
Rozhovor s Martinom Jablonkom a Rékou Biróovou pre TREND bol publikovaný 9. 10. 2026.
