Označenie EY sa vzťahuje na celosvetovú organizáciu spoločností, ktorej riadiacou spoločnosťou je britská Ernst & Young Global Limited. Každá členská spoločnosť je nezávislým právnym subjektom. Ernst & Young Global Limited neposkytuje služby priamo klientom.
Zobraziť všetky výsledky pre
'
'
Nenašli sa žiadne výsledky
Všeobecné
Zobraziť všetkoPeople
Zobraziť všetkoPosledné vyhľadávania
Rozhovor pre TREND: Majiteľ chce pri predaji zúročiť roky práce. Investor však preveruje, čo zostane po jeho odchode a koľko peňazí si podnik ešte vypýta. Odložená obnova strojov, obchodné vzťahy sústredené v rukách zakladateľa či rast postavený na jedinej veľkej zákazke. Majiteľ ich nemusí považovať za prekážku predaja. Kupujúci v nich však vidí riziká, za ktoré nechce zaplatiť plnú cenu.
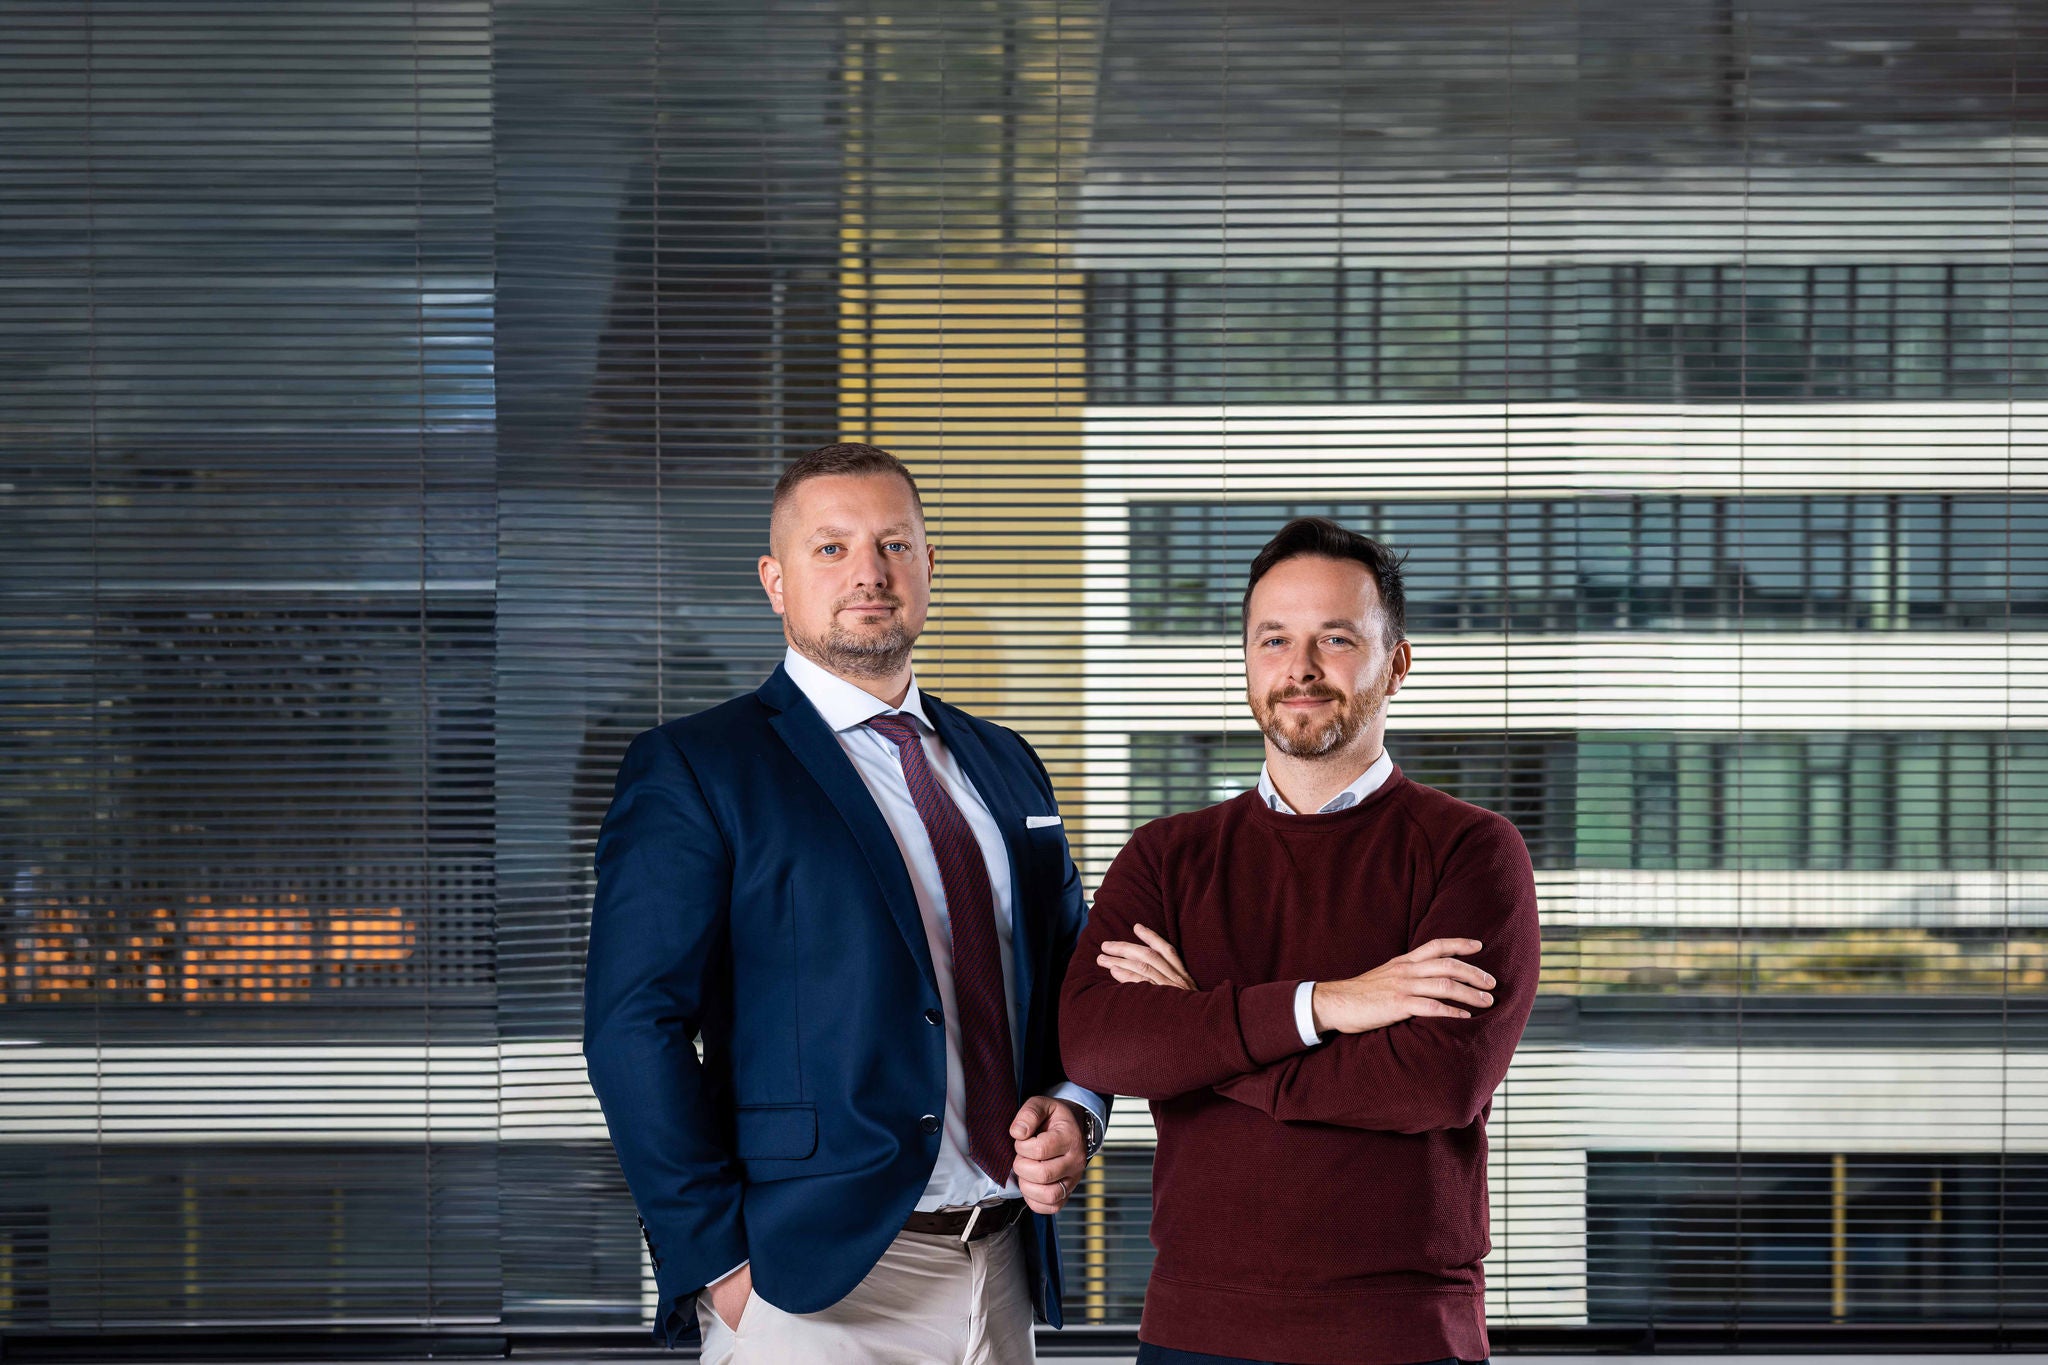
Martin Bátora a Martin Jablonka z EY-Parthenon vysvetľujú, čo pri predaji rozhoduje o výslednej ponuke, ako preklenúť rozdielne cenové očakávania a prečo príprava trvá aj niekoľko rokov.
Majiteľ má ziskovú firmu a chce ju predať. Čím ho investor zaskočí?
M. B.: Tým, že sa nebude pozerať iba na ziskovosť. Majiteľ vníma výsledky, históriu rastu a všetko, čo vybudoval. Investor chce vedieť, ako bude firma fungovať po zmene vlastníka. Zaujíma ho stabilita zákazníkov, kvalita tímu, procesy aj to, či podnik dokáže fungovať bez každodenného zapojenia zakladateľa. Dobrá ziskovosť preto automaticky neznamená vysokú cenu. Ak investor nevie overiť budúce výsledky alebo nerozumie tomu, odkiaľ má prísť ďalší rast, neistotu premietne do ponuky. Majiteľ si často až vtedy uvedomí rozdiel medzi tým, ako firmu pozná zvnútra, a tým, čo z nej vidí niekto, kto za ňu má zaplatiť.
Kedy sa slovenskí podnikatelia zvyčajne rozhodnú predávať?
M. B.: Väčšinou až po konkrétnom impulze. Býva ním generačná výmena, záujem investora alebo významná životná zmena majiteľa. Mnohí podnikatelia budovali firmy od 90. rokov a dnes riešia, kto ich prevezme. Ďalším dôvodom je priaznivá situácia na trhu. Firma rastie, má dostatok objednávok a dobré vyhliadky. Majiteľ usúdi, že nastal vhodný čas odovzdať ju partnerovi s kapitálom, medzinárodným dosahom a kapacitami na ďalší rozvoj. Na opačnom konci sú predaje vynútené finančnými či prevádzkovými problémami. Vtedy vlastníci hľadajú investora, ktorý podnik stabilizuje a pomôže zachovať výrobu aj pracovné miesta. Najmä mladší podnikatelia a technologickí zakladatelia už uvažujú o predaji od vzniku spoločnosti. Vedia, že ju chcú v určitom horizonte predať, a tomu prispôsobujú riadenie aj organizačnú štruktúru.
Čo pri príprave najčastejšie podcenia?
M. B.: Rozsah práce a čas. Keď podnikateľ firmu vybudoval, prirodzene si myslí, že ju pozná najlepšie a dokáže ju aj najlepšie predať. Budovanie firmy a jej predaj však vyžadujú odlišné skúsenosti. Aj pri transakcii za niekoľko miliónov eur kupujúci dôkladne preveruje finančnú, prevádzkovú, právnu a daňovú situáciu. Očakáva realistický podnikateľský plán, podložené predpoklady rastu a jasný prehľad o potrebných investíciách aj peniazoch na prevádzku. Tieto veci spolu súvisia. Ambiciózny rast si môže vyžiadať nové stroje, viac zásob či viac peňazí viazaných v pohľadávkach. Investor to zohľadní pri ocenení. Nestačí mu ukázať, o koľko majú vzrásť tržby, ak nie je jasné, čo bude rast stáť.
Dá sa vôbec určiť, koľ ko firma objektívne stojí?
M. J.: Vieme stanoviť hodnotové rozpätie. Používame na to štandardné metódy založené na budúcich peňažných tokoch, porovnateľných spoločnostiach alebo uskutočnených transakciách. To však neznamená, že každý investor ocení firmu rovnako. Má vlastnú stratégiu, požadovanú návratnosť a vidí v nej iné možnosti. Strategický investor môže po kúpe vstúpiť na nový trh, využiť vlastnú distribučnú sieť alebo spojiť činnosti a znížiť náklady. Vďaka tomu si môže dovoliť zaplatiť viac a stále dosiahnuť požadovanú návratnosť. Finančný investor tieto možnosti spravidla nemá a hodnotí najmä to, koľko zisku a hotovosti dokáže firma vytvárať samostatne.
Treba tiež odlišovať hodnotu od ceny. Hodnotu odhadujeme podľa ekonomického potenciálu firmy. Cena vznikne pri konkrétnom predaji a ovplyvnia ju aj vyjednávanie a konkurencia medzi záujemcami.
Majiteľ očakáva viac, než je kupujúci ochotný zaplatiť. Ako sa dohodnú?
M. B.: Ak je firma zdravá a obe strany majú záujem, samotný rozdiel v cene býva podľa našich skúseností len málokedy dôvodom, na ktorom predaj stroskotá. Často sa dá preklenúť tým, že časť ceny naviažeme na budúce výsledky. Tento mechanizmus sa označuje ako earnout. V jednej transakcii sme nastavili doplatok tak, že predávajúci dostával dohodnutý podiel z každého eura EBITDA nad stanovenú hranicu. EBITDA je zisk pred úrokmi, zdanením a odpismi. Pri podiele 40 percent by za každé euro nad hranicou dostal 40 centov. V inom prípade mal nárok na pevnú sumu, ak firma dohodnutú úroveň EBITDA prekročila. V ďalšej transakcii sa najprv predala väčšina firmy za dohodnutý násobok EBITDA. Investor sa zaviazal odkúpiť aj zvyšný podiel, a to za vyšší násobok, ak firma splní dohodnuté podmienky zisku a peňažných tokov. Rozdielne predstavy o budúcnosti sa tak premietli do podmienok, ktoré bolo možné overiť podľa výsledkov.
Čo okrem výsledkov najviac zvyšuje hodnotu firmy?
M. J.: Ak mám vybrať jeden faktor, sú to ľudia. Firma môže mať výbornú technológiu, veľa objednávok a silných zákazníkov, no bez kvalitného manažmentu a kľúčových zamestnancov si túto pozíciu ťažko udrží. Investor preto skúma, do akej miery dokáže podnik fungovať nezávisle od zakladateľa. Čím viac stojí na jeho osobných vzťahoch a každodennom rozhodovaní, tým väčšie riziko kupujúci vidí. Skúsený manažérsky tím, jasné zodpovednosti a fungujúce procesy hodnotu zvyšujú.
M. B.: Dôležitý je aj produkt a to, ako ťažko ho môže konkurencia napodobniť. Výhodou býva vlastná technológia, know-how, vývojové kapacity či patentová ochrana. Investor posudzuje, čo by nový konkurent potreboval na vstup do odvetvia: aké znalosti, certifikácie, vzťahy so zákazníkmi a koľko času na vývoj produktu. Sleduje tiež, či sa tržby opakujú, či firma nie je odkázaná na úzku skupinu odberateľov a či jej obchodný model umožňuje ďalší rast. Zaujíma ho, ako dlho dokáže zisk udržať aj po zmene vlastníka.
Čo pri preverovaní firmy najčastejšie ohrozí dohodnutú cenu?
M. J.: Pri hĺbkovej previerke, označovanej ako due diligence, sa skúmajú aj riziká, ktoré majiteľ považuje za bežnú súčasť podnikania. Ak veľká časť tržieb závisí od jedného či dvoch odberateľov, investor zvažuje, čo by znamenala ich strata. Podobne posudzuje závislosť od dodávateľov alebo jediného produktu. Veľkým problémom je aj obava, že s majiteľom odídu zákazníci, know-how alebo obchodné vzťahy. Riziko nemusí byť naviazané len na zakladateľa. Firma môže stáť na úzkej skupine manažérov, za ktorých nemá náhradu.
Investor tiež preveruje, či sa finančné výsledky dajú zopakovať. Rast mohla priniesť jednorazová zákazka alebo výnimočne priaznivá situácia na trhu. Zisk zase môže vyzerať lepšie preto, že firma odkladala potrebné investície. Pri výrobných a technologických podnikoch preto skúma stav zariadení, kvalitu technológií, vývoj aj ochranu duševného vlastníctva.
Takže ani zvýšenie zisku pred predajom nemusí majiteľovi pomôcť?
M. B.: Nie každé rozhodnutie, ktoré dnes zvýši EBITDA, zvýši aj hodnotu spoločnosti. Investor skúma, či výsledky odrážajú skutočné fungovanie firmy. Ak majiteľ odkladá nevyhnutnú obnovu technológií alebo výrobných kapacít, kupujúci bude musieť tieto investície zaplatiť neskôr. Pozerá sa aj na náklady a odmeňovanie. Či firma financuje súkromné výdavky majiteľov, či manažéri a zamestnanci dostávajú trhovú odmenu alebo či sa časť miezd vypláca iným spôsobom. Potrebuje rozumieť tomu, s akými nákladmi bude podnik fungovať po prevzatí. Majiteľ môže rozhodovať s cieľom maximalizovať krátkodobý zisk. Kupujúci však hodnotí, koľko peňazí bude firma vytvárať dlhodobo a čo do nej ešte bude musieť vložiť.
Zažili ste, že investor po previerke výrazne znížil ponuku?
M. B.: Áno. Stretli sme sa so zisteniami o kvalite tržieb, ziskovosti či udržateľnosti obchodného modelu, ktoré viedli k významnému prehodnoteniu pôvodnej ponuky. Investor počas previerky získa podstatne podrobnejší obraz o firme než na začiatku rokovaní. V krajných prípadoch od kúpy úplne odstúpi. Preto sa oplatí slabé miesta nájsť ešte pred oslovením investorov. Majiteľ sa môže rozhodnúť, či upraví cenové očakávania alebo s predajom počká a problémy odstráni. Keď sa objavia až v závere rokovaní, zvyčajne vedú k zníženiu ceny, požiadavke na dodatočné záruky alebo k oslabeniu jeho vyjednávacej pozície.
Kedy sa z konkrétneho problému stane strata dôvery?
M. J.: Keď sa objavujú stále nové informácie, ktoré mali byť známe už na začiatku, alebo výsledky nie sú podložené kvalitnými dátami. Investor potom nevie, či dostal úplný obraz o firme. Ak manažment nedokáže presvedčivo vysvetliť jej fungovanie, neistotu premietne do nižšej ceny, prísnejších podmienok alebo z rokovaní odíde.
M. B.: Obe strany do predaja investujú veľa času aj peňazí za finančných, právnych či daňových poradcov. Zatajovanie podstatných informácií tieto náklady len zvyšuje. Ak riziká poznáme vopred, máme priestor ich odstrániť alebo investorovi vysvetliť. Na konci procesu sa už riešia pod podstatne väčším tlakom.
Ako má firma investorovi dokázať, že jej plány rastu sú reálne?
M. J.: Podnikateľský plán nemôže vzniknúť len predĺžením doterajšieho rastu do ďalších rokov. Musí vychádzať zo stratégie, z obchodných predpokladov, potrebných investícií a zo schopnosti firmy plán uskutočniť. Pripravujeme ho s majiteľom a manažmentom, ale zároveň jeho predpoklady nezávisle preverujeme. Skúmame, či zodpovedajú vývoju trhu a konkurencii a či má firma potrebných ľudí, kapacity a peniaze. Tak sa ukáže, či rastové ambície stoja na reálnom základe. Predávajúci firmu pozná zvnútra, kupujúci pracuje s dátami, ktoré dostane. Čím lepšie z nich pochopí výsledky, riziká aj budúce možnosti, tým menší priestor zostáva pre neistotu, ktorá by znižovala jeho ponuku.
Kedy do prípravy vstupuje poradca a čo má majiteľovi priniesť?
M. B.: Naša práca sa často začína mesiace pred predajom. Posúdime pripravenosť firmy, pomenujeme riziká a pomáhame pripraviť plán, ktorý obstojí pred investorom. Ak nie sme presvedčení, že ho spolu s klientom dokážeme realisticky zostaviť a obhájiť, otvorene mu to povieme. Potom vyberáme vhodných záujemcov, pripravujeme materiály a organizujeme proces tak, aby medzi investormi vznikla súťaž. Konkurencia býva jedným z najdôležitejších faktorov, ktoré ovplyvnia cenu aj ostatné podmienky predaja.
Sprevádzame majiteľa a manažment komunikáciou s investormi, previerkou firmy, obhajobou plánu aj rokovaniami o obchodných a zmluvných podmienkach. Pre majiteľa je predaj často jednorazovou životnou udalosťou, kým investori majú s nákupmi opakované skúsenosti. Poradca mu pomáha tento rozdiel vyrovnať.
Kedy o predaji povedať manažérom?
M. B.: V pokročilejších fázach procesu odporúčame s kľúčovými manažérmi otvorene komunikovať. Neistota a špekulácie môžu viesť k odchodu ľudí, ktorí sú pre budúcnosť firmy rozhodujúci. Práve ich schopnosť viesť podnik bez zakladateľa pritom investor hodnotí. Práca s manažmentom a kľúčovými zamestnancami je preto dôležitou súčasťou predaja.
Koľ ko času by si mal majiteľ na prípravu nechať?
M. B.: Väčšina opatrení, ktoré zvyšujú hodnotu firmy, potrebuje 12 až 36 mesiacov, aby sa premietli do výsledkov a boli pre investora dôveryhodné. Majitelia venujú roky budovaniu podniku, no na prípravu jeho predaja si často nechajú len niekoľko mesiacov. Skúsený manažment, širší okruh zákazníkov ani menšia závislosť od zakladateľa nevznikne tesne pred podpisom zmluvy. Rovnako sa až po čase ukáže prínos investícií do produktov, technológií a procesov. Najlepší čas začať sa pripravovať je preto vtedy, keď majiteľ firmu ešte predať nechce.
M. J.: Úspešné transakcie spravidla vychádzajú z dôkladnej prípravy. Pri predaji sa ukáže, čo sa vo firme podarilo vybudovať počas predchádzajúcich rokov.
Zhrnutie
Rozhovor s Martinom Jablonkom a Martinom Bátorom pre TREND bol publikovaný 14. 10. 2026.