EY refererer til den globale organisation og kan henvise til en eller flere af medlemsfirmaerne i Ernst & Young Global Limited, som hver især er en separat juridisk enhed. Ernst & Young Global Limited, som er et engelsk ‘company limited by guarantee’, yder ikke kunderådgivning.
Seneste søgninger
Komitéen for God fondsledelse har lavet konsekvensrettelser til Anbefalingerne for god Fondsledelse, som følge af de seneste lovændringer.
Folketinget har ændret erhvervsfondsloven og årsregnskabsloven, hvilket får regnskabsmæssige konsekvenser for de erhvervsdrivende fonde. Lovændringen og betydningen heraf har vi belyst i denne artikel.
Ovennævnte lovændring, hvor oplysning om transaktioner med "nærtstående parter" erstattes af krav om oplysning med "interesseforbundne parter", har medført at Komitéen for god Fondsledelse har besluttet at tilpasse Anbefalingerne for god Fondsledelse. Tilpasningerne træder i kraft, samtidig med kravet om oplysning om transaktioner med interesseforbundne parter. Det sker for regnskabsår, der begynder den 1. januar 2027 eller senere. Tilpasningen af anbefalingerne er foretaget, så man undgår unødige overlap mellem de nye lovkrav og anbefalingerne.
Anbefaling 2.2.2 om særlige opgaver justeres
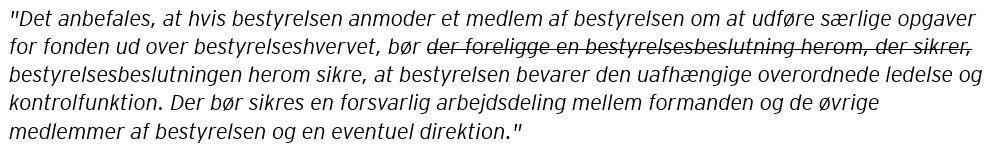
Justeringen sker som konsekvens af, at der i lovændringen fremover kræves, at fondens gensidigt bebyrdende aftaler med medlemmer af fondens ledelse m.v. behandles og besluttes på bestyrelsesmøder.
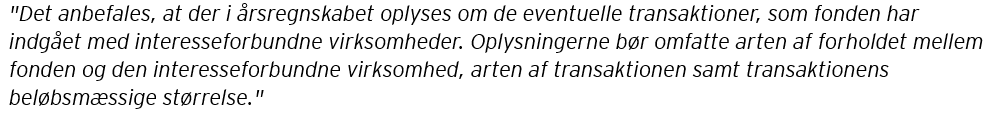
Anbefaling 2.2.3 om transaktioner med interesseforbundne virksomheder udgår
Anbefaling 2.2.3 udgår som følge af, at anbefalingens formål om at sikre åbenhed og transparens om visse transaktioner i fonden, fremover opfyldes, når de erhvervsdrivende fonde medtager den nu lovkrævede oplysning om transaktioner med interesseforbundne parter.
Den udgående anbefaling 2.2.3 lyder således:
Anbefaling 3.1.2 om oplysning af vederlag til ledelsen justeres
Justeringen af anbefaling 3.1.2 sker ved, at andet punktum af anbefalingen vedrørende "andre vederlag" ophæves.
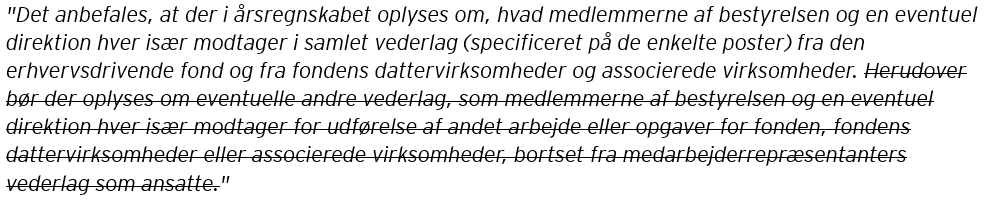
Ophævelsen sker for at eliminere visse overlap mellem anbefalingerne og de lovkrævede oplysninger om transaktioner med interesseforbundne parter og nærtstående parter. Derudover ønsker Komitéen for god Fondsledelse at simplificere anbefalingen og mindske bestyrelsernes administrative byrde med at skulle forholde sig hertil.
De justerede anbefalingers ikrafttrædelse
Ovenstående justeringer til anbefalingerne træder i kraft for regnskabsår, der begynder 1. januar 2027 eller senere. Det er samme tidspunkt, som de erhvervsdrivende fonde bliver omfattet af det nye lovkrav om oplysning vedrørende interesseforbundne parter.
Det betyder, at erhvervsdrivende fonde for regnskabsåret 2026 eller regnskabsår, der begynder fx 1. juli 2026 og slutter 30. juni 2027, stadig skal rapportere i henhold til de nugældende Anbefalinger for god Fondsledelse, opdateret 9. oktober 2025.
Sammendrag
Komitéen for god Fondsledelse tilpasser tre anbefalinger som følge af ændringerne i erhvervsfondsloven og årsregnskabsloven. Anbefaling 2.2.2 om særlige opgaver justeres, anbefaling 2.2.3 om transaktioner med interesseforbundne virksomheder ophæves, og andet punktum af anbefaling 3.1.2 om andre vederlag udgår. Ændringerne skal undgå overlap mellem lovkrav og anbefalinger og gælder for regnskabsår, der begynder den 1. januar 2027 eller senere. Indtil da skal de erhvervsdrivende fonde rapportere efter de gældende anbefalinger.