Seneste søgninger

IFRS
EY's IFRS-team fokuserer på de problemer, som virksomheder har med at fortolke og anvende internationale regnskabssstandarder (International Financial Reporting Standards).

Aktuelt

ESMA's kontroltemaer for 2026 årsrapporter
ESMA's kontroltemaer 2026 har fokus på geopolitiske risici, væsentlighed i bæredygtighedsrapporteringen samt fejl i ESEF-rapporteringen.
IFRS 19 – en mulighed for dattervirksomheder af IFRS-aflæggere
IASB har udsendt IFRS 19, Subsidiaries without Public Accountability: Disclosures

ESMA's opmærksomhedspunkter ved implementering af IFRS 18
ESMA ønsker at fremme en ensartet anvendelse af IFRS Accounting Standards med deres udsendte meddelelse om implementering af IFRS 18.
Visse bølge 1-virksomheder fritages fra bæredygtighedsrapportering
Ny bekendtgørelse undtager visse bølge 1-virksomheder fra at udarbejde bæredygtighedsrapportering for regnskabsårene 2025 og 2026.
Analyse af store virksomheders bæredygtighedsrapportering
Erhvervsstyrelsen har offentliggjort en analyse, der identificerer tendenser og udfordringer i virksomhedernes bæredygtighedsrapportering.
Indsigt i bæredygtighedsrapportering
2. udgave af publikationen er udgivet, og den er opdateret med bl.a. nye kapitler om Omnibus og frivillig bæredygtighedsrapportering.

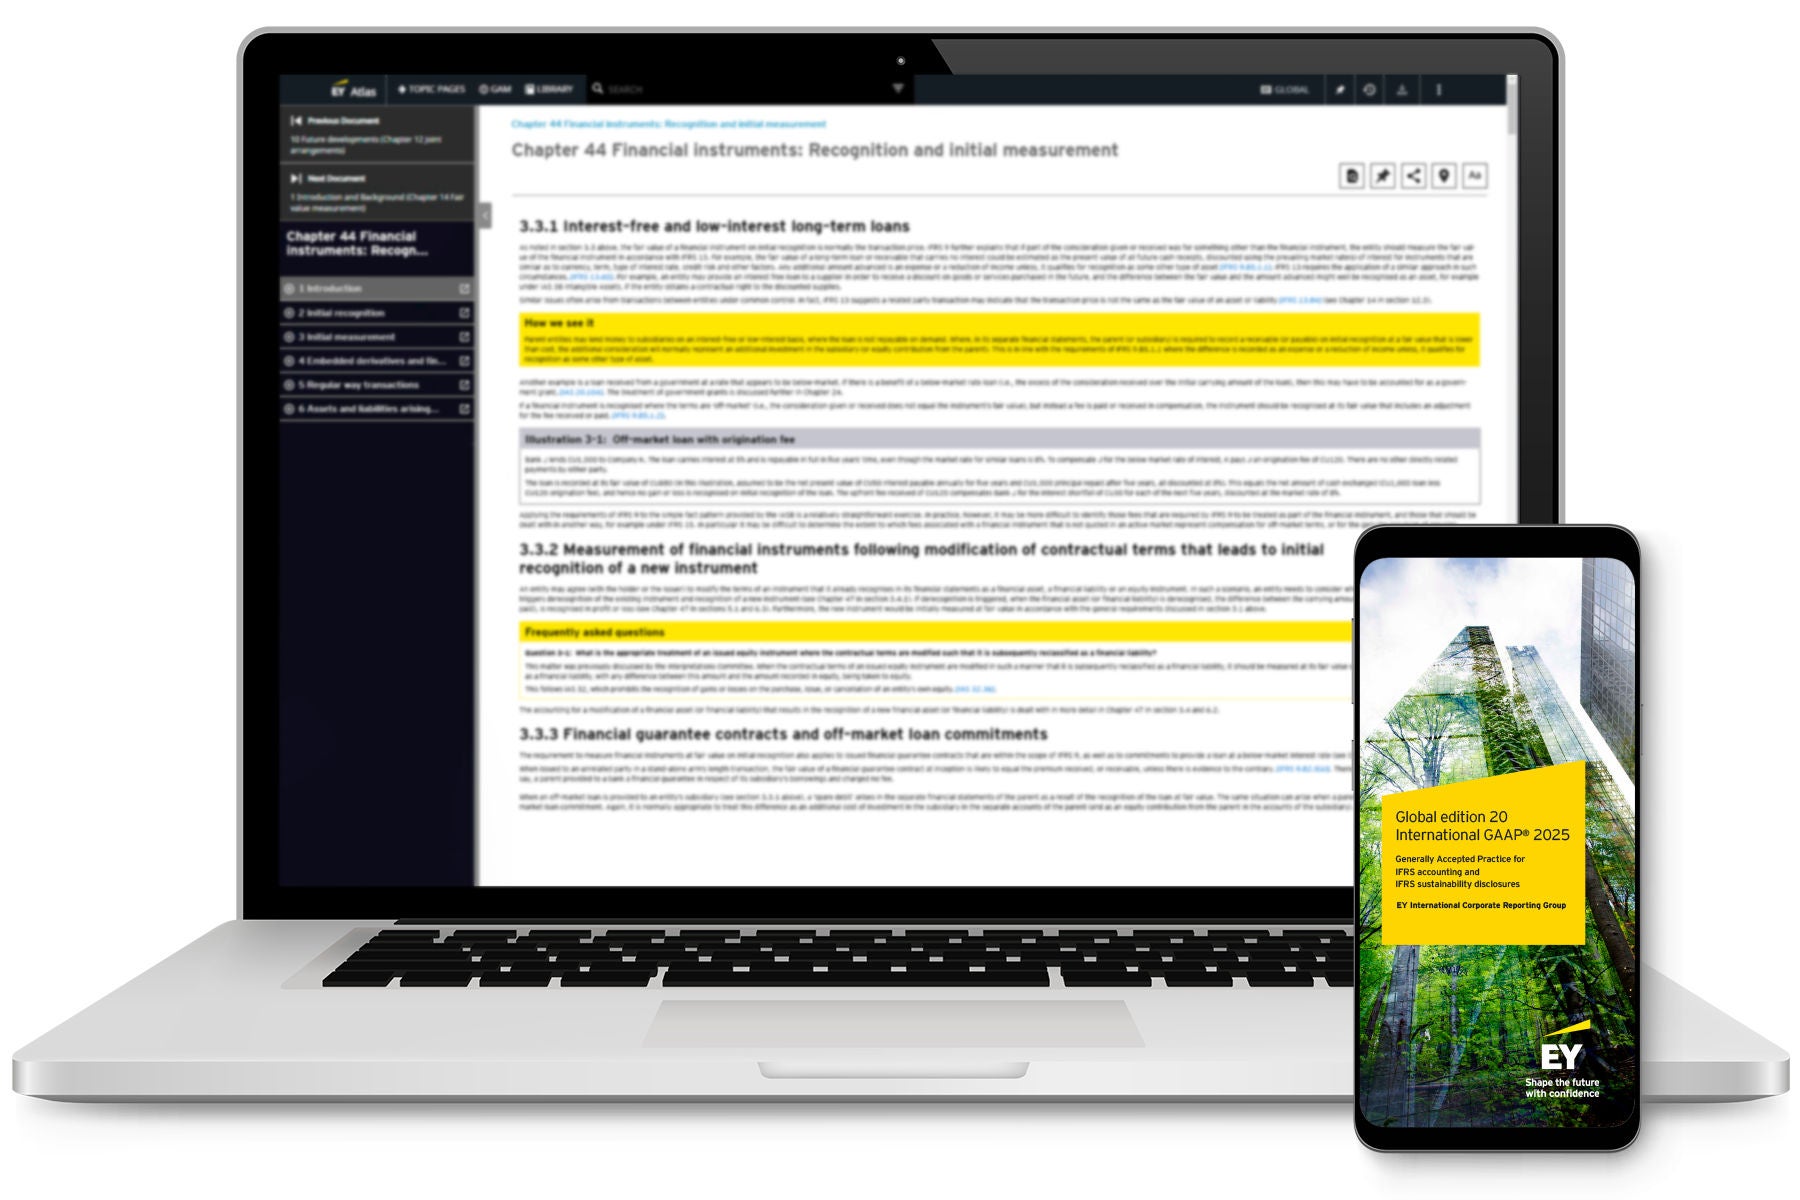
EY's hjælpeværktøjer til årsrapporter efter IFRS-standarderne
EY's hjælpeværktøjer til IFRS-årsrapporter vejleder i den praktiske anvendelse af reglerne i IFRS-standarderne og de yderligere krav i årsregnskabsloven.

ESMA's kontroltemaer for 2025-årsrapporten er offentliggjort
Kontroltemaerne er relevante for IFRS-aflæggere, og virksomheder der skal offentliggøre bæredygtighedsrapportering.

To nye afgørelser fra Erhvervsstyrelsens regnskabskontrol
To IFRS-afgørelser med fokus på præsentation af resultatopgørelsen og oplysninger om omsætning.
Denne artikel gennemgår nye krav i IFRS 18 Præsentation og oplysninger i årsregnskaber, der erstatter IAS 1 Præsentation af årsregnskaber.
EY's publikation er et praktisk hjælpeværktøj til anvendelse af bestemmelserne i IFRS-standarderne og tilhørende fortolkninger.

Hvad kan særligt fremhæves fra regnskabskontrollen af 2024-regnskaber
Erhvervsstyrelsens og Finanstilsynets regnskabskontrol af 2024 IFRS-regnskaber, bl.a. baseret på ESMA Common Enforcement Priorities.
InlineXBRL-format for regnskaber med balancedag 1. januar 2025
Regnskaber med balancedag 1. januar 2025 eller senere kan fremover alene indberettes i InlineXBRL-format (iXBRL)

ESMA-fokusområder ved regnskabskontrol af 2024-årsrapporter
ESMA har i oktober 2024 offentliggjort de fælles europæiske fokusområder for kontrollen i 2025 (af 2024-årsrapporterne).

Ny IFRS-standard for præsentation og oplysninger
IFRS 18 erstatter IAS 1 Præsentation af årsregnskaber fra 1. januar 2027 og er resultat af IASBs projekt vedr. præsentation af årsregnskabet

ESMA-fokusområder ved regnskabskontrol af 2023-årsrapporter
Ikke-finansielle oplysninger om klima og miljø og sammenhæng - connectivity - med den finansielle del er også i 2023 et stort tema.

Høringsudkast fra IASB vedrørende det årlige forbedringsprojekt
Høringsudkastet indeholder forslag til ændringer i fem standarder som følge af IASB's årlige forbedringsprojekt.

Lovudkast til implementering af ny bæredygtighedsrapportering
Med implementering af CSRD-direktivet er væsentlige forandringer inden for bæredygtighedsrapportering på vej.

Oplysninger om væsentlig regnskabspraksis skal gennemgås
Ændringer til IAS 1 betyder, at virksomhederne skal gennemgå oplysninger om væsentlig regnskabspraksis i 2023-regnskaberne.

To nye regnskabsafgørelser om earn out-betalinger ved virksomhedskøb
Påbud fra Erhvervsstyrelsen om at indregne earn out ved virksomhedskøb som løn til tidligere ejer for fortsat ansættelse og ikke som købesum.

Nyheder fra EY
Modtag nyheder baseret på dine præferencer.
Sådan kan EY hjælpe
-
Vi kombinerer traditionelle og innovative tilgange med en konsekvent metodologi for at kunne levere revisionsydelser af høj kvalitet til dig. Få mere information.
Læs mere -
Årsregnskabsloven kan i en række situationer være vanskelig at fortolke. Her på siden kan du få indsigt i årsregnskabsloven og læse om EY’s erfaringer.
Læs mere