Looking towards blue sky in the city. Concept of female leadership and entrepreneurship. Woman's empowerment. Career achievement and success

¿Cómo pueden las empresas de telecomunicaciones reinventar su infraestructura central y desarrollar su próximo motor de crecimiento?

Temas relacionados

Para prosperar en medio de la incertidumbre, las empresas de telecomunicaciones deben reinventar sus modelos operativos, fortalecer su negocio principal y aprovechar nuevas fuentes de valor.


En resumen

  • A las empresas de telecomunicaciones no les faltan oportunidades de crecimiento; lo que les falta es la agilidad, las habilidades y la claridad estratégica necesarias para aprovecharlas.
  • La IA se está convirtiendo en el motor clave de la transformación del sector de las telecomunicaciones, pero su valor dependerá del rediseño del modelo operativo, y no solo del implemento de tecnología.
  • Los ganadores reinventarán sus capacidades fundamentales, tomarán decisiones más acertadas en mercados adyacentes y consolidarán su posición en los ecosistemas en los que cuenten con un derecho creíble a participar.

La industria delas telecomunicaciones se aproxima a un reajuste estratégico. Las perspectivas de crecimiento del sector siguen siendo sólidas, pero las fuentes de valor están cambiando rápidamente. Un entorno operativo en constante evolución coexiste con nuevas oportunidades de transformación impulsada por la IA, lo que pone de relieve un panorama sectorial cada vez más no lineal, acelerado, volátil e interconectado (NAVI). Para aprovechar estas fuerzas complejas, los operadores deben replantearse qué rediseñan, dónde crecen y cómo se organizan.

El último estudio de EY-Parthenon, titulado Telco of Tomorrow, basado en entrevistas a más de 90 altos ejecutivos del sector de las telecomunicaciones de todo el mundo, revela que la próxima fase de la transformación no se centrará tanto en elegir entre el negocio principal y las áreas adyacentes, sino más bien en rediseñar el modelo operativo que los conecta. Los ganadores serán aquellos que utilicen la IA para mejorar la ejecución, tomen decisiones más acertadas que vayan más allá de la conectividad y construyan posiciones más sólidas en el ecosistema, donde cuenten con un derecho creíble a triunfar.

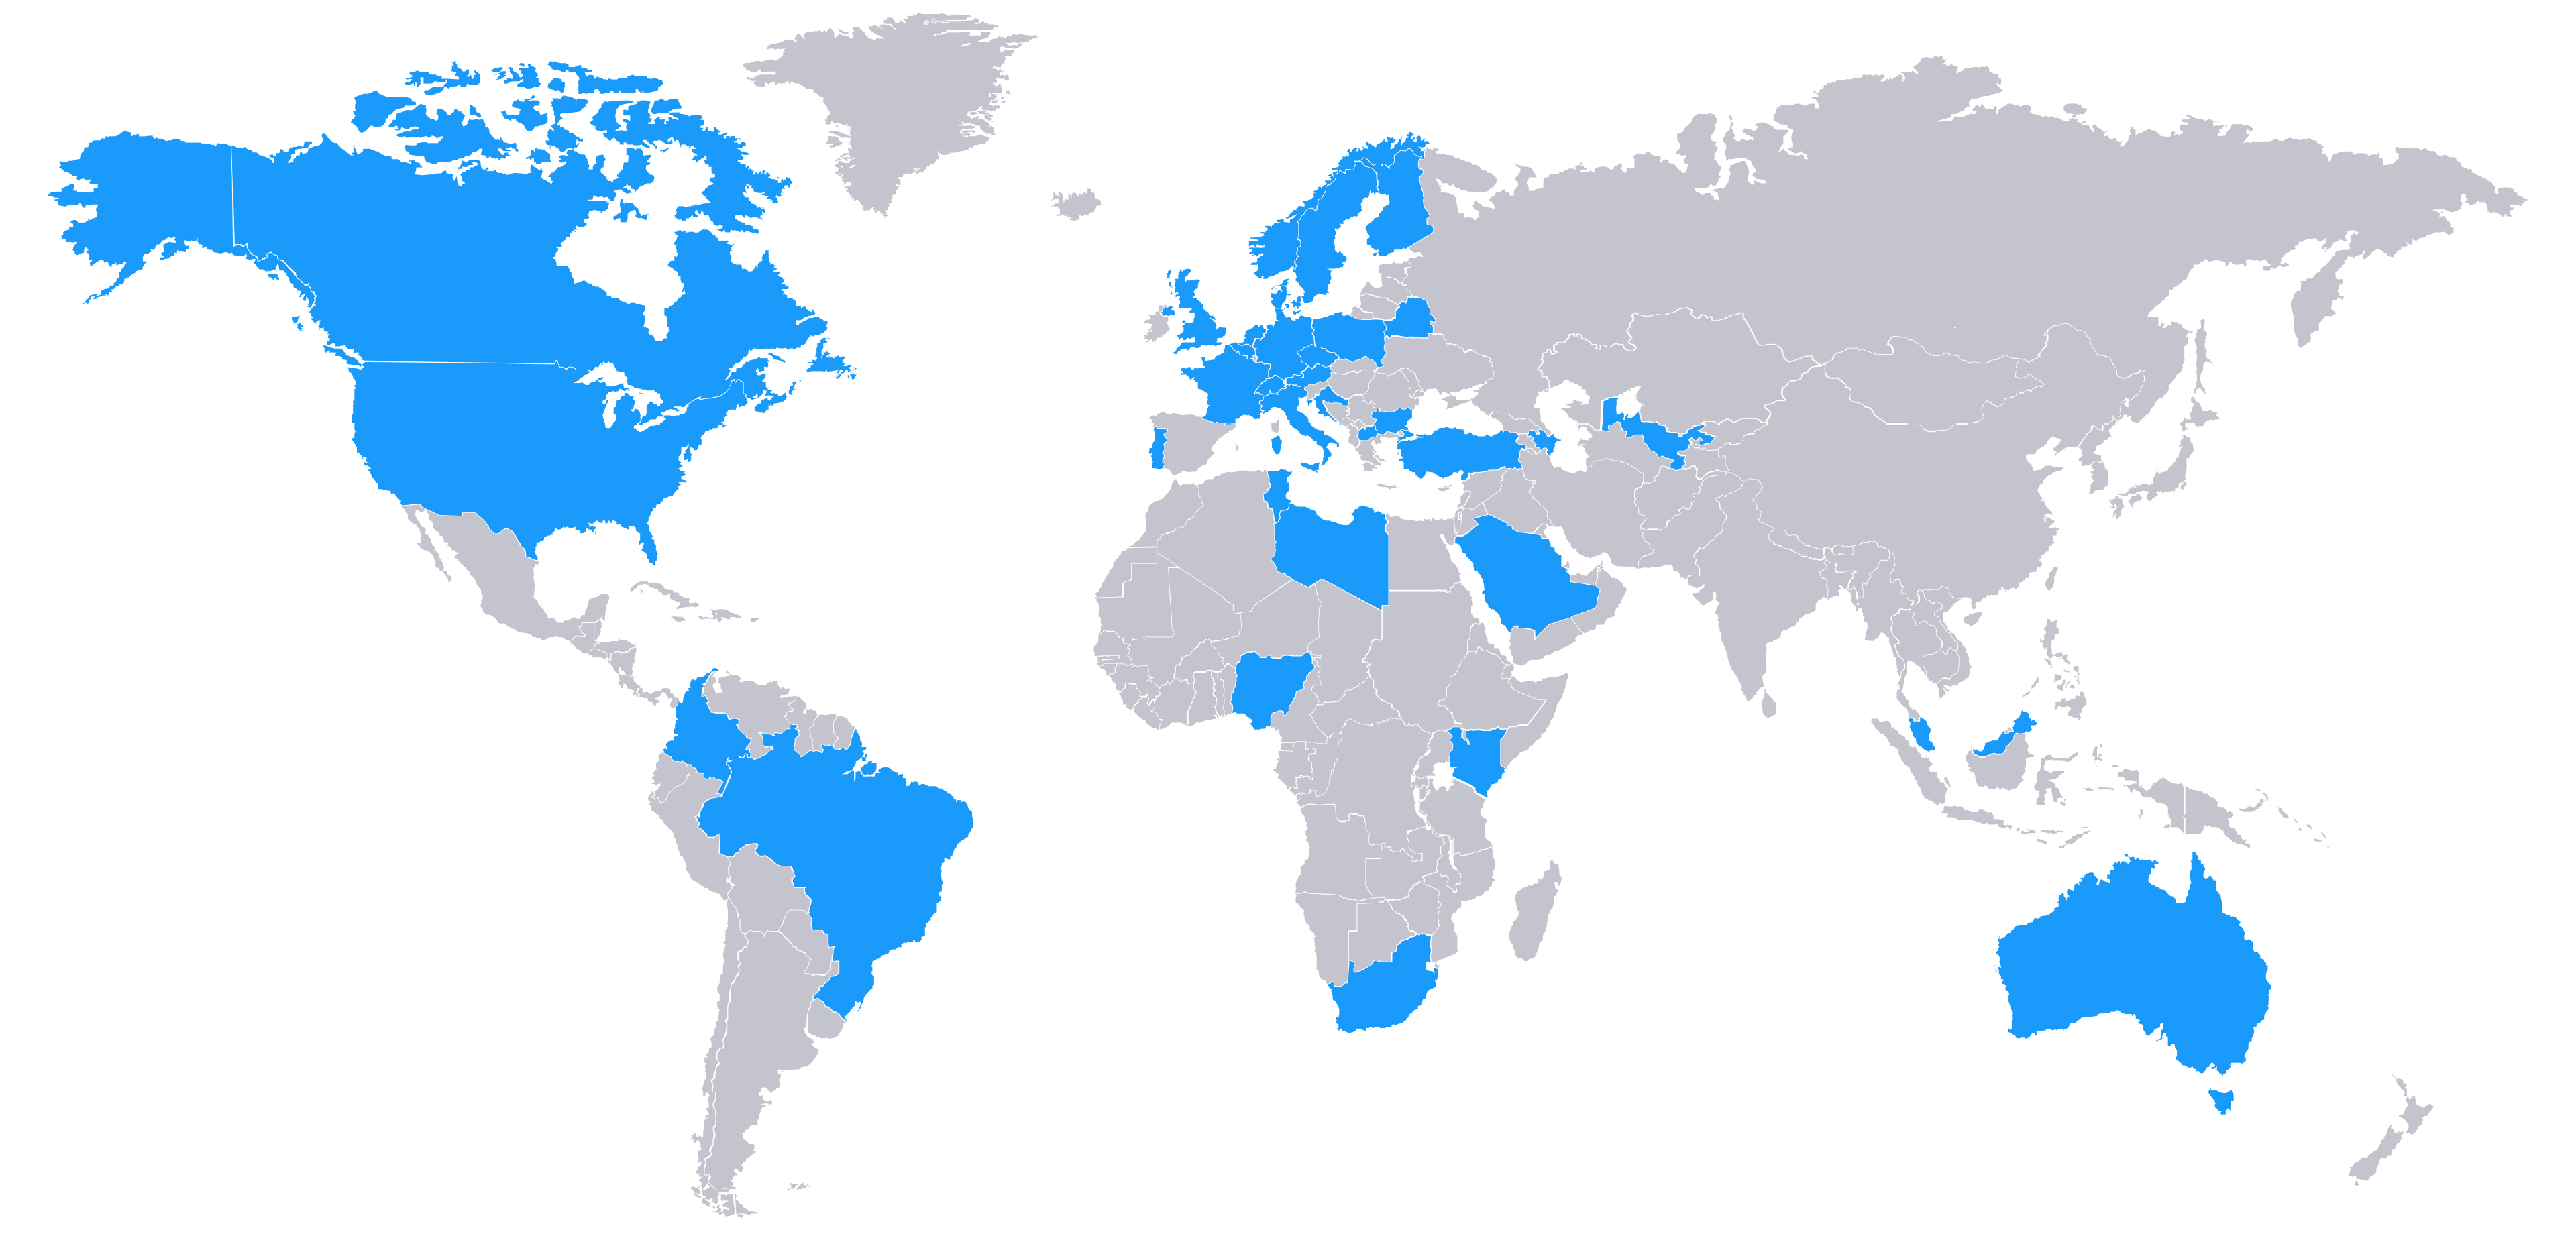
Ubicación de las organizaciones encuestadas en todo el mundo

Ubicación de las organizaciones encuestadas en todo el mundo

Cómo desenvolverse en un panorama complejo de desafíos relacionados con el crecimiento

Las perspectivas de crecimiento para el sector siguen siendo sólidas: la mayoría de los ejecutivos pronostican un crecimiento que oscilará entre el 1 % y el 5 % durante los próximos tres años. Una minoría significativa (16 %) cree que el crecimiento superará el 5 %, aunque esa confianza se manifiesta de manera mucho más evidente fuera de Europa. Si bien las aspiraciones de crecimiento varían de una región a otra, los factores que las limitan son comunes a nivel mundial, siendo la presión regulatoria y la competencia disruptiva los principales obstáculos. Conscientes del superciclo de la IA, los líderes del sector también señalan la falta de agilidad organizacional, lo que podría impedirles aprovechar las eficiencias que ofrece la tecnología; una preocupación que ha cobrado mayor importancia en los últimos dos años1.

Sin embargo, incluso los principales desafíos suscitan opiniones encontradas. Si bien la falta de claridad en torno a los futuros escenarios de consolidación está generando inquietud respecto a la agenda regulatoria, los ejecutivos del sector también destacan que las divisiones geopolíticas generan nuevas oportunidades para las empresas de telecomunicaciones en su papel de líderes nacionales en infraestructura. De cara al futuro, la capacidad de definir con precisión el potencial de crecimiento y los riesgos de deterioro asociados a las nuevas normas y directivas ayudará a las empresas de telecomunicaciones a optimizar sus relaciones con los gobiernos y los responsables de la formulación de políticas, lo que contribuirá a aportar mayor certeza a su agenda de crecimiento.


La inestabilidad geopolítica representa tanto una amenaza como una oportunidad para nosotros.

La tecnología satelital se perfila claramente como una amenaza competitiva en el futuro

El panorama competitivo representa el principal riesgo para el crecimiento, y en este sentido los líderes del sector prevén cambios sustanciales en los próximos años. Las empresas satélite se destacan como una fuente creciente de inquietud, ya que el 66 % de los ejecutivos las considera uno de los principales factores de disrupción en los próximos cinco años. Si bien las alianzas entre empresas de telecomunicaciones y de satélites que brindan conectividad de respaldo son un tema predominante en la industria en la actualidad, algunos ejecutivos consideran que los satélites de órbita terrestre baja (LEO, por sus siglas en inglés) podrían funcionar como una alternativa completa a las redes terrestres en el futuro, especialmente en las zonas rurales. Las principales empresas de satélites ya están ampliando sus ambiciones en cuanto al mercado al que pueden llegar2, lo que pone de relieve su potencial disruptivo.

Las empresas de telecomunicaciones ven con inquietud a sus competidores en el ámbito B2B, en particular a los hiperescaladores, a quienes, no obstante, también se considera que serán los socios estratégicos más valiosos en los próximos años, ya que la demanda de infraestructura de IA impulsa una mayor alineación estratégica. En el mercado de consumo, los proveedores de contenido y los operadores virtuales suelen percibirse como amenazas competitivas en declive; sin embargo, el número de operadores de redes móviles virtuales (MVNO) que operan a nivel mundial sigue creciendo3, y la tecnología eSIM reduce las barreras de entrada. Para las empresas de telecomunicaciones, la capacidad de fortalecer las relaciones con los clientes cobrará mayor importancia a medida que sigan surgiendo fuerzas disruptivas más allá de los límites del sector.


Los hiperescaladores son los servicios OTT del sector B2B, pero ¿son realmente disruptores? Lo que traen consigo se describe mejor como techos de vidrio para el crecimiento.

Los modelos operativos y la ejecución mejorados impulsan la estrategia, junto con un renovado interés por el crecimiento en áreas adyacentes

A medida que las empresas de telecomunicaciones avanzan, la transformación del modelo operativo y la maximización del crecimiento y la ejecución en el negocio principal se perfilan como imperativos estratégicos para los próximos cinco años. La inteligencia artificial (IA) se encuentra firmemente en el centro de atención como catalizador de ambos aspectos: el 78 % de los ejecutivos cree que la IA duplicará los niveles de eficiencia en los próximos cinco años, y algunos apuntan incluso a un impacto positivo aún mayor. Además, la recapacitación y la reorientación de la fuerza laboral que utiliza la inteligencia artificial son igualmente fundamentales. La creación de nuevos factores diferenciadores también obtiene una buena calificación, y el conocimiento profundo de los clientes se sitúa por delante de la calidad de la red como factor clave —y constituye otro ámbito en el que la inteligencia artificial puede mejorar las capacidades—.

Mientras tanto, el crecimiento de los servicios complementarios a través de nuevos modelos de negocio está cobrando cada vez más importancia en la agenda de las juntas directivas. Este año, el 50 % de los ejecutivos señala los servicios no esenciales como uno de los principales impulsores del crecimiento, lo que representa un aumento respecto al 34 % registrado en 2024. Entre los servicios clave que se incluyen se encuentran la nube soberana, la ciberseguridad y la IA como servicio, además de sectores ya consolidados como la televisión y los servicios financieros. Para algunos, revisar las estrategias de activos es fundamental, y las oportunidades de consolidación son una prioridad. Dicho esto, la percepción del sector está cambiando y se está alejando de una mentalidad de «pocos activos»: las expectativas de una separación total entre la red y los servicios en todo el sector son más moderadas que antes, dado el potencial aumento de los perfiles de riesgo para las entidades separadas4.


Contamos con una estrategia de IA basada en tres perspectivas: qué puedo desarrollar con la IA, cómo puedo alcanzar la excelencia comercial y cómo puedo mejorar la productividad.

El camino hacia la transformación está plagado de obstáculos

El impulso hacia nuevos niveles de eficiencia, respaldado por modelos operativos y de negocio innovadores, es evidente; sin embargo, los ejecutivos se enfrentan a desafíos persistentes que frenan el ritmo de la transformación. Las restricciones presupuestarias (54 %) y la falta de habilidades (43 %) son los principales obstáculos, pero también destacan la falta de alineación entre la tecnología y la estrategia empresarial, así como la falta de claridad en torno a una «estrella polar» estratégica. El primero subraya la importancia de garantizar que la adopción de la IA esté claramente vinculada a mejores resultados empresariales, mientras que el segundo señala la fluidez de las visiones estratégicas, en las que entran en juego diversas hipótesis sobre la estructura organizativa y del mercado, desde perspectivas de transformación de «empresa de telecomunicaciones a empresa tecnológica» hasta supuestos de infraestructura con pocos activos.

La confianza en la resolución de estos problemas es, en algunos casos, limitada. La capacidad para atraer al mejor talento sigue siendo motivo de preocupación: solo el 31 % de los ejecutivos cree que el sector de las telecomunicaciones será uno de los más atractivos para los empleados dentro de cinco años. También existen dudas sobre si las empresas de telecomunicaciones podrán diferenciarse de manera significativa durante ese mismo período, lo que sugiere que es necesario ajustar aún más las perspectivas estratégicas, especialmente a medida que surgen nuevas oportunidades de crecimiento en el ámbito de la infraestructura soberana y de IA.

La monetización de los mercados adyacentes también requerirá un cambio de mentalidad: la mayoría considera que el enfoque para el crecimiento de los ingresos no principales dentro de cinco años será radicalmente diferente al del pasado. En conjunto, estas perspectivas sobre el futuro del sector sugieren que las empresas de telecomunicaciones deben avanzar mucho más en lo que respecta a ofrecer propuestas de valor diferenciadas, ya sea para los clientes, los socios o los empleados.

La situación del sector de las telecomunicaciones dentro de cinco años

31 %
31 %
Los ejecutivos de alto nivel que consideran que las telecomunicaciones serán uno de los sectores más atractivos para trabajar.
37%
37%
Los ejecutivos de alto nivel que consideran que las empresas de telecomunicaciones no podrán diferenciarse significativamente unas de otras.
55 %
55 %
Los ejecutivos de alto nivel que consideran que el enfoque para el crecimiento de los ingresos no esenciales será radicalmente diferente al del pasado.
Creo que todos necesitan más talento y más habilidades. Gran parte de nuestros problemas se deben a 20 años de deuda tecnológica acumulada en la organización: una infraestructura de IT que se ha ido improvisando y remendando a la fuerza.

Avanzar con mayor confianza hacia el futuro

Para los equipos directivos de las empresas de telecomunicaciones, la pregunta ya no es si el sector cambiará, sino hasta qué punto pueden moldear ese cambio de manera deliberada. Los ganadores serán aquellos que logren transformar la inversión en inteligencia artificial en una ventaja para su modelo operativo, conviertan el conocimiento sobre los clientes en valor medible y tomen decisiones más audaces —aunque más selectivas— sobre hacia dónde crecer más allá de la conectividad tradicional.


Cinco preguntas que los líderes del sector de las telecomunicaciones deben plantear en la sala de juntas

  1. ¿En qué aspectos puede la IA modificar sustancialmente su estructura de costos y la experiencia del cliente, y qué cambios en el modelo operativo son necesarios para aprovechar ese valor?
  2. ¿Qué sectores de la fuerza laboral deben recibir capacitación adicional, ser reestructurados o sustituidos para respaldar la próxima fase de la transformación?
  3. ¿En qué aspectos cuenta usted con un derecho diferenciado al juego más allá de la conectividad, y cómo puede potenciarlo y mantenerlo?
  4. ¿Cuáles son los activos verdaderamente esenciales en un mundo de infraestructura digital, nube soberana y demanda de IA?
  5. ¿Cómo medirá el progreso más allá del crecimiento de los ingresos —incluida la agilidad empresarial, la relevancia en el ecosistema, la preparación del talento y la creación de valor para el cliente?

Teniendo en cuenta estas preguntas —y considerando los cinco imperativos estratégicos sobre los que los líderes coinciden en que deben actuar con determinación—, las empresas de telecomunicaciones deben tener presentes las siguientes medidas a la hora de aprovechar al máximo las oportunidades de transformación que se avecinan.


Reestructurar el modelo operativo

A partir de ahora, la mejora de los modelos operativos ocupará una parte significativa del tiempo y la atención de los líderes. A medida que las empresas de telecomunicaciones avancen en sus estrategias de talento, será importante encontrar un equilibrio entre el reciclaje profesional y la captación de nuevo talento. Si bien los puestos de atención al cliente, junto con las funciones de redes y de IT, son prioridades claras para el desarrollo de nuevas capacidades, los ejecutivos no pueden pasar por alto la necesidad de reorientar de manera más eficaz las actividades de la fuerza laboral en todas las funciones corporativas. De cara al futuro, los puestos de liderazgo deben adoptar activamente nuevas competencias, mientras que las estructuras organizativas deben adaptarse para garantizar que la reingeniería de procesos se lleve a cabo a gran escala.

Llevar a cabo los servicios principales del negocio

Es evidente que existen grandes expectativas respecto a las capacidades transformadoras de la IA, pero la presión para obtener resultados va en aumento, y muchos ejecutivos consideran que los procesos centrados en la IA se convertirán en la norma durante ese mismo período. Para cumplir con estas expectativas, priorice el impacto de la IA agente en la red junto con los casos de uso más consolidados en el área de atención al cliente, allanando el camino para reducciones en los gastos operativos (OPEX) que constituirán un complemento esencial para los futuros compromisos de inversión en capital (CAPEX). La capacidad de cuantificar el alcance de la incorporación de agentes de proceso —tanto dentro de cada línea de negocio como entre ellas— será fundamental a corto plazo si se desea que la inteligencia artificial genere mejoras al ritmo y a la escala que prevén los líderes de la industria.

Diferenciar el posicionamiento y las capacidades

Los líderes del sector de las telecomunicaciones ahora consideran que un conocimiento más profundo del cliente y las habilidades basadas en software son factores de diferenciación más importantes que la calidad de la red, a medida que la IA агенcia redefine el horizonte de la personalización del servicio. Para destacar en el mercado, es necesario seguir desarrollando los modelos comerciales y las estrategias de ventas a fin de maximizar la conversión de la información sobre los clientes en un valor inmediato y sostenible. A largo plazo, las «estrellas polares» estratégicas requerirán un perfeccionamiento continuo, especialmente a medida que surjan nuevas funciones en la cadena de valor para las empresas de telecomunicaciones en áreas como la ciberseguridad y la orquestación de la infraestructura de inteligencia artificial. Esto cobrará mayor importancia a medida que se vayan reduciendo las ventajas tradicionales en materia de rendimiento entre las infraestructuras competidoras y que los operadores de satélites en órbita terrestre baja (LEO) y otros proveedores de tecnologías de la información y la comunicación (TIC) amplíen sus propias propuestas de valor para los consumidores y los clientes empresariales.

Mejorar los modelos de negocio

Nuestra investigación apunta a que se está prestando cada vez más atención a las oportunidades de diversificación de ingresos. En este contexto, se valora cada vez más la capacidad de identificar nuevas oportunidades de servicio, así como de crearlas en colaboración y ofrecerlas conjuntamente con socios cuando sea pertinente. Las empresas de telecomunicaciones que logren priorizar y ejecutar con éxito estrategias de ecosistema tendrán mejores oportunidades para impulsar el crecimiento en mercados adyacentes con cadenas de valor integradas, tales como la nube soberana y la infraestructura de inteligencia artificial. La credibilidad también dependerá de la capacidad de las empresas de telecomunicaciones para adoptar un enfoque de «cliente cero», mediante el cual puedan demostrar los resultados comerciales de las nuevas tecnologías que han adoptado internamente. Por otra parte, establecer relaciones con nuevos grupos de compradores dentro de la empresa —donde los directores generales participan cada vez más en la selección de proveedores de TIC— también les ayudará a superar la percepción que tienen los clientes de que son especialistas únicamente en conectividad.


Explorar oportunidades de crecimiento inorgánico

Las actitudes de los líderes respecto a las estrategias de activos están cambiando rápidamente: las oportunidades de consolidación son ahora la prioridad principal, mientras que los ejecutivos cuestionan cada vez más las estrategias de separación de redes. A medida que surgen nuevos escenarios de consolidación, las capacidades de integración están cobrando mayor importancia, y la capacidad de hacer eco de la voz del cliente desde el inicio de una fusión es ahora fundamental para la ejecución efectiva de la operación. Esto implica dar mayor prioridad a los procesos de pedido sencillos, los servicios consistentes y los precios transparentes como principios de integración. De cara al futuro, los hiperescaladores se perfilan como socios esenciales, especialmente dado que las combinaciones de conectividad y capacidad de cómputo impulsan las decisiones de compra de las empresas, mientras que las empresas de telecomunicaciones también pueden colaborar más estrechamente con las organizaciones del sector público para ampliar las ofertas de ciberseguridad y de protección de datos soberanos.


Resumen

La industria de las telecomunicaciones se aproxima a un reajuste estratégico. El estudio «Telco of Tomorrow» muestra que la próxima generación de líderes del sector no se definirá únicamente por sus activos de red, sino por su capacidad para aprovechar la inteligencia artificial, rediseñar los modelos operativos y crear nuevas fuentes de valor más allá de la conectividad. Con base en las perspectivas de más de 90 ejecutivos del sector de las telecomunicaciones de todo el mundo, el estudio destaca un mandato claro: revitalizar el negocio principal, acelerar la transformación y forjar posiciones diferenciadas en mercados emergentes como la ciberseguridad, la infraestructura soberana y los servicios basados en IA.

Artículos relacionados

¿Cómo atraer a los consumidores conectados que buscan simplicidad y variedad?

Los consumidores buscan mayor confianza y un valor más claro en los servicios digitales para el hogar que adquieren, y los proveedores pueden satisfacer estas demandas siguiendo cinco pasos.

¿Cómo pueden las empresas de telecomunicaciones navegar por un mundo de riesgos en constante evolución?

A medida que los riesgos a los que se enfrentan los operadores de comunicaciones siguen evolucionando y ampliándose, aquí les presentamos nuestra clasificación de los 10 principales riesgos en materia de telecomunicaciones para 2026. Más información.


Acerca de este artículo

Autores

Colaboradores