
Az EY név a globális szervezetre, illetve az Ernst & Young Global Limited egy vagy több tagjára utal, amelynek mindegyike önálló jogi személy. Az angliai székhelyű Ernst & Young Global Limited nem foglalkozik ügyfelek részére történő szolgáltatásnyújtással.
Az összes eredmény megtekintése a következőre:
'
'
Nem található eredmény
Általános
Az összes megtekintésePeople
Az összes megtekintéseLegutóbbi keresések
A társadalmi egyeztetésre bocsátott tervezet alapján, a vagyonadó 2026 december 15-től új, éves kötelezettséget jelent a kiemelkedő vagyonnal rendelkező magánszemélyek és a vagyonkezelési struktúrák számára. Az első adókötelezettség alapja a tervek szerint – a belföldi illetőség vagy a vagyonkezelési adóalanyiság megszűnése eseteinek kivételével – a 2026. december 31-én fennálló vagyoni állapot, a bevallás és az adófizetés határideje 2027. augusztus 31.
Az új adó sajátossága, hogy nem néhány meghatározott vagyontárgyat terhel, hanem az adóalany teljes vagyoni helyzetéből indul ki. Ez a gyakorlatban az adó megállapítása előtt a vagyon teljes körű feltérképezését, a tulajdonosi és vagyonkezelési struktúrák elemzését, az egyes vagyonelemek törvény szerinti értékének meghatározását, valamint az értékeket, tartozásokat és levonásokat alátámasztó dokumentáció összeállítását jelenti.
Cikkünkben összefoglaljuk a vagyonadó legfontosabb tudnivalóit:
Kit érint a vagyonadó?
A vagyonadó főszabály szerint a magánszemélyek és a vagyonkezelési konstrukciók 1 milliárd forintot meghaladó nettó vagyonát terheli.
- Belföldi illetőségű magánszemély esetében az adókötelezettség a teljes belföldi és külföldi vagyonra kiterjed.
- Külföldi illetőségű magánszemélynél a magyarországi ingatlan, az ahhoz kapcsolódó vagyoni értékű jog, a magyar jog szerint létrejött gazdasági társaságban fennálló részesedés, valamint a belföldi ingatlanvagyonnal rendelkező gazdasági társaságban fennálló részesedés kerül az adó hatálya alá.
- Önálló vagyonkezelési adóalanynak minősül többek között a bizalmi vagyonkezelés keretében kezelt vagyon, a magánalapítvány, valamint az ezekkel azonos vagy hasonló rendeltetésű külföldi konstrukció. A belföldi vagyonkezelési adóalany teljes belföldi és külföldi vagyona adóköteles, a külföldi vagyonkezelési adóalanyt pedig a meghatározott magyar vagyonelemek után terheli adókötelezettség.
Az illetőség meghatározására külön szabályok vonatkoznak. A tervezet a belföldi illetőség meghatározásakor az Szja tv. szabályaiból indul ki, és külön rendelkezést tartalmaz a magyar, köztük a kettős állampolgárokra. Nem minősül ugyanakkor belföldi illetőségűnek az a magyar állampolgár, aki a tárgyév utolsó napján legalább tíz éve életvitelszerűen külföldön él. Ezt a szabályt nemzetközi egyezmények felülírhatják, azonban például az USA-ba, Egyesült Királyságba, Portugáliába költöző magyar állampolgároknak számolniuk kell ezzel a korlátozással.
A magyar állampolgársággal nem rendelkező személy, akit Magyarországon a magyar jogszabályok alapján nyilvántartásba nem vett külföldi munkáltató kiküldetés, kirendelés vagy munkaerő-kölcsönzés keretében foglalkoztat, a magyarországi munkavégzés megkezdésétől számított öt évig nem minősül belföldi illetőségűnek, azaz eddig mentesülhet a vagyonadó alól.
Mi számít bele a vagyonba?
Az adó tárgyi köre teljeskörű. Az ingatlanok mellett ide tartozik többek között a készpénz és a számlapénz, az értékpapír és más befektetés, a társasági részesedés, a követelés, a kriptoeszköz, a visszavásárlási értékkel rendelkező biztosítás, a befektetési nemesfém, a vagyoni értékű jog, valamint a nagy értékű ingó vagyontárgy is.
A személyes használatot szolgáló, valamint az ingatlan rendeltetésszerű használatához szokásosan szükséges berendezési és felszerelési tárgyakat főszabály szerint nem kell figyelembe venni. Kivételt képez a 3 millió forint egyedi értéket meghaladó műtárgy, gyűjtemény és ékszer, valamint a 10 millió forint egyedi értéket meghaladó jármű. A vállalkozási vagy őstermelői tevékenységhez kapcsolódó, illetve költségként elszámolt ingó dolgok teljes értéke ugyanakkor az adóalap része.
A megfelelően igazolt, ténylegesen fennálló tartozások csökkenthetik az adóalapot. Belföldi illetőségű adóalanynál a törvényben meghatározott jogcímen és megfelelő okirattal igazolt tartozások vehetők figyelembe. Külföldi illetőségű adóalany esetében ennél szűkebb a szabály: csak az adóköteles magyar vagyonelem megszerzéséhez, létesítéséhez, fenntartásához vagy értéknövelő beruházásához közvetlenül kapcsolódó tartozás vonható le.
A családi vagyon megosztása is számít
Közös tulajdon esetén a vagyonelemet főszabály szerint a tulajdoni hányad arányában kell figyelembe venni. Házastársi közös vagyonnál elsődlegesen a házassági vagyonjogi szerződés és a házastársak egymás közötti megállapodása irányadó. Bizonyos, valamelyik házastárs nevéhez rendelten nyilvántartott vagyonelemeknél a házastársak választhatnak az egyik félnél történő teljes figyelembevétel és az 50-50 százalékos megosztás között; ehhez azonos tartalmú nyilatkozat szükséges. Más közös vagyonelemek főszabály szerint fele-fele arányban kerülnek a házastársak adóalapjába.
A kiskorú gyermek vagyonát - az örökölt, a saját keresményként szerzett és az ezek helyébe lépő vagyonelemek kivételével - a szülői felügyeleti jogot gyakorló szülő adóalapjában kell figyelembe venni. Közös szülői felügyelet esetén e vagyon a szülők között egyenlő arányban oszlik meg. Az említett kivételek a kiskorú saját adóalapjába tartoznak.
Mennyi az adó?
Az 1 milliárd forintos értékhatár feletti nettó vagyonrész képezi az adóalapot. Az adó mértéke az adóalap
- 100 milliárd forintot meg nem haladó része után évi 1 százalék,
- az ezt meghaladó rész után 1,5 százalék.
A fizetendő adóból levonható többek között az adóköteles ingatlan után megfizetett helyi adó, az adóköteles gépjármű után megfizetett gépjárműadó, valamint az ezekhez hasonló külföldi adó. A fizetendő adót csökkenti továbbá a vagyonelem értékének meghatározásához a törvény szerint kötelezően igénybe vett független szakértői, értékelői vagy cégértékelési szolgáltatás ténylegesen megfizetett, számlával igazolt díjának 50 százaléka, évente legfeljebb 2 millió forintig.
Nemzetközi szerződés alapján a másik államban adóztatható, Magyarország által mentesítendő külföldi vagyonelemre jutó adót nem kell megfizetni. Ha az alkalmazandó egyezmény megengedi, a mentesített külföldi vagyon értéke a többi vagyonra jutó adó kulcsának meghatározásánál figyelembe vehető.
Az adóalany a bevallásában arról is rendelkezhet, hogy a ténylegesen megfizetett vagyonadó 5 százalékát a Nemzeti Együttműködési Alap javára számolják el.
A kulcskérdés: mennyit ér a vagyon?
A vagyonadó gyakorlati alkalmazásának egyik legfontosabb része az értékelés. A tervezett szabályozás vagyonelemenként részletes értékelési módszereket határoz meg; ha valamely vagyonelemre nincs külön szabály, a tárgyév utolsó napján fennálló szokásos piaci érték az irányadó.
Egy bankszámla vagy sok tőzsdei eszköz értéke viszonylag egyszerűen meghatározható. Egy családi vállalkozásban fennálló részesedés, egy külföldi ingatlan, egy nagy értékű ingóság vagy egy összetett vagyonkezelési struktúra értékelése már jóval több adatot és szakmai mérlegelést igényel.
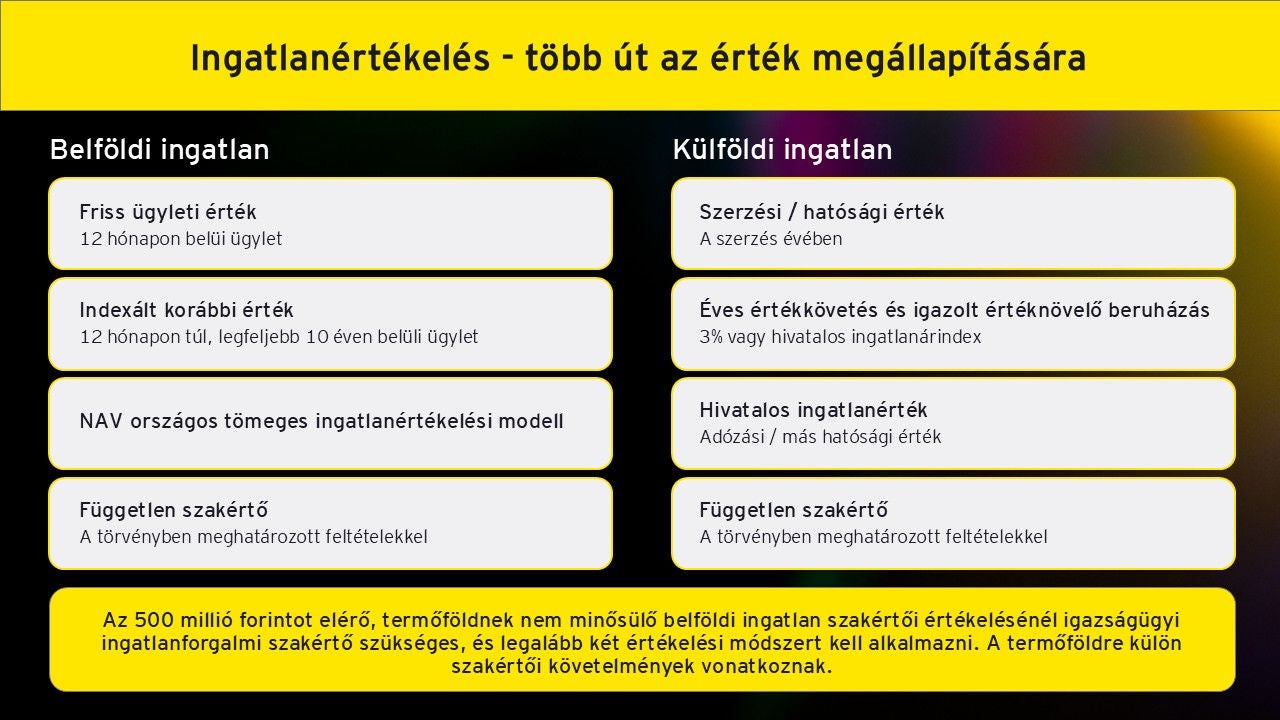
Belföldi ingatlannál elsőként a 12 hónapon belüli ügyleti értéket kell vizsgálni. Ennek hiányában legfeljebb tíz éven belüli korábbi ügyleti érték alkalmazható megfelelő indexálással. Lakás és termőföld esetében a törvény külön meghatározott hivatalos ármutatókra épít; más ingatlanoknál az adott ingatlantípusra alkalmazható, KSH-adatok alapján meghatározott árindex szolgálhat az indexálás alapjául. Ha ezekből nem állapítható meg az érték, a NAV országos tömeges ingatlanértékelési modelljének értéke, illetve a törvényben meghatározott feltételekkel független szakértői értékelés alkalmazható.
Külföldi ingatlannál a szerzés évében a szerzési ügyleti vagy hatósági értékből kell kiindulni. A későbbi években az előző évi érték az adózó választása szerint évi 3 százalékkal vagy az adott ingatlantípusra alkalmazható, hivatalosan közzétett külföldi ingatlanárindex változásával módosítható. Ha ez nem alkalmazható, külföldi adózási vagy más hivatalos ingatlanérték, végső soron pedig független szakértői értékelés használható.
Ingó vagyontárgynál a szokásos piaci értékből kell kiindulni. Elsődlegesen a 12 hónapon belüli, független felek közötti megszerzés ellenértéke alkalmazható; ennek hiányában összehasonlítható ingó dokumentált értékesítési, árverési vagy kínálati ára, majd az aktuális piaci értéket kifejező biztosítási érték vehető figyelembe. Az érték megfelelő független szakértői értékelés alapján is meghatározható.
Társasági részesedések: a saját tőke és a jövedelemtermelő képesség is számít
A tőzsdén jegyzett, illetve a szabályozott piacon kívüli forgalomban rendszeresen kereskedett társasági részesedéseket főszabály szerint piaci árfolyam alapján kell értékelni.
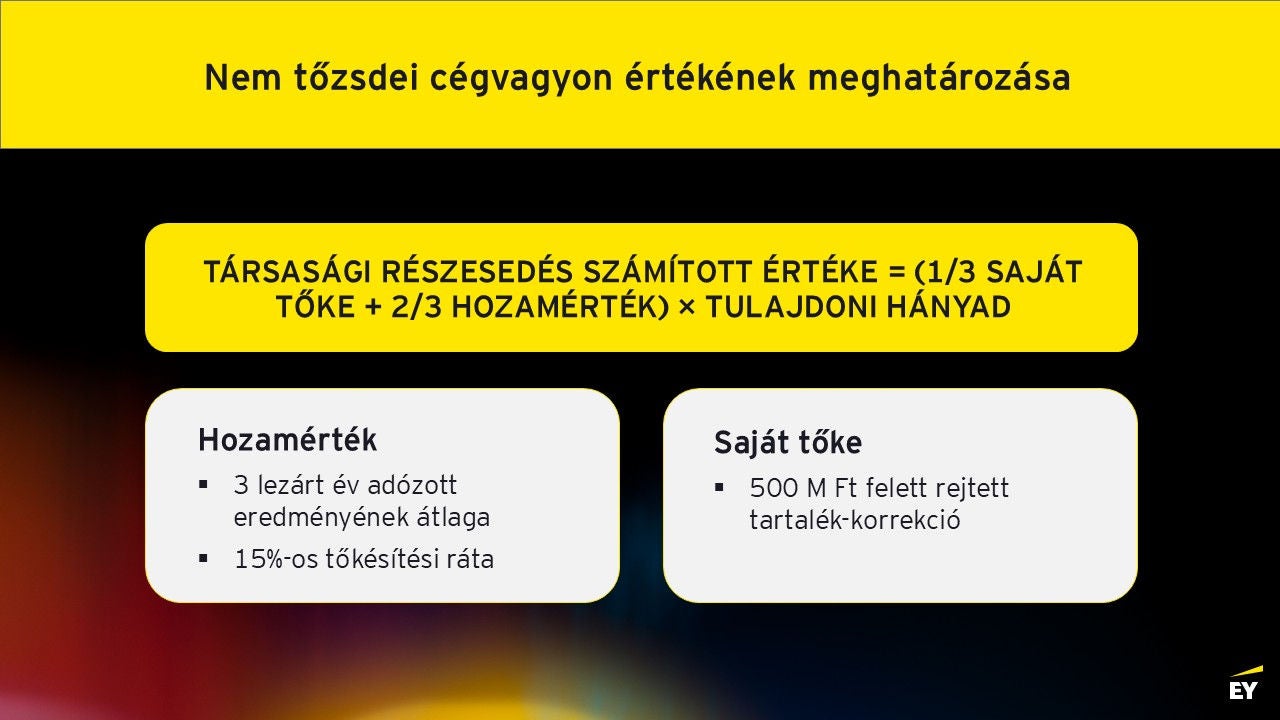
A nem jegyzett és rendszeresen nem kereskedett társasági részesedés értéke főszabály szerint a társaság saját tőkéjének egyharmados és a jövedelemtermelő képességet kifejező hozamértékének kétharmados súlyozott átlaga, a tulajdoni hányad figyelembevételével. A hozamérték számítása az utolsó három lezárt üzleti év adózott eredményének átlaga és – belföldi társaságok esetében – 15 százalékos tőkésítési ráta alapján történik. (Ez utóbbi azt jelenti, hogy az az összeg lesz a hozamérték, amelynek 15 százaléka megegyezik az utolsó három lezárt üzleti év adózott eredményének átlagával).
Ha a társaság utolsó lezárt üzleti évi beszámolója szerinti saját tőkéje nem haladja meg az 500 millió forintot, a saját tőke értékét a legutolsó beszámoló adatai alapján kell figyelembe venni. 500 millió forint felett a saját tőkét korrigálni kell az ingatlanokban, részesedésekben és értékpapírokban meglévő, a törvény szerint meghatározott rejtett tartalékokkal. (A rejtett tartalék az adott eszköz könyvértéke és piaci értéke közötti, független könyvvizsgáló által jóváhagyott különbözet az adott eszköz jövőbeni értékesítéséhez várhatóan kapcsolódó nyereségadóval csökkentve. A tervezet a piaci érték helyett a vagyonadó törvény szerinti érték figyelembe vételét is lehetővé teszi.)
Az 500 millió forintot meghaladó saját tőkéjű belföldi társaságoknak a rejtett tartalékok meghatározásához szükséges, könyvvizsgáló által felülvizsgált adatokról a beszámoló elfogadását követő 30 napon belül tájékoztatniuk kell a tulajdonosi jogokat gyakorló személyeket és a NAV-ot. Ha cégértékelésre kerül sor, a belföldi társaságnak az értékeléshez szükséges adatokat az értékelő kérésére 30 napon belül rendelkezésre kell bocsátania.
A tervezet szerint kisebbségi részesedések esetén a vagyonadó alapjául szolgáló érték a fenti módszerrel meghatározott érték 25%-ával, ha a kisebbségi részesedés nem éri el a 33%-ot, akkor pedig 30%-ával csökkenthető.
Ha a szükséges beszámolóadatok részben vagy egyáltalán nem állnak rendelkezésre, illetve a rendelkezésre álló adatok a társaság működési körülményei vagy a részesedéshez kapcsolódó külön jogok és kötelezettségek miatt nem alkalmasak a részesedés vagyoni értékének meghatározására, független cégértékelő által megállapított cégérték vehető figyelembe. A holdingvállalkozásokra, az újonnan alapított társaságokra, a kisebbségi részesedésekre és más sajátos esetekre külön értékelési szabályok vonatkoznak.
Vagyoni értékű jogok és opciók
A tervezett szabályozás részletesen kezeli az olyan vagyoni értékű jogokat, mint a haszonélvezet, a használati jog, a földhasználat, az üzembentartói jog vagy az építményi jog. E jogok értékét főszabály szerint az illetéktörvény szabályai alapján kell meghatározni, míg az építményi jog esetében a szokásos piaci érték az irányadó.
Az opciós és hasonló jogok értékelése többlépcsős rendszerben történik: elsődlegesen piaci ár, ennek hiányában pénzügyi intézményi érték, összehasonlítható ügylet vagy független szakértői értékelés alkalmazható. Az adóalapban az opció szokásos piaci értéke és a törvény szerint meghatározott belső értéke közül a magasabb összeget kell figyelembe venni. A szabályozás külön rendelkezik az opciós kötelezettek által elszámolható tartozásokról, valamint kizárja bizonyos, személyes teljesítménytől függő vagy már más eszköz értékében megjelenő opciók figyelembevételét. A cél, hogy az adóalap a jogok valós gazdasági értékét tükrözze.
A vagyonkezelési konstrukciók adóztatása
Önálló vagyonkezelési adóalanynak minősül a bizalmi vagyonkezelési jogviszony alapján kezelt vagyon, a magánalapítvány, valamint az ezekkel azonos vagy hasonló rendeltetésű, nem magyar jog alapján létrejött konstrukció. E vagyon adóztatása elkülönül a vagyonrendelő, a vagyonkezelő, az alapító, a csatlakozó és a kedvezményezett saját vagyonának adóztatásától.
Belföldi vagyonkezelési adóalany a magyar jog alapján létrejött konstrukció, továbbá az a külföldi konstrukció is, amelynek tényleges irányítási helye Magyarországon van. A tényleges irányítási helyének meghatározásakor azt kell vizsgálni, hogy hol hozzák meg ténylegesen a vagyonkezelési adóalany működésének egészére vonatkozó meghatározó stratégiai, irányítási és gazdasági döntéseket, önmagában a döntések formális jóváhagyásának, dokumentálásának vagy végrehajtásának helye nem meghatározó.
A belföldi vagyonkezelési adóalany adókötelezettsége a teljes belföldi és külföldi vagyonára kiterjed. A külföldi vagyonkezelési adóalanyt a magyarországi ingatlan, az ahhoz kapcsolódó vagyoni értékű jog, a magyar társasági részesedés, valamint a belföldi ingatlanvagyonnal rendelkező társaságban fennálló részesedés után terheli adó. Ha a vagyonkezelési adóalany belföldi minősége év közben megszűnik, adókötelezettségét a belföldi minőség megszűnését megelőző napon fennálló vagyoni állapot alapján kell megállapítani.
Különös figyelemmel kell lenni azon vagyonkezelési adóalanyok eseteire, melyek a jogszabálytervezet alapján kapcsoltnak minősülnek.
A kapcsolt vagyonkezelési adóalanyok az 1 milliárd forintos értékhatárt tárgyévenként együttesen csak egy alkalommal alkalmazhatják. Kapcsoltságot eredményezhet többek között az azonos vagyonrendelő, a vagyonrendelők hozzátartozói kapcsolata vagy kapcsolt vállalkozási viszonya. Az értékhatár a kapcsolt adóalanyok között megosztható, ehhez azonban azonos tartalmú nyilatkozat szükséges; ennek hiányában a tervezet alapján a törvény a vagyonkezelési adóalanyok létrejöttének sorrendje szerint osztja fel az értékhatárt.
A vagyonkezelési adóalanyoknak a törvényben meghatározott esetekben 30 napon belül bejelentést kell tenniük a NAV-hoz, és a bejelentés részeként többek között az azonosításukhoz, illetőségük megítéléséhez, képviseletükhöz, valamint a vagyonrendelők azonosításához szükséges adatokat is közölniük kell.
A nemzetközi struktúráknál külön vizsgálandók az adózási szempontból átlátható szervezetek. Ha egy partnership vagy más hasonló konstrukció az irányadó jog alapján adózási szempontból átlátható, a rendelkezésére álló vagyon nem önállóan, hanem közvetlenül a tagoknál vagy más résztvevőknél veendő figyelembe.
A vagyonkezelési adóalany adóalapjának megállapítása vagyonelemenként kell, hogy történjen a tervezet értékelési módszereinek megfelelően.
A megértés után a vagyonleltár az első valódi feladat
A felkészülés megértés utáni első lépése annak meghatározása, hogy pontosan milyen vagyon tartozik az adó hatálya alá. Ehhez át kell tekinteni az adóügyi illetőséget, a közvetlen és közvetett tulajdonosi viszonyokat, a külföldi vagyonelemeket, a házastársi és családi vagyon megosztását, valamint a bizalmi vagyonkezelési, alapítványi és más nemzetközi struktúrákat.
Ezt követi a teljes vagyonleltár összeállítása. Minden vagyonelemet sorra kell venni, majd hozzá kell rendelni a megfelelő értékelési szabályt, azonosítani kell a levonható tartozásokat, a szükséges adatszolgáltatásokat, valamint azokat az eszközöket, amelyeknél szakértői vagy cégértékelési munka válhat szükségessé. A feladat természetéből adódóan az adózási, értékelési, számviteli, nemzetközi adózási és jogi szempontok szorosan összekapcsolódnak.
Hogyan valljuk be az adót?
A vagyonadót a tárgyévet követő év augusztus 31-éig önadózással kell megállapítani, bevallani és megfizetni. Bevallási kötelezettség csak akkor keletkezik, ha az adott évre ténylegesen fizetendő vagyonadó van. A bevallást és az adókötelezettség teljesítéséhez kapcsolódó ügyintézést elektronikusan kell teljesíteni, az értékelést, a tartozásokat és az adócsökkentő tételeket alátámasztó iratokat pedig meg kell őrizni.
Ha az adó egyösszegű megfizetése a likviditási helyzetre tekintettel aránytalanul súlyos terhet jelentene, a NAV kérelemre fizetési halasztást vagy részletfizetést engedélyezhet legfeljebb 12, kivételesen legfeljebb 24 hónapra.
Fontos megjegyezni, hogy a törvény általános adóelkerülés-ellenes szabályt is tartalmaz. Az olyan értékmeghatározás vagy jogügylet, amelynek célja az értékelési vagy adóalap-megállapítási szabályok megkerülése, nem tekinthető rendeltetésszerű joggyakorlásnak. Ezért a vagyon struktúrájának átalakítása csak valós gazdasági vagy az adókötelezettségtől független, érdemben igazolható okok mellett kezelhető biztonságosan.
Mire érdemes most koncentrálni?
Az első értékelési időpont 2026. december 31. Ezért már most célszerű meghatározni, hogy az érintett személy vagy vagyonkezelési struktúra az adó hatálya alá tartozik-e, összeállítani a vagyonleltárt, tisztázni a családi és vagyonkezelési struktúrák kezelését, azonosítani a problémás vagy külön értékelést igénylő eszközöket, bekérni a társaságoktól szükséges adatokat, összegyűjteni az alátámasztó dokumentumokat, és előzetesen kiszámítani az adókötelezettséget.
A vagyonadó így nem egyszerűen egy új adónem. Az összetettebb vagyoni struktúrákkal rendelkező magánszemélyek és vagyonkezelési konstrukciók számára adózási, értékelési és dokumentációs projektet jelent, amelynek minősége nagyrészt azon múlik, hogy a teljes vagyoni helyzet feltérképezése, az adatgyűjtés és az értékelés mennyire rendezett módon történik meg már az első évben.
Hogyan támogatja az EY a felkészülést?
Az EY vagyonadó-szolgáltatásai a teljes folyamatot egy rendszerben kezelik. A támogatás az új szabályok értelmezésétől és a vagyonleltár összeállításától az összetett vagyonelemek értékelésén és az adókötelezettség felmérésén át a vagyon struktúrájának jogszerű áttekintéséig és rendezéséig, valamint a bevallás és az alátámasztó dokumentáció elkészítéséig terjed.
A pénzügyi eszközök körében a feladat magában foglalja többek között a nyugdíjcélú megtakarítások, hosszú távú befektetések, befektetési alapok, kriptoeszközök és más pénzügyi eszközök áttekintését és értékelését. Az ingatlanoknál a belföldi és külföldi lakó-, kereskedelmi és befektetési célú ingatlanok adatai, értéke és tulajdonosi viszonyai kerülnek fókuszba. Az üzleti részesedéseknél a társasági adatok, a rejtett tartalékok, a hozamérték és a tulajdoni hányad megfelelő meghatározása igényelhet külön szakértelmet.
Az összetett vagyoni helyzetek kezelése több szakterület összehangolt munkáját igényli. A hazai és nemzetközi adózási, értékelési és strukturálási szakértelem mellett ezért a teljes folyamat projektmenedzsmentje is fontos: egy helyen kell kezelni a szükséges adatokat, értékeléseket, szakértői munkákat, nyilatkozatokat és dokumentációt.
Hogyan tud az EY segíteni?
A vagyonadóval kapcsolatos támogatásunk négy pillére:
Hogyan
segíthet
az EY?
Napirenden a valódi kérdések
A helyes üzleti döntésekhez hiteles és megbízható információkra van szükség. Értesüljön az aktuális témáról hírlevelünkből.