EY si riferisce all'organizzazione globale, e può riferirsi a una o più delle società membri di Ernst & Young Global Limited, ciascuna delle quali è un'entità legale separata. Ernst & Young Global Limited, una società britannica a responsabilità limitata, non fornisce servizi ai clienti.
Ricerche recenti

Dopo la tappa romana, il 25 giugno l’EY Tax Talk è giunto a Milano, confermandosi come un prezioso momento di confronto tra professionisti, imprese e istituzioni sui principali temi di attualità fiscale. In un contesto caratterizzato da crescente complessità normativa, trasformazioni geopolitiche e innovazione tecnologica, l’appuntamento ha fornito una lettura integrata delle principali sfide che incidono sulle scelte strategiche delle aziende, dalla riforma fiscale ai trend internazionali, fino all’impatto dei dazi, alle verifiche fiscali e al ruolo sempre più centrale della tecnologia.
L’evoluzione della funzione fiscale
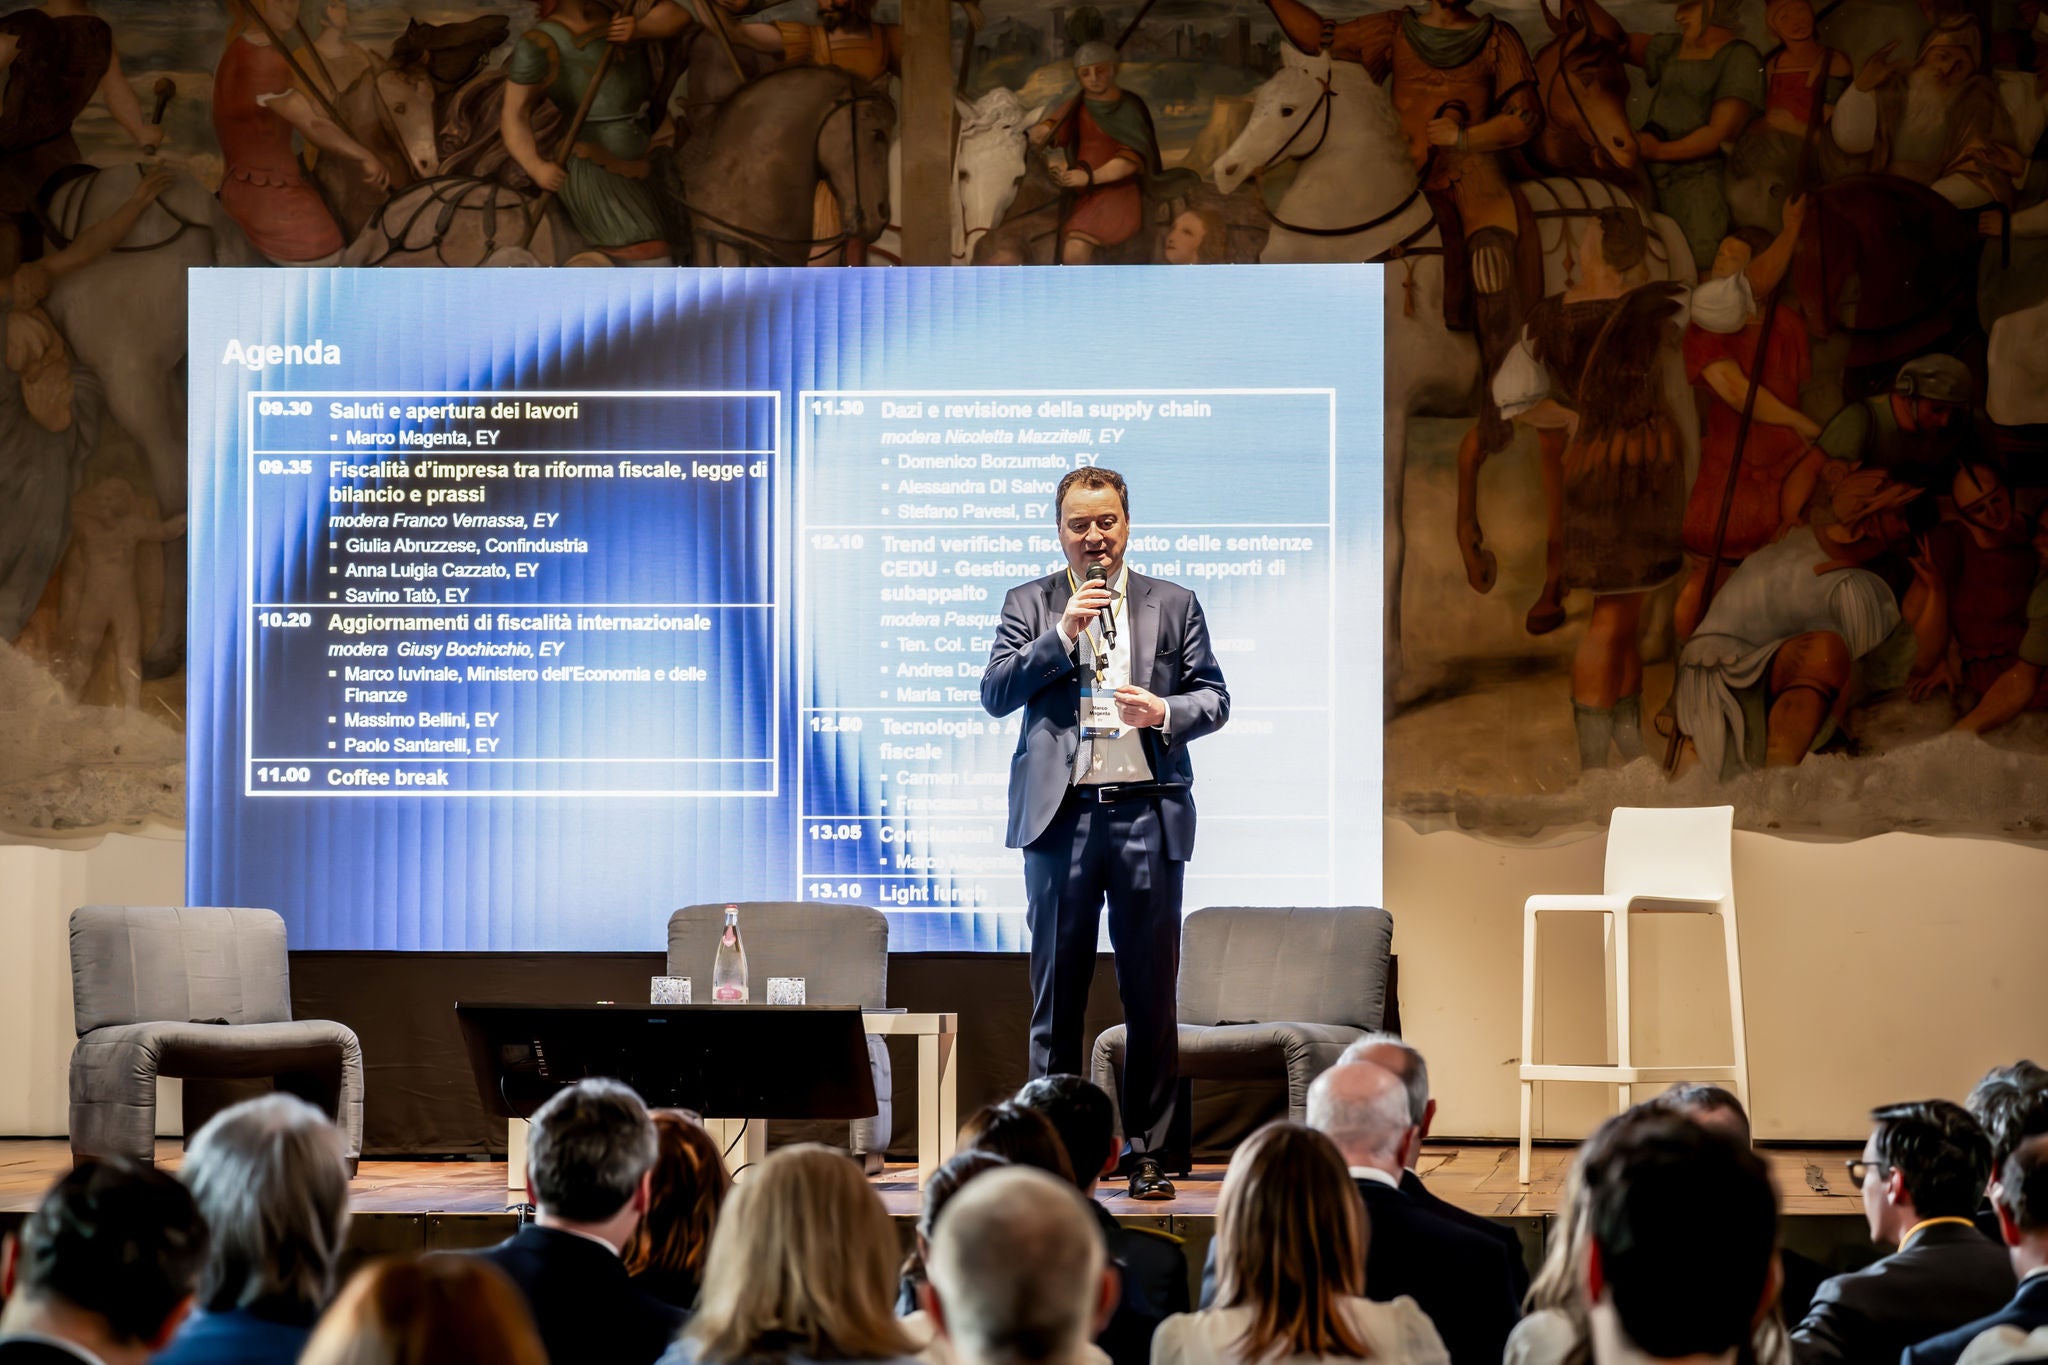
(L’introduzione di Marco Magenta)
Ad aprire i lavori è stato Marco Magenta, Tax Managing Partner di EY Italia, che ha introdotto la mattinata ringraziando relatori e partecipanti e sottolineando il valore del dialogo tra professionisti, imprese e istituzioni, tratto distintivo dell’EY Tax Talk. Un confronto che, ha evidenziato, rappresenta una componente essenziale del ruolo del fiscalista, chiamato a operare su tematiche comuni da prospettive differenti e a gestire una complessità crescente, anche alla luce dell’impatto della tecnologia. In questo contesto, Magenta ha posto l’attenzione sul duplice effetto dell’innovazione digitale: da un lato, la progressiva riduzione del gap informativo, ulteriormente accelerata dall’intelligenza artificiale, dall’altro, un processo di disintermediazione nei rapporti tra fisco e contribuente, reso evidente dalla diffusione di strumenti come la fatturazione elettronica e la dichiarazione precompilata. Un’evoluzione che, ha concluso, rende sempre più centrale la capacità di analisi critica e rafforza il valore del confronto tra operatori, anche alla luce di nuovi trend di verifica caratterizzati da un livello crescente di complessità.
Fiscalità d’impresa tra riforma fiscale, legge di bilancio e prassi
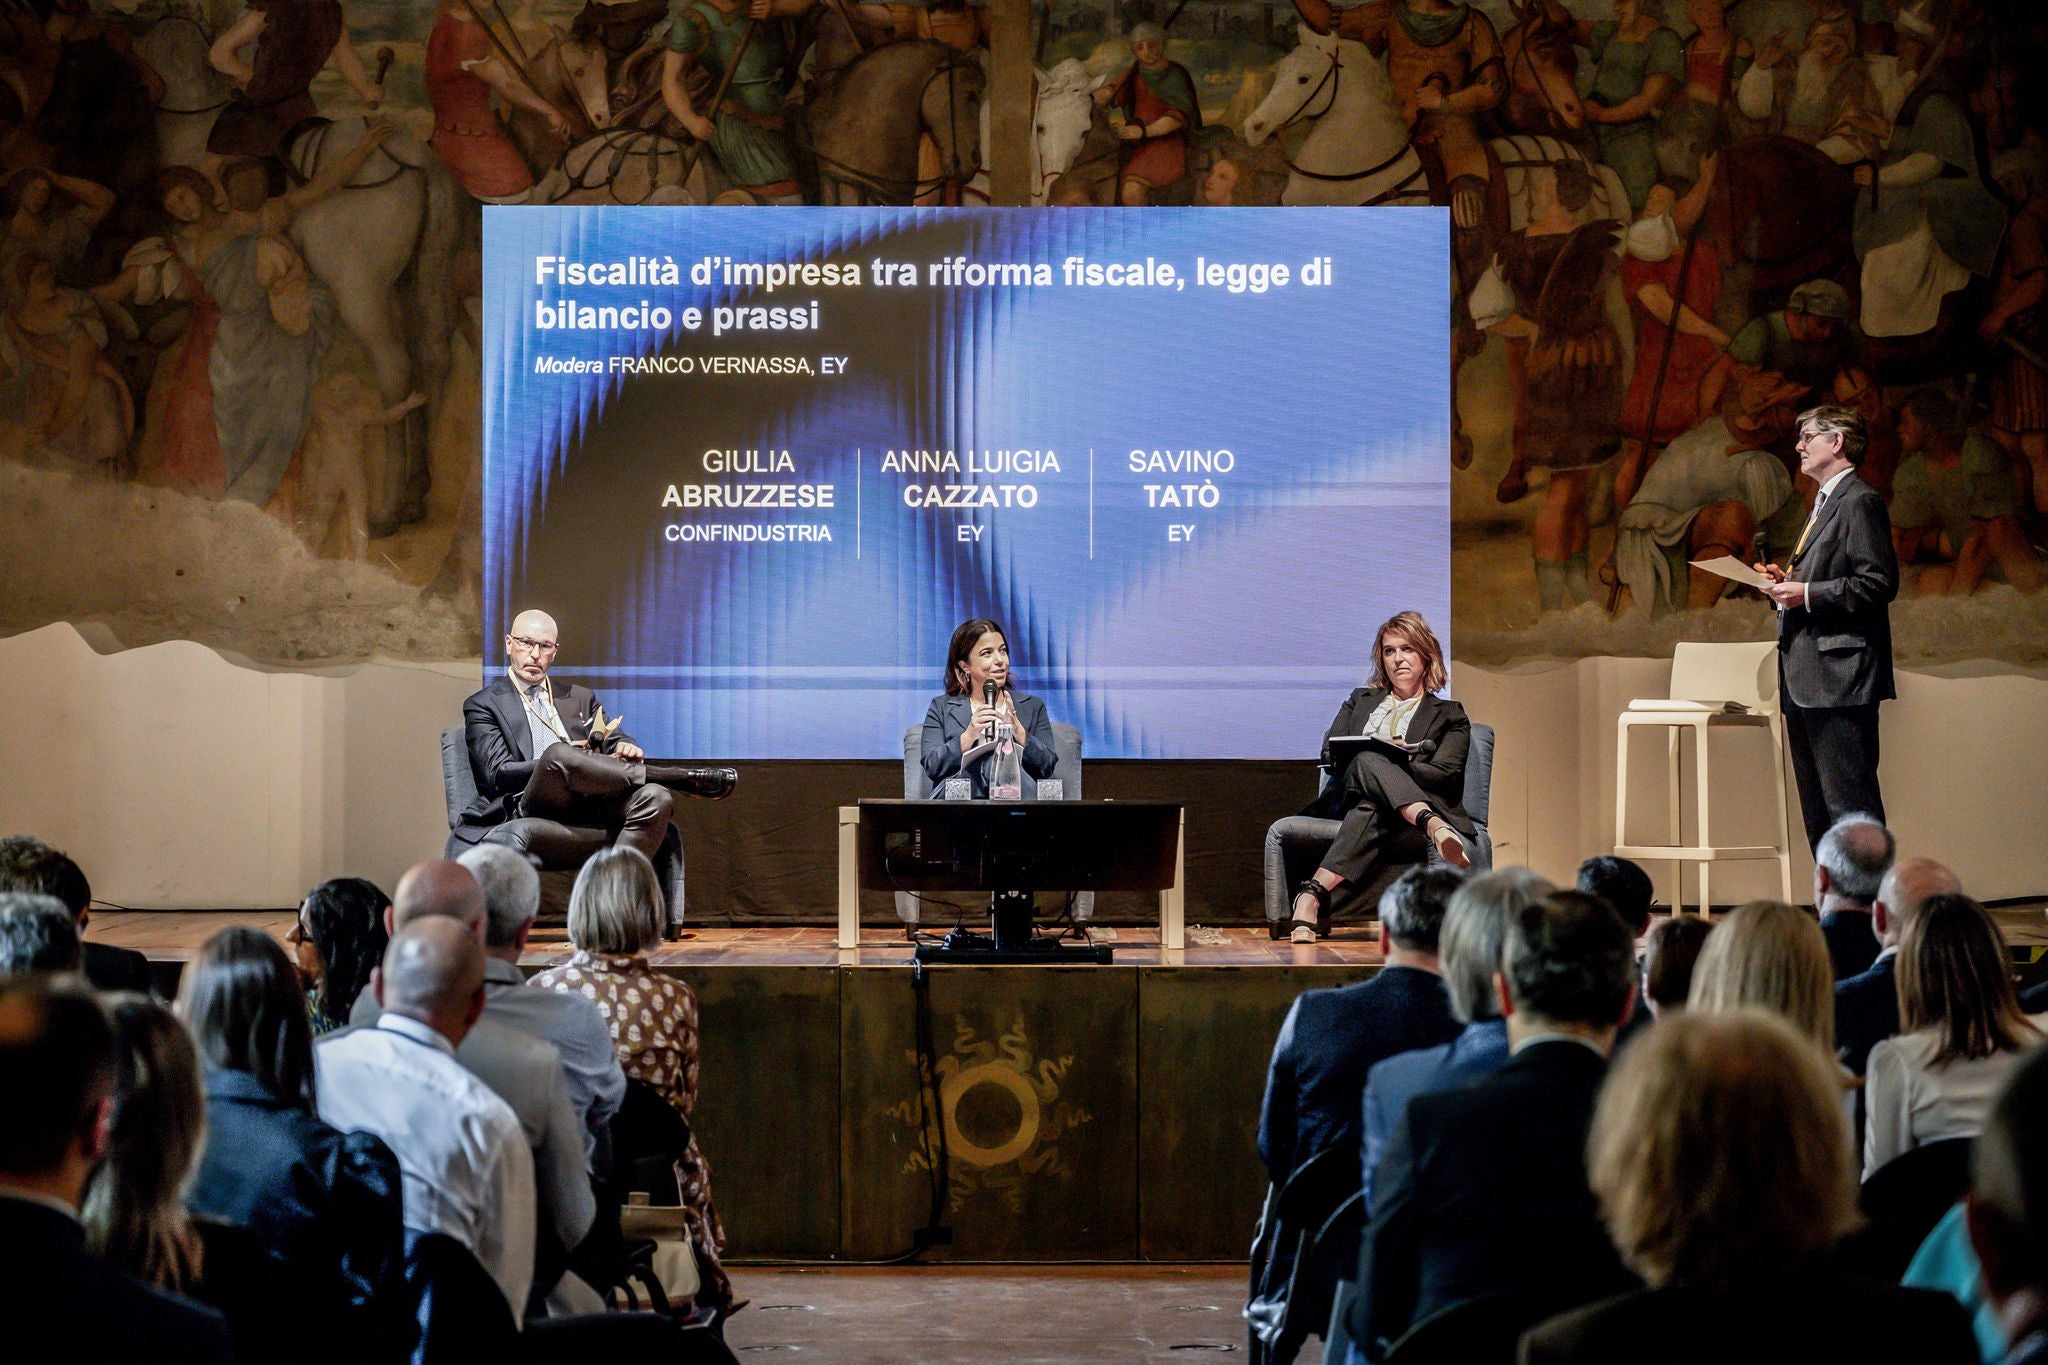
(Da sinistra verso destra: Savino Tatò, Giulia Abruzzese, Annalisa Cazzato e Franco Vernassa)
Il primo panel, moderato da Franco Vernassa, EY Italia, si è concentrato sullo stato di avanzamento della riforma fiscale e sul suo impatto operativo, con particolare attenzione al rapporto tra bilancio e reddito imponibile. Vernassa ha sottolineato la complessità del quadro normativo, caratterizzato da numerosi decreti attuativi e correttivi, evidenziando come il percorso di riforma – in via di completamento – richieda un continuo sforzo interpretativo. Da qui il focus del panel: analizzare le principali aree di disallineamento ancora presenti e individuare possibili direttrici di semplificazione, a partire dal tema della derivazione.
Nel suo intervento, Giulia Abruzzese, Direttore Politiche Fiscali di Confindustria, ha sottolineato il valore del principio di derivazione quale strumento per ancorare il reddito imponibile al bilancio, garantendo maggiore coerenza con la capacità contributiva. Tuttavia, la presenza di numerose variazioni – giustificate da esigenze antielusive o di politica economica – rischia di rendere il sistema complesso e poco armonico. I recenti correttivi, ha proseguito, rappresentano un primo passo, ma restano aperti diversi ambiti di intervento, mentre la diffusione di norme “sperimentali” continua a incidere negativamente sulla stabilità e sulla prevedibilità del quadro fiscale.
Annalisa Cazzato, EY Italia, ha approfondito il tema degli errori contabili, evidenziando come, dopo una fase di maggiore apertura, il legislatore abbia introdotto limiti più stringenti alla rilevanza fiscale delle correzioni. Le modifiche recenti hanno ridotto l’ambito applicativo e ristretto le tempistiche, riportando al centro esigenze di cautela, ma riducendo al contempo le semplificazioni operative. Il risultato è un equilibrio ancora incerto tra semplificazione e controllo. Cazzato ha inoltre affrontato il tema del beneficiario effettivo, alla luce delle più recenti pronunce della Cassazione, evidenziandone la complessità applicativa e l’assenza di una definizione univoca. L’adozione di criteri interpretativi ampi genera incertezza, soprattutto per i soggetti italiani in qualità di sostituti d’imposta, esposti a rischi sanzionatori. Da qui la necessità, nell’auspicio di un intervento normativo in tal senso, di rafforzare i presidi, anche attraverso strumenti come due diligence strutturate e meccanismi di tutela, per aumentare la certezza operativa e l’attrattività del sistema
Savino Tatò, Partner Tax, EY Italia, ha poi analizzato il tema delle operazioni straordinarie, soffermandosi sulle modifiche ai conferimenti di partecipazioni minusvalenti, che consentono la deducibilità entro limiti coerenti con il valore economico dell’operazione, prevenendo possibili abusi. Più in generale, ha precisato, la riforma introduce elementi di armonizzazione delle regole applicabili alle operazioni straordinarie (ad es. in materia di imposta sostitutiva ed in materia di riporto delle perdite), ma resta spazio per interventi ulteriori, soprattutto in ottica di incentivo alla crescita dimensionale delle imprese, anche attraverso strumenti più competitivi e misure di supporto alle operazioni di aggregazione.
Sul piano operativo, Tatò ha inoltre richiamato l’attenzione sulla gestione delle perdite fiscali, evidenziando l’elevata complessità delle nuove regole in presenza di operazioni straordinarie infragruppo. Tra i suggerimenti, l’adozione del consolidato fiscale che ad oggi risulta comunque piu’ flessibile rispetto alle regole introdotte dalla riforma, la necessità di una ricostruzione accurata della storicità delle perdite e dell’appartenenza delle varie società al gruppo, l’attenzione a cambio di controllo “indiretto” che potrebbero generare limitazioni al riporto delle perdite.
Tornando sul tema degli incentivi, Abruzzese ha infine commentato il ritorno dell’iperammortamento come parte di un più ampio processo di razionalizzazione degli strumenti agevolativi. Se da un lato la misura presenta elementi positivi, dall’altro emergono criticità legate alla complessità delle procedure e agli adempimenti richiesti, che rischiano di limitarne l’efficacia.
Aggiornamenti di fiscalità internazionale
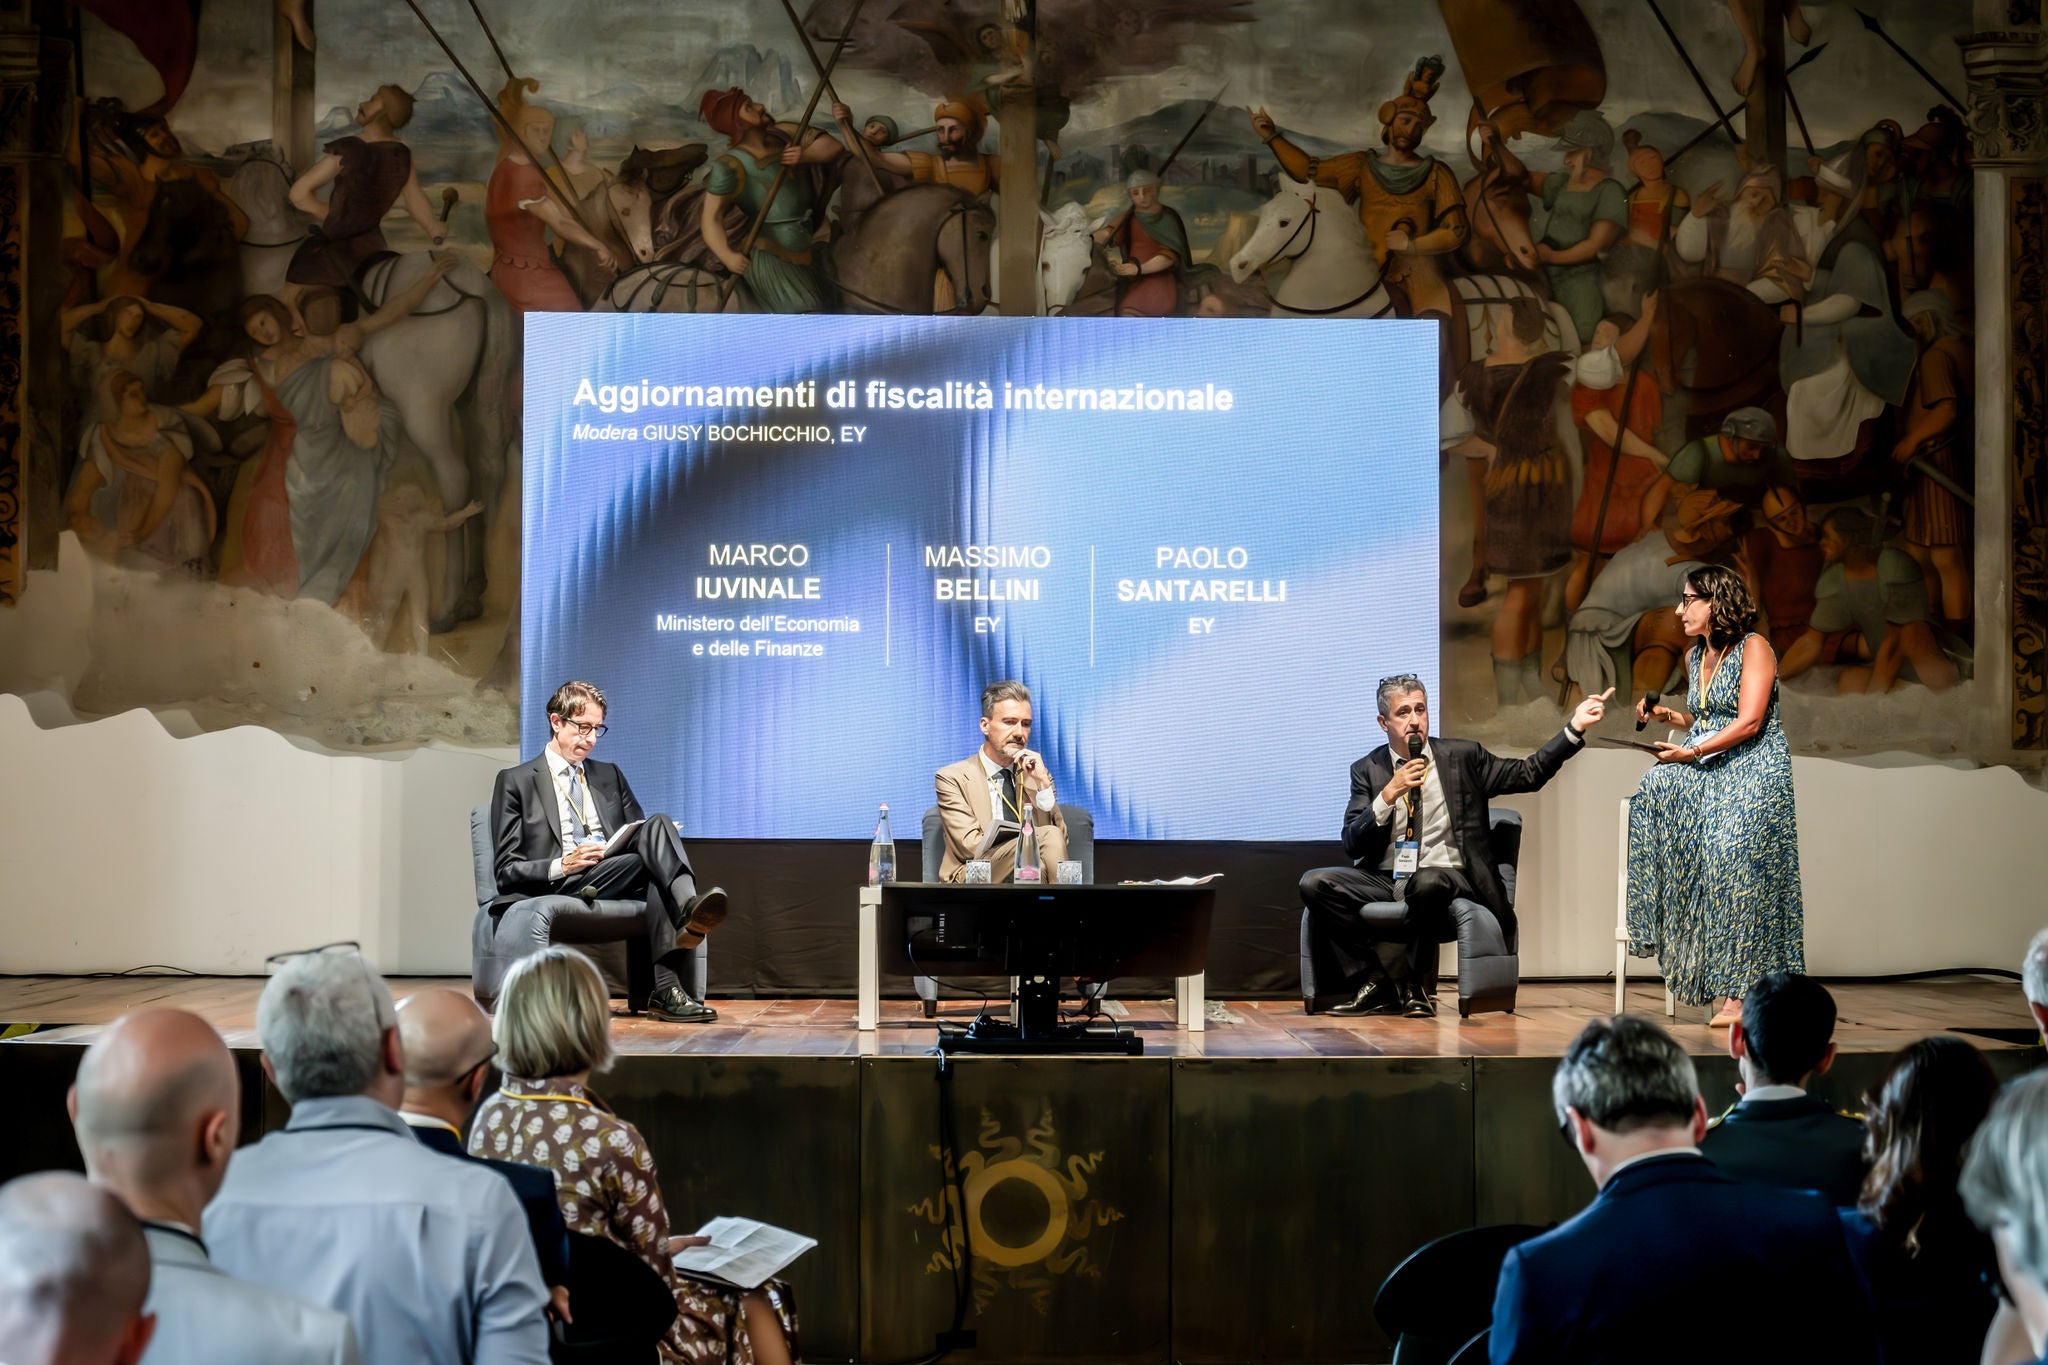
(Da sinistra verso destra: Marco Iuvinale, Massimo Bellini, Paolo Santarelli e Giusy Bochicchio)
Il secondo panel, moderato da Giusy Bochicchio, Partner Tax, EY Italia, ha approfondito i principali sviluppi della fiscalità internazionale in un contesto sempre più complesso, segnato da trasformazioni geopolitiche, digitalizzazione e nuovi modelli di lavoro. Bochicchio ha evidenziato come le catene del valore siano oggi sottoposte a forti pressioni, che mettono in discussione concetti tradizionali come localizzazione e presenza fisica. In questo scenario, la fiscalità internazionale è chiamata ad adattare regole consolidate a una realtà in cui la creazione di valore risulta sempre più distribuita e fluida. Da qui il focus del panel: analizzare i recenti sviluppi OCSE sulla mobilità delle persone e sui servizi, attraverso le prospettive di transfer pricing policy, e global mobility.
Marco Iuvinale, Direttore Rapporti Fiscali Internazionali presso il Ministero dell’Economia e delle Finanze, ha illustrato l’evoluzione del dibattito OCSE, evidenziando il passaggio da interventi incrementali – come le linee guida sul lavoro da remoto e il concetto di home office – a un approccio più strutturato. I lavori in corso mirano a fornire maggiore chiarezza su stabile organizzazione, residenza fiscale e allocazione del valore in contesti di mobilità diffusa. In questo quadro, la priorità è costruire regole stabili e condivise, prerequisito della semplificazione e di una gestione efficace dei rischi fiscali. Tuttavia, nel breve periodo una quota di incertezza resta fisiologica, rendendo centrale il dialogo tra imprese e amministrazioni.
Dal punto di vista operativo, Paolo Santarelli, Partner Tax, EY Italia, ha evidenziato come la crescente mobilità del talento stia trasformando le priorità delle multinazionali. Accanto alle tradizionali assegnazioni internazionali, emergono modelli basati su remote working e team distribuiti, con impatti rilevanti su stabile organizzazione e tassazione del lavoro. I recenti chiarimenti OCSE rappresentano un primo passo nella giusta direzione, introducendo soglie che mitigano il rischio fiscale. Restano però criticità legate alla doppia imposizione e alla complessità degli adempimenti, che richiedono maggiore certezza, semplificazione e strumenti più efficienti di tax relief.
Sul fronte del transfer pricing, Massimo Bellini, Partner Tax, EY Italia, ha sottolineato come i modelli tradizionali risultino sempre meno aderenti alla realtà operativa. La diffusione di team virtuali e la mobilità delle persone alterano il footprint delle imprese, rendendo più complessa l’individuazione di funzioni, rischi e asset. In un contesto in cui “i profitti seguono la creazione di valore”, diventa necessario rivedere criteri di allocazione e metodologie, affiancando ai modelli tradizionali approcci più articolati. I lavori OCSE sui servizi, inoltre, superano l’automatismo del cost plus, introducendo maggiore flessibilità ma anche nuovi margini di interpretazione, soprattutto in relazione al benefit test e al rapporto tra norme domestiche e principio dell’arm’s length. Ne emerge l’esigenza di maggiore armonizzazione internazionale e di strumenti più rapidi di confronto con le amministrazioni.
Dazi e revisione della supply chain
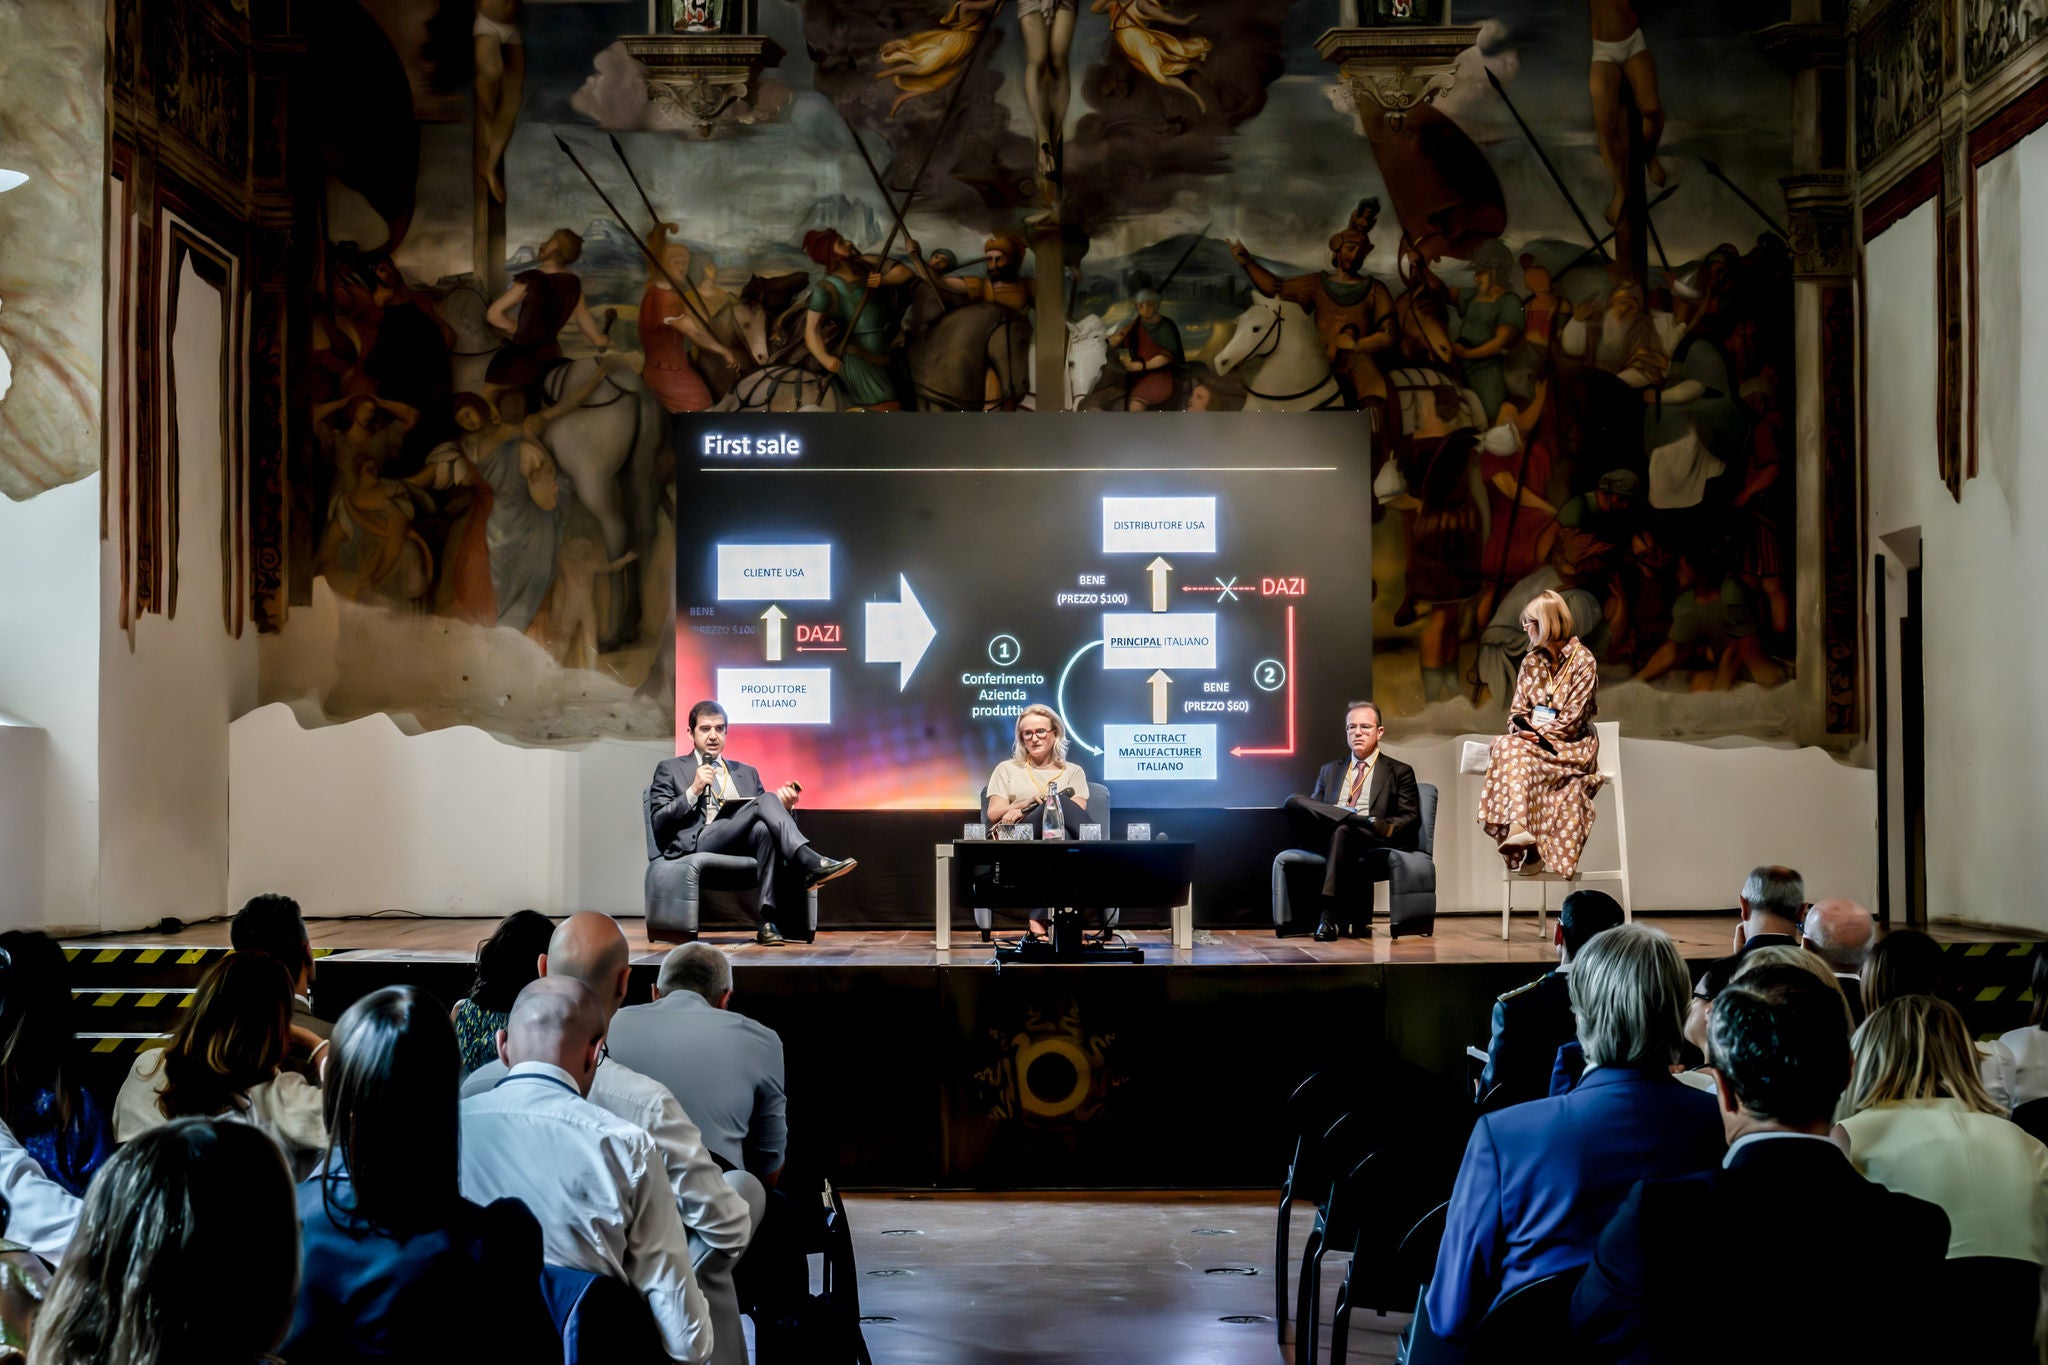
(Da sinistra verso destra: Domenico Borzumato, Alessandra Di Salvo, Stefano Pavesi e Nicoletta Mazzitelli)
Nicoletta Mazzitelli, EY Italia, ha moderato il terzo panel della mattinata che ha affrontato il tema dei dazi e della revisione della supply chain, evidenziando come le recenti tensioni geopolitiche e le politiche commerciali statunitensi abbiano riportato al centro dell’attenzione un ambito fino a poco tempo fa considerato marginale. Mazzitelli ha sottolineato come l’introduzione di nuove misure tariffarie – e le conseguenti reazioni dei principali partner commerciali – abbia determinato un aumento significativo dei costi lungo l’intera catena del valore, imponendo alle imprese una riflessione strutturata che coinvolge non solo le funzioni logistiche e di procurement, ma anche la funzione fiscale. In questo contesto, il panel ha proposto una lettura integrata delle implicazioni doganali, di riorganizzazione della supply chain e IVA.
Alessandra Di Salvo, Partner Tax, EY Italia, ha ricostruito l’evoluzione recente del quadro normativo statunitense, evidenziando come la sentenza della Corte Suprema di febbraio 2026 abbia aperto alla possibilità di recupero di alcune misure tariffarie illegittime, attraverso un processo articolato in più fasi. Tuttavia, ha osservato, il contesto resta incerto, anche alla luce dell’introduzione di nuove misure – temporanee e strutturali – che confermano come il tema dei dazi sia tutt’altro che risolto. In questo scenario, il vero fattore critico non risiede tanto nelle singole misure tariffarie, quanto nelle più ampie dinamiche di competizione commerciale e regolatoria, che includono anche strumenti di politica industriale ed ambientale. Da qui la necessità per le imprese di sviluppare una visione estesa della supply chain, che consenta di anticipare costi e rischi, anche attraverso una maggiore integrazione dei dati e una gestione più evoluta degli strumenti doganali.
Dal punto di vista della fiscalità internazionale, Domenico Borzumato, Partner Tax, EY Italia, ha evidenziato come l’aumento dei dazi abbia determinato un vero e proprio cambio di paradigma per la funzione tax. Se in passato i dazi erano considerati un tema di natura prevalentemente operativa, oggi incidono direttamente sui margini e sull’EBIT, rendendo necessario un coinvolgimento attivo dei tax director nelle scelte di supply chain. In particolare, ha evidenziato come interventi mirati sui principali elementi che determinano il carico daziario – valore, classificazione e origine –, anche attraverso il transfer pricing o la riorganizzazione delle strutture societarie, possano generare benefici significativi. Esempi come la costituzione di consociate distributive o l’utilizzo di regimi quali la First Sale Rule mostrano come la pianificazione fiscale possa contribuire in modo concreto alla gestione del costo daziario, rafforzando il ruolo strategico della funzione tax nella gestione dei flussi internazionali.
A completare il quadro, Stefano Pavesi, Partner Tax, EY Italia, ha analizzato le implicazioni in ambito IVA degli aggiustamenti di transfer pricing che possono essere determinati dalle modifiche di supply chain volte al controllo della variabile dazi. Il tema, da tempo oggetto di attenzione, ha conosciuto una recente accelerazione con alcune sentenze della Corte di Giustizia Europea, che ha chiarito come tali aggiustamenti non siano automaticamente rilevanti ai fini IVA. In linea generale, ha spiegato, la rilevanza dipende dalla sussistenza di un collegamento diretto tra il pagamento e una specifica cessione di beni o prestazione di servizi, da valutarsi anche alla luce degli accordi contrattuali e della documentazione disponibile. In questo contesto, l’aspetto documentale assume un ruolo centrale, soprattutto per i soggetti maggiormente esposti – come esportatori abituali o operatori con limitato diritto alla detrazione – per i quali gli impatti possono riflettersi in termini di calcolo del plafond disponibile e dell’IVA detraibile.
Trend verifiche fiscali: Impatto delle sentenze CEDU e gestione del rischio nei rapporti di subappalto
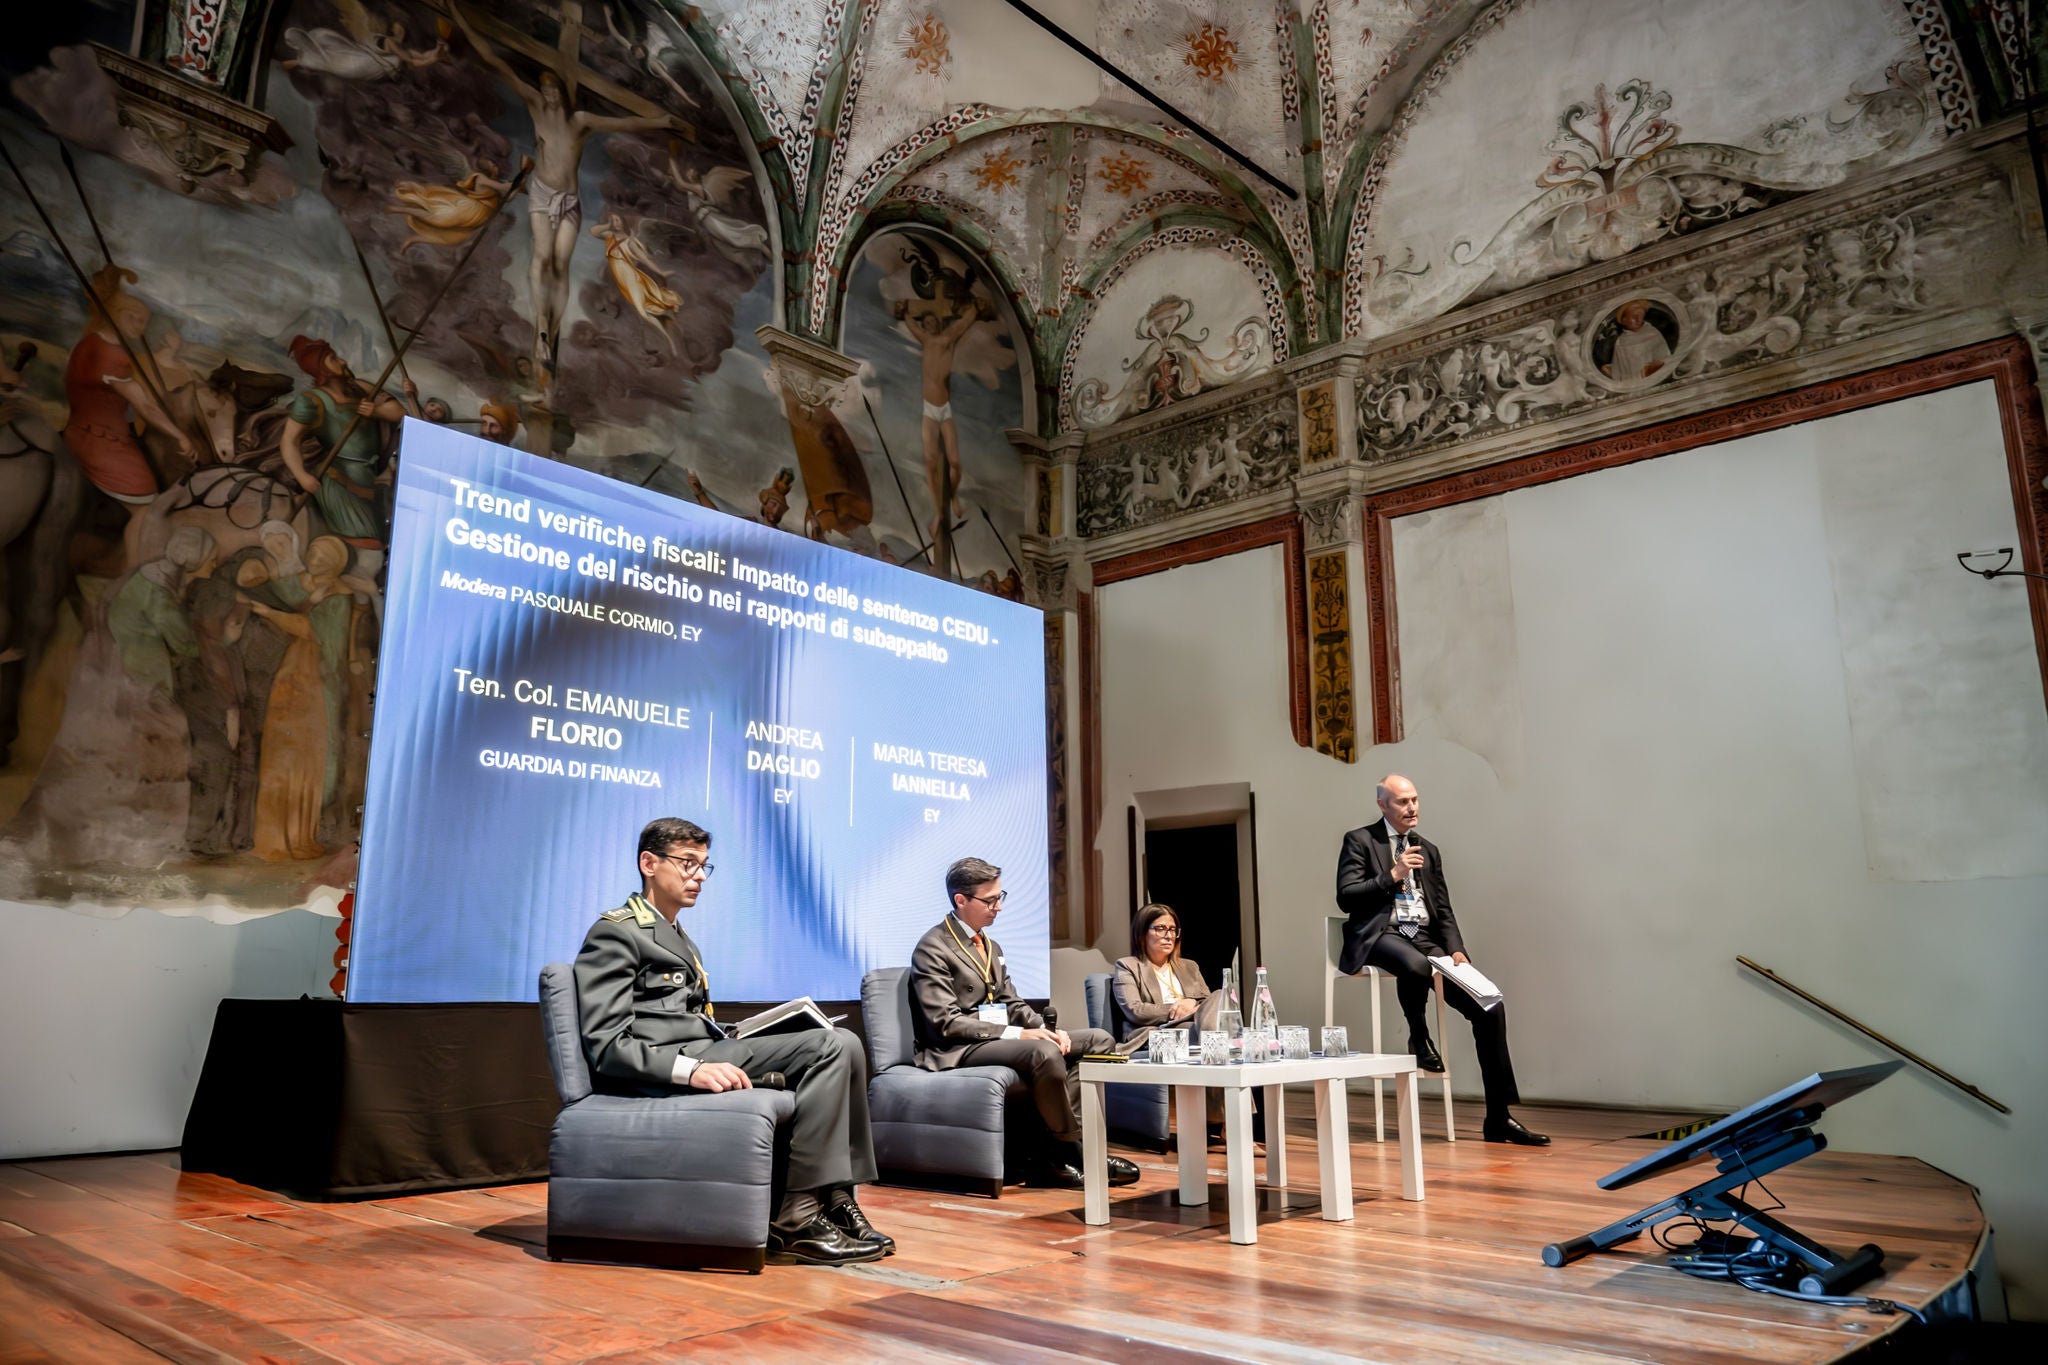
(Da sinistra verso destra: Ten. Col. Emanuele Florio, Andrea Daglio, Maria Teresa Iannella e Pasquale Cormio)
Il quarto panel, moderato da Pasquale Cormio, Partner Tax, EY Italia, ha affrontato l’evoluzione delle attività di controllo alla luce delle recenti pronunce della Corte Europea dei Diritti dell’Uomo e il crescente rischio nei rapporti di appalto e subappalto. In apertura è stato evidenziato come le sentenze CEDU – a partire dal caso Italgomme – abbiano introdotto un elemento di novità nel quadro tributario, estendendo la tutela del domicilio anche alle attività economiche e imponendo un rafforzamento delle garanzie, cui il legislatore ha risposto con l’introduzione della motivazione rafforzata.
Dal punto di vista operativo, il Ten. Col. Emanuele Florio, Guardia di Finanza, ha sottolineato come tali pronunce si inseriscano in un percorso di evoluzione già in atto, più che rappresentare una discontinuità. I principi di trasparenza, proporzionalità e motivazione risultano infatti già presenti nella prassi e vengono oggi resi più espliciti, orientando l’esercizio dei poteri ispettivi verso modalità maggiormente verificabili e coerenti con le garanzie del contribuente, senza limitarne la funzione.
Andrea Daglio, Partner Tax, EY Italia, ha evidenziato come l’intervento normativo abbia determinato un recepimento solo parziale delle indicazioni europee. In assenza di strumenti di tutela preventiva o di impugnazione autonoma degli atti autorizzativi, la protezione del contribuente resta prevalentemente ex post, attraverso il contenzioso sull’atto impositivo e la possibile inutilizzabilità delle prove acquisite in violazione di legge. Ne emerge un sistema ancora in evoluzione, che richiede ulteriori interventi per garantire una piena effettività delle tutele.
Il confronto si è poi spostato su un altro ambito di crescente attenzione nelle verifiche: i rapporti di appalto e subappalto, frequentemente oggetto di contestazioni legate a fenomeni di somministrazione irregolare e interposizione illecita di manodopera. È stato evidenziato come tali schemi, spesso articolati tra committenti, consorzi e cooperative, possano generare rilevanti impatti fiscali, con IVA indetraibile, indeducibilità dei costi e possibili risvolti penali anche per operatori formalmente “sani”.
Su questo fronte, Maria Teresa Iannella, Partner Law, EY Italia, ha sottolineato come il contratto di appalto resti uno strumento legittimo e centrale nei fenomeni di esternalizzazione, ma richieda una gestione strutturata e consapevole. La verifica della genuinità del rapporto, fondata su elementi sostanziali come autonomia organizzativa, capacità imprenditoriale e gestione del personale, rappresenta il primo presidio di rischio. Accanto ai controlli formali, assume un ruolo determinante la qualificazione preventiva dei fornitori e il monitoraggio continuo nel tempo, anche attraverso processi e procedure strutturati che consentano di dimostrare la diligenza del committente e di ridurre, per quanto possibile, l’esposizione a contestazioni.
Tecnologia e AI a supporto della funzione fiscale
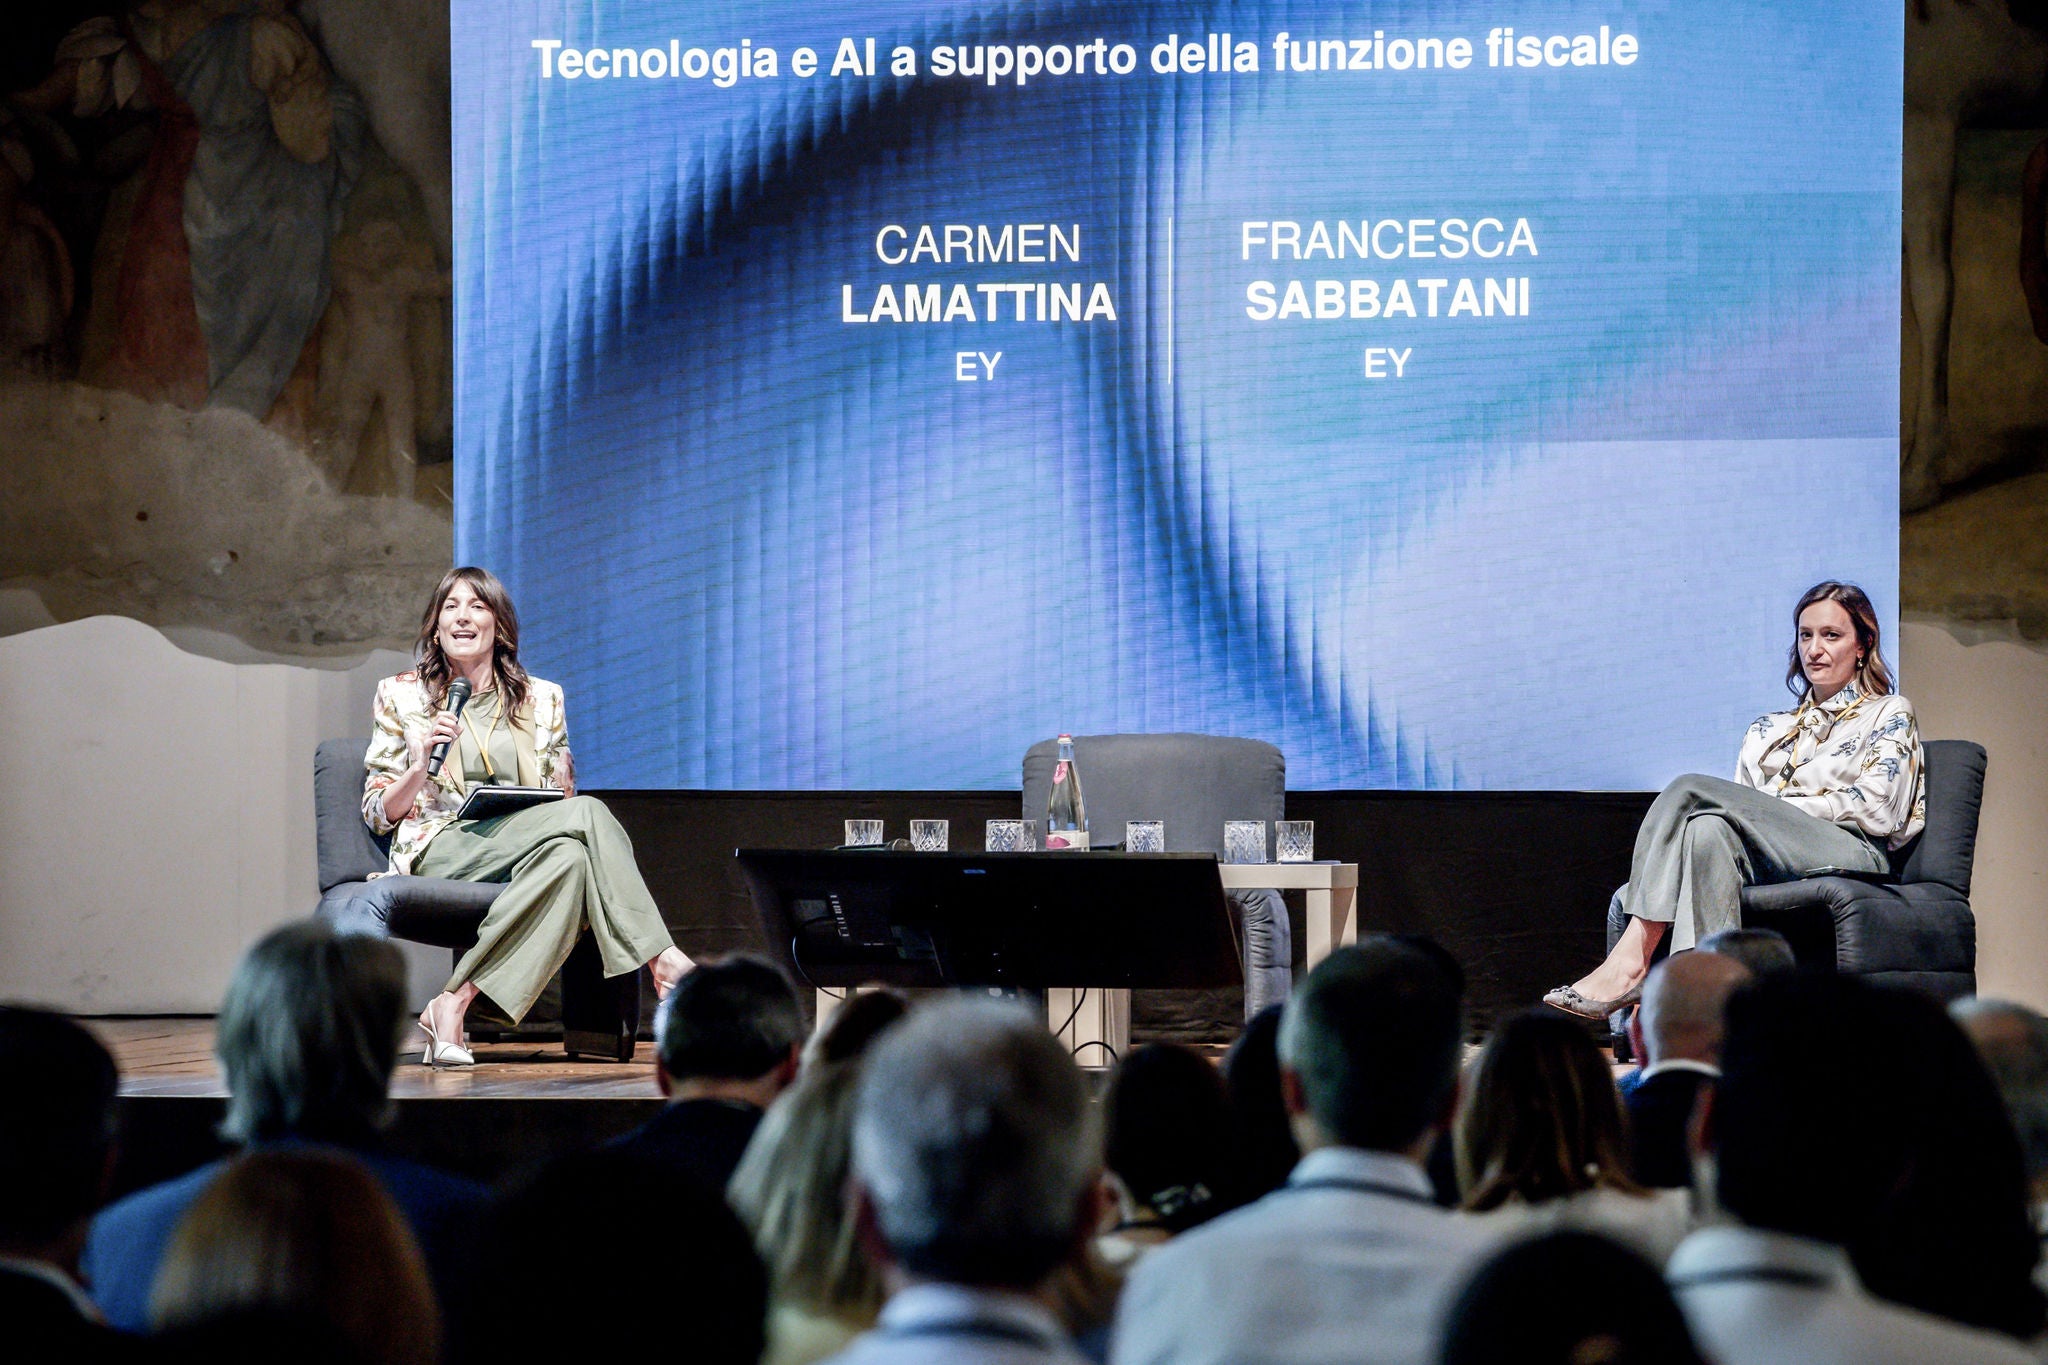
(a sinistra Francesca Sabbatani, a destra Carmen Lamattina)
L’ultimo intervento della mattinata è stato dedicato al ruolo della tecnologia e dell’intelligenza artificiale a supporto della funzione fiscale, in un dialogo tra Francesca Sabbatani, Partner Tax, EY Italia, e Carmen Lamattina, Senior Manager Tax, EY Italia, volto a offrire una lettura concreta delle trasformazioni già in atto.
Ad aprire il confronto è stata Francesca Sabbatani, che ha posto l’attenzione sulla crescente centralità del dato nei rapporti con l’amministrazione finanziaria. In un contesto in cui le autorità utilizzano strumenti avanzati per analizzare informazioni, individuare anomalie e costruire profili di rischio, diventa cruciale per le imprese presidiare il dato a monte, prima della sua trasmissione. L’intelligenza artificiale, già ampiamente adottata dalle amministrazioni fiscali, rende inevitabile un cambio di approccio: la funzione fiscale è chiamata a evolvere e comprendere come integrare questi strumenti nei propri processi. Sabbatani ha quindi richiamato tre esigenze fondamentali: operare in modo più rapido ed efficiente, garantire maggiore accuratezza per ridurre il rischio di contestazioni e fornire al business informazioni tempestive e utili. In questo scenario, la tecnologia rappresenta un passaggio necessario per rafforzare il ruolo della funzione fiscale come partner strategico.
A partire da queste considerazioni, Carmen Lamattina ha illustrato le principali soluzioni operative, evidenziando un approccio integrato basato su strumenti di data analytics, piattaforme per la gestione delle imposte e soluzioni di monitoraggio del rischio fiscale. Centrale è la capacità di ripensare i processi attorno alla tecnologia, valorizzando la competenza fiscale come elemento guida nell’adozione degli strumenti.
Lamattina ha inoltre approfondito il tema degli agenti di intelligenza artificiale, capaci non solo di analizzare grandi volumi di dati, ma anche di supportare operativamente specifiche attività della funzione fiscale. Si tratta di strumenti già utilizzati in contesti aziendali, che consentono di migliorare l’efficienza dei processi ad alta frequenza e rappresentano un’evoluzione rispetto ai modelli tradizionali di automazione.