EY安永是指 Ernst & Young Global Limited 的全球組織,也可指其中一個或多個成員機構,各成員機構都是獨立的法人個體。Ernst & Young Global Limited 是英國一家擔保有限公司,並不向客戶提供服務。
一部影片在影音串流平臺上架後,得以跨越地域限制持續傳播創造商業價值,並對廣大受眾產生影響力。在網紅及平臺創造多元收入的同時,也應留意隨之而來的稅務義務。隨著跨境數位經濟日益普及,財政部自 2025 年間發布「個人經常性於網路發表創作或分享資訊課徵營業稅作業規範」以及「個人於網路發表創作或分享資訊課徵綜合所得稅作業規範」,藉此明確規範網紅新興交易模式的營業稅及所得稅課徵原則。本期安永將為您介紹網紅相關營業稅與所得稅法規新制以及申報注意事項,帶您一起一探究竟。
概要
- 掌握網路創作者新興交易模式的課稅新制
- 釐清不同交易關係下的營業稅與所得稅義務
- 強化稅務遵循,降低新興數位交易的潛在風險
重要名詞定義
由於網紅、平臺、廣告主、觀眾的所在地,均可能影響相關營業稅及所得稅稅負,以下表格說明各名詞之定義與境內外判定原則:
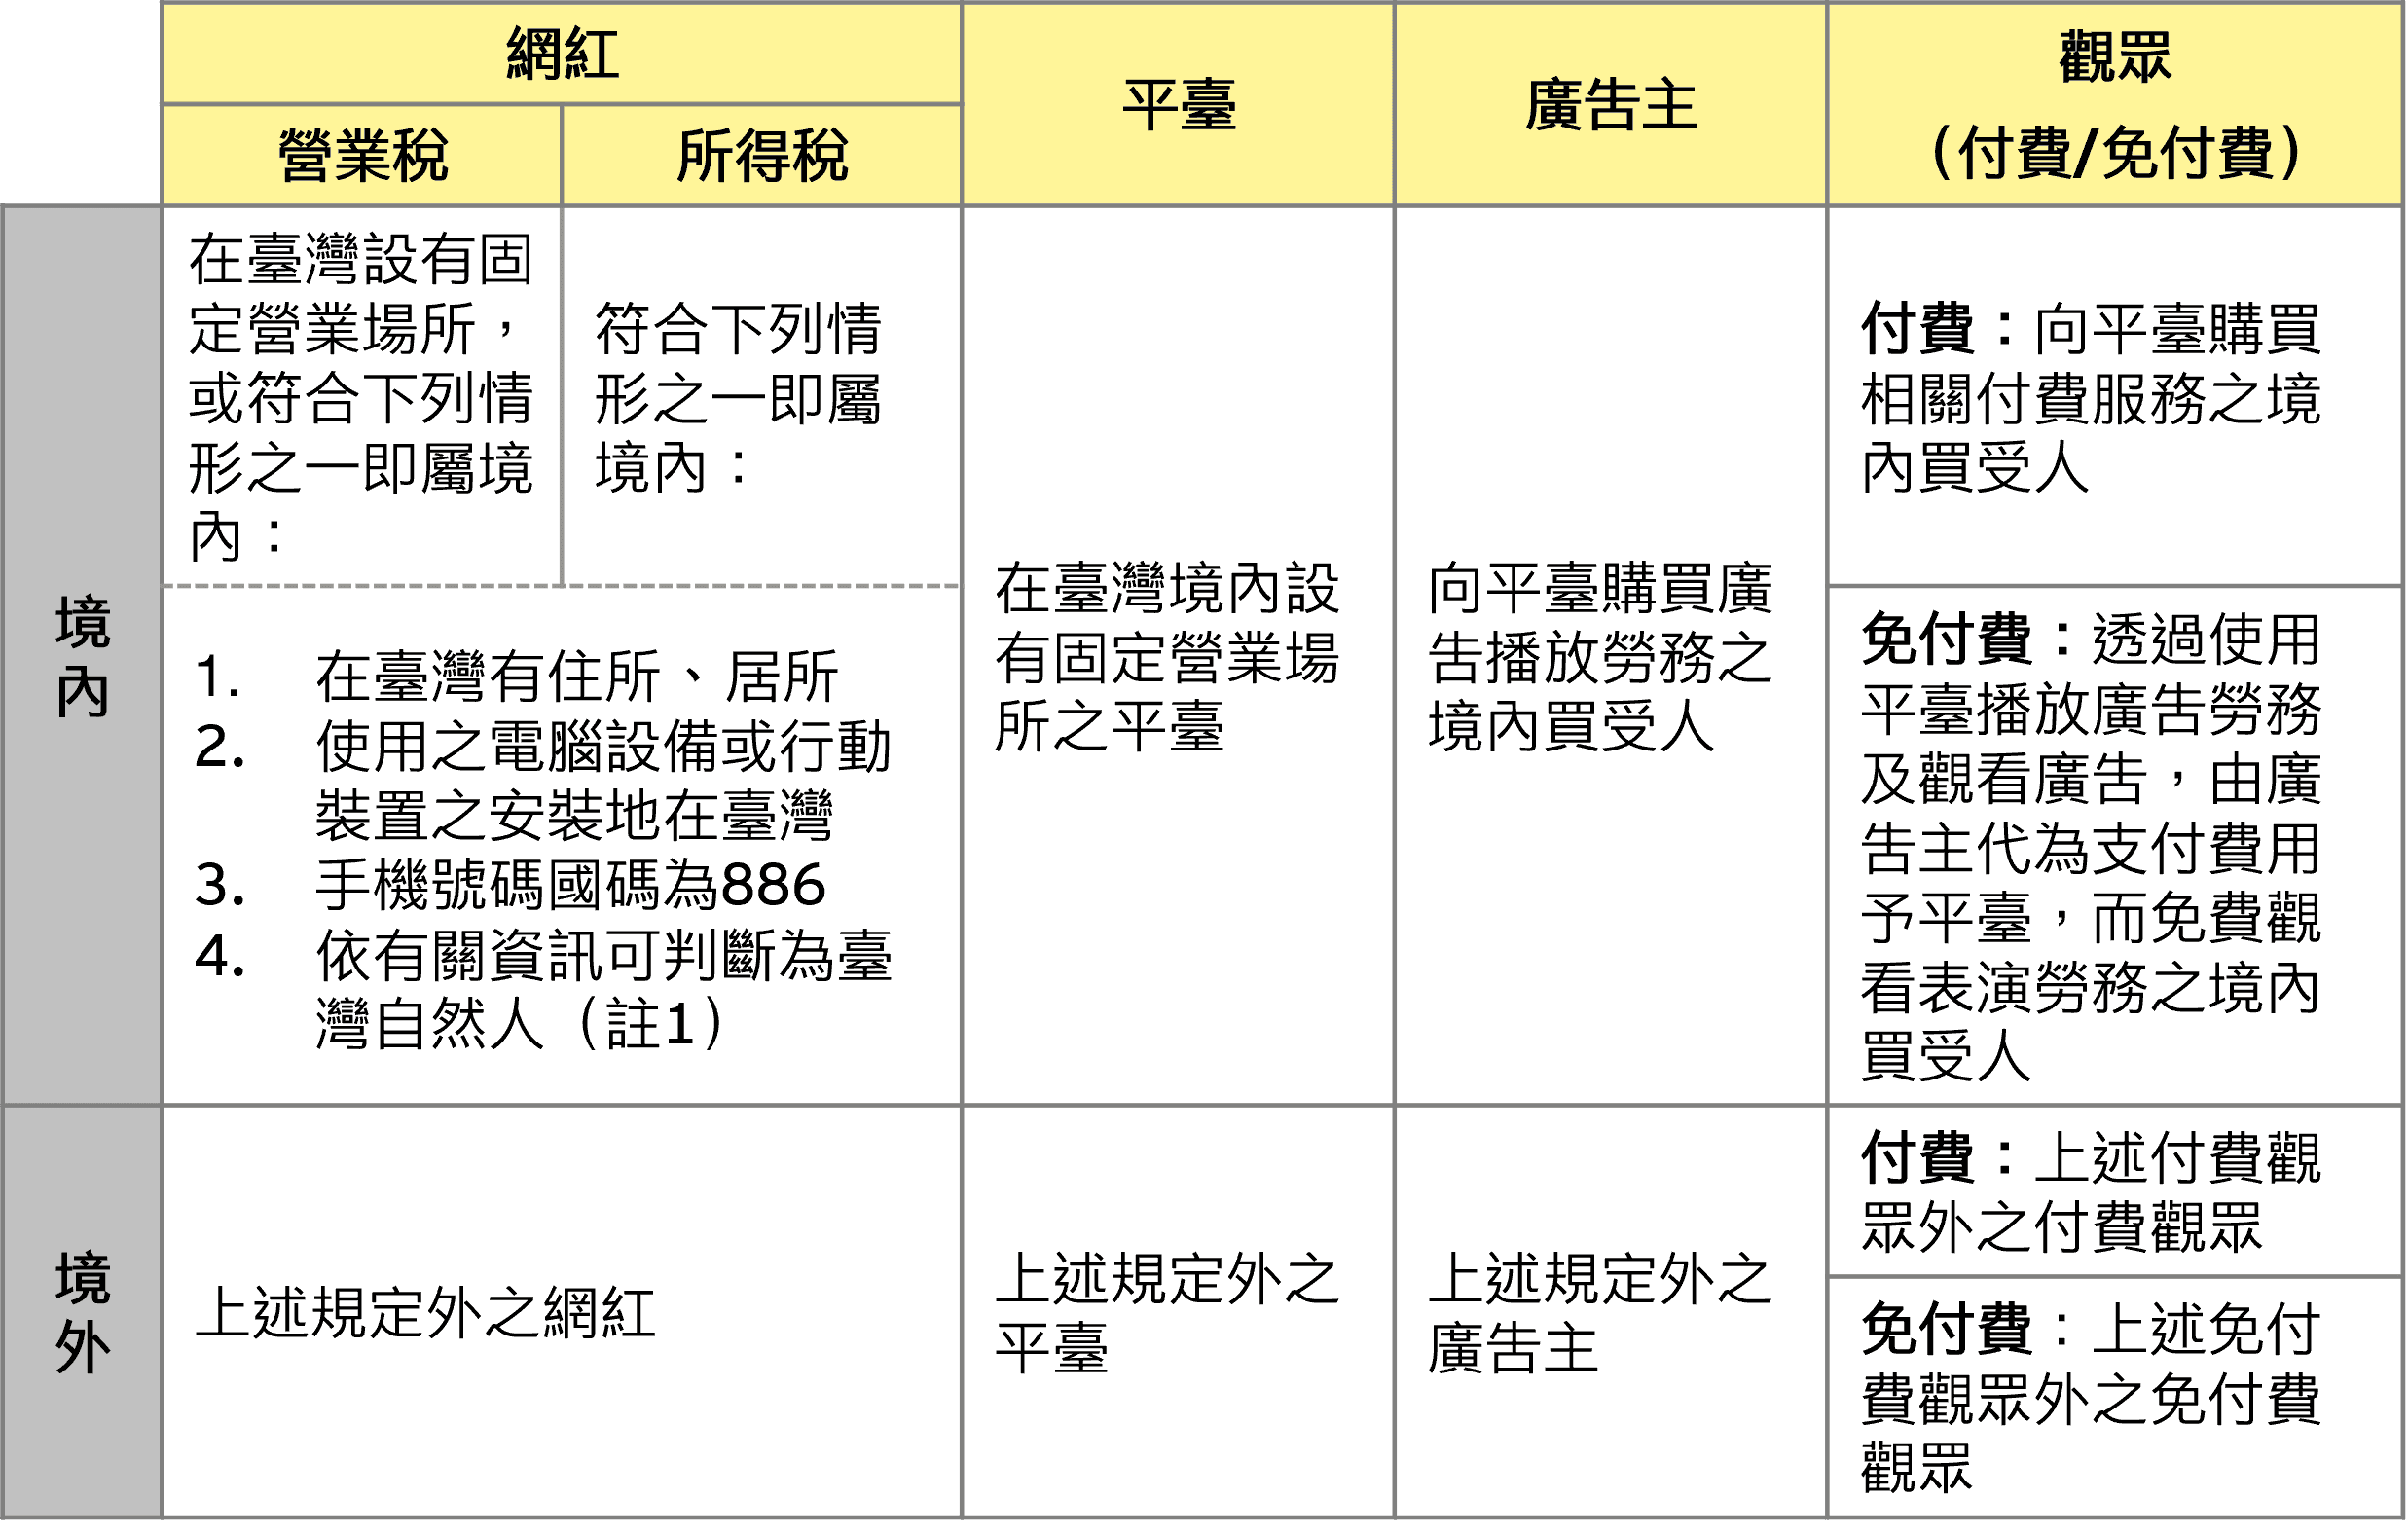
註 1:所謂有關資訊,指帳單地址、支付銀行帳戶資訊、IP 位址、SIM 卡等。
由於網紅相關課稅機制複雜,因此以下我們將就營業稅及所得稅,分別就平臺與網紅不同的身分別帶您進一步認識相關之課稅機制。
營業稅之課徵原則、稅率及納稅義務人
根據「個人經常性於網路發表創作或分享資訊課徵營業稅作業規範」,營業稅課徵原則上依收入性質劃分,大致可分為 3 類如下(下述 3 類情況之納稅義務人,如為境內網紅或境內平臺,並為查定課徵之營業人,營業稅稅率由 5% 調整為 1%):
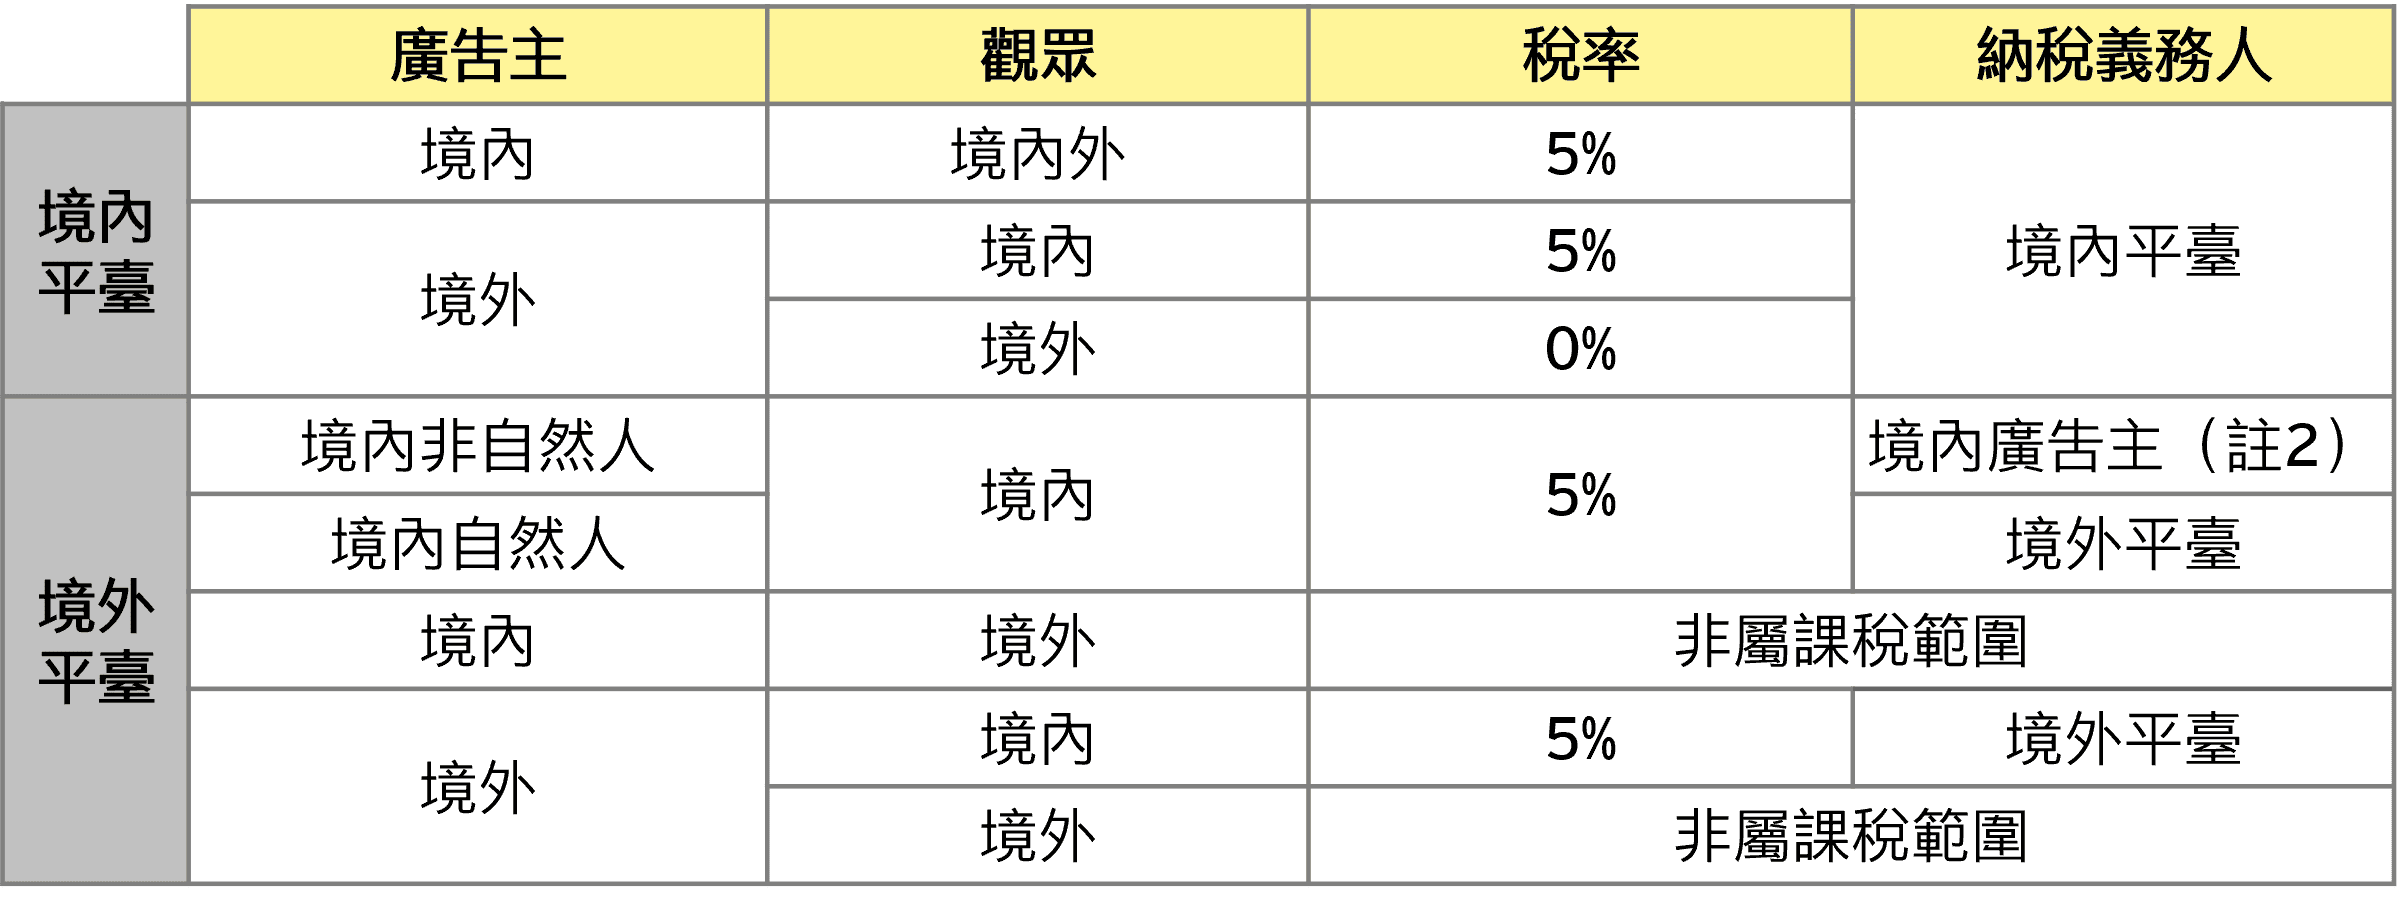
1. 平臺自廣告主取得廣告播放勞務收入者
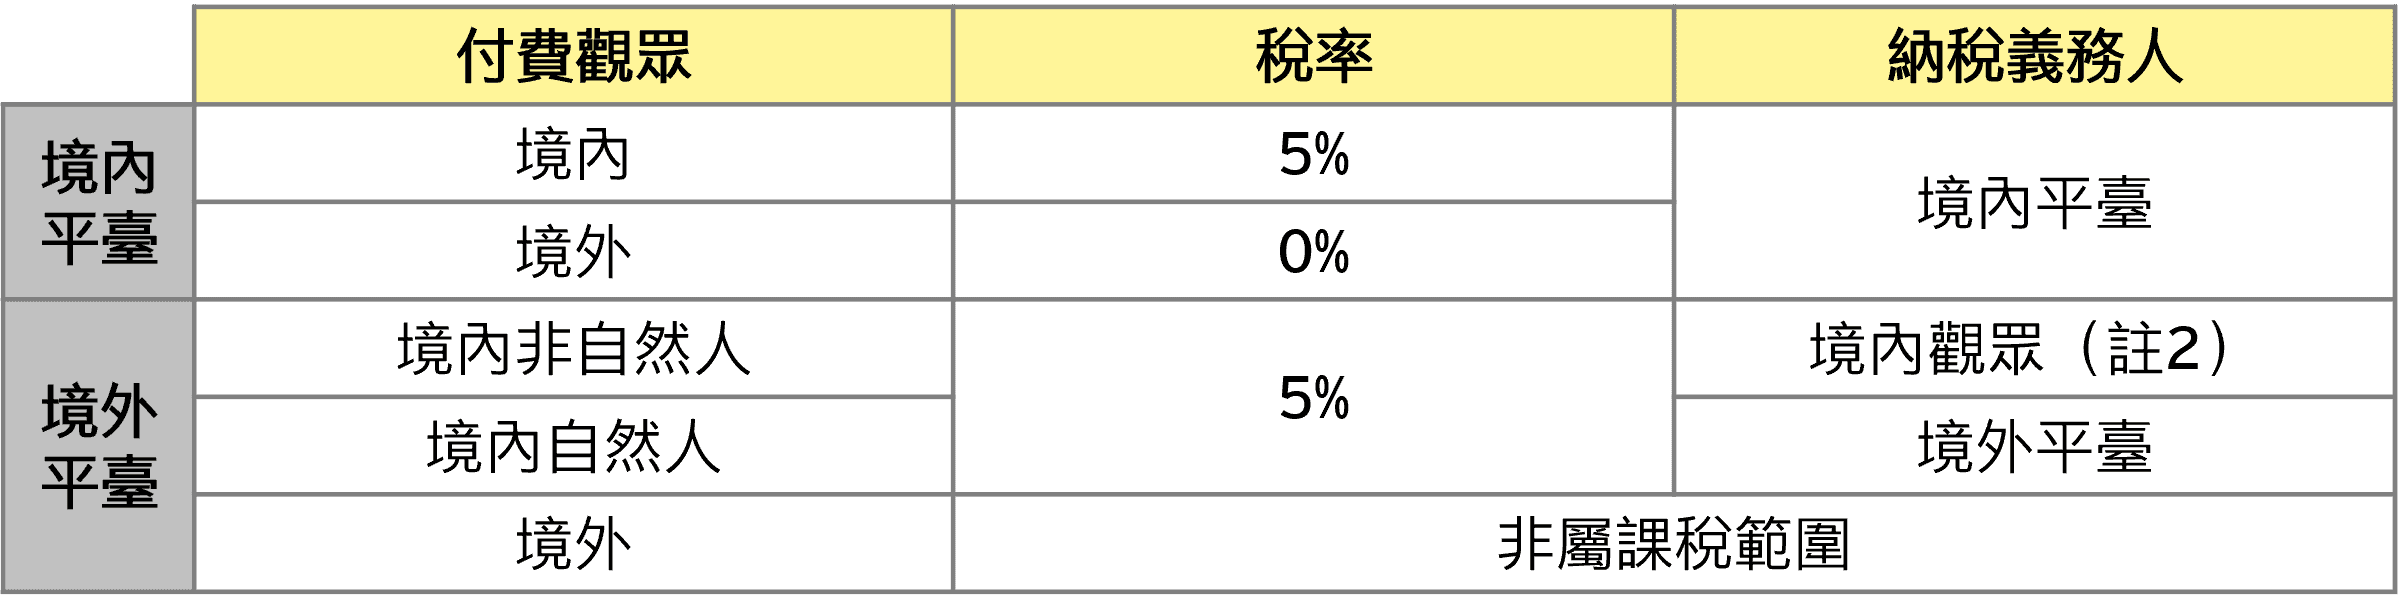
2. 平臺自觀眾取得付費電子勞務收入者
3. 網紅自平臺取得分潤性質勞務收入
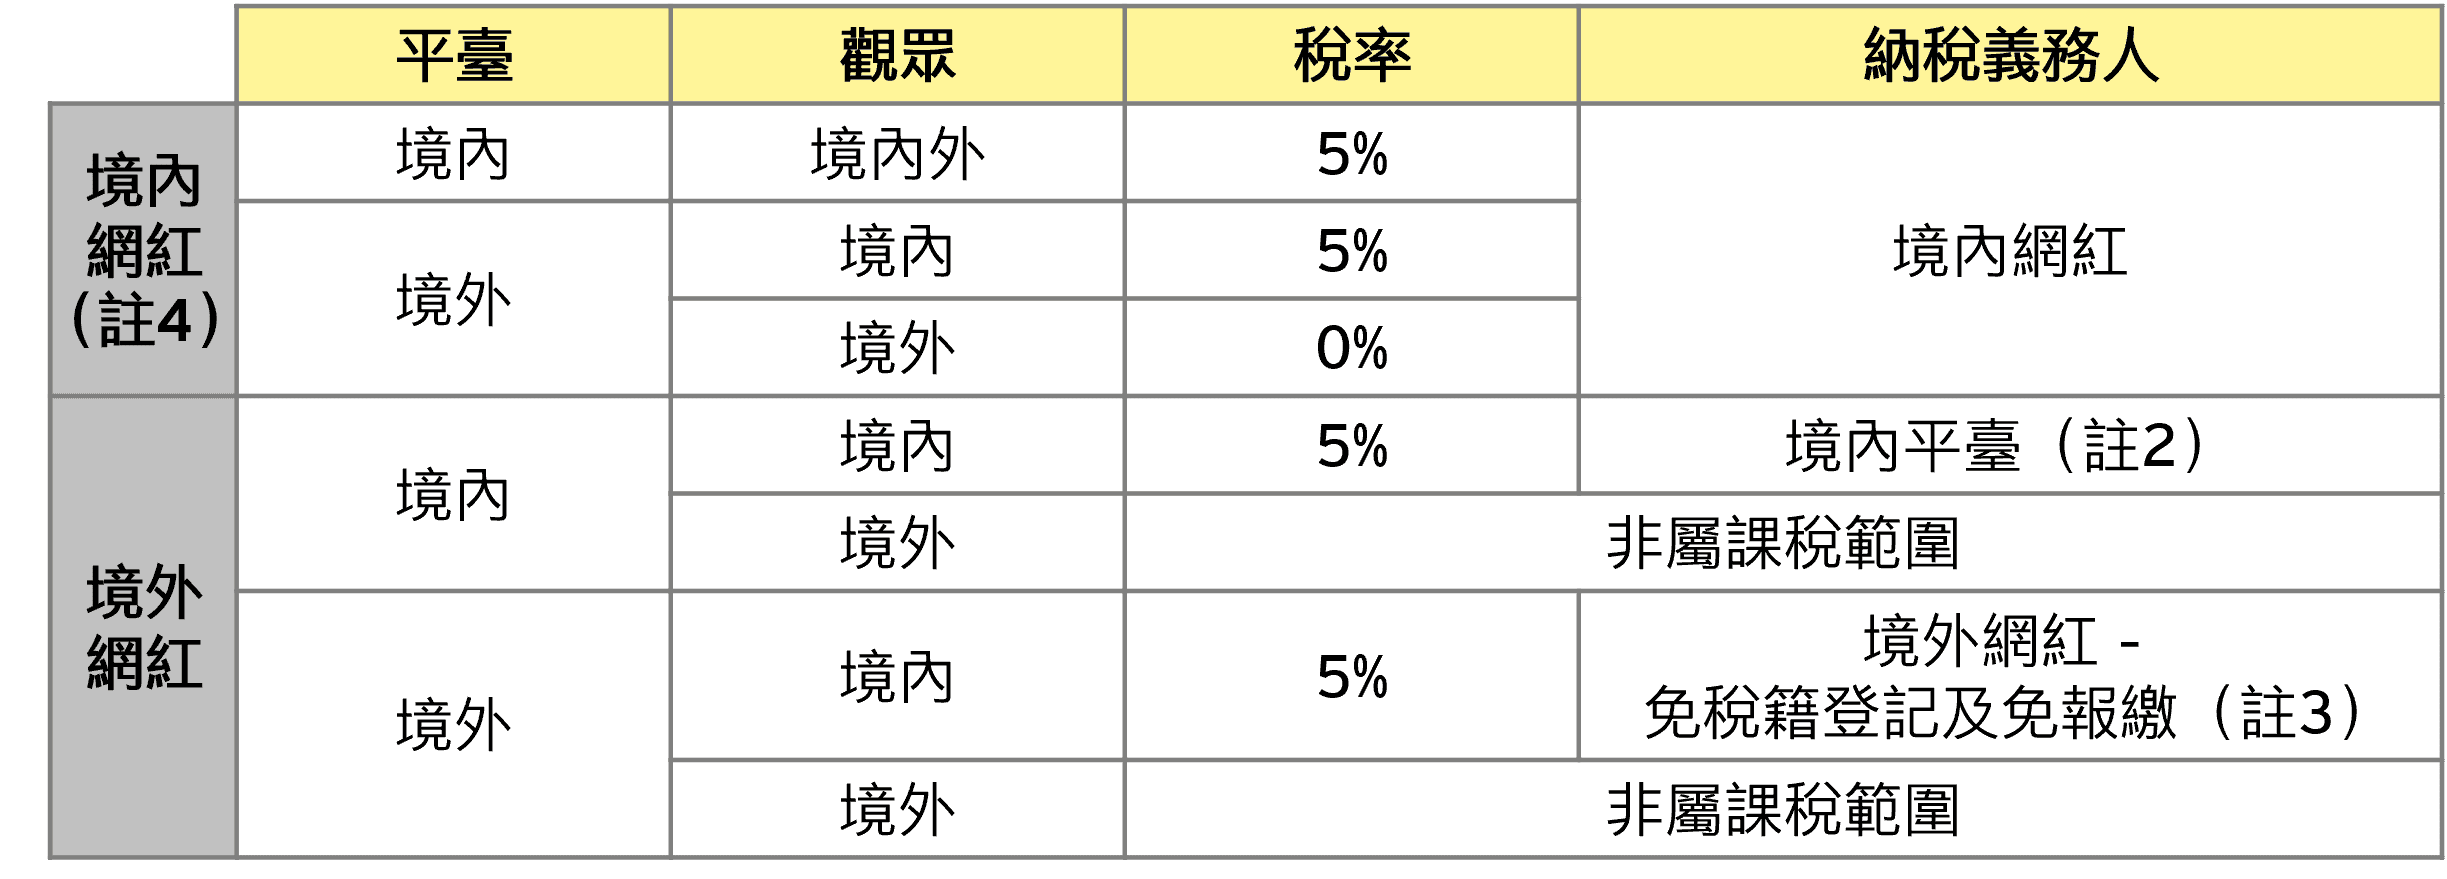
註 2:若該勞務係專供經營應稅貨物或勞務之用者,得免予繳納營業稅(反向徵收條例) 。
註 3:基於境外平臺購買網紅勞務之進項稅額可扣抵銷項稅額原則,為簡化稽徵,境外網紅得免報繳營業稅。
註 4:若境內網紅符合以下情形,則應辦理稅籍登記。
● 透過網路銷售,當月銷售額達營業稅起徵點(現行銷售勞務為新臺幣 5 萬元)。
● 在臺灣設有固定營業場所、具備營業牌號或僱用人員協助處理銷售事宜。
所得稅之課徵原則、計算與完稅方式
根據「個人於網路發表創作或分享資訊課徵綜合所得稅作業規範」網紅將表演勞務上傳平臺,授權平臺利用其上傳內容播放廣告或提供付費電子勞務,自平臺取得分潤性質勞務收入(包括平臺廣告分潤、付費訂閱分潤、直播收益分成、觀眾打賞或其他類似收入,以下簡稱「網紅收入」),屬所得稅法第14條第1項第2類之執行業務收入。
臺灣來源收入之境內利潤貢獻程度認定
網紅將表演勞務上傳平臺並傳遞至觀眾觀看始完成勞務提供。網紅自平臺取得之網紅收入,應依網紅提供該勞務之交易流程與臺灣之經濟關聯性,及臺灣境內交易流程對全部交易流程總利潤貢獻程度(以下簡稱境內利潤貢獻程度),計算臺灣來源網紅收入(= 網紅收入x境內利潤貢獻程度):
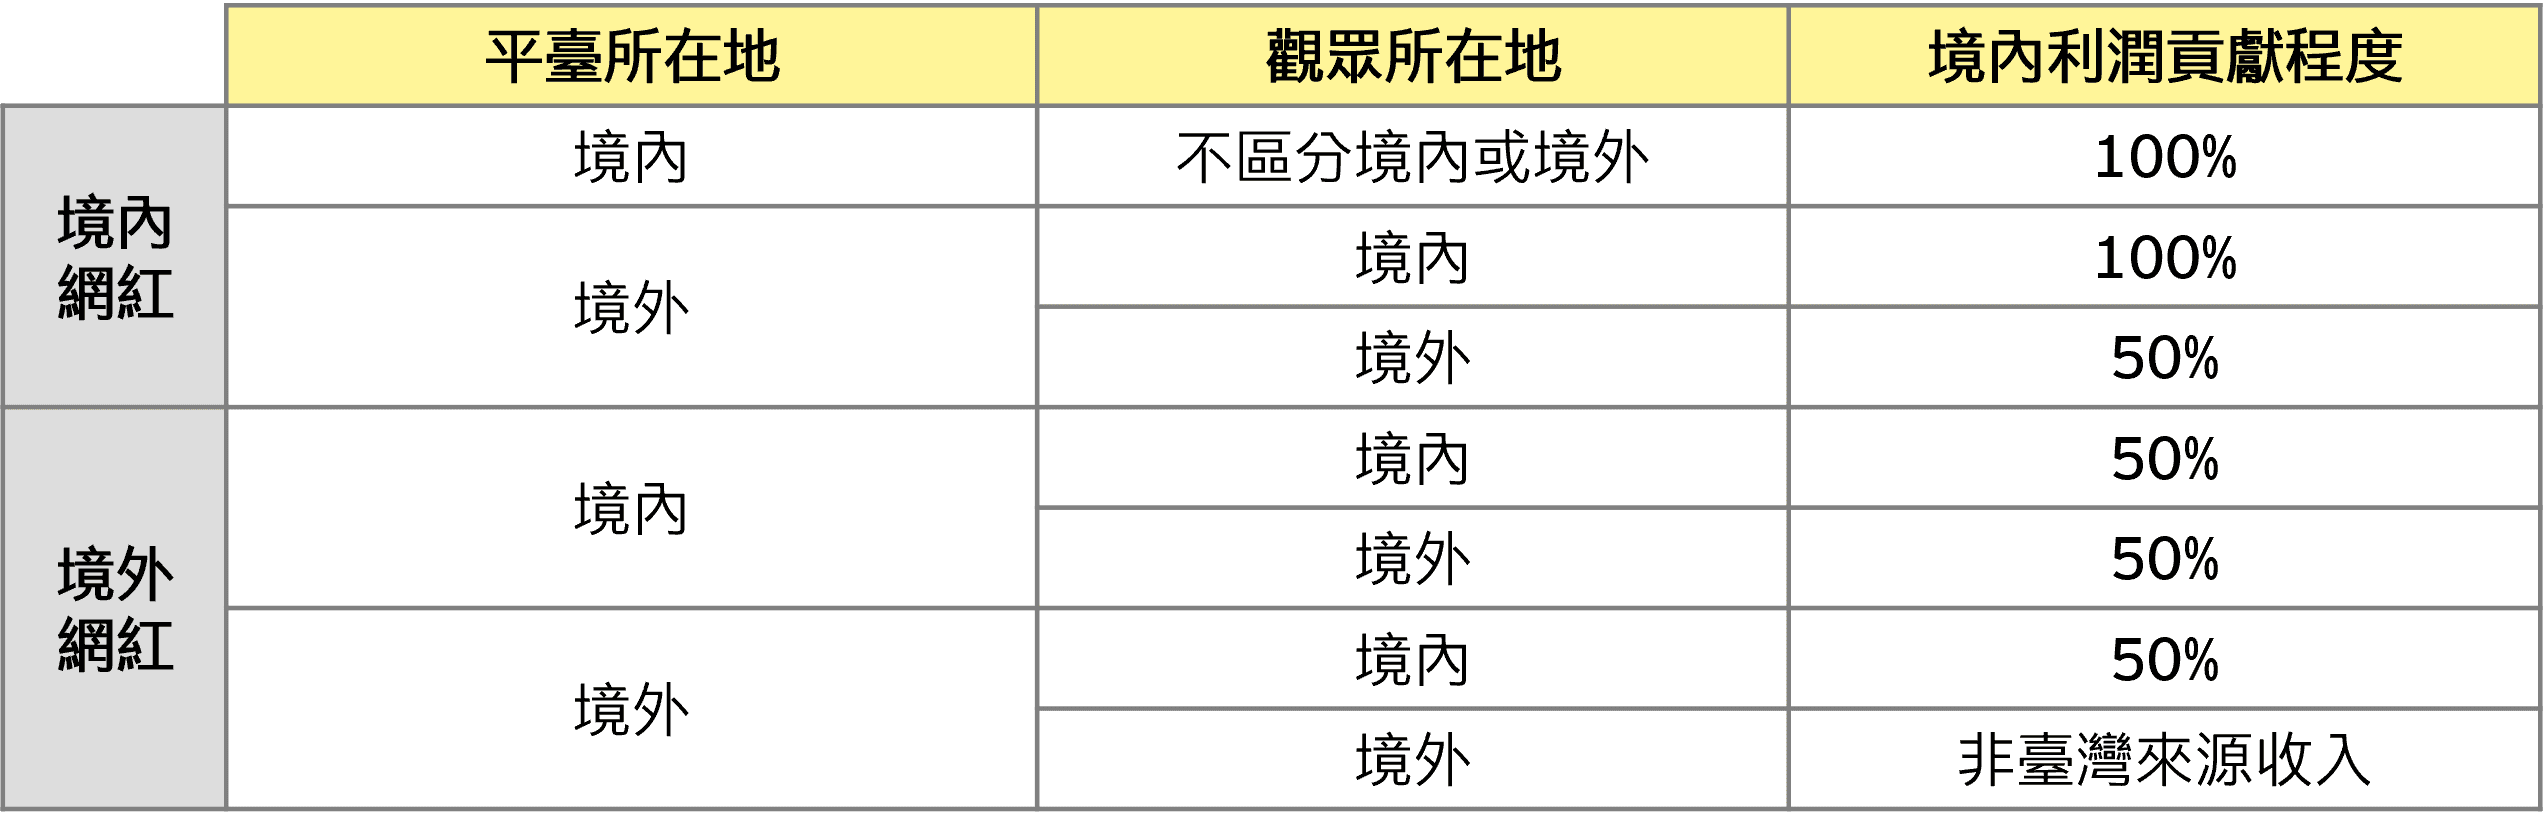
計算與完稅方式
根據上述境內利潤貢獻程度計算屬臺灣來源之網紅收入後,應課徵之所得稅將再根據網紅屬境內或境外,有不同所得額計算方式及所得稅完稅方式:
1. 境內網紅自平臺取得網紅收入,依可提示之成本費用證明文件程度,有不同的所得額計算方式:
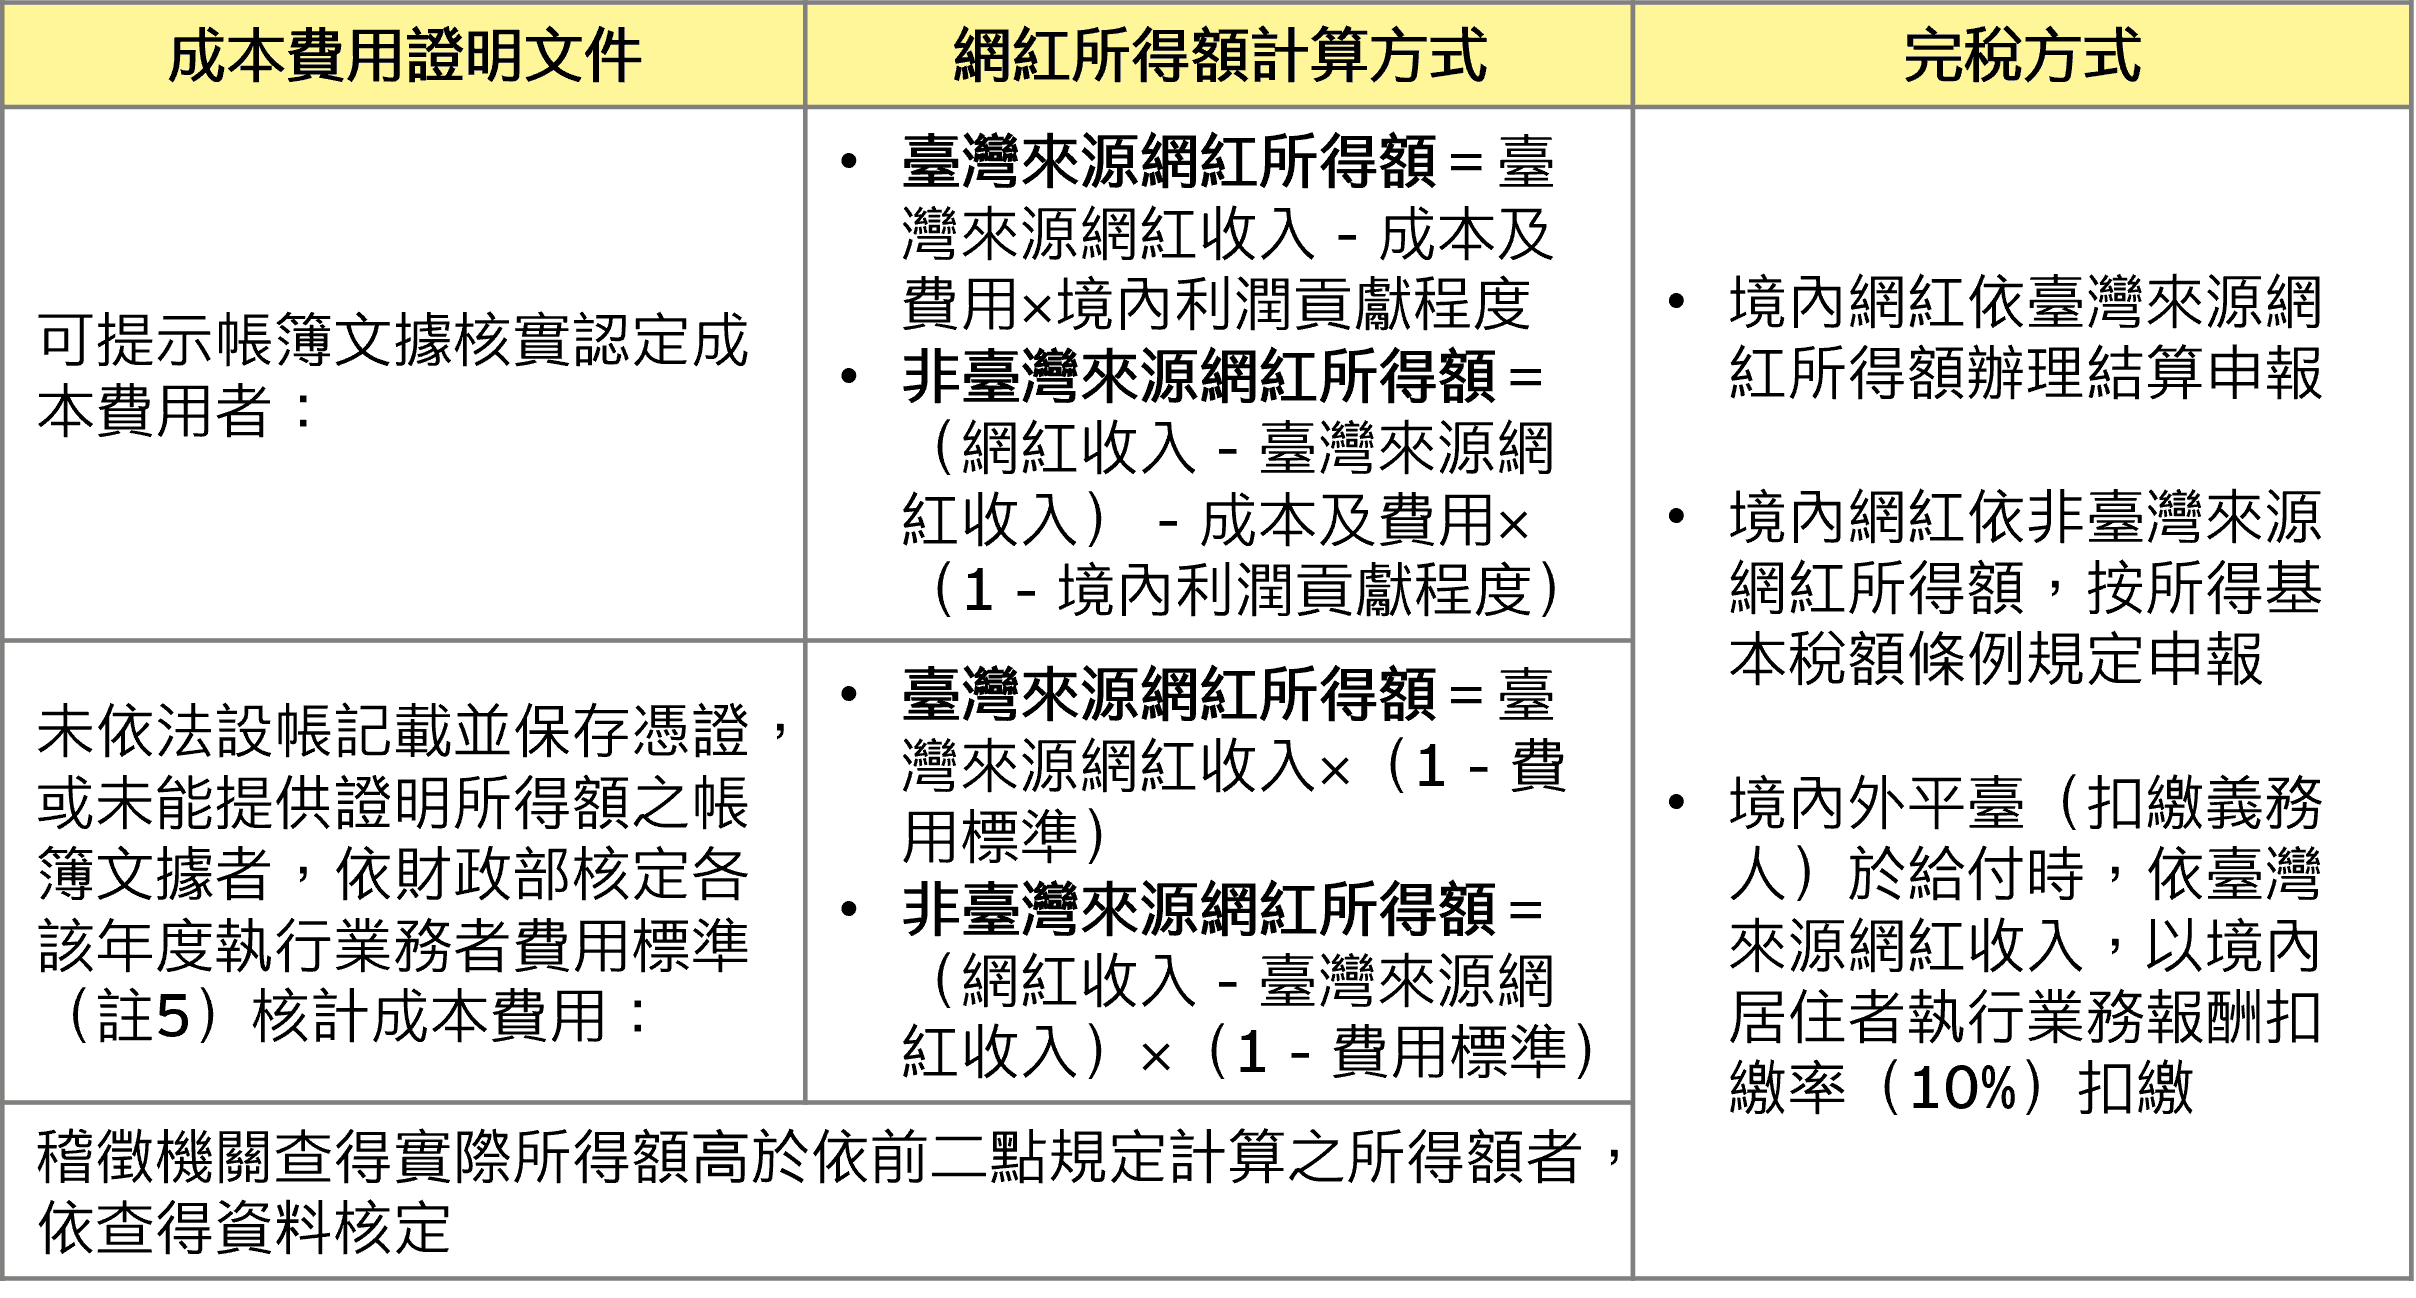
註 5:執行業務者(表演人)之費用標準為 45%。
2. 境外網紅自平臺取得臺灣來源網紅收入,以境外網紅的臺灣來源網紅收入作為所得額,依收入來源有不同的完稅方式:
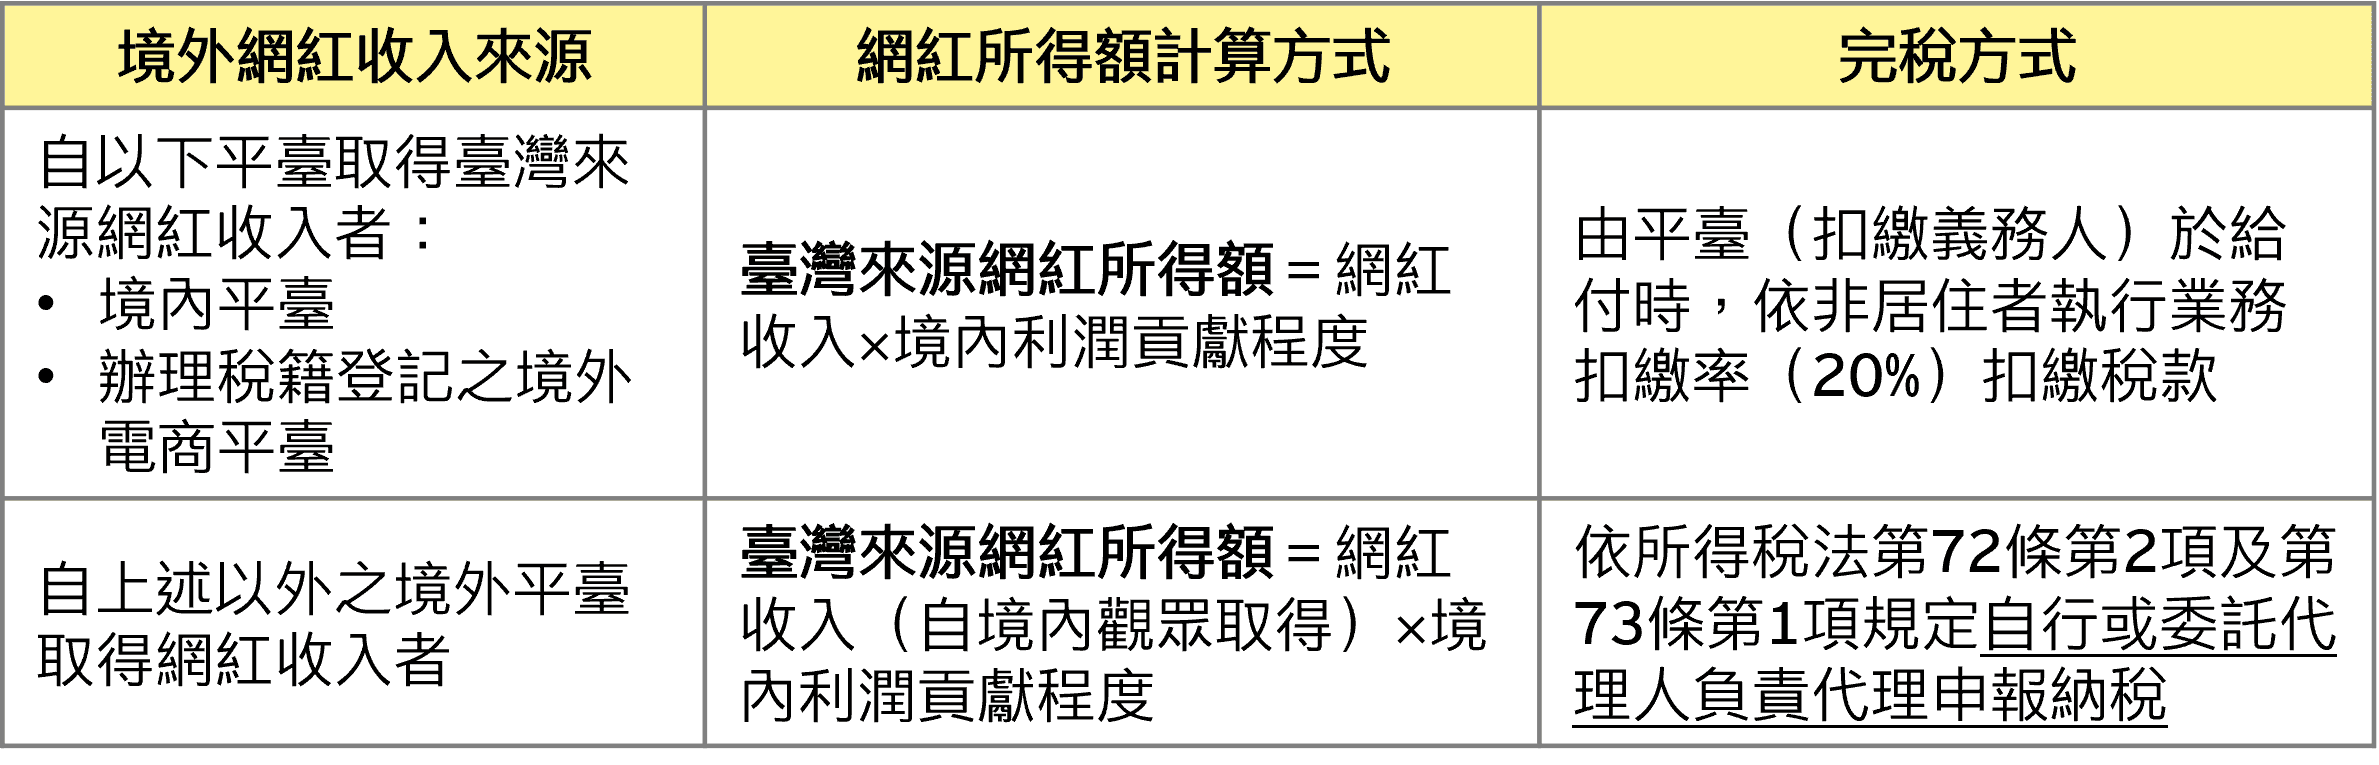
扣繳所得稅規定
依所得稅扣繳規定,扣繳義務人支付網紅收入時,應先於給付時自款項中扣取應納所得稅額,其後續繳納、申報及憑單填發期限,則依納稅義務人(網紅)是否屬臺灣居住者而有所不同:
- 臺灣居住者:扣繳義務人原則上應於扣款時之次月十日前繳納所扣稅款,於次年一月底前完成(免)扣繳憑單申報及開立,並於扣繳時之次年二月十日填發與納稅義務人。
- 非臺灣居住者:扣繳義務人原則上應於扣款日起十日內完成扣繳稅款之繳納及申報程序,並於申報核驗後,發給納稅義務人。
因此,境內平臺與境外電商平臺於辦理扣繳作業時,除需確認所得性質及適用稅率外,亦應釐清收款人是否具居住者身分,以確保符合法定申報及繳納期限,降低延遲申報或補稅之風險。
安永觀察
由於法規輔導期已過,網紅及平臺業者應儘早檢視其營業稅與所得稅義務,避免補稅或受罰之情形。不同收入性質,如平臺廣告收入、電子勞務收入、分潤收入等,皆有相應之稅務規範,且根據該收入來源、平臺與網紅所在地,亦可能影響稅率計算及完稅方式的認定。
建議平臺業者及網紅明確區分其收入性質、來源、交易對象,以根據交易性質正確申報;並判斷網紅收入之境內利潤貢獻程度及完稅方式,了解所得稅課稅與申報方式,避免因錯誤或延遲申報而受罰。平臺業者亦可建立資訊系統,以有效分辨網紅與觀眾所在地,以提升稅務合規性。
另外值得注意的是,網紅營業稅規範下的「網紅」定義並不限於自然人,也包含在臺灣設有固定營業場所的企業。因此,若企業透過平臺上架創作(如,於影音平臺上架影片等)並取得分潤性質勞務收入,亦應留意可能有潛在之營業稅納稅義務。
最後,考量新法規涵蓋範圍廣泛,且同時牽涉營業稅、所得稅扣繳義務及境內外來源所得認定等議題,若平臺業者、網紅對相關稅務處理存有疑慮或有與稅務機關說明之需求,建議可即時尋求專業稅務顧問協助,明確區分交易對象屬境內或境外,以降低未來潛在稅務風險,建立完整的稅務遵循機制,確保企業及個人之稅務處理符合現行法令規範。
下載本期《全球貿易及供應鏈稅務諮詢服務季刊》
相關內容
在全球貿易環境高度變化之情況下,貨物之稅則號別認定不僅決定關稅適用稅率而對企業整體成本結構產生實質影響,其亦為貨物是否涉及輸出入管制之一大判斷依據。而隨著產品功能愈發多元及高度整合,貨物性質及主要功能之判斷需高程度之技術了解,致使稅則分類日趨專業及複雜。
在全球供應鏈高度分工、跨境生產已成常態的時代,產品從研發、製造到最終組裝往往分散於多個國家與地區,也使企業在進出口流程中面臨的關務合規要求愈趨多元。若未及時掌握最新規範,便可能因誤分類或忽略加工行為對原產地的影響而產生申報不符,進而帶來補稅、罰鍰或通關延誤等風險。
在全球地緣政治緊張與科技競爭加劇的情勢下,為兼顧全球趨勢與我國在國際供應鏈的角色定位,近年出口管制政策之出口管制清單、交易對象出口實體管理名單頻繁動態修正,如:為因應烏俄戰爭,避免戰略性貨品擴散,增列「輸往俄羅斯及白俄羅斯高科技貨品清單」,並增加納管位於敏感地區或涉及武器擴散活動的實體。