EY syftar på den globala organisationen och kan referera till ett eller flera av medlemsföretagen till Ernst & Young Global Limited som vart och ett är en separat juridisk enhet. Ernst & Young Global Limited, ett bolag registrerat i Storbritannien, tillhandahåller inte tjänster till kunder.
Senaste sökningarna
IFRS 20 Regulatory Assets and Regulatory Liabilities inför nya krav på redovisningen i prisreglerade verksamheter fr o m den 1 januari 2029.
Kortfattat:
- IFRS 20 inför krav på nya poster och upplysningar i de finansiella rapporterna för företag med verksamheter inom standardens tillämpningsområde.
- Den nya standarden träder, givet godkännande av EU, i kraft för perioder som påbörjas den 1 januari 2029 eller senare.
- Standarden ska tillämpas retroaktivt, men företag har möjlighet att välja en modifierad retroaktiv tillämpning med vissa lättnader från kraven i IAS 8.
Den 27 maj 2026 publicerade International Accounting Standards Board (IASB) en ny IFRS®-redovisningsstandard, IFRS 20 Regulatory Assets and Regulatory Liabilities. Standarden träder i kraft för perioder som påbörjas den 1 januari 2029 eller senare, men tidigare tillämpning är tillåten. För företag inom EU krävs dock att standarden först godkänns av EU.
Den nya redovisningsstandarden ersätter IFRS 14 Regulatory Deferral Accounts, en tillfällig standard som är frivillig att tillämpa för företag med reglerad verksamhet när företaget övergår till att tillämpa IFRS-redovisningsstandarder i sina finansiella rapporter. I väntan på en slutlig standard för reglerade verksamheter (dvs IFRS 20) har IFRS 14 aldrig godkänts av EU och därmed inte varit tillämplig för svenska företag. IFRS 20 förväntas däremot godkännas av EU före den 1 januari 2029.
Samtidigt med att IFRS 20 träder i kraft införs även vissa ändringar i ett antal andra redovisningsstandarder, däribland IFRS 1 Första gången IFRS tillämpas, IFRS 3 Rörelseförvärv och IFRS 18 Presentation och upplysningar i finansiella rapporter.
Prisreglerade verksamheter
IFRS 20 påverkar inte alla företag, utan riktar sig till företag med prisreglerade verksamheter som faller inom standardens tillämpningsområde. Verksamheter inom el-, vatten- och gasförsörjning utgör vanliga exempel på prisreglerade verksamheter som, beroende på hur prisregleringen fungerar, kan behöva tillämpa den nya redovisningsstandarden. IFRS 20 är dock ingen branschspecifik standard, utan alla företag behöver utvärdera om de har verksamheter som faller inom tillämpningsområdet för standarden.
I en prisreglerad verksamhet är företaget och aktuell tillsynsmyndighet parter i ett regulatoriskt avtal som reglerar de priser företaget får ta ut i ersättning från sina kunder för de reglerade varorna och tjänsterna under en specifik period. Om delar av den tillåtna ersättningen för de varor och tjänster som levererats under den specifika perioden får tas ut från kunderna i en annan period (en tidigare eller senare period), uppstår något som benämns tidsmässiga skillnader (eng differences in timing). Exempelvis föreligger en tidsmässig skillnad om det regulatoriska avtalet ger företaget rätt att genom högre priser under nästa period ta ut ersättning från sina kunder för varor och tjänster som levererats under innevarande period.
Prisregleringen kan ha väsentlig påverkan på både belopp och tidpunkt för ett företags intäkter, resultat och kassaflöden. Det problem som identifierats är att tillämpning av nuvarande IFRS-redovisningsstandarder inte resulterar i tillräcklig information om total tillåten ersättning för de reglerade varor och tjänster som levererats under perioden. Syftet med den nya standarden är därför att ge investerare bättre insyn i hur prisregleringen påverkar företagets resultat, finansiella ställning och kassaflöden. Detta sker genom att IFRS 20 introducerar nya regler för redovisning, värdering, presentation och upplysningar av regulatoriska tillgångar och regulatoriska skulder respektive regulatoriska intäkter och regulatoriska kostnader. Avsikten med dessa nya poster är att komplettera den information som företag lämnar genom tillämpningen av andra IFRS-redovisningsstandarder, särskilt IFRS 15 Intäkter från avtal med kunder.
Påverkan på resultat- och balansräkning
Om det föreligger tidsmässiga skillnader vid rapportperiodens slut, innebär tillämpning av IFRS 20 att företag redovisar regulatoriska tillgångar och/eller regulatoriska skulder. En regulatorisk tillgång (skuld) är en befintlig verkställbar rättighet (skyldighet) att lägga till (dra av) ett belopp vid fastställandet av det reglerade pris som får tas ut av kunderna under framtida rapportperioder.
Förändringar i beloppen för de regulatoriska tillgångarna (skulderna) ska redovisas som regulatoriska intäkter (kostnader) i resultaträkningen. Avsikten är att de regulatoriska intäkterna (kostnaderna), tillsammans med intäkter från avtal med kunder, ska återspegla företagets totala ersättning för de reglerade varor och tjänster som levererats under rapportperioden.
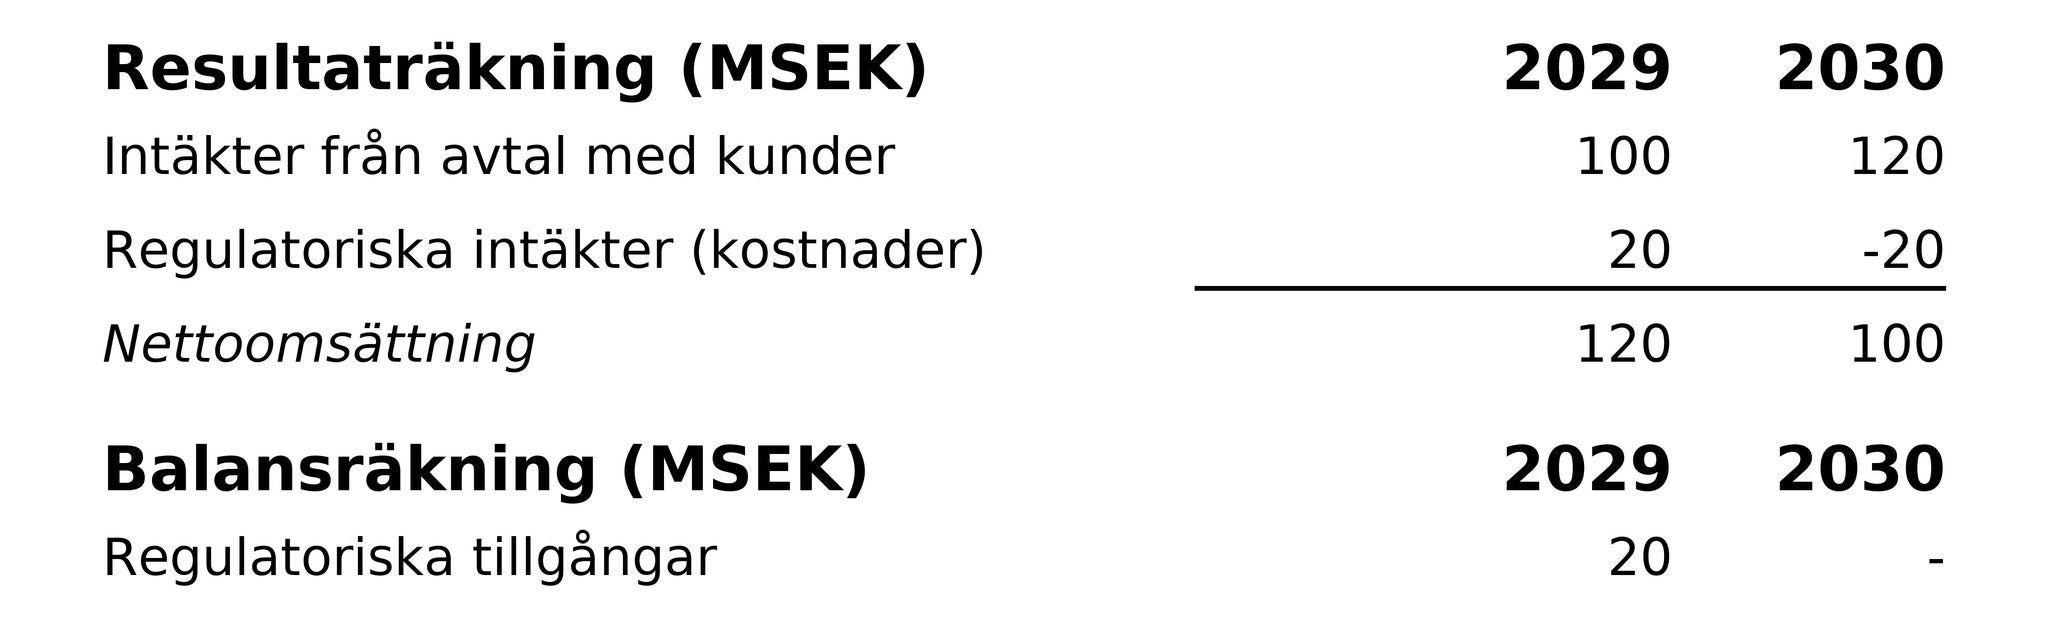
Ett enkelt exempel på redovisning enligt IFRS 20 följer i tabellen nedan där företaget har en ”underintäkt” på 20 MSEK hänförlig till 2029, som företaget har rätt att återvinna genom högre priser år 2030. Företaget redovisar därför i detta fall per balansdagen för 2029 en regulatorisk tillgång på 20 MSEK med motsvarande belopp som regulatorisk intäkt. Under 2030 upplöses sedan den regulatoriska tillgången medan motsvarande belopp redovisas som regulatorisk kostnad i resultaträkningen.
Värdering
Vid första redovisningstillfället ska företaget värdera regulatoriska tillgångar (skulder) till nuvärdet av förväntade framtida kassaflöden diskonterat med den ”regulatoriska kalkylräntan” (eng the regulatory interest rate). Denna ränta specificeras i, eller kan härledas från, det regulatoriska avtalet och fastställer ersättningen (avdraget) för perioden fram till dess att den regulatoriska tillgången (skulden) har återvunnits (fullgjorts). Exempelvis utgör den regulatoriska kalkylräntan i många fall den avkastning ett företag enligt avtal ska få på sin regulatoriska kapitalbas (företagets anläggningstillgångar som utgör grund för beräkning av kapitalkostnadernas del av det reglerade priset) under en specifik period.
Vid efterföljande värdering används samma diskonteringsränta som vid första redovisningstillfället, såvida den inte ändras i det regulatoriska avtalet. Uppskattningarna av belopp och tidpunkt för framtida kassaflöden uppdateras dock löpande.
Presentation
IFRS 20 innehåller krav på presentation av regulatoriska tillgångar (skulder) samt intäkter (kostnader). Regulatoriska tillgångar (skulder) ska presenteras separat i balansräkningen. Vidare ska uppdelning som anläggningstillgång eller omsättningstillgång respektive kortfristig skuld eller långfristig skuld ske, förutsatt att företaget inte tillämpar en presentation som bygger på likviditet.
Regulatoriska intäkter och regulatoriska kostnader ingår i nettoomsättningen och ska presenteras netto (regulatoriska intäkter minus regulatoriska kostnader) som en separat post i resultaträkningen.
I enlighet med reglerna i IFRS 18 Presentation och upplysningar i finansiella rapporter behöver dock inte de regulatoriska posterna presenteras separat i de primära finansiella rapporterna om ett företag bedömer att det inte är nödvändigt för att rapporterna ska tillhandahålla en användbar strukturerad sammanfattning. Upplysning om de regulatoriska posterna ska däremot lämnas i not om informationen om dessa poster är väsentlig.
Upplysningar
IFRS 20 innehåller även en rad upplysningskrav avseende företagets regulatoriska poster. Det övergripande syftet är att ge användbar information om tillåten ersättning för reglerade varor och tjänster som levererats under rapportperioden, samt om belopp, tidpunkt och osäkerhet i företagets framtida kassaflöden.
Övergångsbestämmelser
IFRS 20 träder, givet godkännande av EU, i kraft för perioder som påbörjas den 1 januari 2029 eller senare. Standarden ska tillämpas retroaktivt i enlighet med bestämmelserna i IAS 8 Redovisningsprinciper, ändringar i uppskattningar och bedömningar samt fel. Företag ska välja mellan en full retroaktiv tillämpning i enlighet med IAS 8, eller en modifierad retroaktiv tillämpning med vissa lättnader.
Oavsett vilken metod företaget väljer, ska företaget justera ingående balans för balanserat resultat vid övergångsdatum till IFRS 20 samt räkna om jämförelsesiffrorna för den årliga rapportperiod som närmast föregår datumet för den första tillämpningen av standarden. Dessutom ska, i den mån det är praktiskt genomförbart, upplysningar om resultat per aktie samt justeringsbeloppet för de påverkade posterna i de finansiella rapporterna lämnas för den närmast föregående årliga rapportperioden.
Vad behöver företag göra nu?
Initialt behöver alla företag fastställa om det är en part i ett regulatoriskt avtal som reglerar de priser som företaget får ta ut i ersättning från sina kunder för reglerade varor och tjänster under en specifik period. Om företaget är part i ett sådant avtal är nästa steg att avgöra om avtalet faller inom tillämpningsområdet för IFRS 20. Detta innebär bland annat en utvärdering om det föreligger några tidsmässiga skillnader och om det regulatoriska avtalet innehåller verkställbara rättigheter och skyldigheter att justera beloppet för det reglerade pris som får tas ut av kunderna under framtida rapportperioder.
Vill du veta mer?
Se vår internationella publikation: IASB issues IFRS 20 Regulatory Assets and Regulatory Liabilities | EY - Global
Summering
IASB har publicerat IFRS 20, en ny redovisningsstandard som träder i kraft den 1 januari 2029 och som riktar sig till företag med verksamheter som omfattas av prisreglering. Syftet med standarden är att ge investerare bättre insyn i hur prisregleringen påverkar företagens resultat, finansiella ställning och kassaflöden. Företag med verksamheter som faller inom tillämpningsområdet för IFRS 20 kommer därför att redovisa nya poster och lämna tillkommande upplysningar i de finansiella rapporterna. Den nya standarden ska tillämpas retroaktivt, men med möjlighet till vissa lättnader från kraven i IAS 8.