EY refererer til den globale organisasjonen, og kan henvise til en eller flere av medlemsfirmaene til Ernst & Young Global Limited, som hver enkelt er en separat juridisk enhet. Ernst & Young Global Limited, et britisk selskap begrenset av garanti, leverer ikke tjenester til kunder.
Nylige søk
Nedskrivninger økte i 2025, men beløpene var fortsatt lave målt mot totalkapitalen.
Oppsummert:
- Seks av ti av selskapene i undersøkelsen hadde nedskrivninger i 2025, opp fra omtrent halvparten i 2024.
- Bruksverdi var fortsatt den mest vanlige metoden ved beregning av gjenvinnbart beløp.
- Tre av ti selskaper i årets undersøkelse balanseførte utgifter til forskning og utvikling, men det var stor variasjon i amortiseringsperioden.
Nedskrivning
Nedskrivning er et viktig tema som alle selskaper må ta stilling til ved hver regnskapsavleggelse. De seneste årene har det vært flere spesifikke hendelser som har ført til økt økonomisk usikkerhet og som dermed kan ha representert nedskrivningsindikatorer. I det siste har geopolitisk risiko og usikkerhet økt som følge av den pågående krigen i Ukraina, krigen i Midtøsten og handelsfriksjoner gjennom innføring av tolltariffer. Disse hendelsene har gitt volatile priser og renter, samt forstyrrelser i verdikjeden som direkte kan påvirke eiendelers gjenvinnbare beløp.
I november 2025 publiserte Finanstilsynet de prioriterte områdene for kontroll av årsrapporter for 20251. Prioriteringene sammenfalt med de prioriterte områdene til ESMA2, og fokuset på geopolitisk risiko og usikkerhet er relevant for nedskrivingsvurderinger.
Omfanget av nedskrivninger i 2025-regnskapet
Nedskrivningsmønsteret gir en indikasjon på selskapets finansielle situasjon. Nesten seks av ti av selskapene i årets undersøkelse hadde nedskrivninger i 2025, mot omtrent halvparten i 2024. I 2023, som var preget av at Russland gikk til krig mot Ukraina og etterdønninger av Covid-19 gjennom økte renter og volatilitet i de finansielle markedene, hadde også nesten seks av ti selskaper nedskrivninger. 2020- og 2019-tallene reflekterer alle IFRS®-rapporterende selskaper på Oslo Børs, mens grunnlaget fra 2021 og senere er selskapene som inngår i OSEBX-indeksen. Utviklingen indikerer at perioder preget av økt økonomisk og geopolitisk usikkerhet kommer til uttrykk i regnskapene i form av nedskrivningshyppighet.
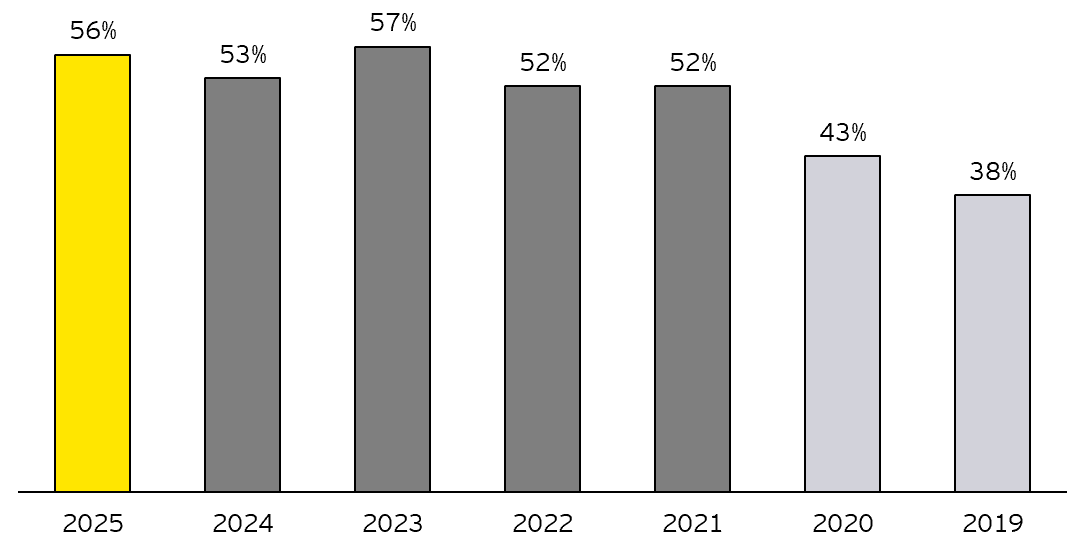
Figur 1: Andel selskaper med nedskrivninger
Selv om hyppighetstrenden er økende over de aktuelle årene, er ikke størrelsestrenden det. I 2020 under Corona-pandemien var gjennomsnittlig nedskrivning 11% av totalkapitalen, mens i etterfølgende år har nedskrivningene vært på et veldig lavt nivå. Gjennomsnittlig nedskrivning i 2025-regnskapene var 0,3% av totalkapitalen, mot 0,2% av totalkapitalen i 2024-regnskapene og 0,5% i 2023-regnskapene.
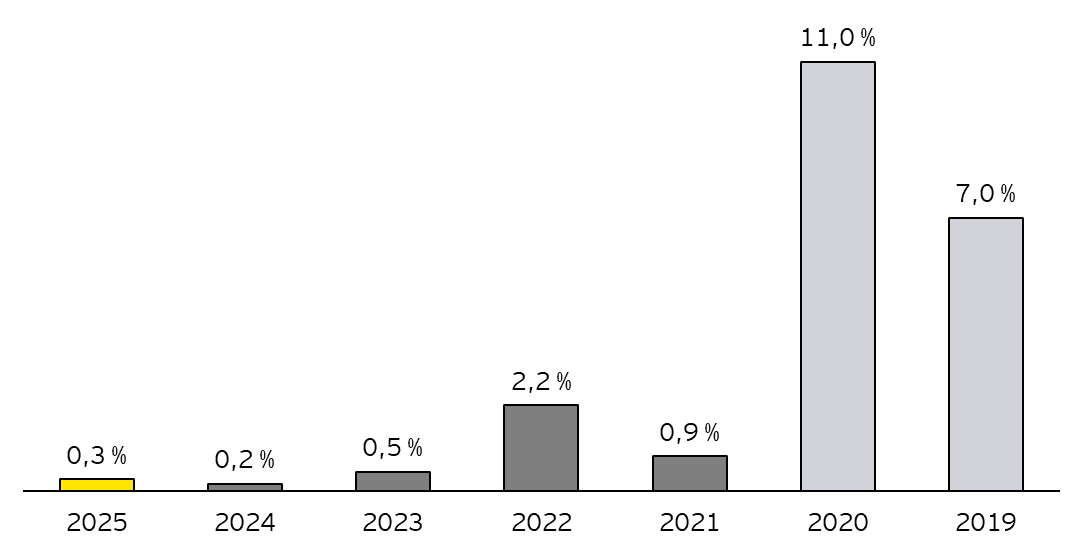
Figur 2: Andel nedskrevet av totalkapital
Ni av ti selskaper balanseførte goodwill og/eller immaterielle eiendeler med ubestemt utnyttbar levetid i 2025-regnskapene (heretter benevnt «goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid»). Disse eiendelene skal testes for verdifall minst én gang i året. Andre eiendeler skal testes for verdifall når det er identifisert nedskrivningsindikatorer. Nesten alle selskapene i undersøkelsen balanseførte driftsmidler i henhold til IAS 16 Eiendom, anlegg og utstyr eller immaterielle eiendeler innregnet etter IAS 38 Immaterielle eiendeler (heretter benevnt «driftsmidler og immaterielle eiendeler»), mens rundt åtte av ti balanseførte investeringer i tilknyttede selskaper eller felleskontrollert virksomhet i regnskapet for 2025. Av selskapene som hadde nedskrivninger i 2025-regnskapene, gjaldt over seks av ti nedskrivninger av driftsmidler og immaterielle eiendeler, mens nesten fire av ti selskaper gjennomførte nedskrivning av goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid. Omtrent to av ti selskaper med nedskrivninger i 2025 gjorde nedskrivninger på tilknyttede selskaper eller felleskontrollert virksomhet.
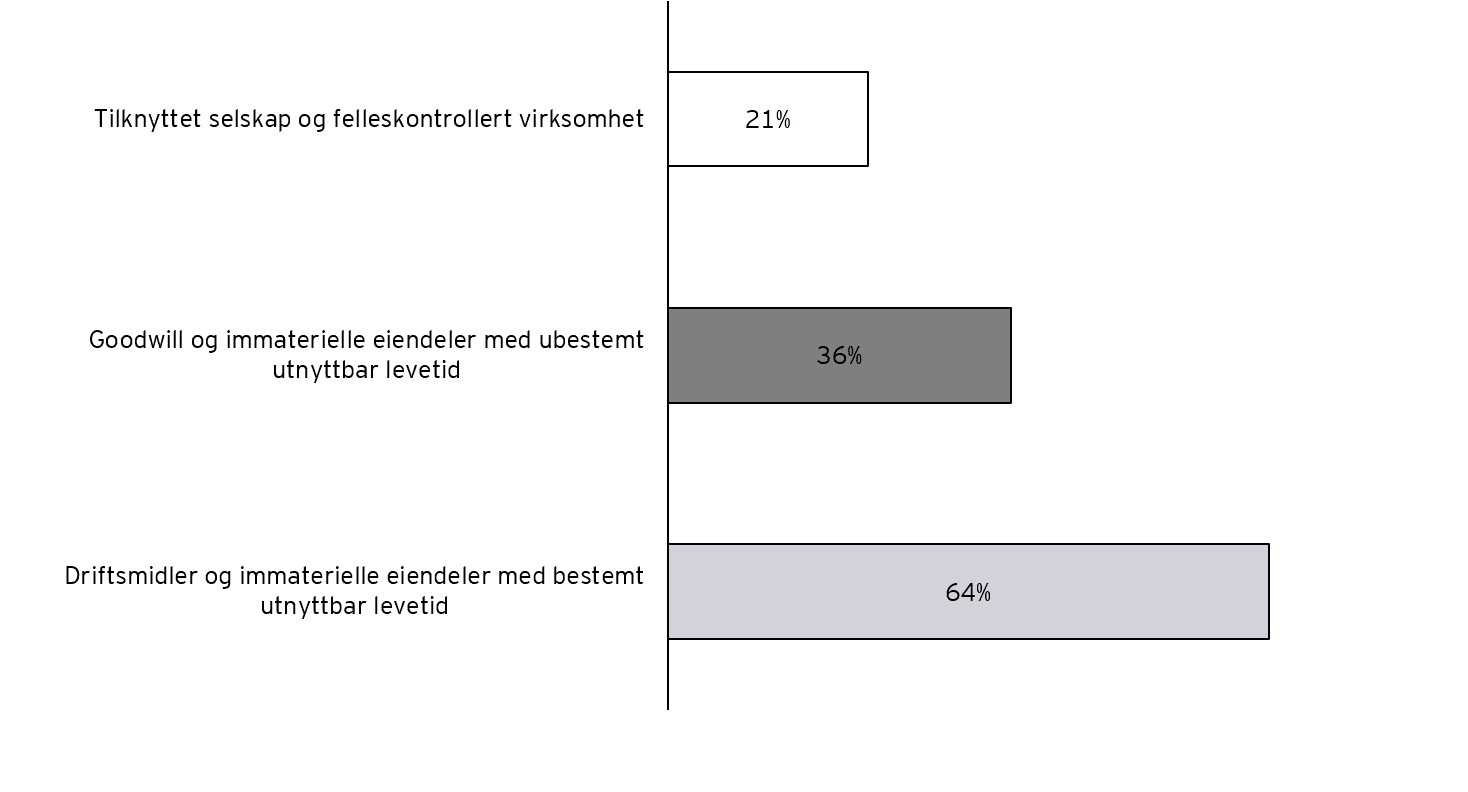
Figur 3: Type eiendeler som ble nedskrevet
Metodebruk
Dersom gjenvinnbart beløp er lavere enn balanseført beløp, må eiendelen nedskrives til gjenvinnbart beløp. Gjenvinnbart beløp er definert som den høyeste verdien av virkelig verdi fratrukket salgsutgifter og bruksverdi. Det følger av definisjonen at det er krav om å beregne begge beløpene, men det er ikke alltid nødvendig. Dersom ett av disse beløpene overstiger balanseført verdi av eiendelen, har den ikke falt i verdi og det er ikke nødvendig å estimere det andre beløpet. IAS 36 Verdifall på eiendeler krever opplysninger om hvilken metode som er benyttet i nedskrivningstesten. For goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid er det krav å opplyse om dette uansett om det har vært nedskrivninger i løpet av året eller ikke, mens for driftsmidler og immaterielle eiendeler og tilknyttet selskap og felleskontrollert virksomhet er det kun krav om denne opplysningen dersom det har vært nedskrivninger i løpet av året. For eiendelene som må testes for nedskrivning årlig (goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid) beregnet nesten åtte av ti gjenvinnbart beløp basert på bruksverdi. Tilsvarende funn ble gjort i praksisundersøkelsen for 2024, hvor syv av ti opplyste at bruksverdi ble benyttet som gjenvinnbart beløp. For driftsmidler og immaterielle eiendeler, var det i 2025-regnskapene fire av ti selskaper som beregnet gjenvinnbart beløp basert på bruksverdi.
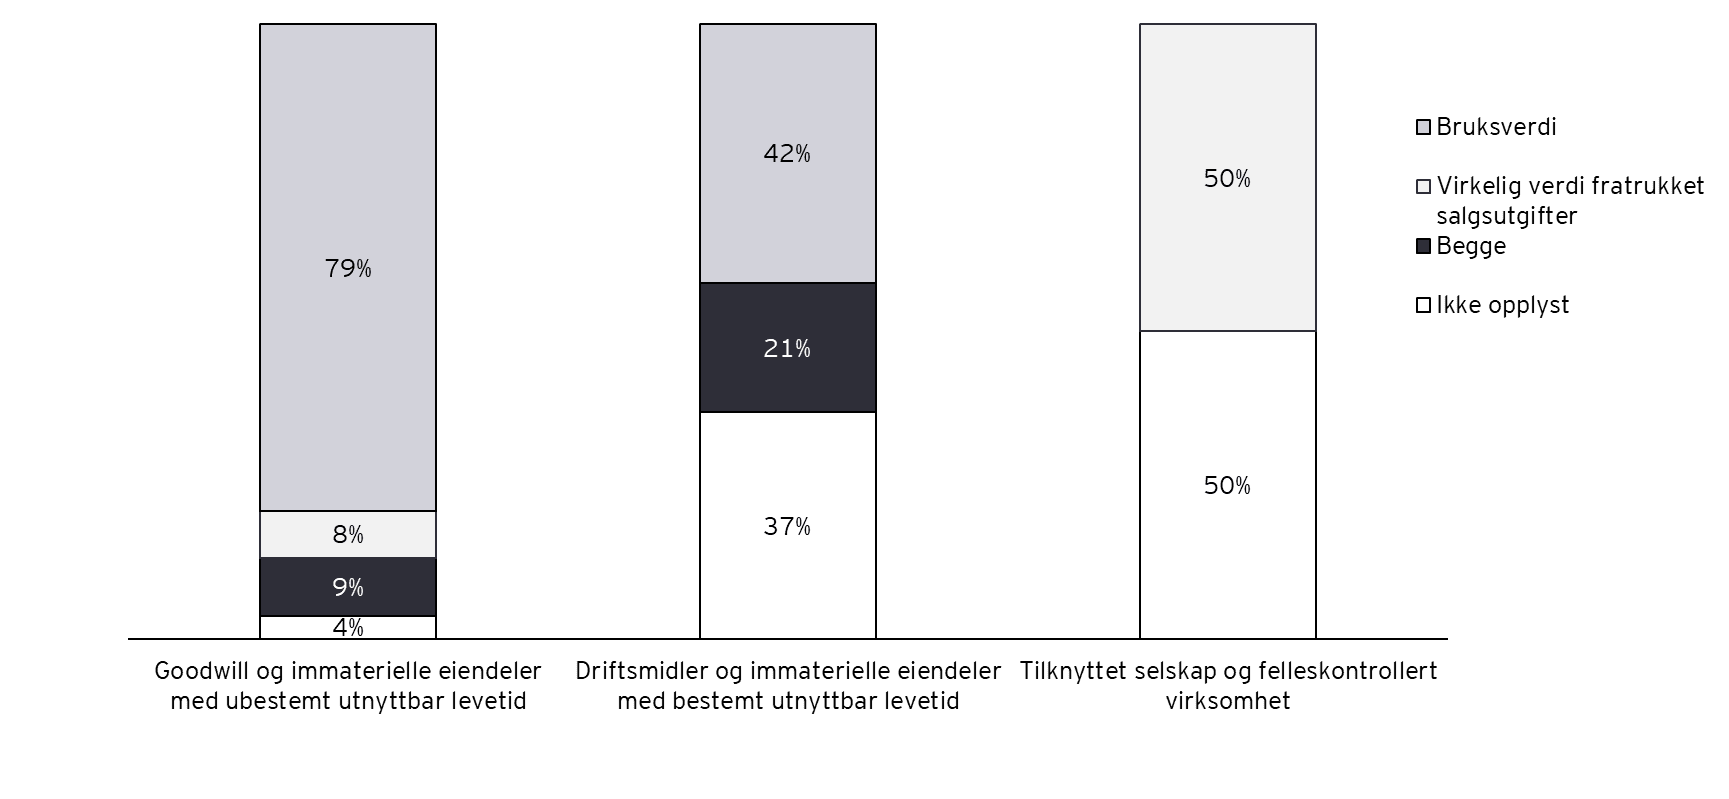
Figur 4: Metode for beregning av gjenvinnbart beløp
En eiendels bruksverdi beregnes ved å estimere fremtidige inngående og utgående kontantstrømmer ved fortsatt bruk av eiendelen, og ved bruk av en egnet diskonteringsrente. Det er flere elementer som skal gjenspeiles i denne beregningen.
For både goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid og driftsmidler og immaterielle eiendeler var bruksverdi den metoden som ble benyttet av flest selskaper, men for driftsmidler og immaterielle eiendeler var det også noen selskaper (to av ti) som i tillegg opplyste at grunnlaget for gjenvinnbart beløp var basert på virkelig verdi fratrukket salgsutgifter. Selskapene som opplyste om at de brukte begge metodene tilhørte hovedsakelig bransjene «Industrials» og «Energy». For selskaper som hadde nedskrivninger av tilknyttede selskaper og felleskontrollerte virksomheter var bildet mer entydig. Alle selskapene som ga opplysninger om hvilken metode som ble benyttet for å beregne gjenvinnbart beløp benyttet virkelig verdi fratrukket salgsutgifter.
Opplysninger om usikkerhet
Som nevnt innledningsvis vil den økonomiske usikkerheten som følge av pågående krig, handelskrig, forstyrrelser i verdikjedene og tolltariffer kunne føre til økt usikkerhet som må reflekteres i regnskapet. International Accounting Standards Board (IASB) publiserte i november 2025 illustrerende eksempler som viser hvordan effektene av usikkerheter i regnskapet kan rapporteres ved bruk av IFRS-regnskapsstandarder3. Eksemplene bruker klimarelaterte eksempler for å illustrere usikkerhet, men prinsippene gjelder for alle typer usikkerheter. Ettersom eksemplene kun er en klargjøring av eksisterende krav har de ikke noen ikrafttredelsesdato, og det forventes at veiledningen tas i bruk innen rimelig tid. Selv om eksemplene først ble publisert i november 2025, ble et utkast tilgjengeliggjort allerede i juli 2025 for å gi selskapene tid til å hensynta eksemplene i utarbeidelsen av regnskapene for 2025.
Etter IAS 1 Presentasjon av finansregnskap (og IFRS 18 Presentation and Disclosure in Financial Statements som erstatter IAS 1 fra 2027) skal det gis opplysninger i regnskapet om forhold som er vesentlige. Det betyr at selv om en IFRS-regnskapsstandard ikke har spesifikke krav om opplysninger om noen omstendigheter og transaksjoner som er vesentlige for selskapet, må det vurderes å gi opplysninger uansett, ettersom dette vil være vesentlig informasjon som brukeren har behov for, for å forstå regnskapet. I noen tilfeller kan brukernes forventninger om at et forhold er vesentlig for selskapet, selv om det ikke er det, tilsi at informasjon om forholdet er vesentlig regnskapsinformasjon. Ett av de illustrerende eksemplene som IASB har publisert gjelder denne vurderingen, hvor det i ett scenario konkluderes med å gi tilleggsinformasjon på grunn av vesentlighet, mens det i det andre scenarioet konkluderes motsatt.
I årets undersøkelse nevnte nesten fire av ti selskaper usikkerhet som følge av den geopolitiske situasjonen og makroøkonomiske utviklingen. Over halvparten av disse selskapene tilhørte industrisektoren («Industrials») og dagligvaresektoren («Consumer Staples»).
Wallenius Wilhelmsen ASA opplyste i årsregnskapet for 2025 om geopolitisk usikkerhet som en mulig påvirkning på selskapets estimater og skjønnsmessige vurderinger.
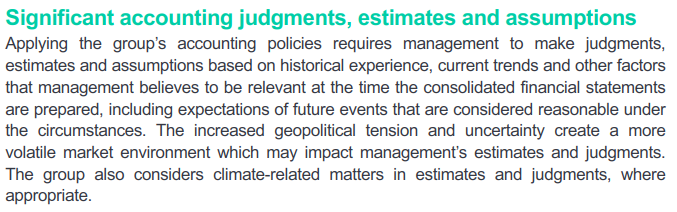
Praksiseksempel 1: Note 1, Wallenius Wilhelmsen ASA, Annual Report 2025
Cadeler A/S omtalte usikkerhet som følge av den makroøkonomiske situasjonen i sin note om regnskapsprinsipper.
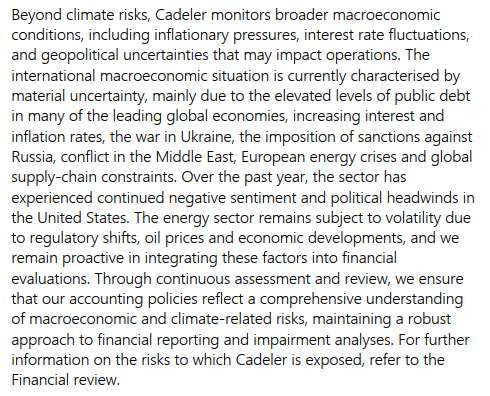
Praksiseksempel 2: Note 2, Cadeler A/S, Annual report 2025
Eksemplene viser hvordan selskaper kan gi spesifikke opplysninger om usikkerhet, også når usikkerheten ikke har direkte effekter på regnskapstallene.
Yara International ASA opplyste om geopolitisk eksponering. Selskapet listet de mest sentrale risikoene og usikkerhetene som kunne ha finansiell påvirkning og knyttet dette opp mot spesifikke temaer i regnskapet, som for eksempel nedskrivning av eiendeler, nedskrivning av varelager, utsatt skattefordel og finansiell risikostyring.
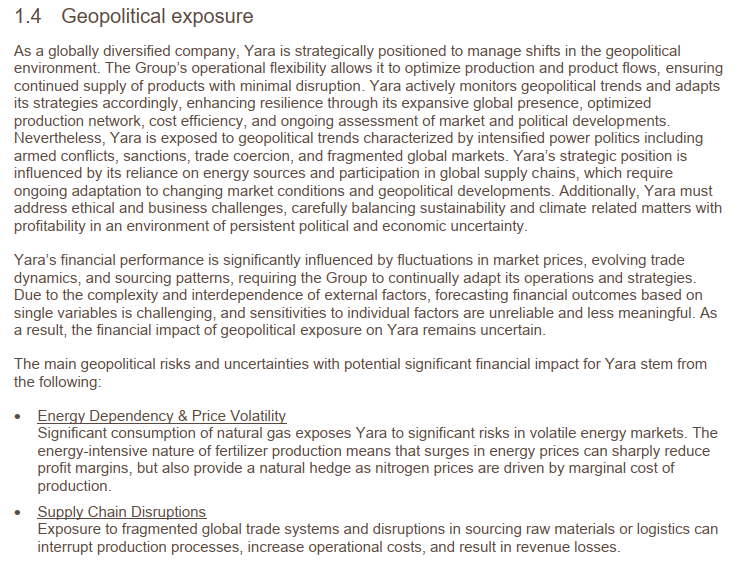
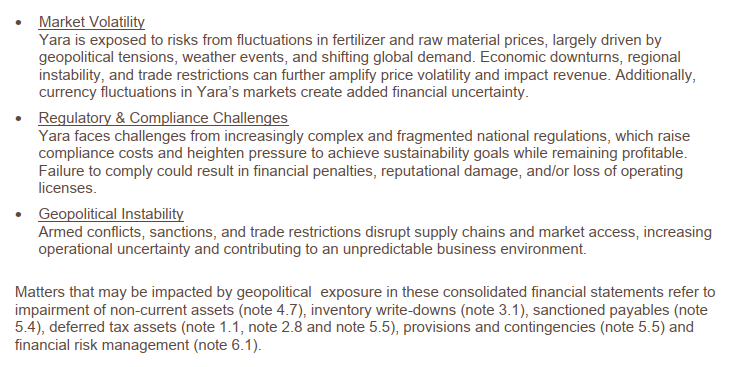
Praksiseksempel 3: Note 1.4, Yara International ASA, Annual Report 2025
Opplysninger om viktige forutsetninger
IAS 36 har opplysningskrav om blant annet viktige forutsetninger som er brukt i nedskrivningstesten av goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid, når gjenvinnbart beløp er beregnet basert på bruksverdi. Standarden krever opplysninger om budsjettperiode, vekstrate og diskonteringsrente som er benyttet i nedskrivningstesten. Dersom selskapet har brukt andre viktige forutsetninger, må disse også opplyses om. Omtrent ni av ti selskaper opplyste i 2025-regnskapet om budsjettperiode, vekstrate og diskonteringsrenten.
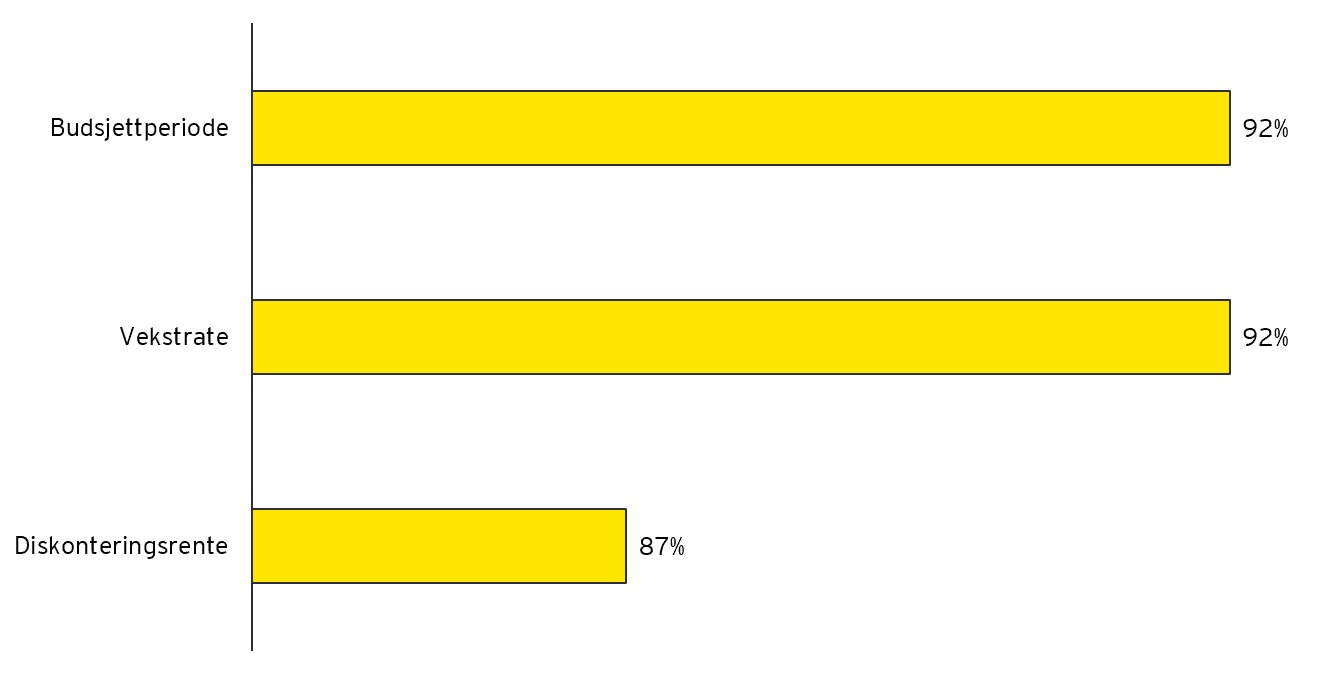
Figur 5: Opplysninger om forutsetninger - bruksverdi
Økonomisk usikkerhet kan også påvirke estimatene på forutsetningene som selskapene bruker i nedskrivningstesten, i så fall vil det også være krav om å opplyse om dette i regnskapet. Et av IASBs illustrerende eksempler adresserer dette kravet.
Mowi ASA opplyste i sin nedskrivningstest at forventede effekter av klimaendringer, inflasjon, krig, pandemier, naturrisiko og andre eksterne faktorer var hensyntatt i forutsetningene i budsjettet for 2026.
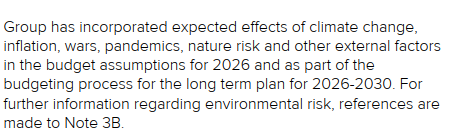
Praksiseksempel 4: Note 8, Mowi ASA, Annual Report 2025
Orkla ASA gjorde det samme i sine opplysninger om viktige forutsetninger i nedskrivningstesten for den kontantgenererende enheten (KGE) Orkla Foods, der selskapet beskrev hvordan relevante eksterne forhold var reflektert i forutsetningene.

Praksiseksempel 5: Note 18, Orkla ASA, Annual Report 2025
For goodwill og immaterielle eiendeler med ubestemt utnyttbar levetid hvor gjenvinnbart beløp er beregnet basert på virkelig verdi fratrukket salgsutgifter er det andre krav til opplysninger under IAS 36. Det skal blant annet opplyses om verdsettelsesmetode, de viktigste forutsetningene og kategorisering på nivå i hierarkiet for virkelig verdi. Alle selskapene i årets praksisundersøkelse opplyste om verdsettelsesmetode, og nesten seks av ti av selskapene opplyste om det som ble ansett å være opplysningspliktige forutsetninger og om kategoriseringen på nivå i hierarkiet for virkelig verdi. I praksisundersøkelsen 2024 ble det gjort en tilsvarende undersøkelse, hvor resultatet viste at alle selskapene opplyste om verdsettelsesmetode, ni av ti opplyste om forutsetninger, mens tre av ti opplyste om nivå i hierarki for virkelig verdi. Det var med andre ord flere som opplyste om nivå i virkelig verdi hierarkiet i 2025-regnskapet, men færre som opplyste om forutsetninger. Om disse forskjellene skyldes vesentlighetsvurderinger eller andre forhold har vi ikke grunnlag for å uttale oss om.
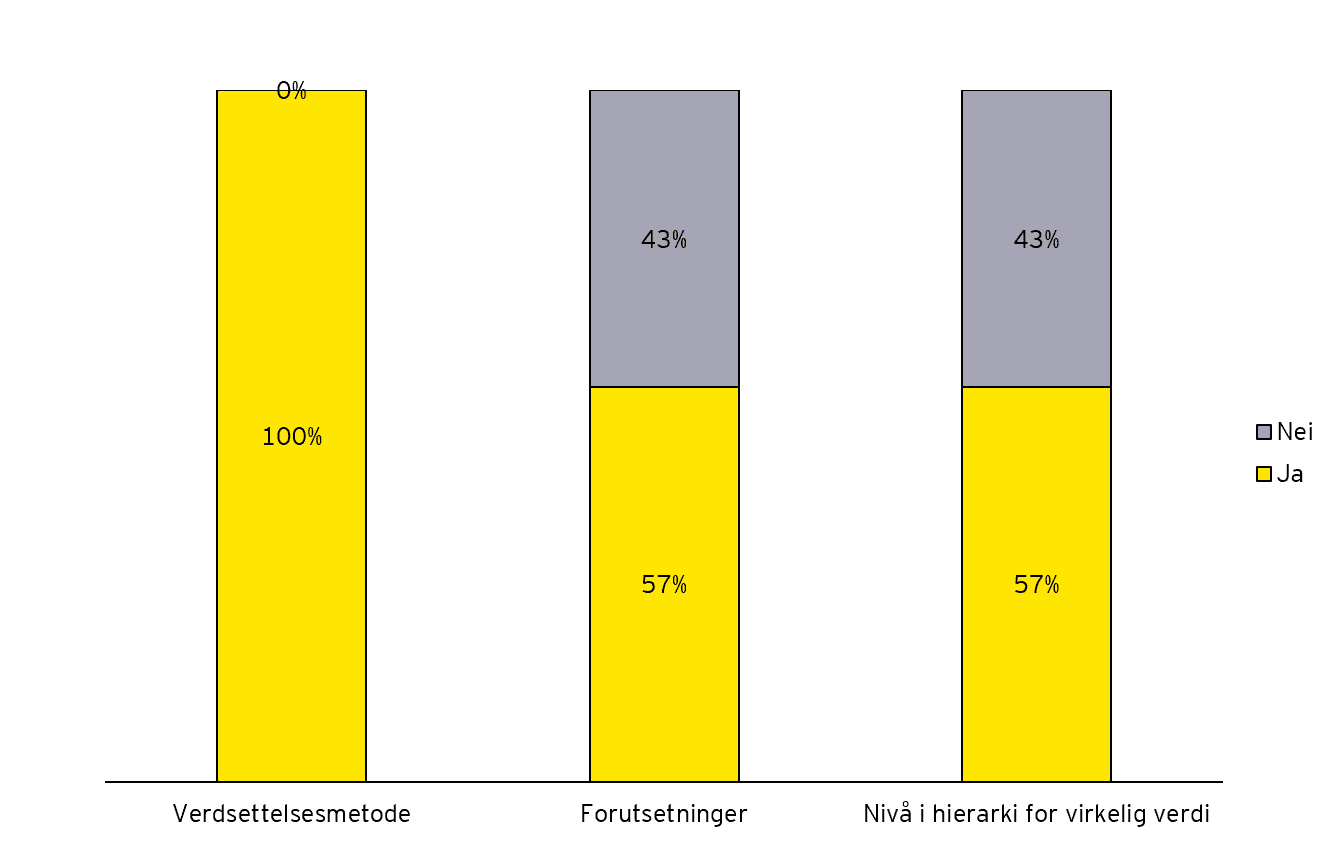
Figur 6: Opplysninger om nedskrivninger - virkelig verdi fratrukket salgsutgifter
Diskonteringsrente
Når gjenvinnbart beløp er basert på bruksverdi skal det brukes en egnet diskonteringsrente på estimerte fremtidige kontantstrømmer. Vektet gjennomsnittlig kapitalkostnad («Weighted Average Cost of Capital», «WACC») brukes ofte som diskonteringsrente i nedskrivningstest og beregnes ved å vekte kostnaden av egenkapital og gjeld opp mot hvor mye av hver finansieringskilde som selskapet bruker. Komponenter som brukes i beregningen er markedsverdi av egenkapital, markedsverdi av rentebærende gjeld, totalkapital, avkastningskrav til egenkapitalen, lånerente og skattesats på alminnelig inntekt. Derfor påvirkes denne av utviklingen i markedet, og som nevnt innledningsvis har det vært et volatilt marked de siste årene.
Kongsberg Automotive ASA ga opplysninger i årsregnskapet for 2025 om diskonteringsrenten. Selskapet ga også detaljerte opplysninger om beregningene av denne, herunder risikofri rente, beta, markedspremie og kostnaden av gjeld. Slike opplysninger kan være vesentlige for brukerne, særlig når markedsforutsetningene er i endring.
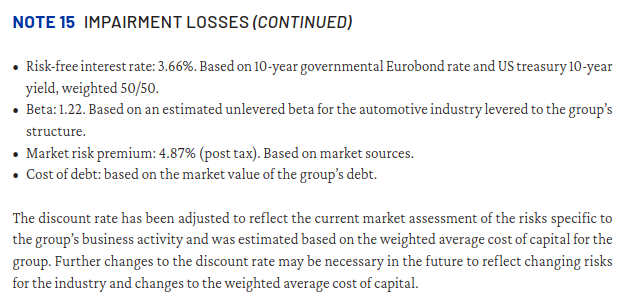
Praksiseksempel 6: Note 15, Kongsberg Automotive ASA, Annual report 2025
Den gjennomsnittlige diskonteringsrenten før skatt for selskapene i årets undersøkelse var 10,9 % i 2025, mot 11,9 % i 2024. Nedgangen kan ses i sammenheng med et lavere generelt rentenivå gjennom året, men diskonteringsrenten påvirkes også av selskapsspesifikke risikoforutsetninger og bransjeforhold.
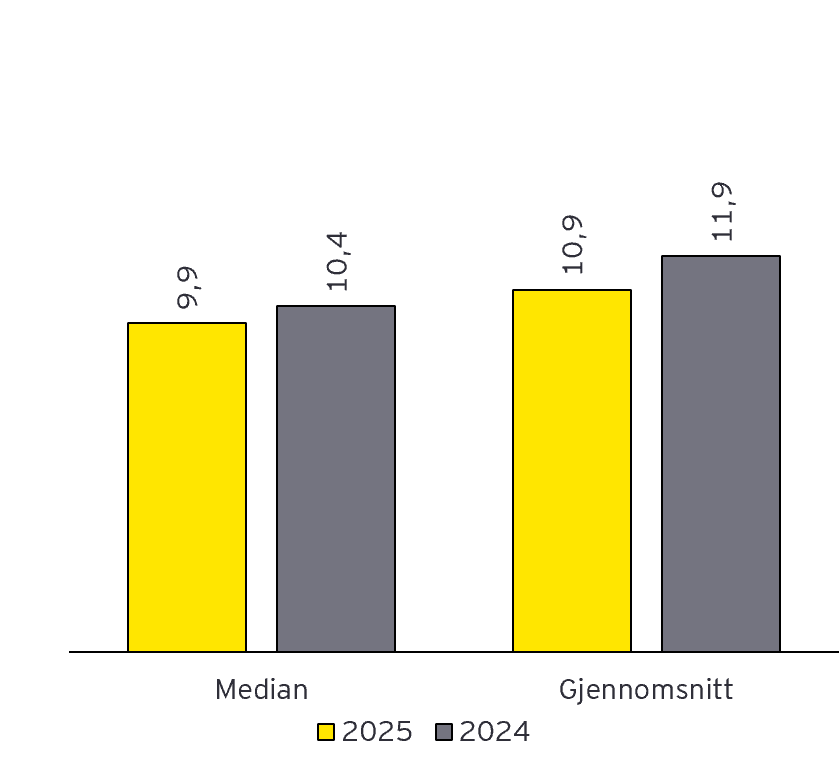
Figur 7: Diskonteringsrente før skatt (gjennomsnitt og median)
Det var samtidig stor variasjon i diskonteringssatsen som ble brukt. Enkelte selskaper brukte en diskonteringsrente på rundt 6%, mens andre opplyste om renter over 20%.
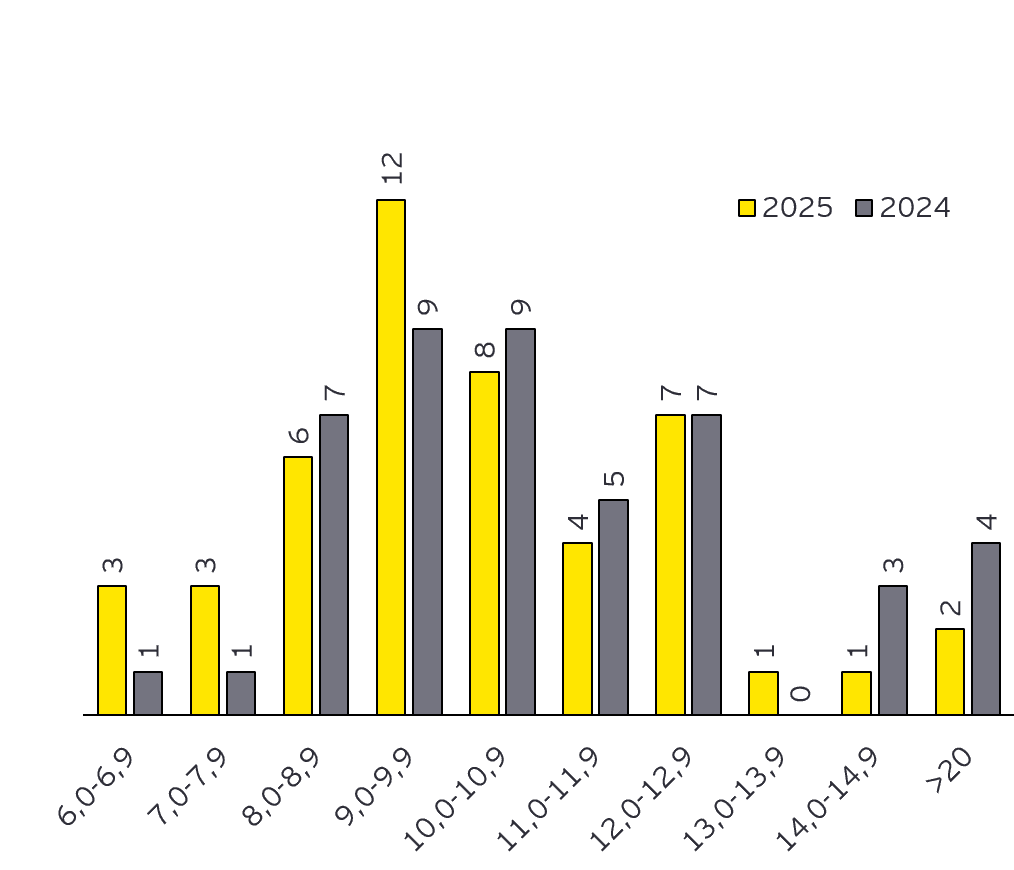
Figur 8: Diskonteringsrente før skatt
Sensitivitetsanalyse
I nedskrivningstester av KGE-er med goodwill og/eller andre immaterielle eiendeler med ubestemt utnyttbar levetid krever IAS 36 opplysninger om sensitiviteter. Dersom en endring i en av de viktigste forutsetningene som er lagt til grunn i nedskrivningstesten ville ha ført til at en eiendel må nedskrives, innenfor et rimelig mulighetsområde, er det krav om tilleggsopplysninger.
Mer enn åtte av ti selskaper med goodwill eller immaterielle eiendeler med ubestemt levetid ga opplysninger om sensitivitet. Blant disse konkluderte nesten syv av ti med at ingen rimelig mulig endring i en av de viktigste forutsetningene ville ha ført til nedskrivning. Følgelig bortfalt de øvrige kravene om opplysninger om sensitiviteter for disse. Informasjon om at ingen rimelig mulig endring i forutsetningene ville ført til nedskrivning er ikke spesifikt påkrevd, men kan likevel være vesentlig. For eksempel kan brukere forvente at verdsettelsen er eksponert for sensitiviteter gitt eksisterende usikkerhet, og dermed vil denne opplysningen være vesentlig. I praksisundersøkelsen for 2024 (forrige gang tilsvarende analyse ble gjennomført i EYs praksisundersøkelse) var andelen som ga opplysninger om sensitiviteter tilsvarende, men den gang var andelen som konkluderte med rimelige endringer ikke ville medføre nedskrivning lavere.
Som foran nevnt var nedskrivningene i forhold til totalkapitalen lavere i 2025 enn i 2023, og dette kan ha innvirkning på sensitivitetsanalysen. For selskapene som gjorde større nedskrivninger i 2023, kan en forklaring være at forutsetningene var sensitive mot ytterligere nedskrivninger det året.
Balanseføring av internt utviklede immaterielle eiendeler
Mange selskaper driver med forsknings- og utviklingsaktiviteter som i fremtiden kan være verdiskapende. Utgifter til utvikling skal balanseføres som en internt utviklet immateriell eiendel gitt visse kriterier i IAS 38 Immaterielle eiendeler. Selskapet må kunne dokumentere tekniske forutsetninger for å fullføre eiendelen, at selskapet har til hensikt og evne til å fullføre eiendelen og å ta den i bruk eller selge den. Balanseføring er videre avhengig av at selskapet kan dokumentere hvordan eiendelen med sannsynlighet kommer til å generere fremtidige økonomiske fordeler, tilgjengeligheten av ressurser til å fullføre og ta i bruk eller selge den immaterielle eiendelen, og selskapets evne til å måle utgiftene henførbare til den immaterielle eiendelen på en pålitelig måte. Disse kriteriene gjør at selskapene må gjøre en rekke skjønnsmessige vurderinger. Utgifter til forskning og utvikling som ikke kvalifiserer til innregning i balansen, resultatføres.
Årets praksisundersøkelse viste at tre av ti selskaper balanseførte utgifter knyttet til forskning og utvikling i 2025-regnskapet. Det var spesielt én bransje som skilte seg ut ved gjennomgang av balanseføring av utviklingsutgifter, for alle selskapene (seks selskaper) som tilhørte industrien «Technology» balanseførte utgifter til forskning og utvikling. I noen bransjer var det ingen selskaper som i 2025-regnskapet balanseførte utgifter til forskning og utvikling. Dette gjaldt industriene «Basic Materials» (tre selskaper), «Customer Discretionary» (to selskaper), «Health care» (to selskaper), «Real Estate» (to selskaper) og «Telecommunications» (ett selskap).
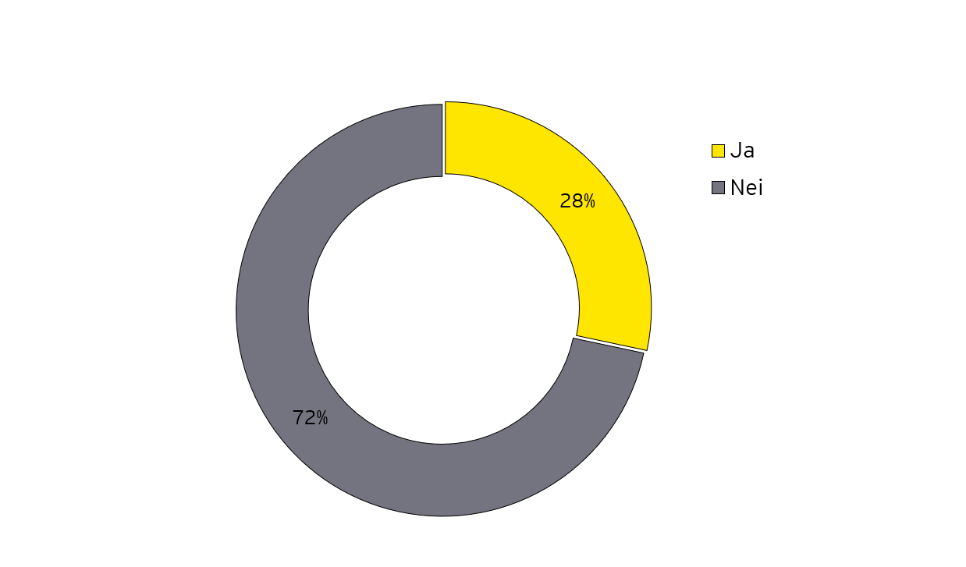
Figur 9: Andel selskaper som balanseførte utgifter til forskning og utvikling
Noen analytikere og investorer mener at balanseføring av utviklingsutgifter gjør selskaper mindre sammenlignbare, og at det dermed er vanskeligere å gjøre analyser på tvers av selskaper4. En utfordring som trekkes frem er amortiseringsperioden. En lavere amortiseringsperiode vil gi lavere resultater, mens en lang amortiseringsperiode i mindre grad påvirker resultatene negativt. Variasjon i amortiseringsperioden i utvalget var betydelig. De mest vanlige amortiseringsperiodene var 3 år, 3-5 år, 3-7 år og 5 år. Men enkelte selskaper opplyste om amortiseringsperioder på 5-30 år, 1-10 år og 5-50 år. Når intervallene blir så store, f.eks. 5-50 år, er det fra brukerståsted mer krevende å forstå implikasjonene for resultatutviklingen.
Et vanlig alternativt resultatmål er «EBITDA» («Earnings before interest, tax, depreciation and amortisation»). Kostnadsførte utviklingsutgifter reduserer EBITDA i perioden de pådras. Balanseførte utviklingsutgifter påvirker derimot ikke EBITDA året de oppstår, ei heller i etterfølgende perioder. Kostnadsføring eller balanseføring av utviklingsutgifter kan derfor påvirke dette nøkkeltallet betydelig og gjøre det potensielt mindre relevant ved sammenligning av ulike selskaper.
På den andre siden – regnskapsføringen reflekterer i prinsippet ulike scenarioer, ved at kostnadsføring reflekterer utgifter som ikke representerer verdier som tilfredsstiller balanseføringskriteriene, mens balanseføring reflekterer utgifter som forventes å skape merverdier i fremtidige perioder. I så måte gir det mindre mening å justere EBITDA for kostnadsførte utviklingsutgifter (direkte eller gjennom amortiseringer).
Likevel, i praksis, er det flere brukere som gjennomfører slike justeringer av EBITDA, men da først og fremst som respons til at balanseføringsbestemmelsene i så stor grad er basert på selskapenes diskresjonære og subjektive skjønn.
Kongsberg Gruppen ASA balanseførte utviklingsutgifter i årsregnskapet for 2025, og ga tilleggsopplysninger om skjønnet som var anvendt i vurderingen.
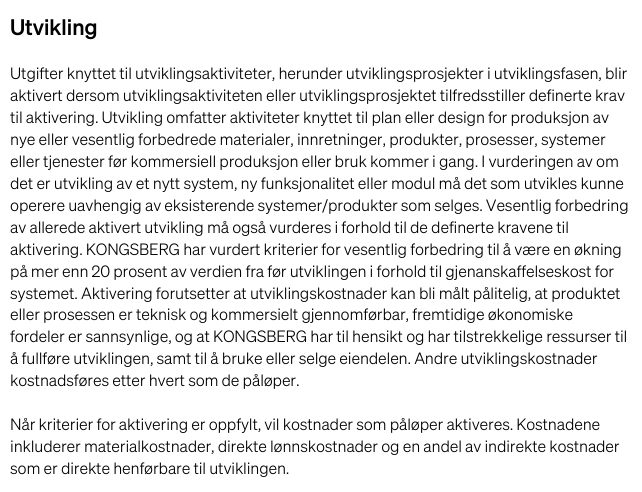
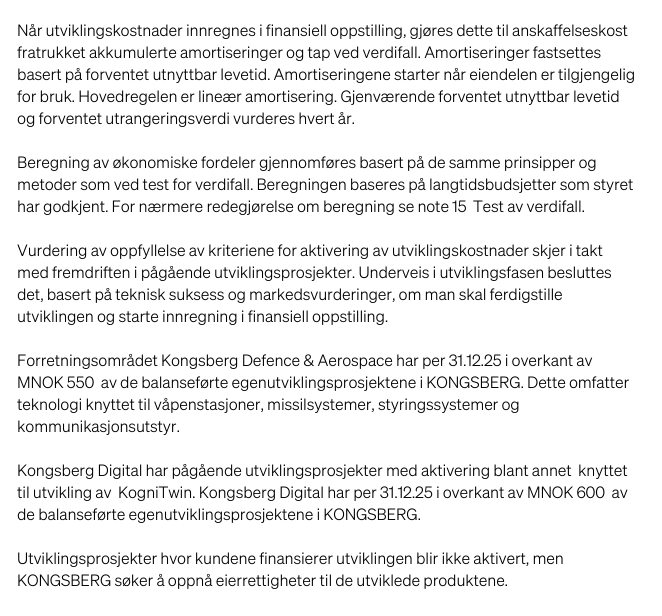
Praksiseksempel 7: Note 14 Immaterielle eiendeler, Kongsberg Gruppen ASA
IAS 38 krever at det i opplysningene om immaterielle eiendeler skal skilles mellom egenutviklede immaterielle eiendeler og andre immaterielle eiendeler. Standarden spesifiserer ikke hvordan dette skillet skal vises, men praksisundersøkelsen viste at syv av ti selskaper presenterte balanseførte utgifter til forskning og utvikling i en egen kategori/klasse i 2025-regnskapet.
Sats ASA opplyste i sin note for immaterielle eiendeler i årsregnskapet for 2025 en egen kategori for internt utviklet software, hvor de i fotnote til tabellen opplyste om at dette var balanseførte utgifter som relaterte seg til utvikling.
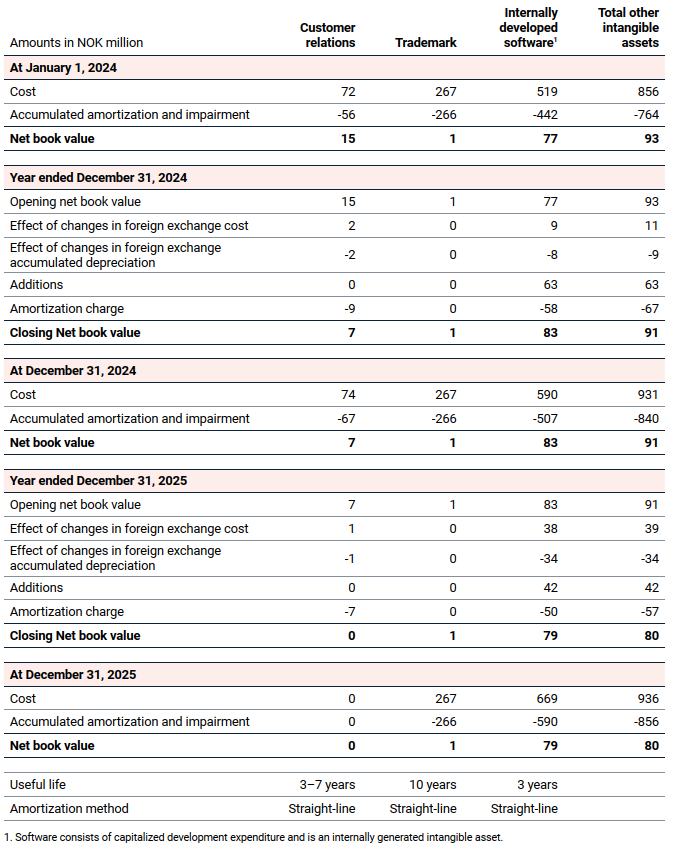
Praksiseksempel 8: Note 9 Intangible Assets, Sats ASA, annual report 2025
Sammendrag
Undersøkelsen viste at flere selskaper rapporterte nedskrivninger i 2025 enn året før, men at nedskrivningene fortsatt var lave målt mot totalkapitalen. Bruksverdi var den vanligste metoden for beregning av gjenvinnbart beløp, og alle selskaper som benyttet bruksverdi opplyste om sentrale forutsetninger. Samtidig viser undersøkelsen at geopolitisk og makroøkonomisk usikkerhet i økende grad omtales i regnskapene. For internt utviklede immaterielle eiendeler var praksis variert, særlig når det gjaldt amortiseringsperioder og presentasjon av balanseførte utviklingskostnader.