

EY oznacza globalną organizację i może odnosić się do jednej lub więcej firm członkowskich Ernst & Young Global Limited, z których każda stanowi odrębny podmiot prawny. Ernst & Young Global Limited, brytyjska spółka z ograniczoną odpowiedzialnością, nie świadczy usług na rzecz klientów.
Zobacz wszystkie wyniki dla
'
'
Brak wyników wyszukiwania
Ogólne
Zobacz wszystkoLudzie
Zobacz wszystkoOstatnie wyszukiwania
Informacja prasowa
27 paź 2026
Badanie ZPF i EY: 6 na 10 instytucji finansowych nie odnotowało wzrostu nadużyć. Zagrożenie jednak nie zniknęło
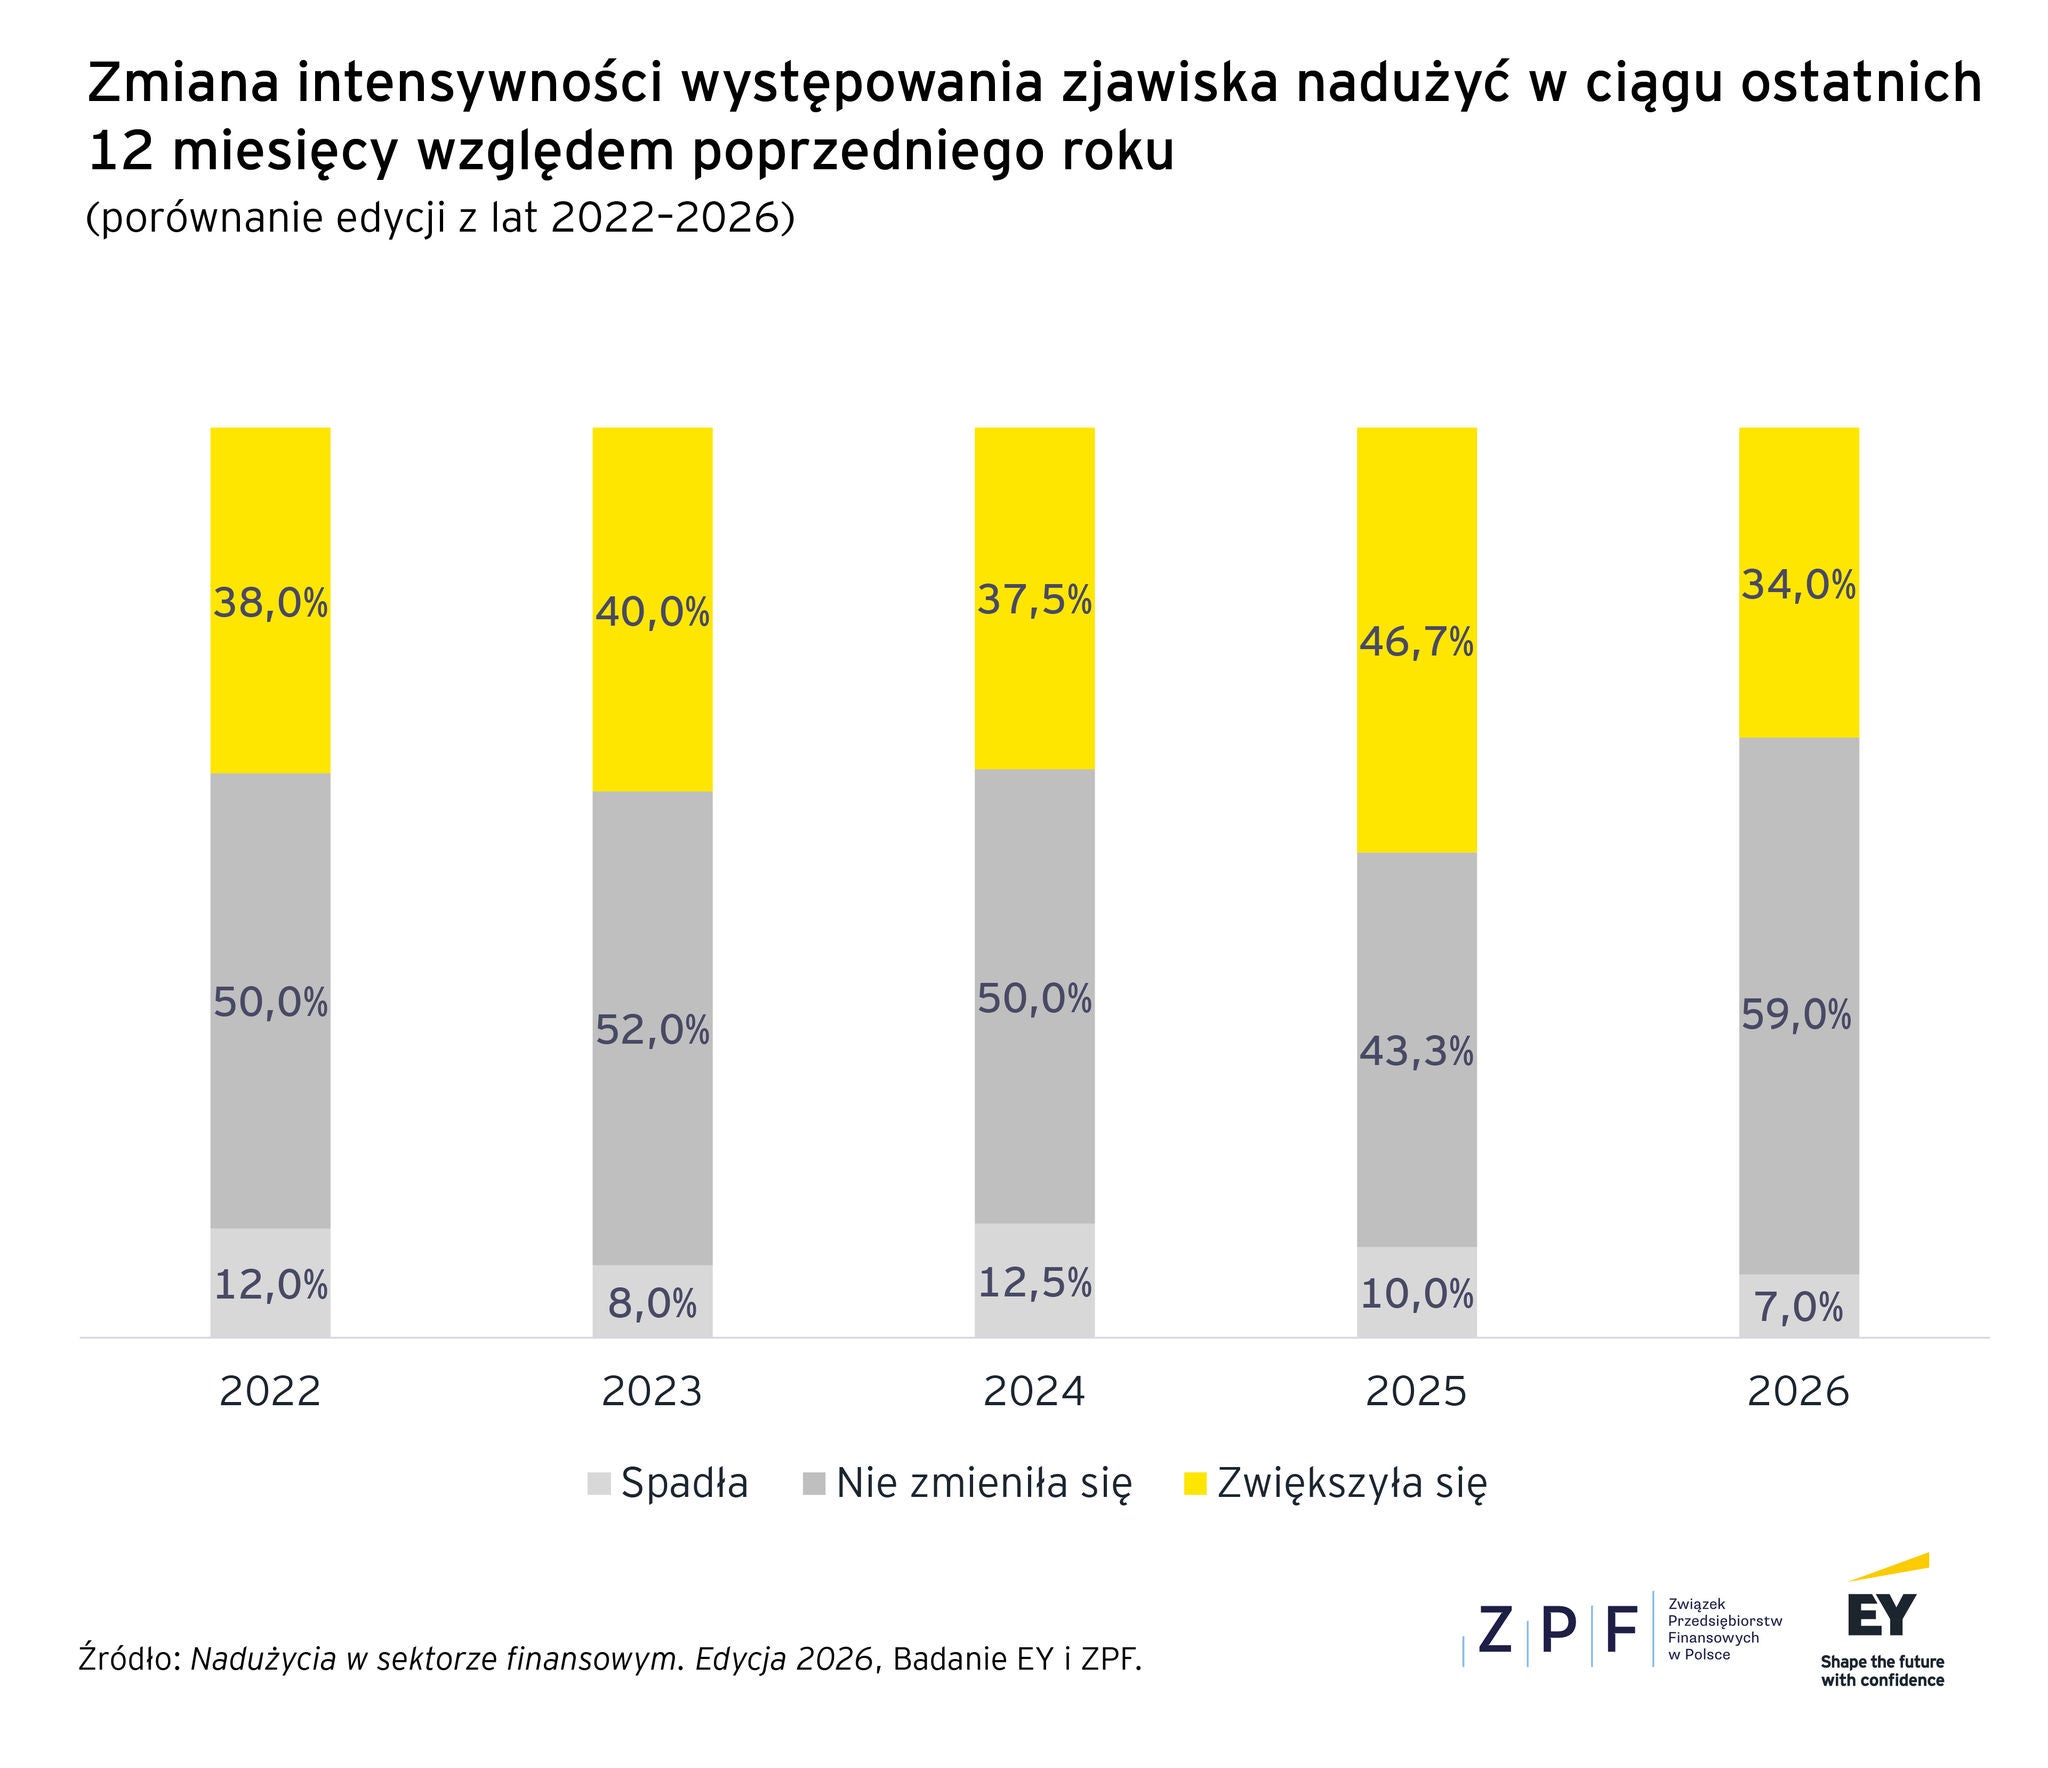
Blisko 60 proc. instytucji finansowych nie odnotowało w 2025 r. zmian w intensywności nadużyć, a odsetek podmiotów zgłaszających ich nasilenie wyraźnie się zmniejszył – wynika z najnowszego badania ZPF i EY Polska. Nie oznacza to jednak, że zagrożenie ustało. Największe obawy na najbliższe dwa lata budzą socjotechnika i wykorzystanie sztucznej inteligencji.
Mniej instytucji odnotowuje nasilenie nadużyć
Najnowsza edycja badania ZPF i EY Polska pokazuje stabilizację skali nadużyć w sektorze finansowym. Wzrost intensywności w tej kwestii zgłosiła co trzecia badana instytucja (34 proc.), wobec 47 proc. rok wcześniej. Blisko 6 na 10 respondentów (59 proc.) nie zauważyło istotnych zmian, a 7 proc. wskazało na spadek liczby nadużyć.
Stabilizacja nie oznacza jednak, że problem ma marginalną skalę. Choć w 59 proc. instytucji liczba nadużyć nie przekroczyła tysiąca rocznie, niemal co szósta (17 proc.) organizacja odnotowała ponad 10 tys. prób. Skala identyfikowanych nadużyć jest więc zróżnicowana.
Bezpośrednio na maila
Bądź na bieżąco i subskrybuj newsletter EY.
– Spadek odsetka instytucji obserwujących wzrost intensywności nadużyć może być pozytywnym sygnałem, ale nie oznacza, że problem traci na znaczeniu. Zmieniają się narzędzia wykorzystywane przez sprawców, ale podstawowe mechanizmy oszustw pozostają podobne. Coraz większą rolę odgrywa przede wszystkim skuteczna manipulacja klientem. Dlatego przeciwdziałanie nadużyciom powinno obejmować nie tylko rozwój technologii, lecz również zwiększanie odporności klientów na nowe scenariusze oszustw – mówi Mariusz Witalis, partner w EY Polska, lider Działu Zarządzania Ryzykiem Nadużyć w regionie Europe Central.
Klient na celowniku
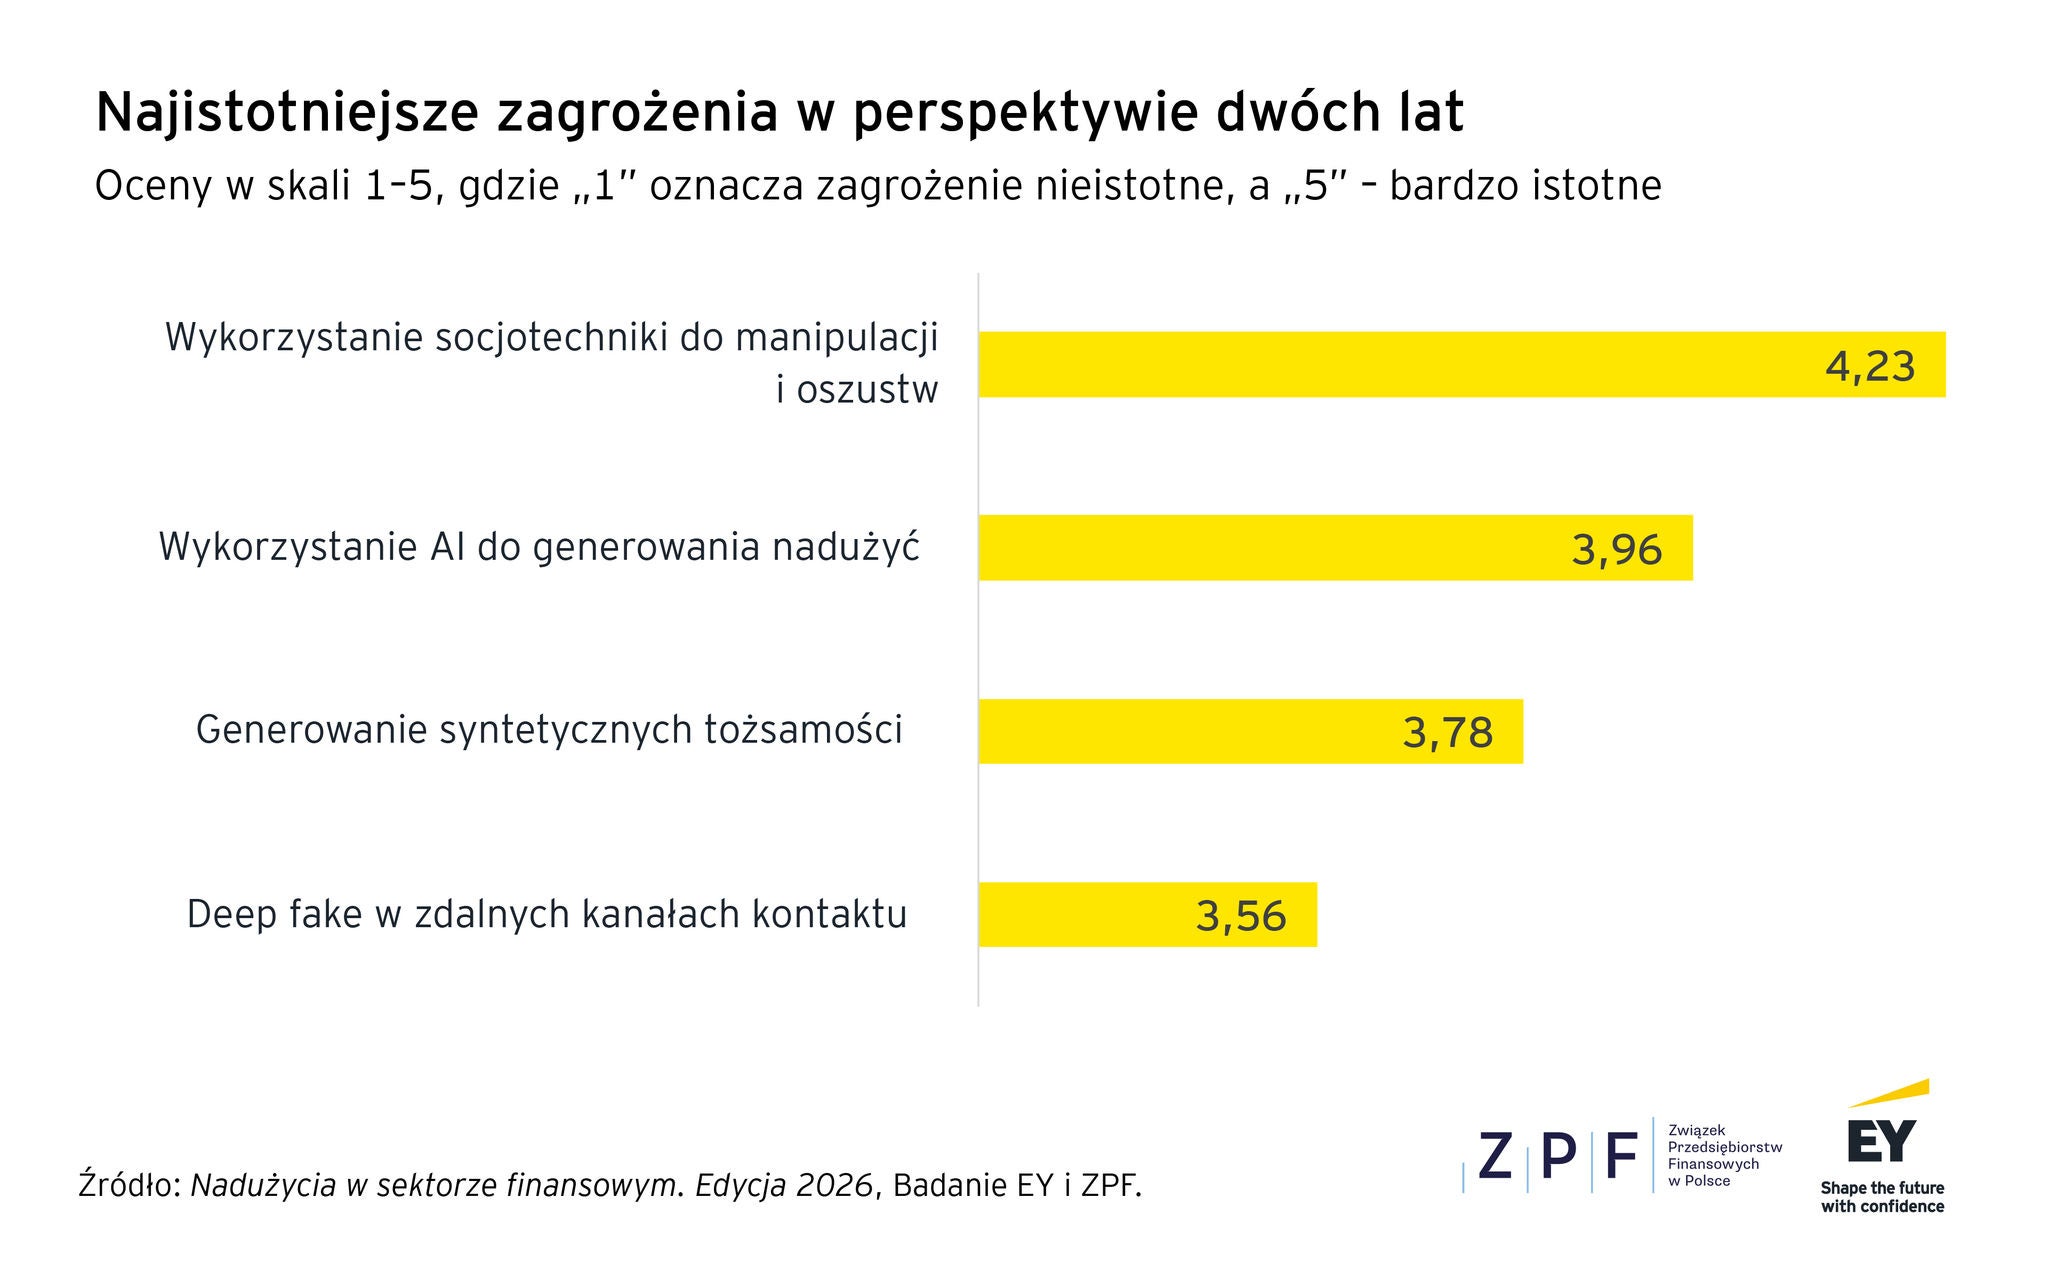
Aby wyłudzić pieniądze, sprawcy nie muszą przełamywać zabezpieczeń instytucji finansowych – mogą nakłonić klienta, by sam zatwierdził transakcję. Nic więc dziwnego, że największym zagrożeniem na najbliższe dwa lata pozostaje socjotechnika, oceniona przez respondentów na 4,23 w pięciostopniowej skali. Kolejne miejsca zajęły wykorzystanie AI do generowania nadużyć (3,96), tworzenie syntetycznych tożsamości (3,78) oraz technologia deepfake w zdalnych kanałach kontaktu (3,56).
Wśród wskazywanych schematów nadużyć znalazły się oszustwa inwestycyjne, phishing i vishing, przejmowanie tożsamości, nakłanianie klientów do zaciągania zobowiązań, wykorzystywanie ich jako tzw. słupów oraz podszywanie się pod zaufane instytucje.
– Klient może sam wykonać czynność, do której nakłonił go oszust. Transakcja zostaje zatwierdzona, choć decyzja zapadła pod wpływem manipulacji. Dlatego ochrona nie może ograniczać się do zabezpieczania systemów. Równie istotne jest pomaganie klientom w rozpoznawaniu prób oszustwa, zanim stracą pieniądze lub zaciągną zobowiązanie – podkreśla Marcin Czugan, prezes ZPF.
Sztuczna inteligencja po obu stronach barykady
Sztuczna inteligencja może wspierać wykrywanie nadużyć, jednak nie wszystkie instytucje finansowe czerpią już z jej możliwości. W badaniu niemal połowa (41 proc.) respondentów wskazała, że ich organizacje nie wykorzystują jeszcze tego narzędzia do analizy aktywności klientów, choć rozwiązanie to mogłoby pomóc w wykrywaniu nadużyć. Podobnej odpowiedzi w odniesieniu do analizy behawioralnej udzieliło 17 proc. badanych, a do digital fingerprintingu – 10 proc.
– Sztuczna inteligencja stwarza nowe możliwości zarówno sprawcom, jak i instytucjom finansowym. Szczególne obawy budzą syntetyczne tożsamości i materiały deepfake. Jednocześnie AI może zwiększać skuteczność wykrywania zagrożeń. Wyniki badania pokazują, że część instytucji dostrzega ten potencjał, ale jeszcze z niego nie korzysta. W kolejnych latach istotne będzie więc przechodzenie od reaktywnego wykrywania nadużyć w kierunku rozwiązań pozwalających identyfikować ryzyko jeszcze przed wystąpieniem szkody – mówi Katarzyna Łukasik-Gogol, menedżer w Dziale Zarządzania Ryzykiem Nadużyć EY Polska.
Brakuje zasobów, przeszkadzają regulacje
Technologia jest tylko jednym z elementów skutecznego przeciwdziałania nadużyciom. Istotnym ograniczeniem pozostają także uwarunkowania organizacyjne i prawne. Największymi barierami w przeciwdziałaniu nadużyciom są niedostateczne zasoby i nadmierne regulacje. Każdy z tych problemów wskazało 48 proc. respondentów.
Lista wyzwań jest jednak znacznie szersza. Kolejne trudności to oczekiwania klientów dotyczące rekompensaty strat niezależnie od okoliczności (38 proc.), niezadowalająca jakość danych wykorzystywanych przez systemy antyfraudowe (35 proc.) oraz szybko zmieniające się metody działania sprawców (31 proc.).
Współpraca z organami ścigania wciąż oceniana przeciętnie
Jednym z obszarów, w których wciąż nie odnotowano zasadniczej zmiany, pozostaje współpraca z organami ścigania. Instytucje finansowe oceniły ją średnio na 3,21 w pięciostopniowej skali, podobnie jak przed rokiem.
Najwięcej zastrzeżeń budzą opieszałość i niska skuteczność działań (66 proc.), ograniczone zasoby (52 proc.) oraz trudności w wymianie informacji (34 proc.). Respondenci wymieniali także przewlekłość postępowań i różnice w podejściu poszczególnych jednostek.
O badaniu
„Nadużycia w sektorze finansowym” to wieloletni projekt EY Polska i Związku Przedsiębiorstw Finansowych w Polsce (ZPF). Obejmuje analizę skali i charakteru nadużyć, skuteczności zabezpieczeń oraz barier utrudniających ich zwalczanie.
Anonimowe badanie przeprowadzono od kwietnia do lipca 2026 r. i objęto nim okres od stycznia do grudnia 2025 r. Uczestniczyło w nim 29 instytucji, głównie z sektorów leasingowego, bankowego i pożyczkowego. Najnowszy raport dostępny jest na stronie Nadużycia w sektorze finansowym 2026.
Związek Przedsiębiorstw Finansowych w Polsce powstał 27 października 1999 roku i obecnie skupia ponad 117 przedsiębiorstw z wielu sektorów polskiego rynku finansowego, w tym bankowości, zarządzania wierzytelnościami, pośredników finansowych, instytucji pożyczkowych, zarządzających informacją gospodarczą, odwróconej hipoteki w modelu sprzedażowym, fintech. Jest największą multisektorową organizacją podmiotów rynku finansowego w Polsce.
Od ponad 25 lat ZPF działa na rzecz rozwoju rynku finansowego w Polsce i podnoszenia standardów etycznych w branży, występuje aktywnie jako partner społeczny w procesach legislacyjnych, a także reprezentuje polskie instytucje finansowe w UE. ZPF to członek dwóch organizacji samorządowych na szczeblu europejskim: EUROFINAS (European Federation of Finance House Associations), zrzeszającej instytucje związane z rynkiem kredytu konsumenckiego w Europie oraz FENCA (Federation of European National Collection Associations), która reprezentuje interesy sektora zarządzania wierzytelnościami w Europie.
ZPF ma w swoim dorobku badawczym kilkaset raportów branżowych. Jest też organizatorem kongresów, webinarów i innych inicjatyw dla branży finansowej.
O firmie EY
Celem działalności EY jest budowanie lepiej funkcjonującego świata poprzez wspieranie klientów, pracowników, społeczeństwa i planety w tworzeniu trwałych wartości oraz budowanie zaufania na rynkach kapitałowych.
Korzystając z danych, sztucznej inteligencji oraz zaawansowanych technologii, zespoły EY pomagają klientom odważnie kształtować przyszłość i znajdować odpowiedzi na obecne i przyszłe wyzwania.
EY świadczy kompleksowe usługi w zakresie audytu, doradztwa, podatków, strategii i transakcji. Dzięki wiedzy sektorowej, globalnie połączonym, multidyscyplinarnym zespołom i różnorodnym partnerstwom EY może świadczyć usługi w ponad 150 krajach.
EY w Polsce to ponad 5000 specjalistów pracujących w 8 miastach: Warszawie, Gdańsku, Katowicach, Krakowie, Łodzi, Poznaniu, Wrocławiu i Rzeszowie. Działając na polskim rynku, co roku EY doradza tysiącom firm, zarówno małym i średnim przedsiębiorstwom, jak i największym korporacjom. Tworzy unikatowe analizy, dzieli się wiedzą, integruje środowisko przedsiębiorców oraz angażuje się społecznie.
Wszystko po to, aby z odwagą kształtować przyszłość.