俯瞰雅加達市中心的高空視角

移轉訂價洞悉2026年9月號

【移轉訂價】印尼移轉訂價查核介紹及注意事項

近年來,受到中美貿易摩擦、全球供應鏈重組及地緣政治風險等因素影響,跨國企業加速推動供應鏈多元化布局,東南亞地區亦成為企業評估投資與產能配置的重要選項之一,而印度尼西亞(以下簡稱「印尼」)憑藉其龐大內需市場、豐富勞動力資源及持續改善的投資環境,近期吸引許多臺商前往投資設廠及拓展業務。隨著跨境活動日益頻繁,企業所面臨之稅務合規要求亦隨之提升。因此,臺商跨國企業應更加留意當地三層文檔編製門檻及提交期限,以避免因逾期申報或未申報而面臨相關的罰則。

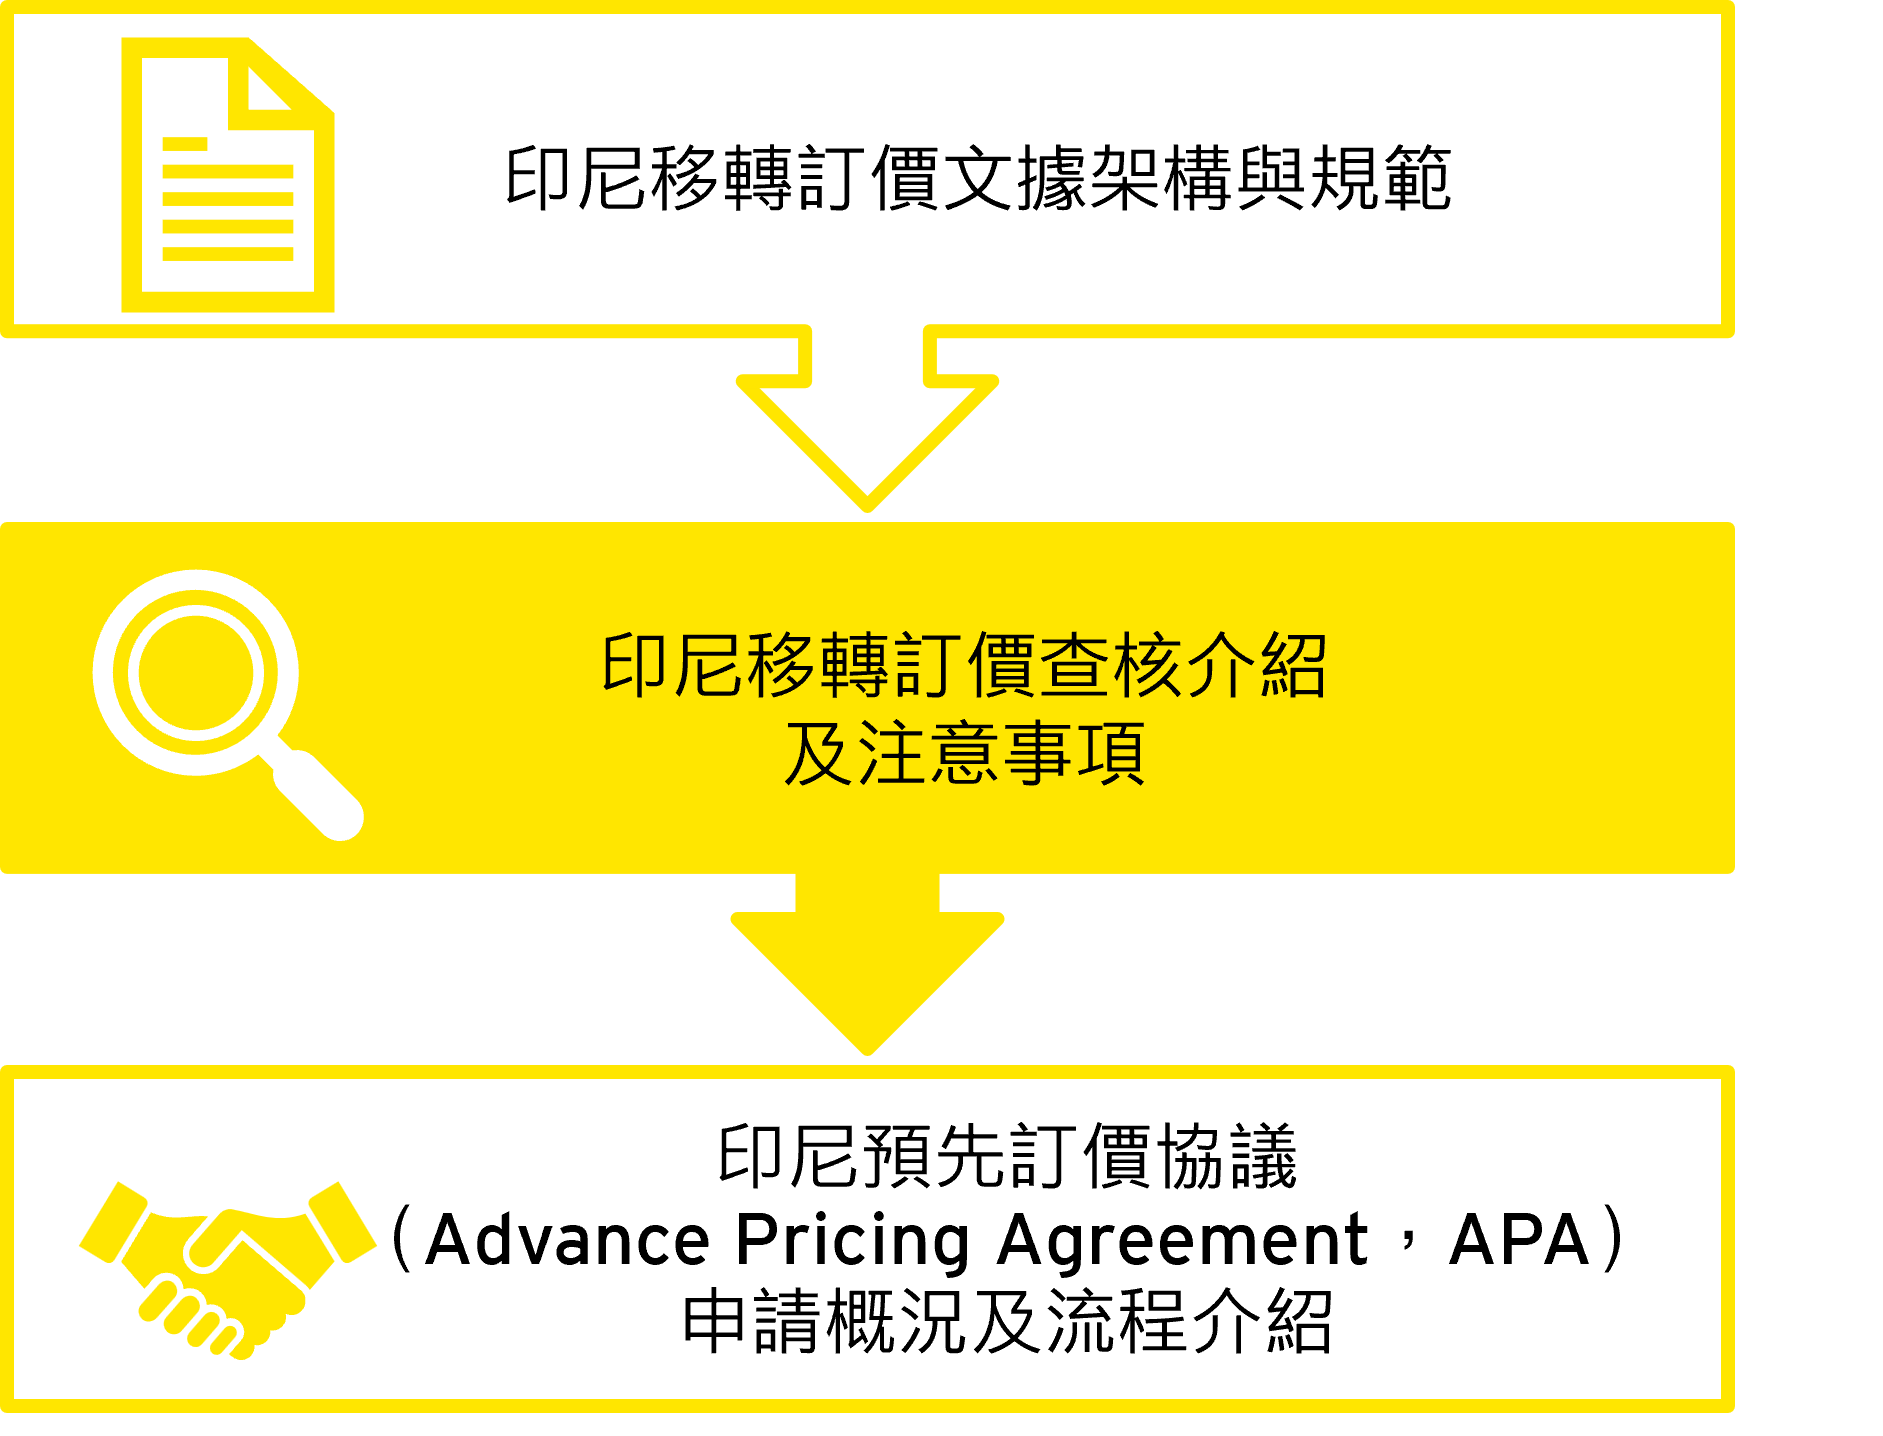
本系列移轉訂價洞悉將就印尼移轉訂價文檔規範、當地查核實務及預先訂價協議等方向分三期說明!


概要

  • 印尼持續強化移轉訂價監管與查核制度
  • 跨國企業應特別留意移轉訂價查核風險
  • 提前建立完整移轉訂價政策與文檔管理機制為關鍵

隨著國際租稅環境持續變革及BEPS行動計畫之推動,印尼稅務總局在西元2023年度發布《PMK-172/2023》,建立現行常規交易原則之執行架構,明確規範移轉訂價文檔、可比較分析及調整機制。其後,再於西元2025年度發布《PMK-15/2025》,進一步規範稅務查核程序,使當地移轉訂價管理制度更加制度化及明確化。

在實務上,主管機關除透過查核程序確認企業是否依規定備妥移轉訂價相關文檔外,亦著重評估受控交易是否符合常規交易原則,倘若交易發生不符常規交易等情形,除可能對企業所得稅進行移轉訂價調整外,亦可能衍生其他稅務影響。

本期移轉訂價洞悉將就印尼移轉訂價查核環境進行說明,並於次期移轉訂價洞悉,就當地預先訂價協議申請概況及流程進行分享,敬請期待!

新加坡之移轉訂價查核介紹

 印尼移轉訂價查核環境

查核法令依據

印尼主管機關在執行移轉訂價查核時,主要係依循《PMK-172/2023》及《PMK-15/2025》之規定,其說明如下:

  • PMK-172/2023

主要規範常規交易原則(Arm‘s Length Principle, ALP)之適用、移轉訂價文據要求、移轉訂價調整、二次調整(Secondary Adjustment)及相關稅務調整機制。

  • PMK-15/2025

主要規範稅務查核程序、企業於查核過程中之權利義務及查核結果之處理程序。


查核性質及專責單位

移轉訂價查核原則上不以獨立查核方式進行,而係全面性稅務審查(All-Tax Audit)的部分。依查核案件性質不同,印尼移轉訂價查核可區分為一般審查(Regular Tax Audit)及專案審查(Special Tax Audit)。

  • 一般審查

通常由企業所屬之當地主管機關負責執行。

  • 專案審查

印尼稅務總局設有中央移轉訂價團隊(Central Transfer Pricing Team)及鑑價團隊(Valuations Team),並得視案件情況參與查核程序。總局指派之相關團隊除可能直接負責案件查核外,亦可能協助當地主管機關之查核團隊執行移轉訂價審查。


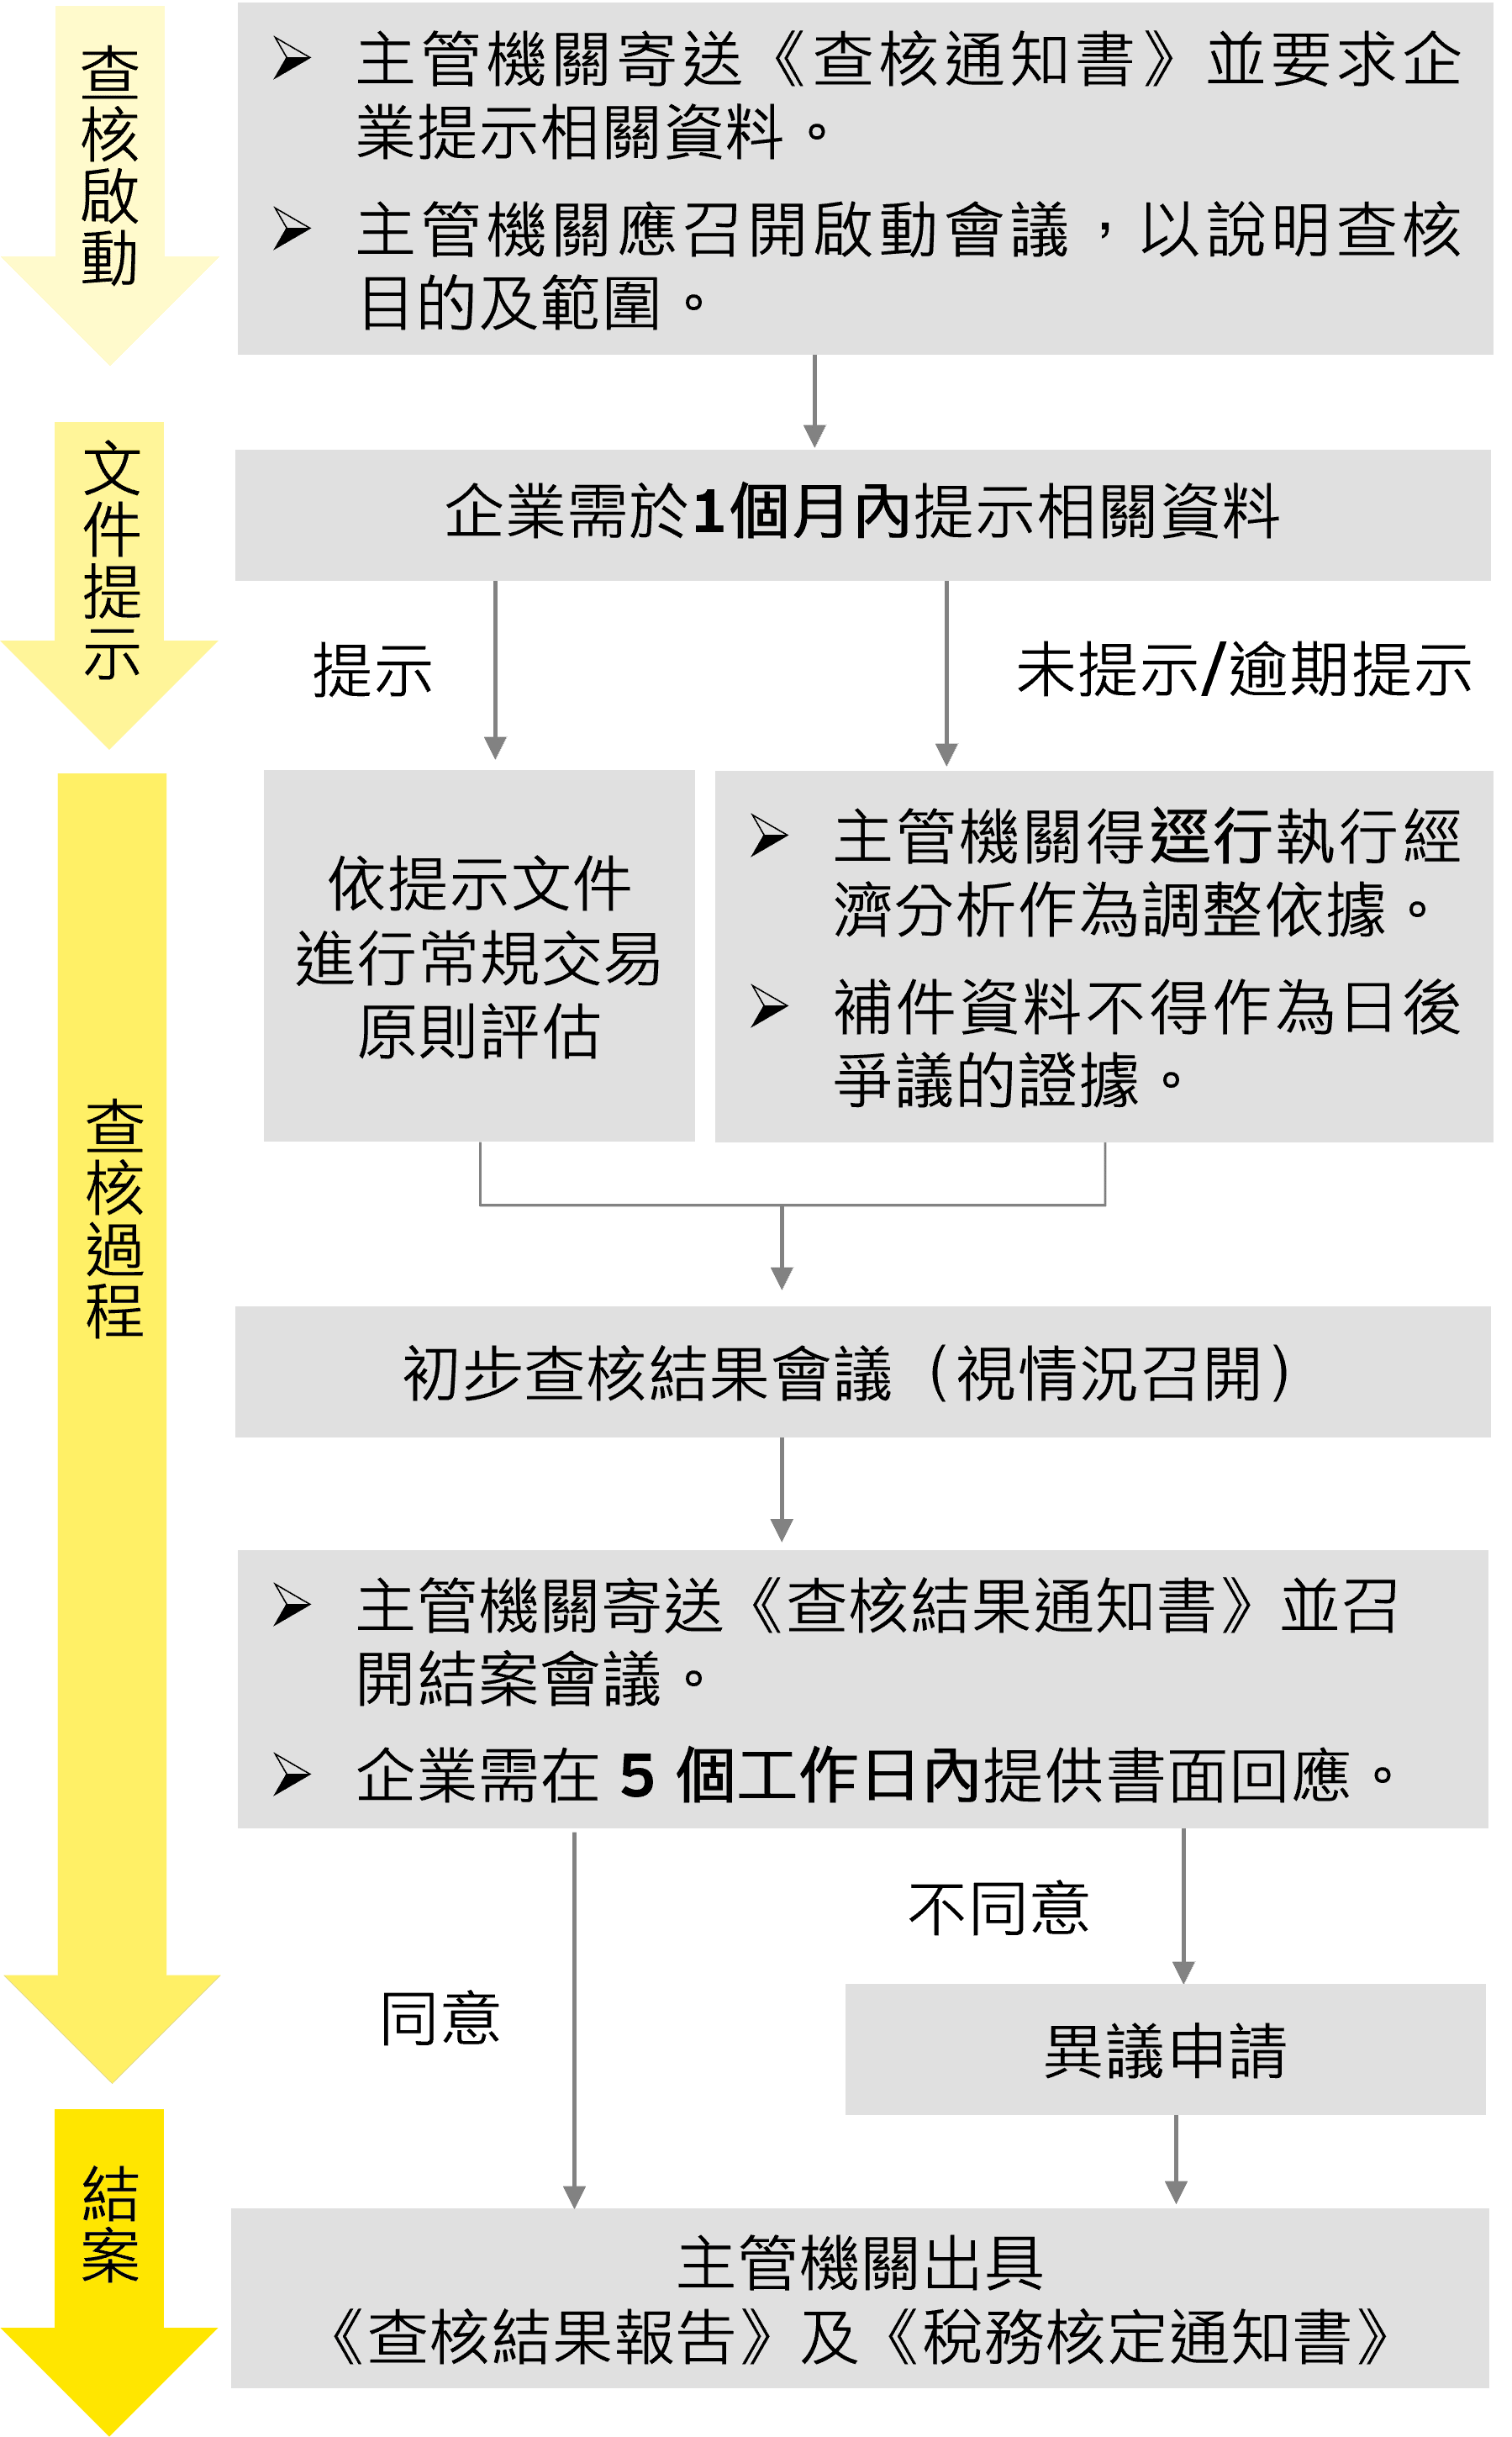
依據《 PMK-15/2025 》查核流程圖如下:

查核重點對象
  • 申請退稅之企業;或
  • 具有較高移轉訂價查核風險之企業,其包括:
    • 與境外關係企業間存在交易金額重大、交易頻率較高或交易架構較為複雜之受控交易;
    • 持續虧損之跨國企業;
    • 淨利率低於同業或產業平均水準;
    • 營業收入成長,惟其營業淨利未同步成長或呈現下降趨勢;或
    • 關係企業設立於租稅天堂或低稅負國家。


可採用之常規交易方法

依據《PMK-172/2023》之第9條規定,企業及稅務局得選擇以下所列之移轉訂價方法,對受控交易進行分析。

  • 可比未受控價格法或可比未受控交易法;
  • 再售價格法;
  • 成本加成法;
  • 交易淨利潤法;
  • 利潤分割法;或
  • 其他以資產價值或企業價值評估等方法。

此外,若涉及多項方法同時具有相同可靠性時,則應依第9條第12項及第13項規定之方法適用順位進行判斷。其中,可比未受控價格法及可比未受控交易法原則上優先於其他方法;其次為再售價格法及成本加成法。


可比較對象選擇
  • 若同時具有相同可靠程度之內部及外部可比較資料時,應優先選擇內部可比較資料作為可比較對象。
  • 若存在多個具有相同可靠程度之外部可比較資料,應優先選擇與受測個體位於相同國家或租稅管轄區之外部可比較資料作為可比較對象。


受測個體選擇
主管機關分析被調查企業之受控交易時,應選擇於功能及風險分析中,相對執行功能及承擔風險較簡單之一方作為受測個體。


財務資訊選擇
在經濟分析過程中,應優先使用單年度財務資訊進行分析,惟如企業得提出合理依據佐證其可比較性,亦得使用多年度財務資訊進行分析。


常規交易區間建立
若僅有兩筆觀測值,則由最大值及最小值作為常規交易區間之上下限;若具有三個或以上的觀測值所組成,則採用第25分位數至第75分位數作為常規交易區間。

印尼移轉訂價查核調整及罰則

當常規交易區間具可靠性時,且稅務局得以提出其調整之合理論述,則可調整至常規交易區間中之任一適當位置。惟如難以合理說明,則應以常規交易區間之中位數作為調整基礎。依據《PMK-172/2023》第36條至第39條內容,移轉訂價調整可能衍生以下稅務影響:


主要調整(Primary Adjustment)

如經移轉訂價查核認定受控交易不符合常規交易原則,印尼主管機關得重新計算企業之收入或可扣除費用,並據以核發《稅務核定通知書》 。

此外,依據印尼《稅務規定協調法》(Harmonization of Tax Regulations Law, HPP Law)第13條第3項(a)、第3項(b)及第3項(c)規定,針對補徵稅款,企業除應補繳相關稅負外,亦須按印尼財政部公告之經濟分析利率(Benchmark Interest Rate)加計20%計算利息,計息期間最長為24個月。


二次調整(Secondary Adjustment)

  • 扣繳稅(Withholding Tax)影響:
    • 針對前述主要調整之差額,將被視為對關係企業之間接股利分配,進而造成二次調整。
    • 若交易另一方為境外關係企業,則針對調整差額應依印尼《所得稅法》或相關租稅協定規定辦理扣繳。惟若境外關係企業於《稅務核定通知書》核發前將主要調整之差額返還予印尼當地企業,則可免除二次調整。
  • 增值稅(VAT)影響:
    • 主管機關得以主要調整結果為基礎重新調整賣方之增值稅,惟賣方補繳之銷項稅額不可作為買方額外之進項稅額扣抵。

安永的觀察與建議

近年來,印尼主管機關陸續發布相關法令,持續完善移轉訂價規範及查核機制,使移轉訂價風險已不再侷限於企業所得稅層面,而可能進一步延伸至扣繳稅及增值稅等層面。此外,相關調整除可能增加當地稅負外,亦可能因無法取得交易另一方之相應調整而產生重複課稅情形,進而影響集團整體稅務成本及跨國營運安排。

值得注意的是,企業於收到資料提示通知後僅有一個月時間提交相關文檔及佐證資料,故當地實務上更傾向檢視企業是否已預先建立合理之訂價政策及分析基礎,而非於查核啟動後始進行事後文檔補強。

綜上所述,建議企業應持續關注印尼移轉訂價法規及查核趨勢,定期檢視及評估其受控交易安排及移轉訂價政策之合理性,以利於面對主管機關審查時能及時提出完整說明,降低後續稅務調整風險。

若跨國企業集團成員對印尼移轉訂價文檔之編製有任何需求,或針對稅務查核相關注意事項或預先訂價協議之規定想進一步瞭解者,歡迎隨時聯繫安永移轉訂價服務團隊。

下載本期《移轉訂價洞悉》


安永移轉訂價服務

安永專業團隊以國際稅務的新思維為基礎,提供客戶複核、編製及管理移轉訂價政策與流程建議,以制定積極、具實效及整合的策略,並協助客戶因應稅務風險,提供安永客戶優質的服務,包括從供應鏈全面重整到營運模式優化、從移轉訂價管理到協助編製報告以符合法令規定、協助企業準備移轉訂價相關文件以及進行預先訂價協議申請,並與主管機關溝通協調,以降低企業移轉訂價風險及稅負。


相關內容

【移轉訂價】印尼移轉訂價文據架構與規範

近年來,受到中美貿易摩擦、全球供應鏈重組及地緣政治風險等因素影響,跨國企業加速推動供應鏈多元化布局,東南亞地區亦成為企業評估投資與產能配置的重要選項之一,而印度尼西亞(以下簡稱「印尼」)憑藉其龐大內需市場、豐富勞動力資源及持續改善的投資環境,近期吸引許多臺商前往投資設廠及拓展業務。

【移轉訂價】美國預先訂價協議申請 (Advance Pricing Agreement, APA) 概況及流程介紹

美國為全球重要之投資與營運市場,龐大的消費規模與成熟的商業制度環境,持續吸引跨國企業於當地布局,亦使得跨境關係人交易與利潤分配議題備受關注。在了解美國移轉訂價查核實務後,企業亦面臨一項核心課題:是否僅能於查核發生後被動處理稅務風險,或可透過制度性規劃,提前管理跨國交易之課稅不確定性?

【移轉訂價】美國移轉訂價查核介紹及注意事項

本系列《移轉訂價洞悉》將分三期介紹美國移轉訂價文據規範與實務,並延伸說明應注意事項、查核重點及預先訂價協議(APA)申請要點。本篇將從IRS查核實務出發,說明稅務機關在審閱移轉訂價文據時的實際關注重點,以及企業在查核初期最容易被放大的風險訊號。

【移轉訂價】美國同期性移轉訂價文據 (CTPD) 與國別報告 (CbCR) 相關規範

本系列《移轉訂價洞悉》將分三期介紹美國移轉訂價文據規範與實務,並延伸說明應注意事項、查核重點及預先訂價協議(APA)申請要點。本期移轉訂價洞悉將就美國之同期性移轉訂價文據及國別報告之規範進行說明,並將於次期移轉訂價洞悉,就美國移轉訂價查核介紹及注意事項進行分享。

【移轉訂價】泰國預先訂價協議申請概況及流程介紹

本系列《移轉訂價洞悉》分三期介紹泰國移轉訂價文據要求、查核趨勢及相關合規重點,協助企業掌握法規變化並降低潛在稅務風險。本期內容將著重於介紹泰國的預先訂價協議申請概況及流程。

【移轉訂價】泰國移轉訂價查核介紹及注意事項

本系列《移轉訂價洞悉》分三期介紹泰國移轉訂價文據要求、查核趨勢及相關合規重點,協助企業掌握法規變化並降低潛在稅務風險。本期內容將著重於介紹泰國移轉訂價分析的實務做法、查核重點與趨勢。

【移轉訂價】泰國移轉訂價文據架構與規範

泰國憑藉其區域樞紐地位與持續改善的投資環境,已成為跨國企業進入東協的重要據點。隨著全球稅務透明化與BEPS行動方案推動,泰國自西元2019年起建立移轉訂價法規框架,涵蓋TP Disclosure Form、當地國檔案及國別報告等合規要求。本期《移轉訂價洞悉》將就泰國移轉訂價文據架構與規範分別進行說明。

【移轉訂價】印度預先訂價協議介紹

本期《移轉訂價洞悉》延續前兩期對印度移轉訂價三層文檔與查核制度的分析,將聚焦於預先訂價協議(Advance Pricing Agreement, APA)制度的架構、生效機制、申請流程、涵蓋期間、回溯(Rollback)規定與實務審查趨勢,協助企業以更前瞻、更確定的方式管理跨國交易與降低稅務風險。

移轉訂價洞悉 — 2025年12月29日

本期移轉訂價洞悉主要探討印度移轉訂價查核介紹及注意事項。

【移轉訂價】印度三層文檔之文據架構與規範

印度作為全球成長最快的經濟體之一,憑藉龐大市場規模與積極開放政策,已成為跨國企業布局的重要據點。隨著國際稅務透明化與 BEPS 行動方案的推進,印度稅制亦不斷演進,近期推出《所得稅法案 2025》,引入多年度區塊審查制度,顯示當局致力於簡化合規流程並提升稅務確定性。 印度稅務機關持續強化移轉訂價規範,聚焦於無形資產、集團內服務及重組交易,並透過相互協議程序及預先訂價協議機制加速爭議解決。本系列《移轉訂價洞悉》將分三期,深入解析印度最新的移轉訂價文據要求、查核趨勢與預先訂價協議發展,協助企業掌握合規要點並降低稅務風險。

【移轉訂價】新加坡預先訂價協議

新加坡作為東協主要金融經濟體,憑藉先進的基礎設施與穩定的政治環境,以及開放的經濟政策與高效的營商條件,成為全球資本進入東協市場的首選地。隨著數位經濟迅速發展,新加坡亦持續優化稅制與商業規範,以吸引外資並促進創新。 新加坡國內稅務局(Inland Revenue Authority of Singapore)為了因應國際移轉訂價的發展趨勢,持續更新移轉訂價相關規範。本系列移轉訂價洞悉將分三期說明新加坡最新的移轉訂價文據規範、應注意事項、移轉訂價查核以及預先訂價協議申請之重點。

【移轉訂價】新加坡查核介紹

新加坡為東協主要金融經濟體,憑藉先進基礎設施、穩定政治環境、經濟政策與高效營商條件,成為全球資本進入東協市場首選地。隨著數位經濟迅速發展,新加坡持續優化稅制與商業規範,吸引外資並促進創新。

移轉訂價洞悉 — 2025年8月21日

本期移轉訂價洞悉主要探討新加坡移轉訂價報告(TPD)與國別報告(CbCR)相關規範。

移轉訂價洞悉 — 2025年7月24日

本期移轉訂價洞悉主要探討馬來西亞預先訂價協議申請概況及流程介紹。

移轉訂價洞悉 — 2025年6月24日

本期移轉訂價洞悉主要探討馬來西亞移轉訂價查核介紹及注意事項。

移轉訂價洞悉 — 2025年5月26日

馬來西亞內陸稅收局( Inland Revenue Board of Malaysia)為了因應國際移轉訂價發展趨勢,近年來頻繁修改移轉訂價相關規範,本系列移轉訂價洞悉將分三期說明馬來西亞最新移轉訂價文據規範、應注意事項、移轉訂價查核以及預先訂價協議申請的重點。

移轉訂價洞悉 — 2025年4月25日

本期移轉訂價洞悉將就香港預先訂價協議申請概況、所需資料及流程進行說明。

關於本文章