商務辦公室內,穿著休閒服裝的人群呈模糊背景。

移轉訂價洞悉2026年10月號

【移轉訂價】印尼預先訂價協議申請概況及流程介紹

近年來,受到中美貿易摩擦、全球供應鏈重組及地緣政治風險等因素影響,跨國企業加速推動供應鏈多元化布局,東南亞地區亦成為企業評估投資與產能配置的重要選項之一,而印度尼西亞(以下簡稱「印尼」)憑藉其龐大內需市場、豐富勞動力資源及持續改善的投資環境,近期吸引許多臺商前往投資設廠及拓展業務。隨著跨境活動日益頻繁,企業所面臨之稅務合規要求亦隨之提升。因此,臺商跨國企業應更加留意當地三層文檔編製門檻及提交期限,以避免因逾期申報或未申報而面臨相關的罰則。

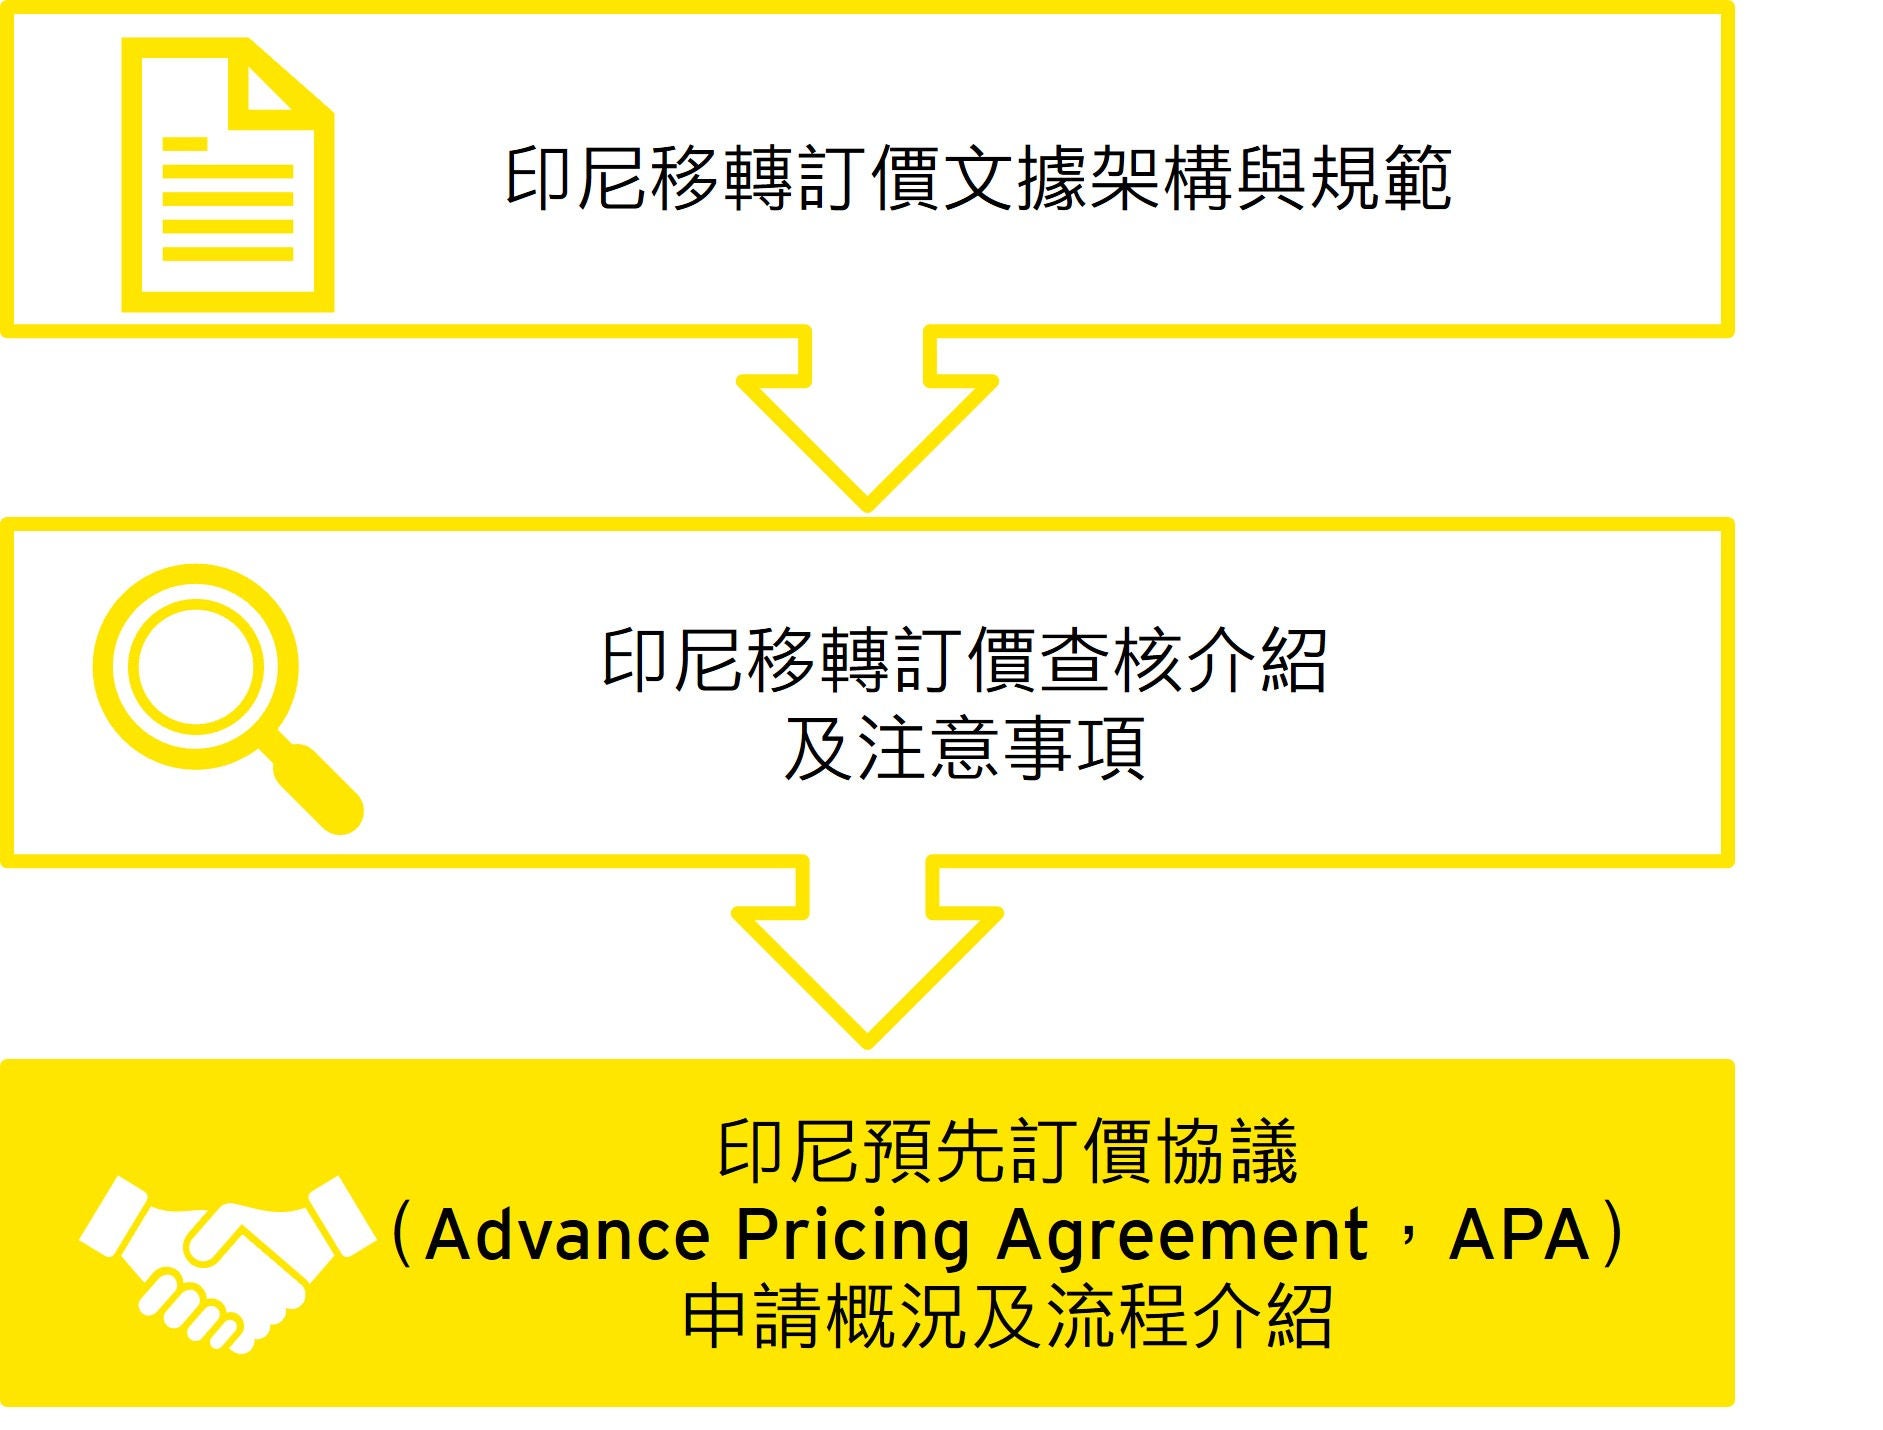
本系列移轉訂價洞悉將就印尼移轉訂價文檔規範、當地查核實務及預先訂價協議等方向分三期說明!


概要

  • 介紹印尼預先訂價協議(APA)的制度架構及申請概況
  • 說明印尼 APA 的申請資格、申請時點及整體申請流程
  • 解析 APA 協商、執行、續簽及取消等相關規定

印尼稅務總局(Direktorat Jenderal Pajak)近幾年遵循經濟合作暨發展組織(Organization for Economic Co-operation and Development,以下簡稱「OECD」)頒布之移轉訂價指導原則及稅基侵蝕與利潤移轉(Base Erosion and Profit Shifting,以下簡稱「BEPS」)行動計畫,逐步完善移轉訂價制度。

為提高稅務確定性並降低跨國企業面臨移轉訂價調整及雙重課稅之風險,印尼稅務總局於西元2023年底發布《PMK-172/2023》,整合並更新預先訂價協議(Advance Pricing Agreement, APA)制度架構,以進一步完善申請、執行及後續管理機制。

針對印尼移轉訂價三層文檔規範及當地移轉訂價查核要點與程序,我們已於前兩期《移轉訂價洞悉》中進行分享。本期《移轉訂價洞悉》將聚焦於印尼 APA 之申請概況、申請流程及終止或續約等相關規定進行說明,協助企業掌握法規重點,並善用 APA 制度預先管理移轉訂價風險。

印尼預先訂價協議申請概況及流程介紹

印尼預先訂價協議 – 介紹

印尼預先訂價協議 – 概述

印尼稅務總局發布之《PMK-172/2023》將預先訂價協議(Advance Pricing Agreement, APA)區分為三種類型,企業可依實際交易情況及涉及租稅管轄區選擇適用之申請方式:

  • 單邊預先訂價協議(Unilateral APA, UAPA);
  • 雙邊預先訂價協議(Bilateral APA, BAPA);
  • 多邊預先訂價協議(Multilateral APA, MAPA)。


預先訂價協議 – 申請概況

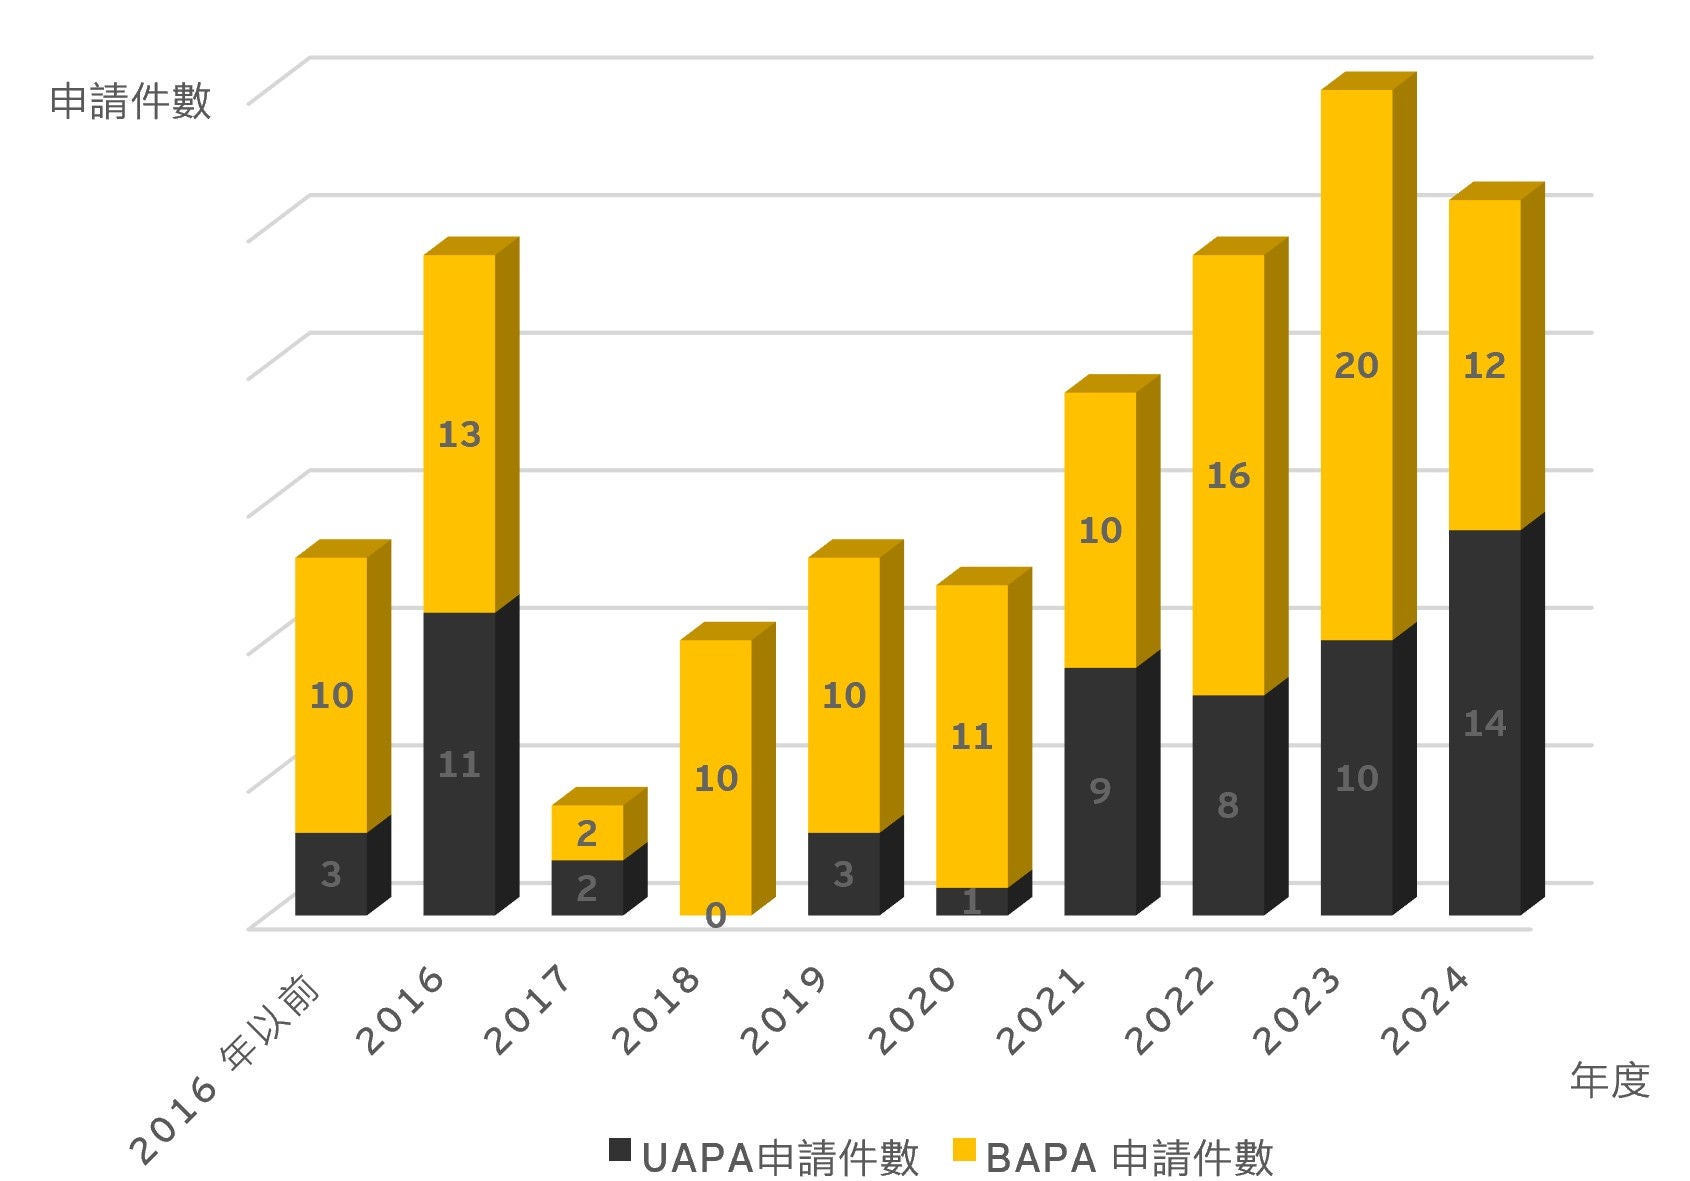
依據印尼稅務總局目前最新公布之APA統計資料,截至2024年底,當地企業累計申請UAPA共61件、BAPA共114件,各年度申請件數如下圖所示。

預先訂價協議-申請概況

申請時點、涵蓋年度與追溯規則

項目
要求內容

申請資格

申請企業應符合以下條件:

  • 已完成前 3 年度企業所得稅申報。
  • 申請前連續 3 年度達集團主檔報告及移轉訂價報告之編製門檻,且已依規定完成文檔之編製及保存。
  • 未涉及任何稅務犯罪調查或訴訟程序。
  • 擬申請之 APA 涵蓋交易已揭露於企業所得稅申報書中。
  • 擬採用之移轉訂價政策應符合常規交易原則,且依該政策所產生之營業利潤,不得低於申請 APA 前 3 年度企業所得稅申報書中已申報之營業利潤。

申請時間點

應於 APA 涵蓋年度開始前 6 至 12 個月前提出。

涵蓋年度

最長 5 年。

追溯機制(Rollback)

企業需於 APA 申請中一併提出追溯申請,且應符合以下要件:

  • 追溯年度受控交易之事實,與 APA 所約定之受控交易實質上無重大差異;
  • 稅務核課期間尚未屆滿;
  • 尚未核發企業所得稅核定通知書;
  • 追溯年度未涉及任何稅務犯罪調查或訴訟程序。

印尼預先訂價協議 – 申請流程

APA 申請流程如下所示:

1

提交申請

  • 申請文件需包含:
    。 以印尼語填寫《PMK-172/2023》附件 L - APA 申請表。
    。 公司管理階層簽署書;
    。 簽署願意配合提供 APA 審查所需資料之聲明書;
    。 簽署願意遵循 APA 約定內容之聲明書。
  • 提交方式:
    。 紙本親送或線上電子送交。
  • 提交時點:
    。 APA 涵蓋期間開始前 6 – 12 個月。

2

申請審核

  • 印尼稅務總局收到申請後,需於 1 個月內以書面通知審核結果:
    。UAPA → 申請企業。
    。BAPA / MAPA → 申請企業及締約國之主管機關。
  • 如印尼稅務總局逾期未通知,則視為已受理,且印尼稅務總局仍需於原 1 個月期限屆滿後最遲 1 個月內補發書面通知。
  • 針對 BAPA / MAPA 申請,締約國之主管機關需於 8 個月內回覆審核結果,若逾期未通知,則印尼稅務總局需同時向申請企業及締約國之主管機關發出申請終止通知。

3

送交補充資料

  • 需送交文件包含:
    。近 3 年度會計師查核之財務報表。
    。近 3 年度移轉訂價文檔 。
    。就擬納入 APA 之受控交易,以印尼語撰寫之常規交易分析文件(Arm’s Length Analysis)。
  • 送交期限:
    。申請已受理或視為受理,於書面通知日起 2 個月內。
  • 送交方式:
    。紙本親送或線上電子送交。
  • 若逾期未送交,印尼稅務總局應以書面通知下列對象終止 APA 程序:
    。UAPA → 申請企業。
    。BAPA / MAPA → 申請企業及締約國之主管機關。

4

實質審查

  • 印尼稅務總局或締約國主管機關需就提示之資料審閱,並評估其是否符合常規交易原則。
  • 印尼稅務總局於審查期間得就以下方式進行資料蒐集及審查:
    。進行訪談會議。
    。實地訪查。
    。要求企業或其關係企業額外提供相關資訊。
    。要求進行資訊交換。
    。向相關之金融機構要求提供相關資訊。

5

協商

  • 協商對象與期間:
    。UAPA → 申請企業:協商期間於送交所有補充資訊後 6 個月內開始,並於 12 個月內完成。
    。BAPA / MAPA → 締約國主管機關:原則上應於印尼稅務總局提出(或收到)書面請求之日起 24 個月內完成,必要時得延長一次,延長期間最長 24 個月。
  • 協商結果執行:
    。如達成協商,印尼稅務總局需於 1 個月內核發 APA 執行命令。
    。如未達成協商,或在規定期限內未取得締約國主管機關回覆,則印尼稅務總局需同時向申請企業及締約國之主管機關發出申請終止通知。
    。針對 BAPA / MAPA 未達成協商之案件,企業得於收訖終止通知書日起 14 天內,改申請 UAPA。

6

執行及後續管理

  • 企業應依 APA 生效決定書執行約定之移轉訂價政策,且應記載於 APA 涵蓋年度之移轉訂價文檔中。
  • 印尼稅務總局有權對企業執行之 APA 情況進行評估及審查。

印尼預先訂價協議 – 申請流程補充

APA 取消程序

如印尼稅務總局發現企業提供虛假、不實或不完整之資訊,則印尼稅務總局得發出書面通知,企業需於 21 天內提交書面回覆。

如確認企業有不實或隱匿行為,或企業未於期限內回覆,印尼稅務總局將於收到企業回覆或回覆期限屆滿起 21 天內,向企業及締約國主管機管發出 APA 取消裁定書。

此外,企業不得再申請該 APA 所涵蓋會計年度及 Roll-back,且印尼稅務總局得對企業進行稅務審查。

續簽申請

項目
要求內容

申請方式

企業可直接向其登記地之稅務主管機關提出 APA 續簽申請。

申請時間點

應於現行 APA 協議到期前 6 至 12 個月以紙本或電子方式提出申請。

送交資料及審查程序

原則上與首次申請相同。

續簽限制

針對同一 APA 僅得申請續簽一次,續簽之適用期間以一個 APA 期間(最長 5 年)為限。

安永的觀察與建議

隨著印尼持續強化移轉訂價規範及查核機制,APA 已成為企業管理移轉訂價風險及提升稅務確定性的重要工具。其目的在於讓企業得以事先與印尼稅務總局就移轉訂價方法、利潤水準及涵蓋交易範圍達成共識,以降低日後因稅務查核而產生爭議之風險。透過此機制,企業除了可減少面臨耗時且具不確定性的移轉訂價查核程序外,亦可降低因各國主管機關對受控交易採取不同立場而導致雙重課稅之可能性。

值得注意的是,印尼近年透過《PMK-172/2023》進一步完善 APA 之申請、協商及後續管理機制,以提升稅務確定性並營造穩定的投資環境。此外,當雙邊或多邊預先訂價協議未能達成協商時,企業仍可依規定改以單邊預先訂價協議方式辦理,顯示印尼稅務總局在維持跨境協商機制之餘,亦提供企業取得 APA 保護之替代途徑。整體而言,在印尼持續加強移轉訂價監管及資訊透明化之趨勢下,企業宜將 APA 視為移轉訂價風險管理工具之一,而非僅作為查核爭議發生後之補救措施。透過事前規劃及充分準備相關佐證資料,進一步降低移轉訂價調整及雙重課稅風險,強化稅務合規性及跨國營運穩定性。

若跨國企業集團成員對印尼 APA 相關規定、申請程序或可行性評估有任何需求或想進一步瞭解者,歡迎隨時聯繫安永移轉訂價服務團隊。

下載本期《移轉訂價洞悉》


安永移轉訂價服務

安永專業團隊以國際稅務的新思維為基礎,提供客戶複核、編製及管理移轉訂價政策與流程建議,以制定積極、具實效及整合的策略,並協助客戶因應稅務風險,提供安永客戶優質的服務,包括從供應鏈全面重整到營運模式優化、從移轉訂價管理到協助編製報告以符合法令規定、協助企業準備移轉訂價相關文件以及進行預先訂價協議申請,並與主管機關溝通協調,以降低企業移轉訂價風險及稅負。


相關內容

【移轉訂價】印尼移轉訂價查核介紹及注意事項

近年來,受到中美貿易摩擦、全球供應鏈重組及地緣政治風險等因素影響,跨國企業加速推動供應鏈多元化布局,東南亞地區亦成為企業評估投資與產能配置的重要選項之一,而印度尼西亞(以下簡稱「印尼」)憑藉其龐大內需市場、豐富勞動力資源及持續改善的投資環境,近期吸引許多臺商前往投資設廠及拓展業務。隨著跨境活動日益頻繁,企業所面臨之稅務合規要求亦隨之提升。因此,臺商跨國企業應更加留意當地三層文檔編製門檻及提交期限,以避免因逾期申報或未申報而面臨相關的罰則。

【移轉訂價】印尼移轉訂價文據架構與規範

近年來,受到中美貿易摩擦、全球供應鏈重組及地緣政治風險等因素影響,跨國企業加速推動供應鏈多元化布局,東南亞地區亦成為企業評估投資與產能配置的重要選項之一,而印度尼西亞(以下簡稱「印尼」)憑藉其龐大內需市場、豐富勞動力資源及持續改善的投資環境,近期吸引許多臺商前往投資設廠及拓展業務。

【移轉訂價】美國預先訂價協議申請 (Advance Pricing Agreement, APA) 概況及流程介紹

美國為全球重要之投資與營運市場,龐大的消費規模與成熟的商業制度環境,持續吸引跨國企業於當地布局,亦使得跨境關係人交易與利潤分配議題備受關注。在了解美國移轉訂價查核實務後,企業亦面臨一項核心課題:是否僅能於查核發生後被動處理稅務風險,或可透過制度性規劃,提前管理跨國交易之課稅不確定性?

【移轉訂價】美國移轉訂價查核介紹及注意事項

本系列《移轉訂價洞悉》將分三期介紹美國移轉訂價文據規範與實務,並延伸說明應注意事項、查核重點及預先訂價協議(APA)申請要點。本篇將從IRS查核實務出發,說明稅務機關在審閱移轉訂價文據時的實際關注重點,以及企業在查核初期最容易被放大的風險訊號。

【移轉訂價】美國同期性移轉訂價文據 (CTPD) 與國別報告 (CbCR) 相關規範

本系列《移轉訂價洞悉》將分三期介紹美國移轉訂價文據規範與實務,並延伸說明應注意事項、查核重點及預先訂價協議(APA)申請要點。本期移轉訂價洞悉將就美國之同期性移轉訂價文據及國別報告之規範進行說明,並將於次期移轉訂價洞悉,就美國移轉訂價查核介紹及注意事項進行分享。

【移轉訂價】泰國預先訂價協議申請概況及流程介紹

本系列《移轉訂價洞悉》分三期介紹泰國移轉訂價文據要求、查核趨勢及相關合規重點,協助企業掌握法規變化並降低潛在稅務風險。本期內容將著重於介紹泰國的預先訂價協議申請概況及流程。

【移轉訂價】泰國移轉訂價查核介紹及注意事項

本系列《移轉訂價洞悉》分三期介紹泰國移轉訂價文據要求、查核趨勢及相關合規重點,協助企業掌握法規變化並降低潛在稅務風險。本期內容將著重於介紹泰國移轉訂價分析的實務做法、查核重點與趨勢。

【移轉訂價】泰國移轉訂價文據架構與規範

泰國憑藉其區域樞紐地位與持續改善的投資環境,已成為跨國企業進入東協的重要據點。隨著全球稅務透明化與BEPS行動方案推動,泰國自西元2019年起建立移轉訂價法規框架,涵蓋TP Disclosure Form、當地國檔案及國別報告等合規要求。本期《移轉訂價洞悉》將就泰國移轉訂價文據架構與規範分別進行說明。

【移轉訂價】印度預先訂價協議介紹

本期《移轉訂價洞悉》延續前兩期對印度移轉訂價三層文檔與查核制度的分析,將聚焦於預先訂價協議(Advance Pricing Agreement, APA)制度的架構、生效機制、申請流程、涵蓋期間、回溯(Rollback)規定與實務審查趨勢,協助企業以更前瞻、更確定的方式管理跨國交易與降低稅務風險。

移轉訂價洞悉 — 2025年12月29日

本期移轉訂價洞悉主要探討印度移轉訂價查核介紹及注意事項。

【移轉訂價】印度三層文檔之文據架構與規範

印度作為全球成長最快的經濟體之一,憑藉龐大市場規模與積極開放政策,已成為跨國企業布局的重要據點。隨著國際稅務透明化與 BEPS 行動方案的推進,印度稅制亦不斷演進,近期推出《所得稅法案 2025》,引入多年度區塊審查制度,顯示當局致力於簡化合規流程並提升稅務確定性。 印度稅務機關持續強化移轉訂價規範,聚焦於無形資產、集團內服務及重組交易,並透過相互協議程序及預先訂價協議機制加速爭議解決。本系列《移轉訂價洞悉》將分三期,深入解析印度最新的移轉訂價文據要求、查核趨勢與預先訂價協議發展,協助企業掌握合規要點並降低稅務風險。

【移轉訂價】新加坡預先訂價協議

新加坡作為東協主要金融經濟體,憑藉先進的基礎設施與穩定的政治環境,以及開放的經濟政策與高效的營商條件,成為全球資本進入東協市場的首選地。隨著數位經濟迅速發展,新加坡亦持續優化稅制與商業規範,以吸引外資並促進創新。 新加坡國內稅務局(Inland Revenue Authority of Singapore)為了因應國際移轉訂價的發展趨勢,持續更新移轉訂價相關規範。本系列移轉訂價洞悉將分三期說明新加坡最新的移轉訂價文據規範、應注意事項、移轉訂價查核以及預先訂價協議申請之重點。

【移轉訂價】新加坡查核介紹

新加坡為東協主要金融經濟體,憑藉先進基礎設施、穩定政治環境、經濟政策與高效營商條件,成為全球資本進入東協市場首選地。隨著數位經濟迅速發展,新加坡持續優化稅制與商業規範,吸引外資並促進創新。

移轉訂價洞悉 — 2025年8月21日

本期移轉訂價洞悉主要探討新加坡移轉訂價報告(TPD)與國別報告(CbCR)相關規範。

移轉訂價洞悉 — 2025年7月24日

本期移轉訂價洞悉主要探討馬來西亞預先訂價協議申請概況及流程介紹。

移轉訂價洞悉 — 2025年6月24日

本期移轉訂價洞悉主要探討馬來西亞移轉訂價查核介紹及注意事項。

移轉訂價洞悉 — 2025年5月26日

馬來西亞內陸稅收局( Inland Revenue Board of Malaysia)為了因應國際移轉訂價發展趨勢,近年來頻繁修改移轉訂價相關規範,本系列移轉訂價洞悉將分三期說明馬來西亞最新移轉訂價文據規範、應注意事項、移轉訂價查核以及預先訂價協議申請的重點。

移轉訂價洞悉 — 2025年4月25日

本期移轉訂價洞悉將就香港預先訂價協議申請概況、所需資料及流程進行說明。

關於本文章