
Die internationale EY-Organisation besteht aus den Mitgliedsunternehmen von Ernst & Young Global Limited (EYG). Jedes EYG-Mitgliedsunternehmen ist rechtlich selbstständig und unabhängig und haftet nicht für das Handeln und Unterlassen der jeweils anderen Mitgliedsunternehmen. Ernst & Young Global Limited ist eine Gesellschaft mit beschränkter Haftung nach englischem Recht und erbringt keine Leistungen für Mandanten.
Alle Ergebnisse anzeigen für
'
'
Keine Ergebnisse gefunden
Allgemein
Alle anzeigenPeople
Alle anzeigenLetzte Suchabfragen
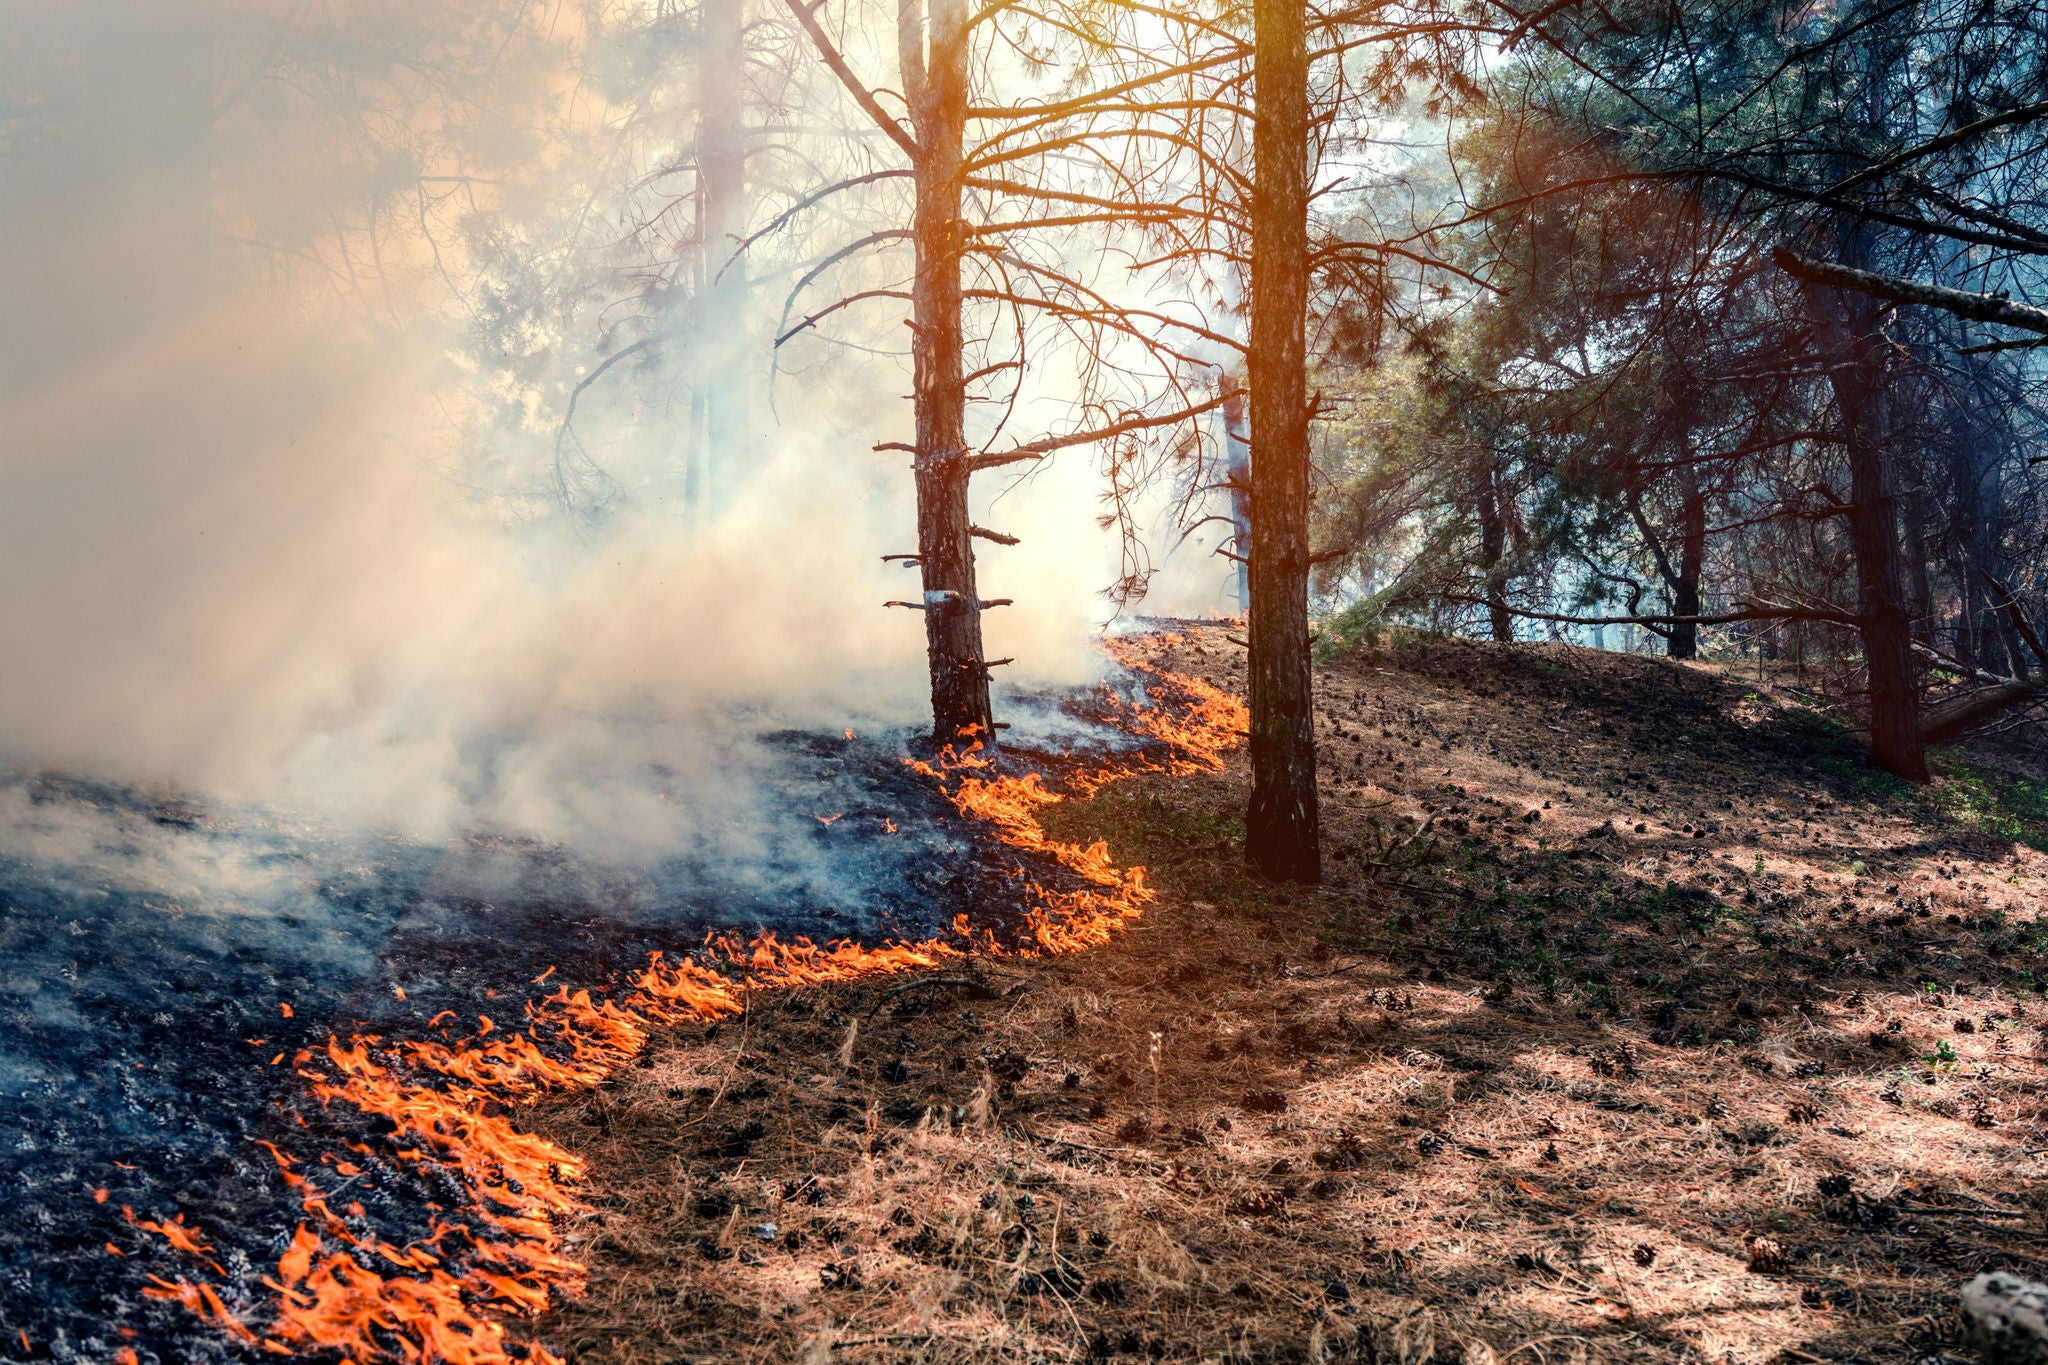
Waldbrandrisiken verändern sich regional. Versicherer sollten ihre Portfolios standortbezogen prüfen und Prävention gezielt ausrichten.
Überblick
- Die bislang niedrigen Schäden sind kein verlässlicher Maßstab für die künftige Risikolage.
- Entscheidend ist, wo hohe versicherte Werte auf Waldbrandgefahr treffen und wie sich diese Überschneidung verändert.
- Eine stufenweise Bestandsanalyse zeigt, wo Beobachtung und Prävention genügen und wo eine vertiefte Modellierung sinnvoll ist.
Die Waldbrandsaison 2026 hat von der Iberischen Halbinsel über Frankreich und Griechenland bis nach Deutschland gezeigt, wie schnell sich die Lage in Europa zuspitzen kann. Bis Anfang September erfasste das europäische Waldbrandinformationssystem EFFIS in der EU rund 650.000 Hektar verbrannte Fläche. Das EFFIS kartiert dabei Brände ab einer Größe von etwa 30 Hektar. Zum gleichen Zeitpunkt der Saison war die erfasste Fläche mehr als doppelt so groß wie im Durchschnitt der Jahre 2006 bis 2025.
Im nordrhein-westfälischen Hürtgenwald bedrohte ein Großbrand den Ortsteil Gey, führte zu Evakuierungen und band zeitweise rund 1.800 Einsatzkräfte. Munition im Boden erschwerte die Löscharbeiten zusätzlich. Die Entwicklungen rückten das Thema auch auf politischer Ebene stärker in den Fokus. Bei einem Besuch in Gey erklärte Bundeskanzler Friedrich Merz: „Wir müssen damit rechnen, dass wir häufiger solche Ereignisse haben.“
Deutschland ist hierbei nicht mit Südeuropa gleichzusetzen. Die Ereignisse zeigen jedoch, dass große und schwer zu bekämpfende Brände auch außerhalb der bekannten Schwerpunktregionen in Brandenburg und Sachsen auftreten können. Viele Brände werden durch Menschen ausgelöst. Der Klimawandel entzündet kein Feuer, schafft aber häufiger Bedingungen, unter denen es sich schnell ausbreiten und schwerer löschen lässt.
Über die Fläche Deutschlands gemittelt gab es bis Anfang August 2026 rund 22 Tage mit hoher oder sehr hoher Waldbrandgefahr. Im Durchschnitt der Jahre 1991 bis 2020 waren es zu diesem Zeitpunkt etwa zehn. Für Versicherer lautet die zentrale Frage daher: Wo liegen hohe versicherte Werte in Gebieten mit steigender Waldbrandgefahr – und wie könnte sich dieses Bild bis 2030 und darüber hinaus verändern?
Für Versicherer lautet die zentrale Frage daher: Wo liegen hohe versicherte Werte in Gebieten mit steigender Waldbrandgefahr – und wie könnte sich dieses Bild bis 2030 und darüber hinaus verändern?
Warum historische Schäden keine Entwarnung geben
Das Waldbrandrisiko wird in der Solvency-II-Standardformel bislang nicht als eigenes Naturgefahrenrisiko für Deutschland behandelt. Daraus folgt jedoch keine allgemeine Entwarnung. Bei Naturgefahren arbeitet die Standardformel mit vorgegebenen Gefahren, Faktoren und Zonen; eine standortspezifische Bewertung des Waldbrandrisikos ersetzt sie nicht. Sie macht insbesondere nicht sichtbar, ob sich im Bestand eines Versicherers hohe Werte in der Nähe von Wäldern oder trockenen Vegetationsflächen konzentrieren.
Gerade für einen Regionalversicherer oder einen räumlich gebündelten Gewerbebestand kann das Bild deshalb anders aussehen als im Marktdurchschnitt. Auch die EIOPA befasst sich inzwischen intensiver mit dem Risiko und hat ihre CLIMADA-Anwendung 2026 um neue Waldbrandszenarien erweitert.
Die amtliche Waldbrandstatistik registrierte 2025 in Deutschland 1.175 Brände mit insgesamt 2.626 Hektar Brandfläche. Damit lag die Fläche gut dreimal über dem langjährigen Mittel von 844 Hektar. Im Vorjahr waren es lediglich 334 Hektar. Wie stark einzelne Großereignisse die Jahreswerte beeinflussen, zeigt der Blick nach Sachsen: Auf das Bundesland entfielen 2025 allein 72 Prozent der erfassten Brandfläche, vor allem aufgrund des Feuers in der Gohrischheide.
Waldbrandstatistik
1.175
1.175
Brände mit insgesamt 2.626 Hektar Brandfläche registrierte die amtliche Waldbrandstatistik 2025 in Deutschland.
Die versicherten Schäden blieben dennoch überschaubar. Der GDV bezifferte die Schäden in der Waldversicherung historisch auf rund 1,5 Millionen Euro im Jahr. Das liegt auch daran, dass öffentlicher Wald häufig nicht versichert ist und nur wenige private Waldbesitzer eine entsprechende Police abschließen. Große Brände trafen zudem vielfach öffentliche, militärisch genutzte oder dünn besiedelte Flächen.
Diese Erfahrung sagt wenig darüber aus, welche Schäden ein Feuer an einem dicht bebauten Siedlungsrand oder an einem Industriestandort verursachen würde. Für den Versicherer ist daher nicht allein die verbrannte Fläche entscheidend. Ein kleineres Feuer neben einem Logistikzentrum kann einen höheren versicherten Schaden verursachen als ein großflächiger Brand in unbewohntem Wald. Maßgeblich sind die Werte am Standort, ihre Schadenanfälligkeit und die Bedingungen für die Brandbekämpfung.
Ein kleineres Feuer neben einem Logistikzentrum kann einen höheren versicherten Schaden verursachen als ein großflächiger Brand in unbewohntem Wald.
Hinzu kommen Rauch und Ruß, Evakuierungen, gesperrte Zufahrten sowie Ausfälle der Strom- oder Telekommunikationsversorgung. Schäden können damit weit über die eigentliche Brandfläche hinaus entstehen. Neben Wohn- und Gewerbegebäuden können Energieanlagen, Verkehrs- und Versorgungsinfrastruktur, Landwirtschaft und Tourismus betroffen sein. Besonders ins Gewicht fallen mögliche Betriebsunterbrechungen.
Wo Waldbrandgefahr und Versicherungswerte zusammentreffen
Aus niedrigen bisherigen Marktschäden folgt keine Entwarnung. Ebenso wenig liefert ein Klimaszenario allein eine Antwort. Entscheidend ist, ob eine zunehmende Waldbrandgefahr und hohe versicherte Werte am selben Ort zusammentreffen.
Die NGFS-Szenarien zeigen, wie sich die witterungsbedingte Waldbrandgefahr und die Dauer der Feuersaison unter unterschiedlichen Klima- und Politikpfaden entwickeln könnten. Für die Bewertung einzelner Gebäude oder Anlagen reichen sie jedoch nicht aus. Die dem Climate Impact Explorer zugrunde liegenden Klimadaten liegen in einem Raster von 0,5 Grad vor. Das entspricht in Deutschland ungefähr 35 mal 55 Kilometern. Damit lassen sich langfristige Entwicklungen in Regionen vergleichen, nicht aber die Gefahr für eine konkrete Adresse bestimmen. Dafür braucht es genauere regionale Klima-, Vegetations- und Standortdaten.
Drei Fragen für eine belastbare Portfoliobetrachtung
Was ist in der Region bisher passiert?
Die Waldbrandstatistik des Bundes, die von EFFIS erfassten Brandflächen, Daten des Deutschen Wetterdienstes und regionale Einsatzinformationen zeigen, wann und wo Brände aufgetreten sind und welche Wetterbedingungen ihre Ausbreitung begünstigt haben. Zusammen mit den eigenen Schadendaten bilden sie den Ausgangspunkt.
Wo liegen die versicherten Werte?
Für einen einzelnen Standort kommt es vor allem auf sein unmittelbares Umfeld an: den Abstand zu Wald- und Grasflächen, die Art und den Zustand der Vegetation, das Gelände, die Zufahrtswege und die Löschwasserversorgung. Ebenso wichtig sind Bauweise und Brandschutz, Versicherungssummen, mögliche Betriebsunterbrechungen und die vereinbarten Deckungen. Detaillierte Vegetations- und Geodaten von Copernicus, Bund und Ländern ermöglichen diese kleinräumige Betrachtung.
Wie könnte sich die Gefahr verändern?
Regionale Klimaprojektionen des Deutschen Wetterdienstes und von Copernicus zeigen, wie sich Hitze, Trockenheit und Wetterlagen, die Brände begünstigen, in Deutschland entwickeln können. NGFS ordnet diese Ergebnisse in einheitliche Szenarien für Unternehmensplanung und ORSA ein. Die künftige Gefahr ergibt sich also nicht unmittelbar aus einem NGFS-Szenario, sondern aus der Verbindung regionaler Klimadaten mit dem konkreten Standort und dem eigenen Bestand. Für 2030 ist eine Bandbreite aussagekräftiger als eine scheinbar präzise Einzelprognose. Die Klimapfade liegen bis dahin noch relativ nah beieinander; regionale Unterschiede und natürliche Wetterschwankungen fallen stärker ins Gewicht.
Die künftige Gefahr ergibt sich also nicht unmittelbar aus einem NGFS-Szenario, sondern aus der Verbindung regionaler Klimadaten mit dem konkreten Standort und dem eigenen Bestand. Für 2030 ist eine Bandbreite aussagekräftiger als eine scheinbar präzise Einzelprognose.
Sinnvoll ist deshalb, mehrere regionale Projektionen für den Zeitraum um 2030 auszuwerten und neben einer mittleren auch eine ungünstige, aber plausible Entwicklung zu betrachten. Als Vergleichsgröße kann dafür das NGFS-Szenario „Current Policies“ dienen. Für den ORSA kann außerdem das kurzfristige NGFS-Szenario „Disasters and Policy Stagnation – Europe“ als Stressfall dienen, in dem Hitze, Dürre und Waldbrände zusammentreffen.
Ab 2050 unterscheiden sich die Klimapfade deutlicher. Ein Vergleich von „Net Zero 2050“ und „Current Policies“ zeigt dann, ob Kapazitäten, Rückversicherung und Präventionsmaßnahmen auch unter ungünstigeren Bedingungen tragen.
Pragmatisch starten und nur bei Bedarf vertiefen
Nicht jeder Versicherer benötigt sofort ein eigenes Waldbrandmodell. Sinnvoll ist ein Vorgehen in drei Schritten:
- Standorte in Waldnähe identifizieren
Zunächst werden die versicherten Standorte kartiert und mit Wald- und Vegetationsflächen abgeglichen. So werden hohe Wertekonzentrationen, mögliche Betriebsunterbrechungen und Lücken in den eigenen Daten sichtbar.
- Schäden heute und für 2030 abschätzen
Für ausgewählte Bestände wird eine Bandbreite des erwarteten Jahresschadens unter heutigen Bedingungen und für 2030 ermittelt. Ergänzend wird betrachtet, welchen Schaden ein seltener schwerer Brand verursachen könnte. Vertragsbedingungen, Selbstbehalte, Deckungsgrenzen und Rückversicherung gehören von Anfang an in die Rechnung.
- Über Modellierung und Maßnahmen entscheiden
Erst danach stellt sich die Frage, ob ein eigenes Modell bessere Entscheidungen zu Prämien, Kapazitäten, Rückversicherung oder ORSA ermöglicht. Bleiben nur wenige Werte betroffen, können eine regelmäßige Überprüfung und gezielte Prävention ausreichen. Bei größeren Wertekonzentrationen oder hohen möglichen Betriebsunterbrechungen lohnt sich eine vertiefte Modellierung.
Bei größeren Wertekonzentrationen oder hohen möglichen Betriebsunterbrechungen lohnt sich eine vertiefte Modellierung.
Aus der Analyse lassen sich auch konkrete Präventionsmaßnahmen ableiten. Vegetationsmanagement, ausreichende Abstände, verlässliche Zufahrten, eine gesicherte Löschwasserversorgung und Pläne zur Betriebsfortführung können Schäden spürbar begrenzen. Underwriting und Kundenberatung gewinnen damit Handlungsspielraum, bevor Ausschlüsse oder geringere Deckungskapazitäten notwendig werden.
Fazit
Pauschale Entwarnung wäre ebenso falsch wie Alarmismus. Das Waldbrandrisiko entwickelt sich in Deutschland nicht überall gleich. Für manche Bestände dürfte es überschaubar bleiben. Für regionale oder gewerbliche Portfolios mit hohen Werten in Waldnähe kann es dagegen bereits heute relevant sein und mit häufigeren Trocken- und Hitzeperioden weiter zunehmen.
Der sinnvolle erste Schritt ist deshalb nicht zwingend ein aufwendiges Modell, sondern ein genauer Blick auf den eigenen Bestand. Er zeigt, wo regelmäßige Beobachtung genügt, wo Prävention gemeinsam mit Kunden wirtschaftlich sinnvoll ist und wo eine vertiefte Analyse bessere Entscheidungen ermöglicht. Auf dieser Grundlage lassen sich Kapazitäten, Rückversicherung und Präventionsmaßnahmen rechtzeitig anpassen.
Wie wird operative Krisenfähigkeit unter IRRD 2026/2027 prüfbar?
Die IRRD wird ab 2027 anwendbar. Versicherer müssen 2026 Governance, Daten, Eskalationswege und Krisenprozesse prüfbar aufstellen. Mehr dazu hier!
KI-Strategie: die fünf Dimensionen für skalierbare Wertschöpfung
Erfahren Sie, wie Versicherer mit integrierter KI-Strategie und klarem Zielbild den Schritt von Pilotprojekten zur skalierbaren Wertschöpfung schaffen
Warum Nachhaltigkeit beim Versicherungsabschluss entscheidend ist
Lesen Sie hier, warum Nachhaltigkeit zukünftig bei Kaufentscheidungen in der Versicherungswirtschaft eine entscheidende Rolle spielen wird.