Die internationale EY-Organisation besteht aus den Mitgliedsunternehmen von Ernst & Young Global Limited (EYG). Jedes EYG-Mitgliedsunternehmen ist rechtlich selbstständig und unabhängig und haftet nicht für das Handeln und Unterlassen der jeweils anderen Mitgliedsunternehmen. Ernst & Young Global Limited ist eine Gesellschaft mit beschränkter Haftung nach englischem Recht und erbringt keine Leistungen für Mandanten.
Alle Ergebnisse anzeigen für
'
'
Keine Ergebnisse gefunden
Allgemein
Alle anzeigenPeople
Alle anzeigenLetzte Suchabfragen
Gesetzgeber, Verwaltung und Rechtsprechung sorgen für Bewegung bei der Grunderwerbsteuer.
Überblick
- Der Gesetzgeber hat die Signing/Closing-Problematik bei Share Deals gelöst, sodass künftig grundsätzlich nur noch ein grunderwerbsteuerlicher Erwerbsvorgang besteuert wird.
- Finanzverwaltung und Rechtsprechung haben ihre Auslegung zu Zurechnungsfragen, Altgesellschafterstellungen und grunderwerbsteuerlichen Ergänzungstatbeständen weiterentwickelt.
- Die EuGH-Entscheidung „Nova Iberomoldes“ und aktuelle BFH-Urteile schaffen neue rechtliche Fragestellungen für Share-Deal-Transaktionen.
Grunderwerbsteuer und Share Deals begründen seit jeher ein spannungsreiches Verhältnis. Denn obwohl beim Erwerb von Anteilen an grundbesitzenden Gesellschaften zivilrechtlich kein Grundstück den Eigentümer wechselt, behandelt das Gesetz den Vorgang unter bestimmten Voraussetzungen wie eine direkte Grundstücksübertragung. Das gilt unter anderem dann, wenn innerhalb von zehn Jahren mindestens 90 Prozent der Anteile an einer grundbesitzenden Personen- oder Kapitalgesellschaft auf einen Erwerber übergehen. Zu beachten sind dabei nicht nur einzelne Erwerbsvorgänge, sondern auch kumulierte Anteilsübertragungen und komplexe Zurechnungsregelungen.
Die Beurteilung der betroffenen Praxisfälle ist also äußerst komplex. Noch komplexer wird sie durch laufende Gesetzesänderungen, eine sich wandelnde Verwaltungspraxis und die fortlaufende Rechtsauslegung durch die deutschen und europäischen Finanzgerichte. Einige dieser Entwicklungen aus den vergangenen Monaten sollten betroffene Unternehmen unbedingt beachten.
Das Signing/Closing-Problem …
Zur Freude der Steuerpflichtigen hat sich der Gesetzgeber der sogenannten Signing/Closing-Problematik angenommen. Nach Auffassung der Finanzverwaltung löste beim Verkauf von Anteilen an einer grundbesitzenden Gesellschaft zunächst der Abschluss des schuldrechtlichen Anteilskaufvertrags (sog. Signing) einen grunderwerbsteuerbaren Tatbestand aus (§ 1 Abs. 3 oder Abs. 3a GrEStG). Der dingliche Übergang der Anteile (sog. Closing) stellte anschließend einen weiteren grunderwerbsteuerbaren Vorgang dar (§ 1 Abs. 2a oder 2b GrEStG). Etwas anderes gilt nach Verwaltungsauffassung nur, wenn Signing und Closing zeitgleich stattfinden. Dann sollte das gesetzlich verankerte Vorrangverhältnis des Closings vor dem Signing greifen.
Zur Vermeidung einer doppelten Grunderwerbsteuerbelastung sah das Gesetz bislang vor, dass die Grunderwerbsteuerfestsetzung für den beim Signing verwirklichten Erwerbstatbestand auf Antrag aufgehoben wird, wenn im Zeitpunkt des Closings ein weiterer Erwerbsvorgang verwirklicht wurde (§ 16 Abs. 4a GrEStG). Voraussetzung hierfür war jedoch, dass beide Erwerbsvorgänge vollständig und fristgerecht angezeigt wurden (§ 16 Abs. 5 Satz 2 GrEStG), was die Steuerpflichtigen in der Praxis vor erhebliche Herausforderungen stellte.
… wurde aufgelöst
An der Rechtsauffassung der Finanzverwaltung hatte zuletzt auch der Bundesfinanzhof ernstliche Zweifel geäußert (vgl. AdV-Beschlüsse vom 9. Juli 2025, II B 13/25 und vom 27. Oktober 2025, II B 47/25). Abhilfe hat nun der Gesetzgeber mit dem Neunten Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht geschaffen, indem er das Vorrangverhältnis der Regelungen umgekehrt hat. Bei einem Closing ab dem 3. Juli 2026 haben die durch das Signing ausgelösten Erwerbsvorgänge Vorrang (§ 1 Abs. 3b GrEStG). Eine Steuerfestsetzung durch das Closing erfolgt nicht mehr, soweit die Anteile in Erfüllung des Verpflichtungsgeschäfts beim Signing übergehen. Das gilt selbst dann, wenn das Signing bereits vor dem 3. Juli 2026 erfolgte, das Closing aber ab dem Tag der Wirksamkeit der Gesetzesänderung. Diese Änderung dürfte Steuerpflichtige und Verwaltung deutlich entlasten, da künftig nur noch ein Erwerbsvorgang fristgerecht angezeigt und abschließend besteuert werden muss.
Anzeigefrist verlängert, Gesamthandsfiktion gesichert
Zwei weitere Anpassungen hat der Gesetzgeber gleich mitbeschlossen: Einerseits wird die Anzeigefrist für inländische Steuerpflichtige von zwei Wochen auf einen Monat verlängert, andererseits wird die Gesamthandsfiktion gemäß § 24 GrEStG entfristet. Diese stellt sicher, dass diverse grunderwerbsteuerliche Vergünstigungen – insbesondere die Befreiungsvorschriften nach §§ 5 und 6 GrEStG – für Personengesellschaften, die tatbestandlich an die zivilrechtlich zum 1. Januar 2024 abgeschaffte Gesamthand anknüpfen, weiterhin Anwendung finden. Die Regelung wäre andernfalls zum 31. Dezember 2026 ausgelaufen.
Finanzverwaltung sortiert eigene Regeln neu
Auch für die Finanzverwaltung ist die Materie höchst anspruchsvoll. Mit einem Paket gleich lautender Ländererlasse überarbeitete die Finanzverwaltung ihr Rechtsverständnis vor dem Hintergrund jüngerer Änderungen in Gesetzgebung und Rechtsprechung. Am relevantesten ist der sogenannte Zurechnungserlass vom 10. März 2026. In der Vergangenheit konnte nach Meinung der Finanzbehörden ein und dasselbe Grundstück mehreren Gesellschaften innerhalb eines Konzerns zugerechnet werden, was mehrfach Grunderwerbsteuer auslösen konnte. Nach einer Änderung mit dem Jahressteuergesetz 2024 (§ 1 Abs. 4a GrEStG) stellt die aktualisierte Verwaltungsauffassung klar: Für Transaktionen ab dem 6. Dezember 2024 soll eine Mehrfachzurechnung desselben Grundstücks grundsätzlich nicht mehr allein aufgrund einer Anteilsvereinigung auf höherer Ebene innerhalb einer Konzernstruktur erfolgen. Stattdessen wird das Grundstück grundsätzlich derjenigen Einheit zugerechnet, die es zuletzt unmittelbar erworben hat. Eine Doppelzurechnung kommt nur noch dann in Betracht, wenn ein anderer Rechtsträger die Verwertungsbefugnis gemäß § 1 Abs. 2 GrEStG hat. Die Finanzverwaltung stellte zudem klar, dass ein unter aufschiebender Bedingung gekauftes Grundstück erst ab Eintritt der Bedingung nach § 38 AO der Gesellschaft zugerechnet wird. Diese Klarstellung ist erfreulich, da in der Praxis aufgrund des Wortlauts von § 1 Abs. 4a GrEStG Unsicherheit bestand, ob die bisherige Rechtsprechung zur Zurechnung von Grundstücken erst mit Steuerentstehung fortgelten sollte oder nicht. Für Vorgänge bis zum 5. Dezember 2024 hält die Finanzverwaltung dagegen an ihrer bisherigen umstrittenen Auffassung fest.
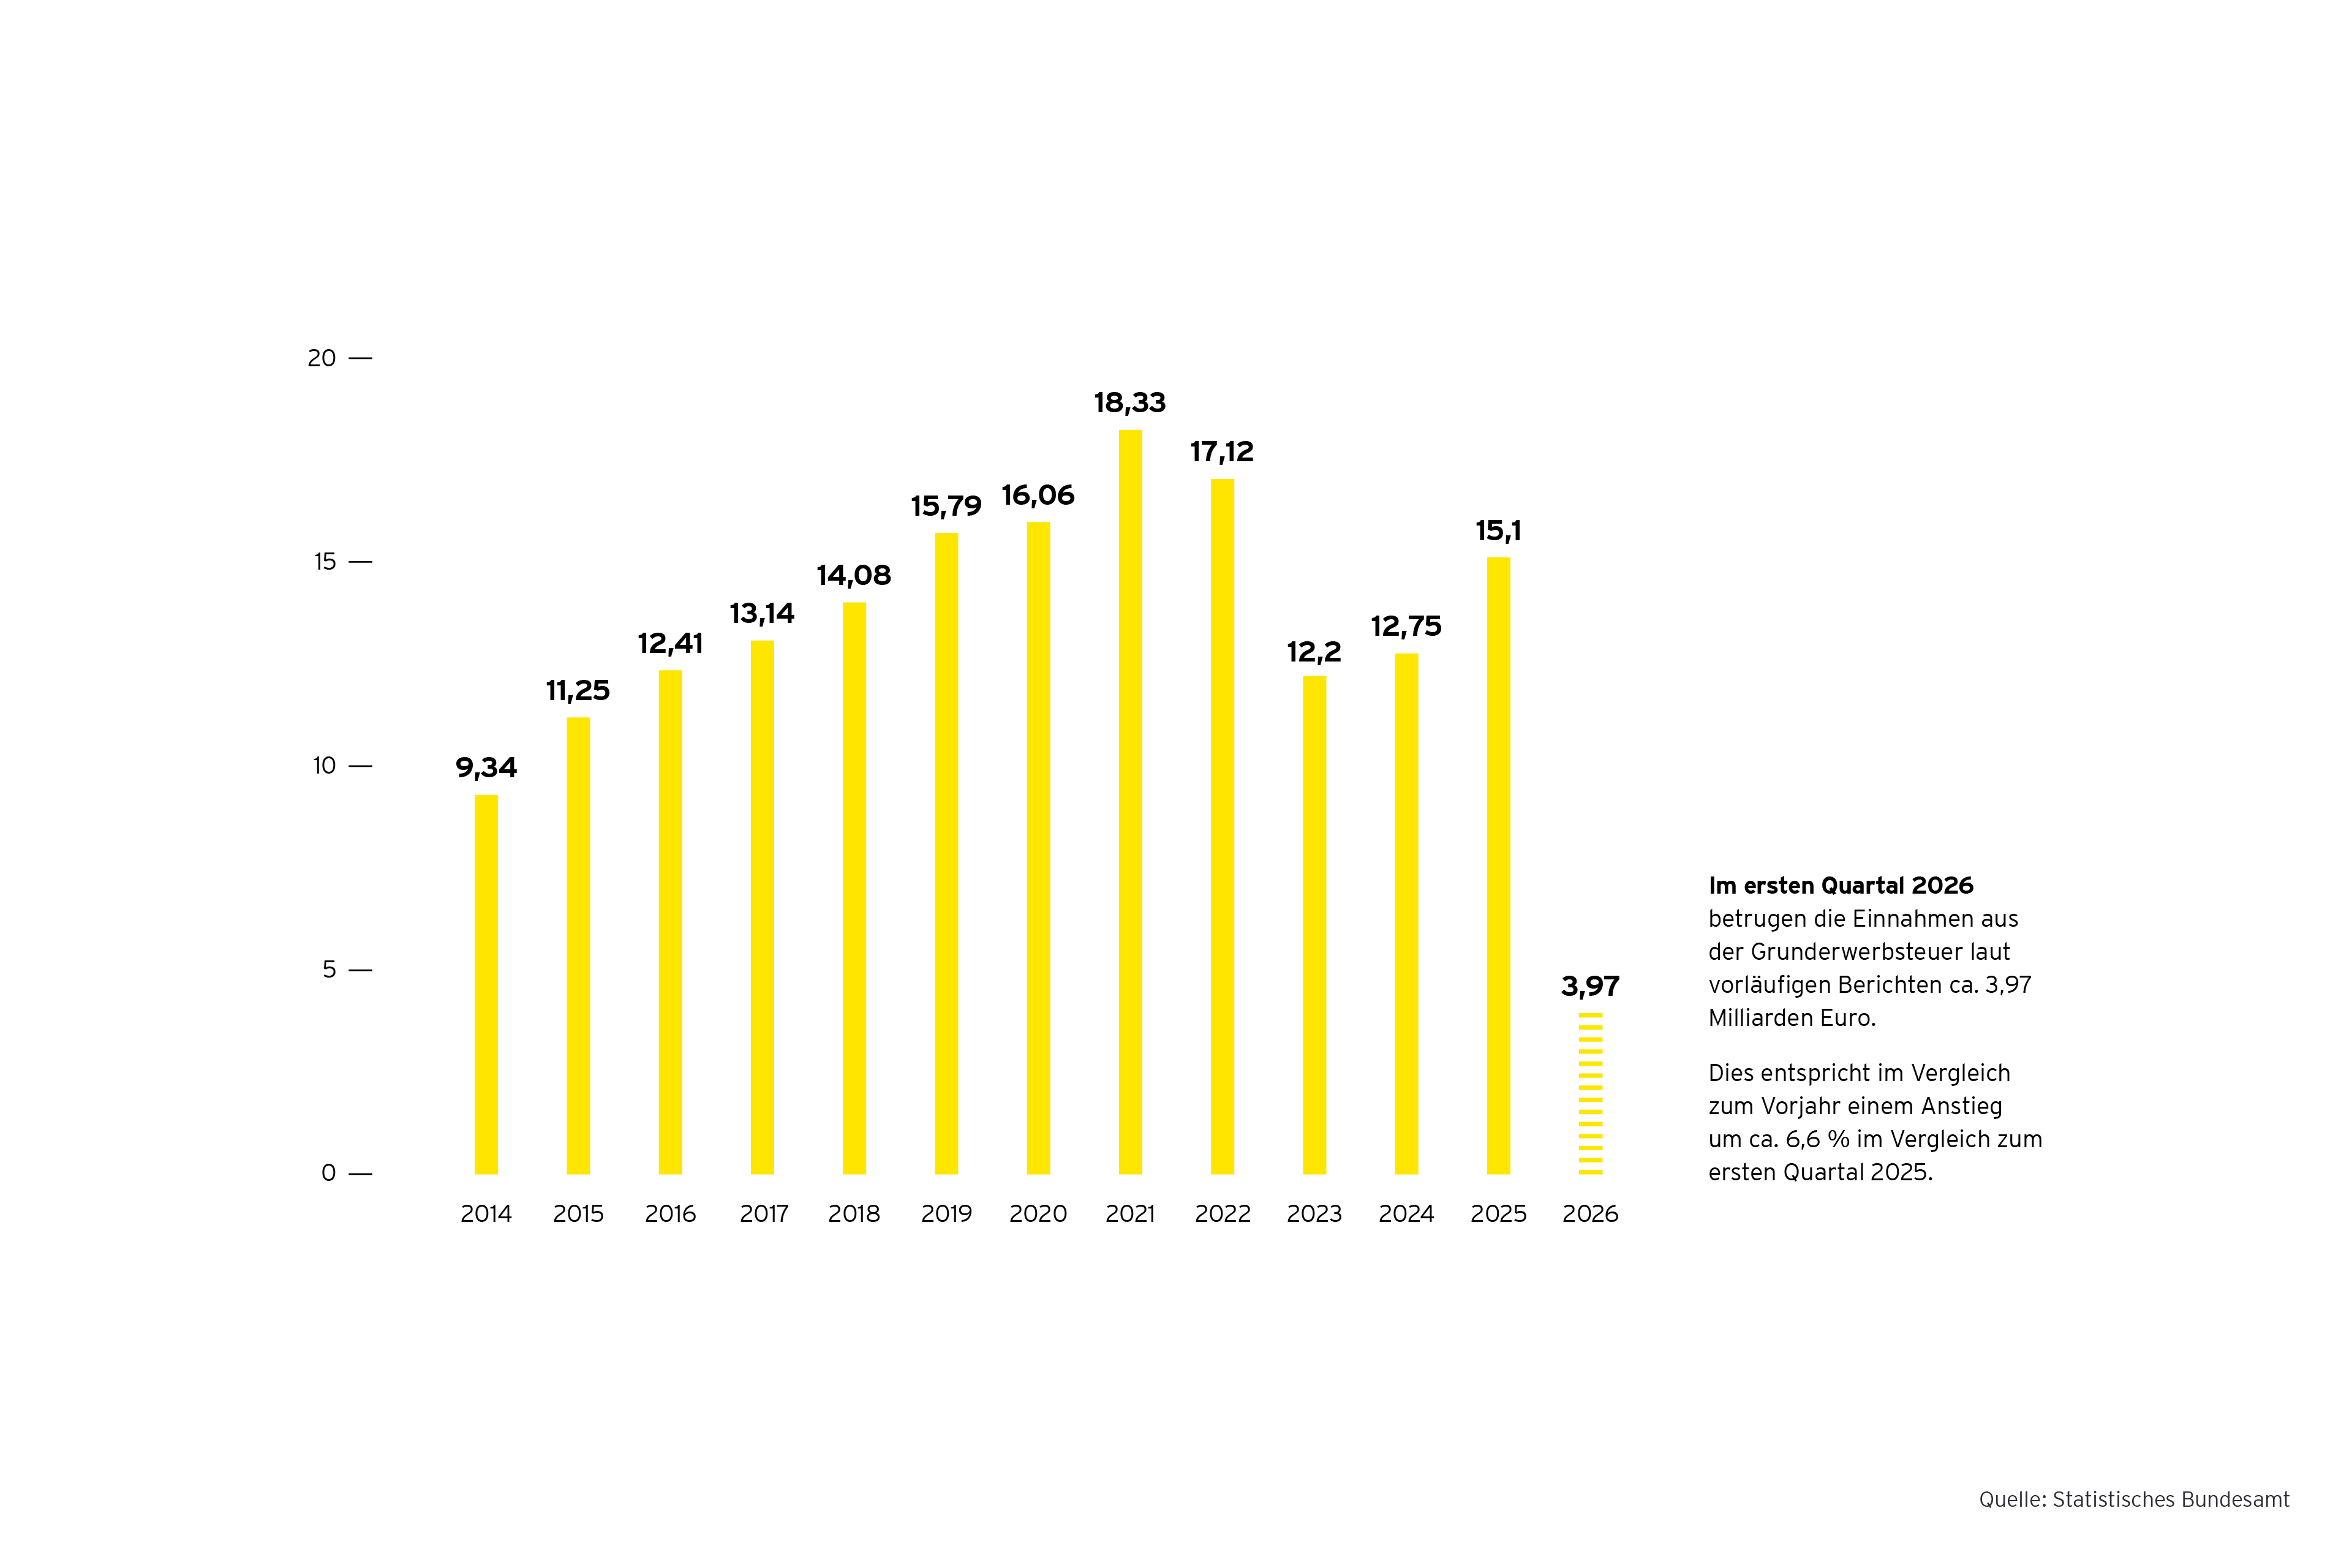
Abb.: Steuereinnahmen aus der Grunderwerbsteuer in Deutschland
in Milliarden Euro
Alt- oder Neugesellschafter?
Daneben hat die Finanzverwaltung ihre Erlasse zu den Ergänzungstatbeständen in § 1 Abs. 2a und 2b GrEStG überarbeitet. Die Änderungen umfassen insbesondere Klarstellungen zur Beurteilung der Altgesellschafterstellung. Im Erlass zur Übertragung von Anteilen an grundbesitzenden Personengesellschaften (§ 1 Abs. 2a GrEStG) erteilt die Finanzverwaltung der sogenannten Hive-down-Gestaltung eine Absage. Ziel dieser Gestaltung war die Begründung einer Altgesellschafterstellung und damit die Vermeidung des steuerbaren Tatbestands einer Anteilsübertragung an „neue Gesellschafter“ bei grundbesitzenden Personengesellschaften. Hierfür wurde zunächst ein minimaler Anteil an einer grundbesitzenden Kapitalgesellschaft erworben. Anschließend wurde das Grundstück auf eine von dieser Kapitalgesellschaft neu gegründete Personengesellschaft übertragen (nach § 5 Abs. 2 GrEStG ohne Grunderwerbsteuerbelastung). Schließlich wurden die übrigen Anteile an der Kapitalgesellschaft auf die ursprünglichen Anteilserwerber übertragen. Die aktualisierte Verwaltungsauffassung stellt klar, dass der „steuerfreie Hive-down“ künftig nicht mehr zur Begründung des „Altgesellschafter“-Status anerkannt wird.
Zur Rechtslage vor der Einführung von § 1 Abs. 3b GrEStG: Bei der Signing/Closing-Problematik hält die Verwaltung an ihrer restriktiven, zuletzt sogar verschärften Linie fest – trotz Zweifel des BFH. Ein weiterer Ländererlass vom 20. Februar 2026 enthält zudem einen Nichtanwendungserlass zum BFH-Urteil vom 21. August 2024 (II R 16/22): Der BFH hatte entschieden, dass eine Personengesellschaft kein neuer Gesellschafter i. S. v. § 1 Abs. 2a Satz 1 GrEStG ist, wenn sie lediglich auf mittelbarer Ebene in die Beteiligungskette einer grundbesitzenden Personengesellschaft eingefügt wird (Verlängerung der Beteiligungskette) und sich die dahinter stehenden Gesellschafter nicht ändern.
Der Fall Nova Iberomoldes
Neue Zweifel an der derzeitigen Ausgestaltung der für Share Deals relevanten Normen im deutschen Grunderwerbsteuergesetz sät eine neue Entscheidung des Europäischen Gerichtshofs (Urteil vom 4. Juni 2026, Rs. „Nova Iberomoldes“, C-837/24). Dieses Urteil betrifft eine mit der deutschen Grunderwerbsteuer vergleichbare portugiesische Grunderwerbsteuer, die sog. Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT). Bei der portugiesischen Aktiengesellschaft Nova Iberomoldes wurden im Zuge ihrer Neugründung durch ihren einzigen Aktionär mehrere Gesellschaften eingebracht. Eine dieser Gesellschaften hielt zwei Immobilien. Deren Einbringung wurde daraufhin vom portugiesischen Fiskus als bare Anteilsvereinigung beurteilt, die besagte IMT auslöste. Nova Iberomoldes sah hierin einen Verstoß gegen die Kapitalansammlungsrichtlinie, was der EuGH bestätigte. Das Urteil dürfte auch für deutsche Share-Deal-Konstellationen Bedeutung haben, sofern wirtschaftlich eine Kapitalzuführung oder Umstrukturierung im Sinne der Kapitalansammlungsrichtlinie vorliegt, soweit diese grunderwerbsteuerbar ist und keine Befreiungsvorschrift wie etwa § 6a GrEStG greift.
Share Deals vor deutschen Gerichten
Regelmäßig beschäftigen sich die deutschen Finanzgerichte mit Share-Deal-Fällen. Mit Urteil vom 25. Februar 2026 (II R 5/24) entschied der BFH, dass beim Erwerb sämtlicher Anteile an einer Vorrats-GmbH & Co. KG ein grunderwerbsteuerbarer Gesellschafterwechsel nach § 1 Abs. 2a GrEStG mit dem zivilrechtlichen Übergang der Anteile eintrete. Wirtschaftliche Zurechnungen oder schuldrechtliche Bindungen würden dagegen nicht ausreichen, um eine Altgesellschafterstellung zu begründen. Auch eine Steuerbefreiung nach § 6 Abs. 3 GrEStG kommt laut BFH nicht in Betracht, wenn nur eine wirtschaftliche, nicht aber eine zivilrechtliche Beteiligungsidentität vorliegt. Im Urteilsfall kam es nur zur einfachen Belastung des Gesellschafterwechsels mit Grunderwerbsteuer, weil die Gesellschaft bei der Entstehung etwaiger schulrechtlicher Bindungen noch kein Grundstück in ihrem Vermögen hatte.
Inzwischen hat der BFH mit Urteil vom 25. März 2026 einen weiteren Fall entschieden, bei dem dieselbe Anteilstransaktion eine doppelte Grunderwerbsteuer nach § 1 Abs. 2a GrEStG auslöste: im Zeitpunkt des wirtschaftlichen Übergangs der Anteile, also bei Begründung des Treuhandverhältnisses und damit der fiktiv begründeten mittelbaren Gesellschafterstellung des Treugebers durch schuldrechtliche Bindung, und bei Eintritt in die unmittelbare Gesellschafterstellung durch dinglichen Anteilsübergang. Etwaige Befreiungstatbestände wie § 6 Abs. 3 GrEStG oder § 3 Nr. 8 Satz 1 GrEStG sah der BFH nicht als erfüllt an.
Co-Autor: Prof. Dr. Thomas Wagner
Fazit
Der Gesetzgeber hat sich in der Vergangenheit zunehmend von den Grundsätzen der Grunderwerbsteuer als Rechtsverkehrssteuer entfernt. Die Beseitigung der Signing/Closing-Problematik durch den Gesetzgeber ist ein richtiger Schritt; weitere Anpassungen sind dem Vernehmen nach im Gespräch. Zugleich sorgt die EuGH-Rechtsprechung „Nova Iberomoldes“ für zusätzliche Rechtsunsicherheit bei deutschen Share-Deal-Fällen.
Für die Praxis bleibt es dabei: Wer Transaktionen strukturiert, sollte die grunderwerbsteuerlichen Implikationen früh – und sauber dokumentiert – mitdenken. Andernfalls wird aus einer vermeintlich eleganten Struktur schnell ein teures Nachspiel.
Ein Beitrag aus dem Tax & Law Magazine 2026Q3
Dies ist ein Beitrag aus dem kostenlosen Kundenmagazin von EY Deutschland zu aktuellen Steuer- und Rechtsthemen.
Wie die Neuregelung des § 1 Abs. 4a GrEStG grunderwerbsteuerliche Risiken bei Share Deals minimiert
Der neue § 1 Abs. 4a GrEStG definiert die grunderwerbsteuerliche Zugehörigkeit einer Immobilie.
Green Deal: Warum wir eine Kreislaufwirtschaft brauchen
Zum European Green Deal gehört der Wandel hin zur Kreislaufwirtschaft. Das hat auch steuerliche und rechtliche Konsequenzen.
Welche Bedeutung das Transparenzregister für ausländische Immobilieninvestoren in Deutschland hat
Neue Meldepflichten für ausländische Rechtsträger mit inländischen Immobilieninvestments und -strukturen.