Die Umsetzung der Instant-Payments-Verordnung der Europäischen Union hat gezeigt, dass neue regulatorische Anforderungen im Zahlungsverkehr erheblichen Transformationsdruck für Banken auslösen können und tief in die bestehende IT-Landschaft, Prozesse, Operations und Dienstleisterbeziehungen wirken.
Auf regulatorischer Ebene treffen enge Umsetzungsfristen, hohe Compliance-Anforderungen und fortlaufende Konkretisierungen der Vorgaben auf laufende Projekt- und Governance-Strukturen. Auf technischer Ebene erfordern Echtzeitverarbeitung, 24/7-Verfügbarkeit, steigende Transaktionsvolumina und neue Services wie die Empfängerüberprüfung (Verification of Payee) eine Zahlungsverkehrsinfrastruktur, die dauerhaft verfügbar, skalierbar, resilient und kontinuierlich steuerbar ist.
Warum Instant Payments weit über das Thema Zahlungsverkehr hinausgehen
Aber: Technische Schwachstellen können in einer solchen Echtzeitumgebung nicht lange kaschiert werden. Probleme werden unmittelbar sichtbar. Was in einer Batch-orientierten Verarbeitung teilweise noch über manuelle Eingriffe, Wartungsfenster oder nachgelagerte Korrekturen abgefedert werden kann, wirkt sich beispielsweise bei Instant Payments fast sofort auf das Kundenerlebnis und den Settlement-Prozess aus.
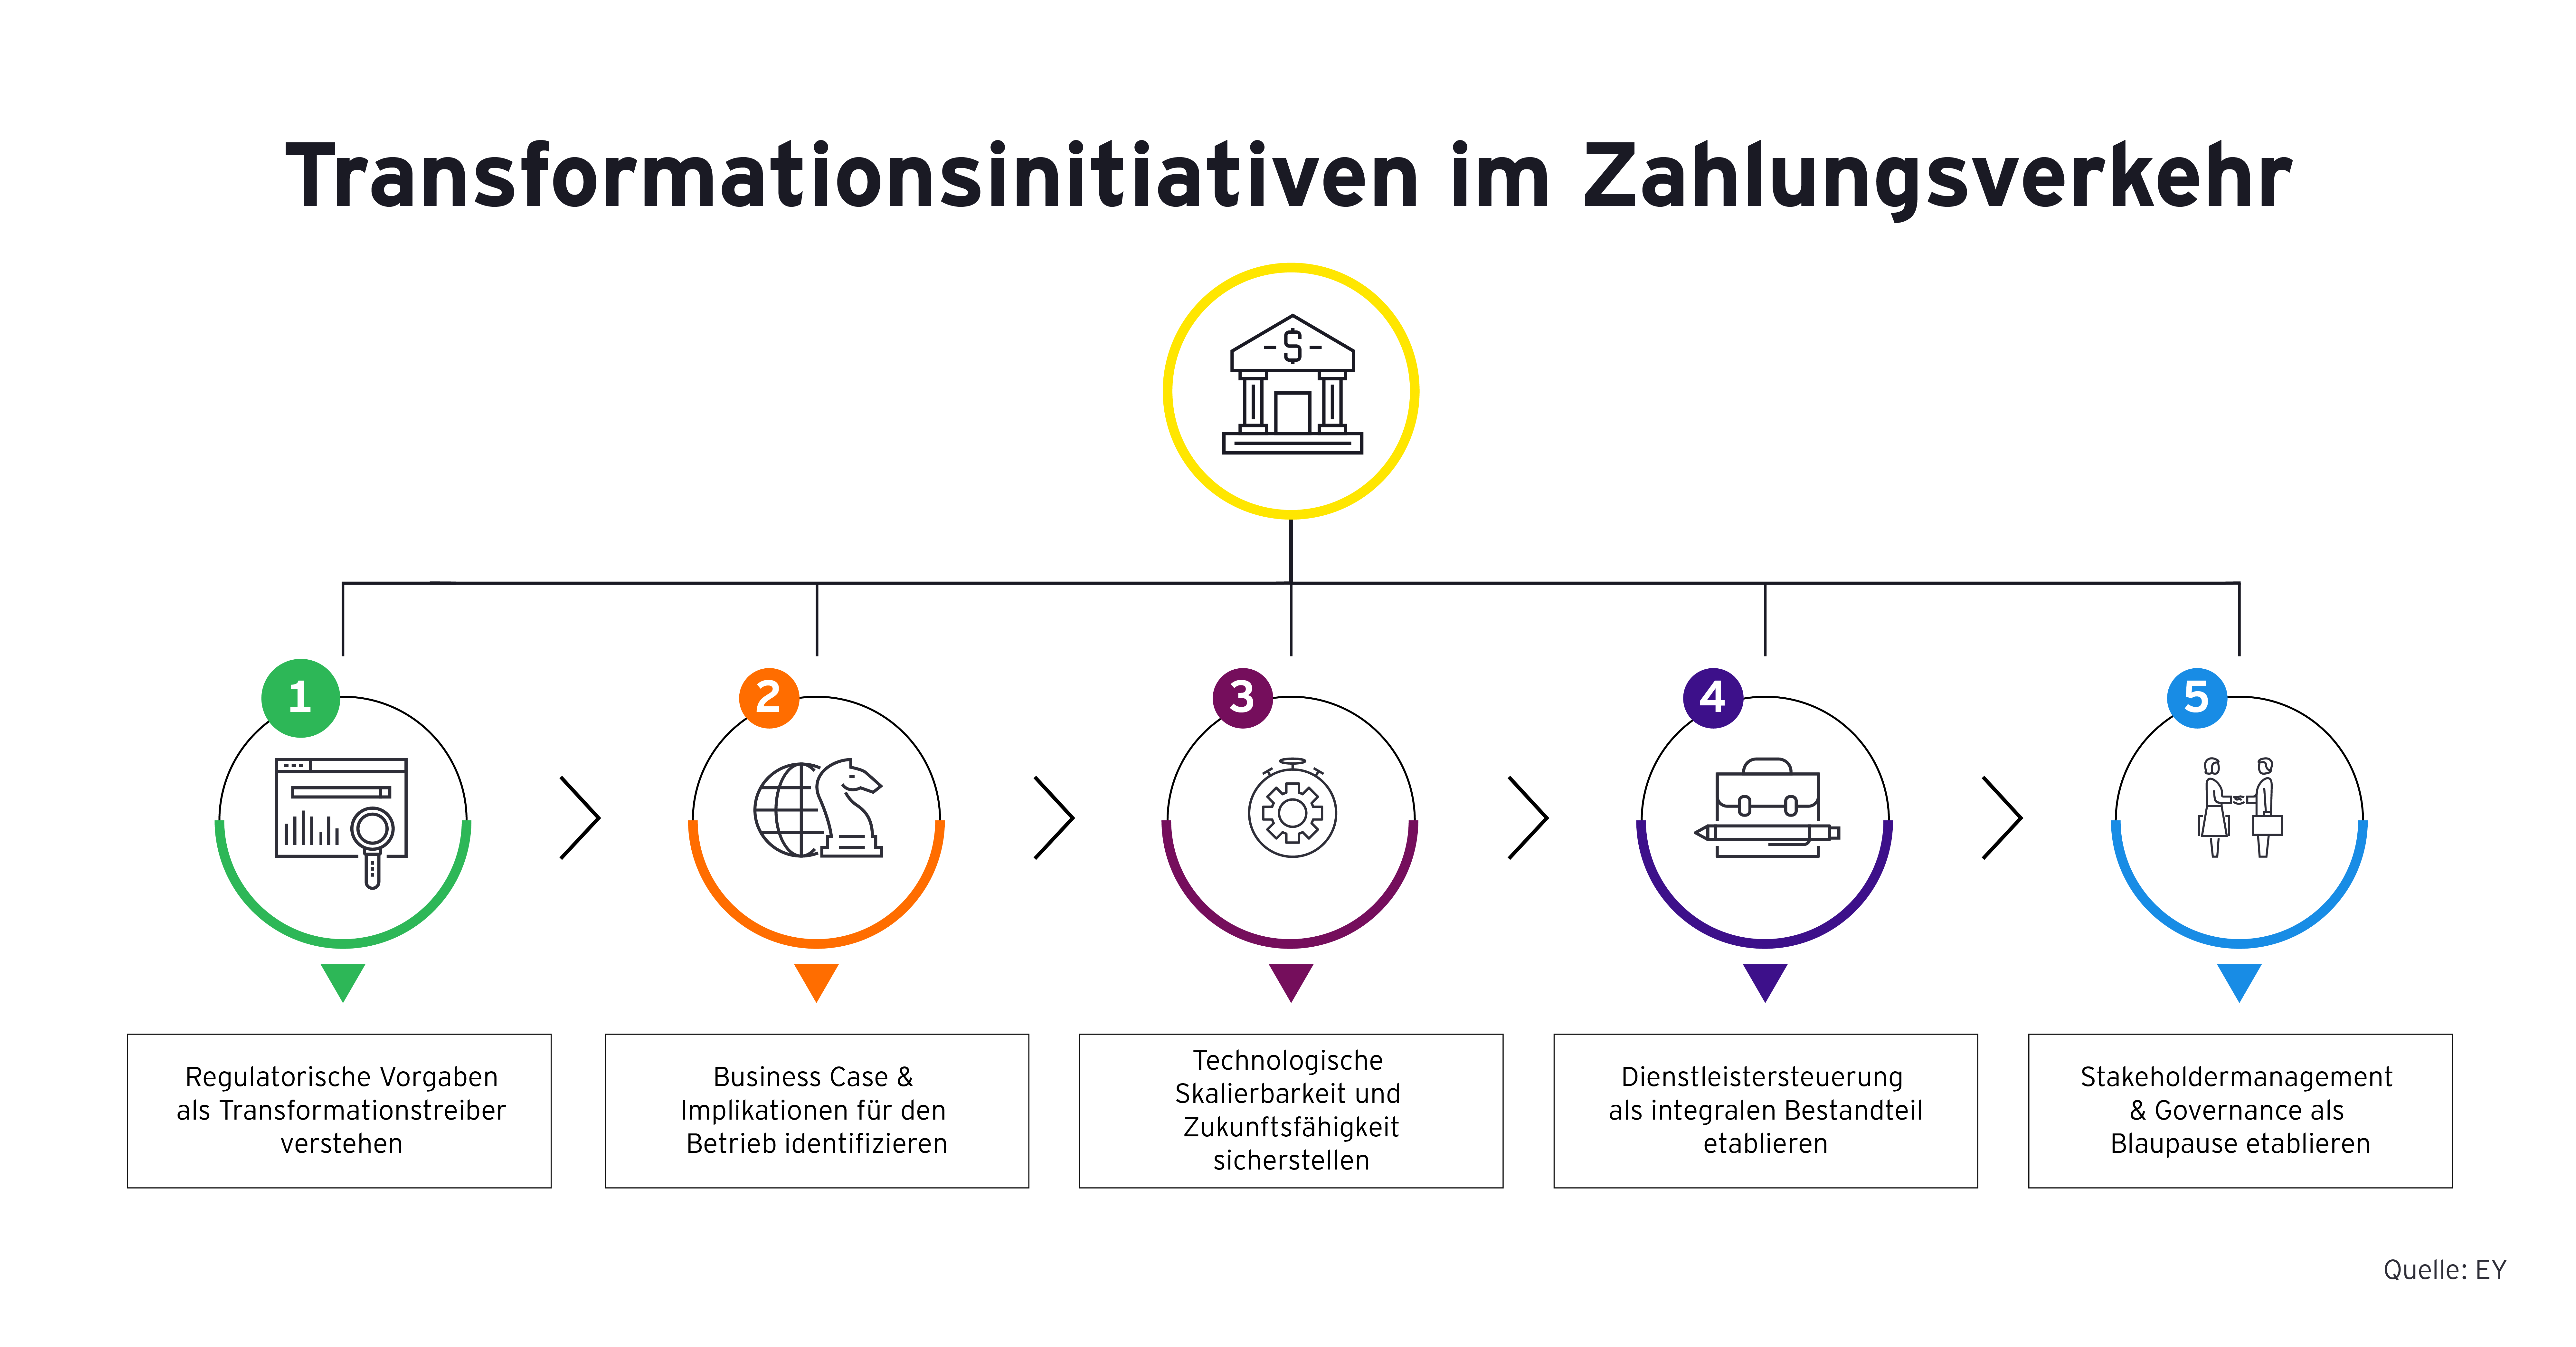
Regulatorische Neuerungen im Zahlungsverkehr sollten deshalb nicht ausschließlich aus einer Compliance-Perspektive gesteuert werden. Die erfolgreiche Umsetzung setzt ein gemeinsames Transformationszielbild voraus, das regulatorische Anforderungen, Business, IT, Providermanagement und Operations frühzeitig zusammenführt. Für zukünftige Initiativen haben wir fünf zentrale Lessons Learned aus den Erfahrungen der Instant-Payments-Einführung zusammengestellt:
- Regulatorische Vorgaben als Auslöser für Zahlungsverkehrstransformation verstehen
- Den Business Case und Änderungsbedarfe im Betrieb identifizieren
- Technologische Skalierbarkeit als Voraussetzung künftiger Anforderungen sichern
- Dienstleistersteuerung als integralen Bestandteil der regulatorischen Umsetzungsinitiative etablieren
- Stakeholder Management und Programm-Governance als Blaupause für künftige Umsetzungsinitiativen etablieren
Regulatorische Vorgaben als Auslöser für eine grundlegende Transformation des Zahlungsverkehrs
Die Umsetzung der Instant-Payments-Verordnung ging weit über die Einführung einzelner Echtzeitzahlungsfunktionen hinaus. Sie griff tief in bestehende Zahlungsverkehrsarchitekturen und Steuerungsprozesse ein und machte an vielen Stellen Modernisierungsbedarfe sichtbar.
Neben der Zahlungsabwicklung waren auch angrenzende Funktionen wie beispielsweise Liquiditätssteuerung, Limit Management, Betrugsprävention, Kundenservice, Reporting sowie weitere Steuerungsprozesse betroffen. Außerdem erfordert ein 24/7-Betrieb angepasste Betriebsmodelle mit durchgängigem Monitoring, klaren Bereitschafts- und Eskalationswegen sowie belastbaren Notfallprozessen.
Während der Umsetzungsphase wurde erkennbar, dass der parallele Betrieb von Instant Payments und klassischen SEPA-Verfahren mittel- bis langfristig die Frage nach Konsolidierung und perspektivischem Rückbau redundanter Verfahren aufwirft. Regulatorische Anforderungen sind damit nicht nur Umsetzungsanlass, sondern auch Ausgangspunkt strategischer Weiterentwicklungen im Zahlungsverkehr.