Die internationale EY-Organisation besteht aus den Mitgliedsunternehmen von Ernst & Young Global Limited (EYG). Jedes EYG-Mitgliedsunternehmen ist rechtlich selbstständig und unabhängig und haftet nicht für das Handeln und Unterlassen der jeweils anderen Mitgliedsunternehmen. Ernst & Young Global Limited ist eine Gesellschaft mit beschränkter Haftung nach englischem Recht und erbringt keine Leistungen für Mandanten.
Alle Ergebnisse anzeigen für
'
'
Keine Ergebnisse gefunden
Allgemein
Alle anzeigenPeople
Alle anzeigenLetzte Suchabfragen
Warum die nächste Wachstumsstory der Banken dort entsteht, wo KI und Transition Finance zusammenfinden.
Überblick:
- Sustainable Finance bleibt relevant, braucht aber ein neues Narrativ: weg von Reporting und Risikovermeidung, hin zu Transformation und Wachstum.
- Transition Finance verbindet Investitionsbedarfe der Realwirtschaft mit neuen Kredit-, Beratungs-, Daten- und Plattformangeboten für Banken.
- KI kann Transformationsfinanzierung skalierbarer machen – vorausgesetzt, Datenqualität, Modelltransparenz und Responsible-AI-Governance sind gesichert.
Sustainable Finance (SF) ist nicht verschwunden. Aber es hat an Aufmerksamkeit verloren. Während Künstliche Intelligenz (KI) in den Vorstandsetagen der Banken zur dominierenden Wachstumsstory geworden ist, sucht Sustainable Finance nach einem neuen Narrativ. Die eigentliche Chance liegt dort, wo KI und Transition Finance (TF) zusammengeführt werden.
Sustainable Finance ist nicht weg. Es klingt nur leiser.
Noch vor wenigen Jahren war Sustainable Finance eines der großen Zukunftsthemen des Bankensektors. Kaum eine Strategiediskussion kam ohne ESG, Klimarisiken, Taxonomie, Offenlegung oder nachhaltige Finanzierungsprodukte aus. Banken bauten Governance-Strukturen auf, entwickelten ESG-Frameworks, passten Kreditprozesse an und investierten in Daten, Reporting und regulatorische Umsetzungsprogramme.
Heute scheint sich der Ton verändert zu haben.
In vielen Vorstandsetagen dominiert nicht mehr Sustainable Finance, sondern Künstliche Intelligenz. GenAI, Automatisierung, Produktivität, digitale Kundenschnittstellen und neue datenbasierte Geschäftsmodelle prägen die Diskussion. ESG wirkt dagegen vielerorts wie ein Thema der letzten Strategieperiode: wichtig, aber weniger elektrisierend; notwendig, aber nicht mehr richtungsweisend.
Wer daraus schließt, Sustainable Finance habe an Bedeutung verloren, macht es sich jedoch zu einfach.
Denn an den grundlegenden Herausforderungen hat sich wenig geändert. Unternehmen müssen ihre Geschäftsmodelle transformieren. Volkswirtschaften müssen Energieversorgung, Infrastruktur und industrielle Wertschöpfung modernisieren. Lieferketten müssen resilienter werden. Gebäude, Mobilität, Produktion und digitale Infrastruktur benötigen Kapital. Klimarisiken, Naturgefahren und geopolitische Unsicherheit verschwinden nicht, nur weil die Aufmerksamkeit der Märkte weiterwandert.
Die eigentliche Frage lautet deshalb nicht, ob Sustainable Finance verschwindet.Die entscheidende Frage lautet: Hat Sustainable Finance seine Wachstumsstory als Narrativ verloren?
Das ESG-Narrativ war notwendig. Aber es war defensiv.
Die erste Phase von Sustainable Finance war stark regulatorisch geprägt. Im Mittelpunkt standen Taxonomie, Offenlegung, ESG-Daten, Klimarisiken, Governance und die Vermeidung von Greenwashing. Diese Entwicklung war notwendig. Sustainable Finance bezeichnet nach der Europäischen Kommission die Berücksichtigung von Umwelt-, Sozial- und Governance-Aspekten bei Investitionsentscheidungen im Finanzsektor, um langfristigere Investitionen in nachhaltige wirtschaftliche Aktivitäten und Projekte zu ermöglichen.
Auch die politische Zielsetzung war klar: Sustainable Finance soll private Investitionen in den Übergang zu einer klimaneutralen, klimaresilienten, ressourceneffizienten und fairen Wirtschaft lenken.Damit wurde wichtiger Rahmen geschaffen. Ohne Transparenz, Standards und Regulierung hätte sich der Markt kaum in vergleichbarer Geschwindigkeit professionalisiert. Banken brauchten klare Leitplanken. Investoren brauchten Vergleichbarkeit. Unternehmen brauchten Orientierung. Aufsichtsbehörden brauchten Daten.
Doch genau diese Erzählung hatte eine Schwäche: Sie war überwiegend defensiv.
Sustainable Finance wurde häufig mit Argumenten begründet, die aus Sicht von Banken zwar relevant, aber selten inspirierend sind: regulatorische Konformität, Risikoreduzierung, Schutz vor Reputationsschäden, bessere Datenqualität, Vermeidung von Greenwashing.
Das sind gute Gründe zu handeln.
Aber es sind keine überzeugenden Gründe zu wachsen.
Marktteilnehmer investieren selten mit Leidenschaft in Themen, deren primärer Nutzen darin besteht, zukünftige Risiken zu vermeiden. Wachstumsnarrative entstehen dort, wo neue Märkte sichtbar werden, Ertragspotenziale glaubwürdig beschrieben werden können und ein Thema nicht nur Pflicht, sondern Möglichkeit bedeutet.
Genau an diesem Punkt hat Sustainable Finance an Strahlkraft verloren. Nicht weil die Transformation weniger relevant wäre. Sondern weil das bisherige ESG-Narrativ zu stark nach Regulierung, Reporting und Risikomanagement klang.
Warum KI die Aufmerksamkeit gewinnt
Künstliche Intelligenz erzählt eine andere Geschichte.
KI wird nicht primär als regulatorische Verpflichtung wahrgenommen. KI wird als Hebel für Produktivität, Wettbewerbsfähigkeit und Wachstum verstanden. Die ersten Anwendungsfälle in Banken waren stark effizienzgetrieben: Dokumentenanalyse, Wissensmanagement, Softwareentwicklung, Kundenservice, interne Prozesse. Inzwischen verschiebt sich die Diskussion. Viele Institute fragen nicht mehr nur, wie KI Kosten senken kann. Sie fragen, wie KI neue Erträge ermöglicht.
Darin liegt der kommunikative Vorteil der KI-Debatte.
KI klingt nach Zukunft. Nach Geschwindigkeit. Nach neuen Geschäftsmodellen. Nach besserer Kundeninteraktion. Nach Wachstum.
EY verweist in einer Veröffentlichung zu Finanzdienstleistungs-CEOs darauf, dass KI-Investitionen im Finanzsektor zunehmend von Pilotprojekten zur Skalierung übergehen und von CEOs mit Erwartungen an Umsatz-, Profitabilitäts- und Produktivitätswachstum verbunden werden. Eine EY-Parthenon-Veröffentlichung zu GenAI im Banking beschreibt zudem, dass Banken GenAI-Anwendungen vermehrt produktiv einsetzen und insbesondere Front-Office-Anwendungsfälle wie Kundenservice, Vertrieb und Marketing an Bedeutung gewinnen.
Das ist mehr als Technologiebegeisterung. Es ist eine Wachstumsstory.
Und Wachstumsstorys gewinnen in Unternehmen fast immer den Wettbewerb um Aufmerksamkeit.
Der Denkfehler: KI ersetzt Sustainable Finance nicht
Aus der Verschiebung der Aufmerksamkeit entsteht schnell eine falsche Gegenüberstellung: hier KI, dort Sustainable Finance. Hier Wachstum, dort Regulierung. Hier Zukunft, dort Pflichtprogramm.
Diese Gegenüberstellung greift zu kurz.
Denn während Banken über KI sprechen, entstehen parallel massive Finanzierungsbedarfe durch die wirtschaftliche Transformation. Energieinfrastruktur muss finanziert werden, Stromnetze ausgebaut und Gebäude modernisiert. Industrieunternehmen müssen Produktionsverfahren anpassen. Mittelständler müssen Energieeffizienz, Digitalisierung und Resilienz finanzieren. Kommunen, Unternehmen und Investoren stehen vor langfristigen Kapitalbedarfen.
Das ist nicht nur Nachhaltigkeitspolitik.
Das ist Realwirtschaft.
Und Realwirtschaft braucht Finanzierung.
Was sich verändert, ist nicht der Kapitalbedarf. Was sich verändert, ist die Sprache, sind die Begrifflichkeiten.
Die Transformation findet also statt, unabhängig davon, ob sie ESG, Sustainable Finance, Transition Finance, industrielle Modernisierung oder Resilienzagenda genannt wird. Was sich verändert, ist nicht der Kapitalbedarf. Was sich verändert, ist die Sprache, sind die Begrifflichkeiten.
Transition Finance ist die Brücke
Hier gewinnt der Begriff Transition Finance an Bedeutung. Er ist anschlussfähig, ohne den Leser zu überfordern. Er knüpft an Sustainable Finance an, verschiebt aber den Fokus.
Die zentrale Frage lautet nicht mehr: Welche Aktivitäten sind bereits nachhaltig?
Die zentrale Frage lautet: Wie finanzieren wir glaubwürdig den Übergang zu einer nachhaltigeren und zugleich wettbewerbsfähigeren Wirtschaft
Dieser Perspektivwechsel ist entscheidend. Denn die meisten Unternehmen befinden sich nicht am Ziel ihrer Transformation. Sie stehen mitten im Umbau. Sie investieren, modernisieren, digitalisieren, dekarbonisieren, passen Geschäftsmodelle an und müssen gleichzeitig wettbewerbsfähig bleiben.
Transition Finance beschreibt nicht das Ergebnis.
Transition Finance beschreibt den Weg.
Auch die Europäische Kommission unterscheidet zwischen der Finanzierung bereits umweltfreundlicher Aktivitäten und der Finanzierung von Investitionen, die bestehende hohe Emissionen oder Umweltwirkungen reduzieren und den Übergang zu einer klimaneutralen und nachhaltigen Wirtschaft unterstützen.
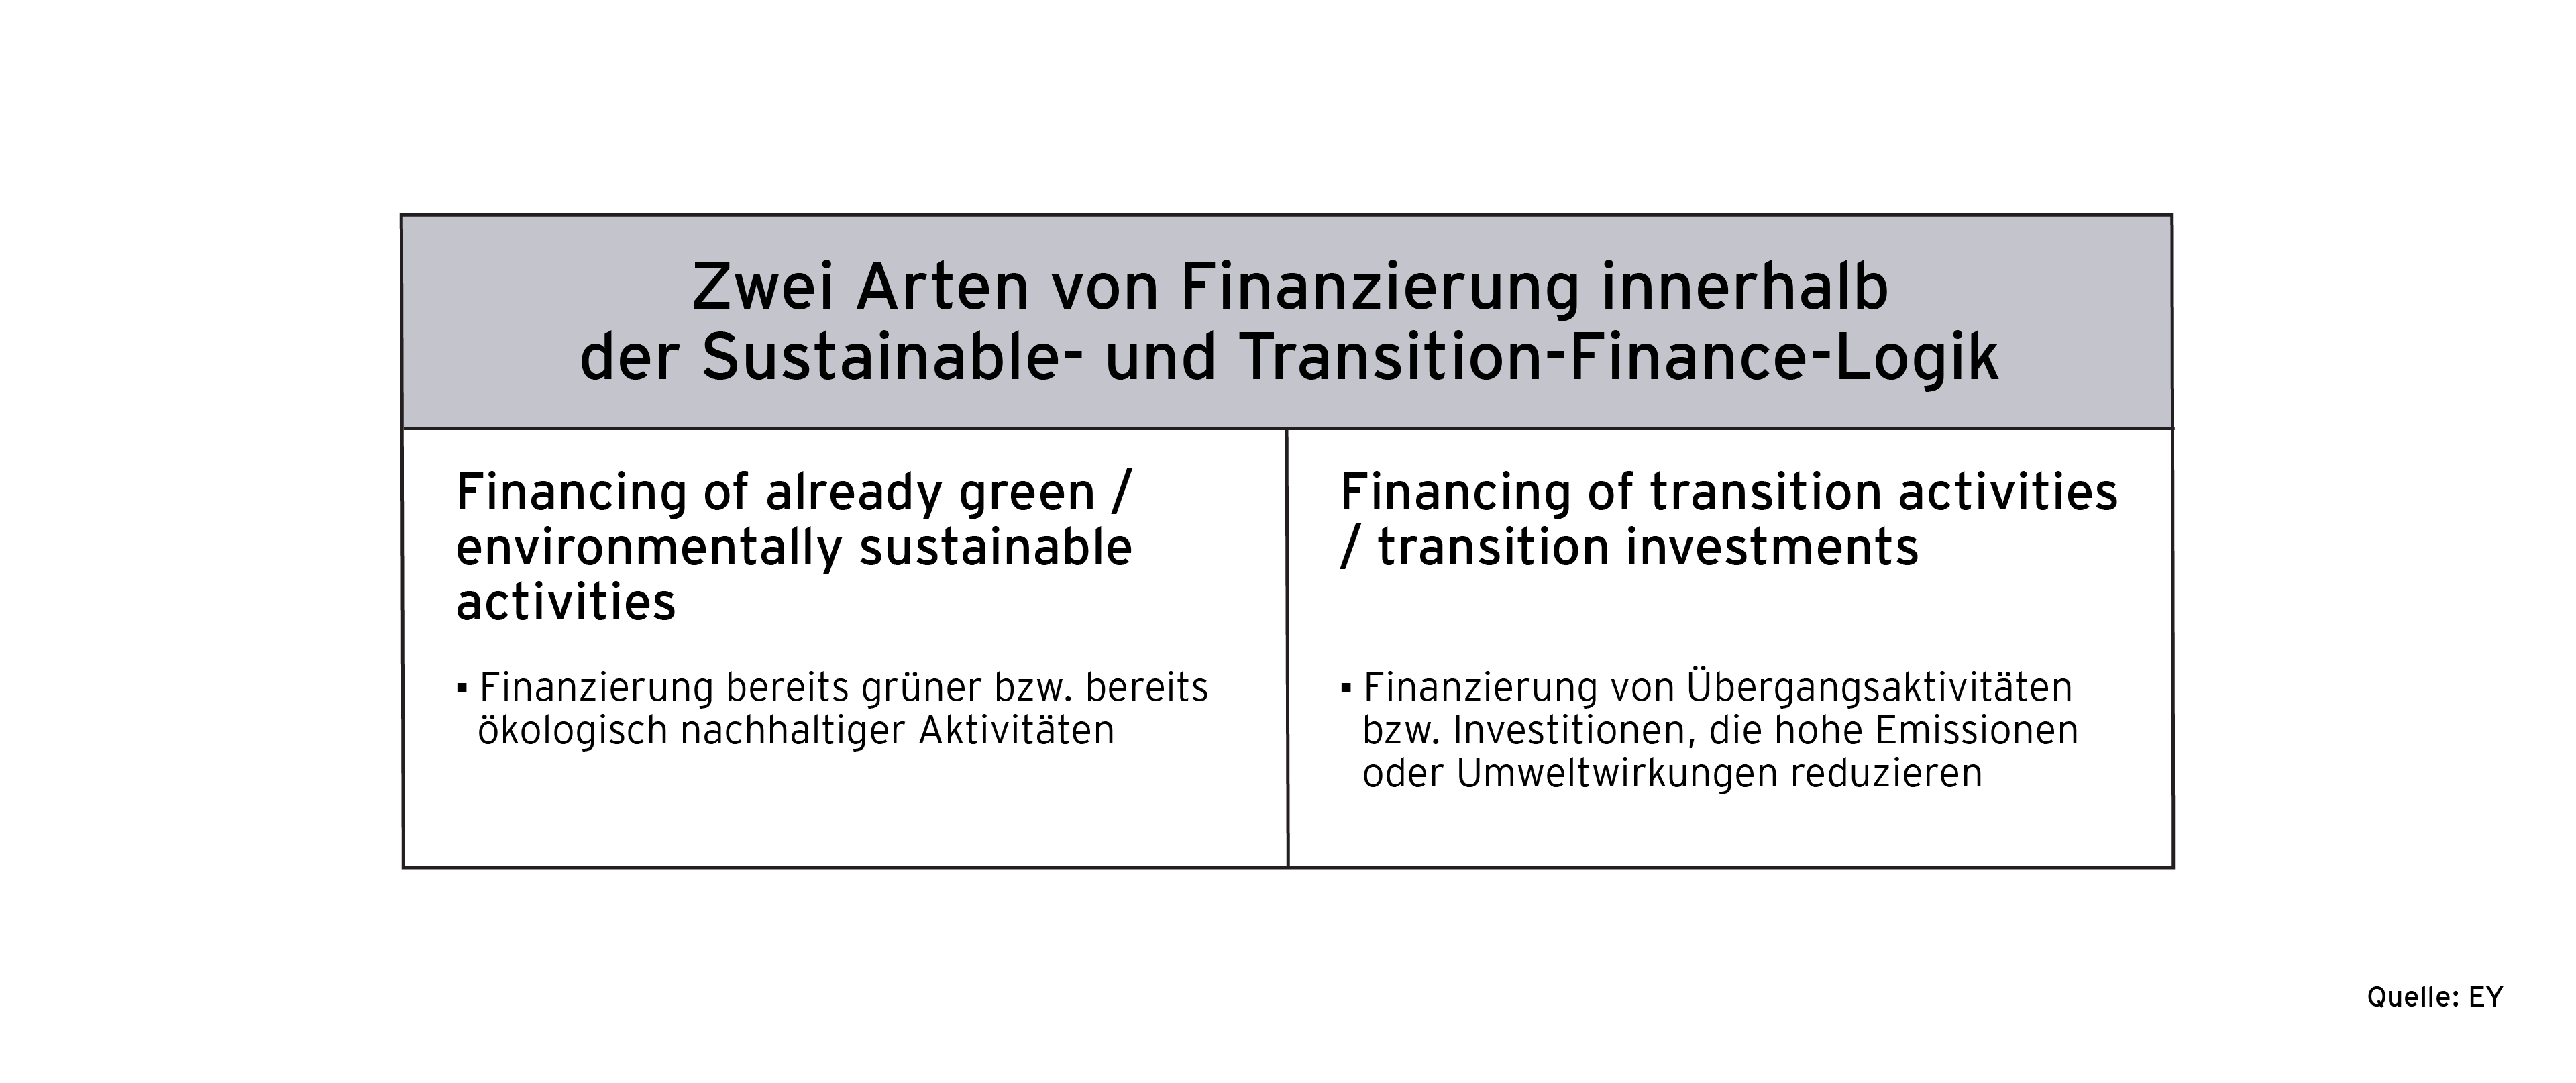
Genau darin liegt die Stärke des Begriffs. Er macht Sustainable Finance realistischer. Er löst die starre Unterscheidung zwischen „grün“ und „nicht grün“ auf und rückt die Veränderungsfähigkeit von Unternehmen in den Mittelpunkt.
Der blinde Fleck: Transition Finance sucht noch seine Wachstumsstory
Trotzdem entfaltet Transition Finance bislang nicht dieselbe Dynamik wie KI. Der Grund liegt weniger im fehlenden Bedarf als in dem fehlenden Narrativ.
Die Branche hat noch nicht überzeugend genug beantwortet, wo der wirtschaftliche Mehrwert für Banken konkret entsteht. Dabei liegen mehrere Wachstumspfade offen auf dem Tisch.
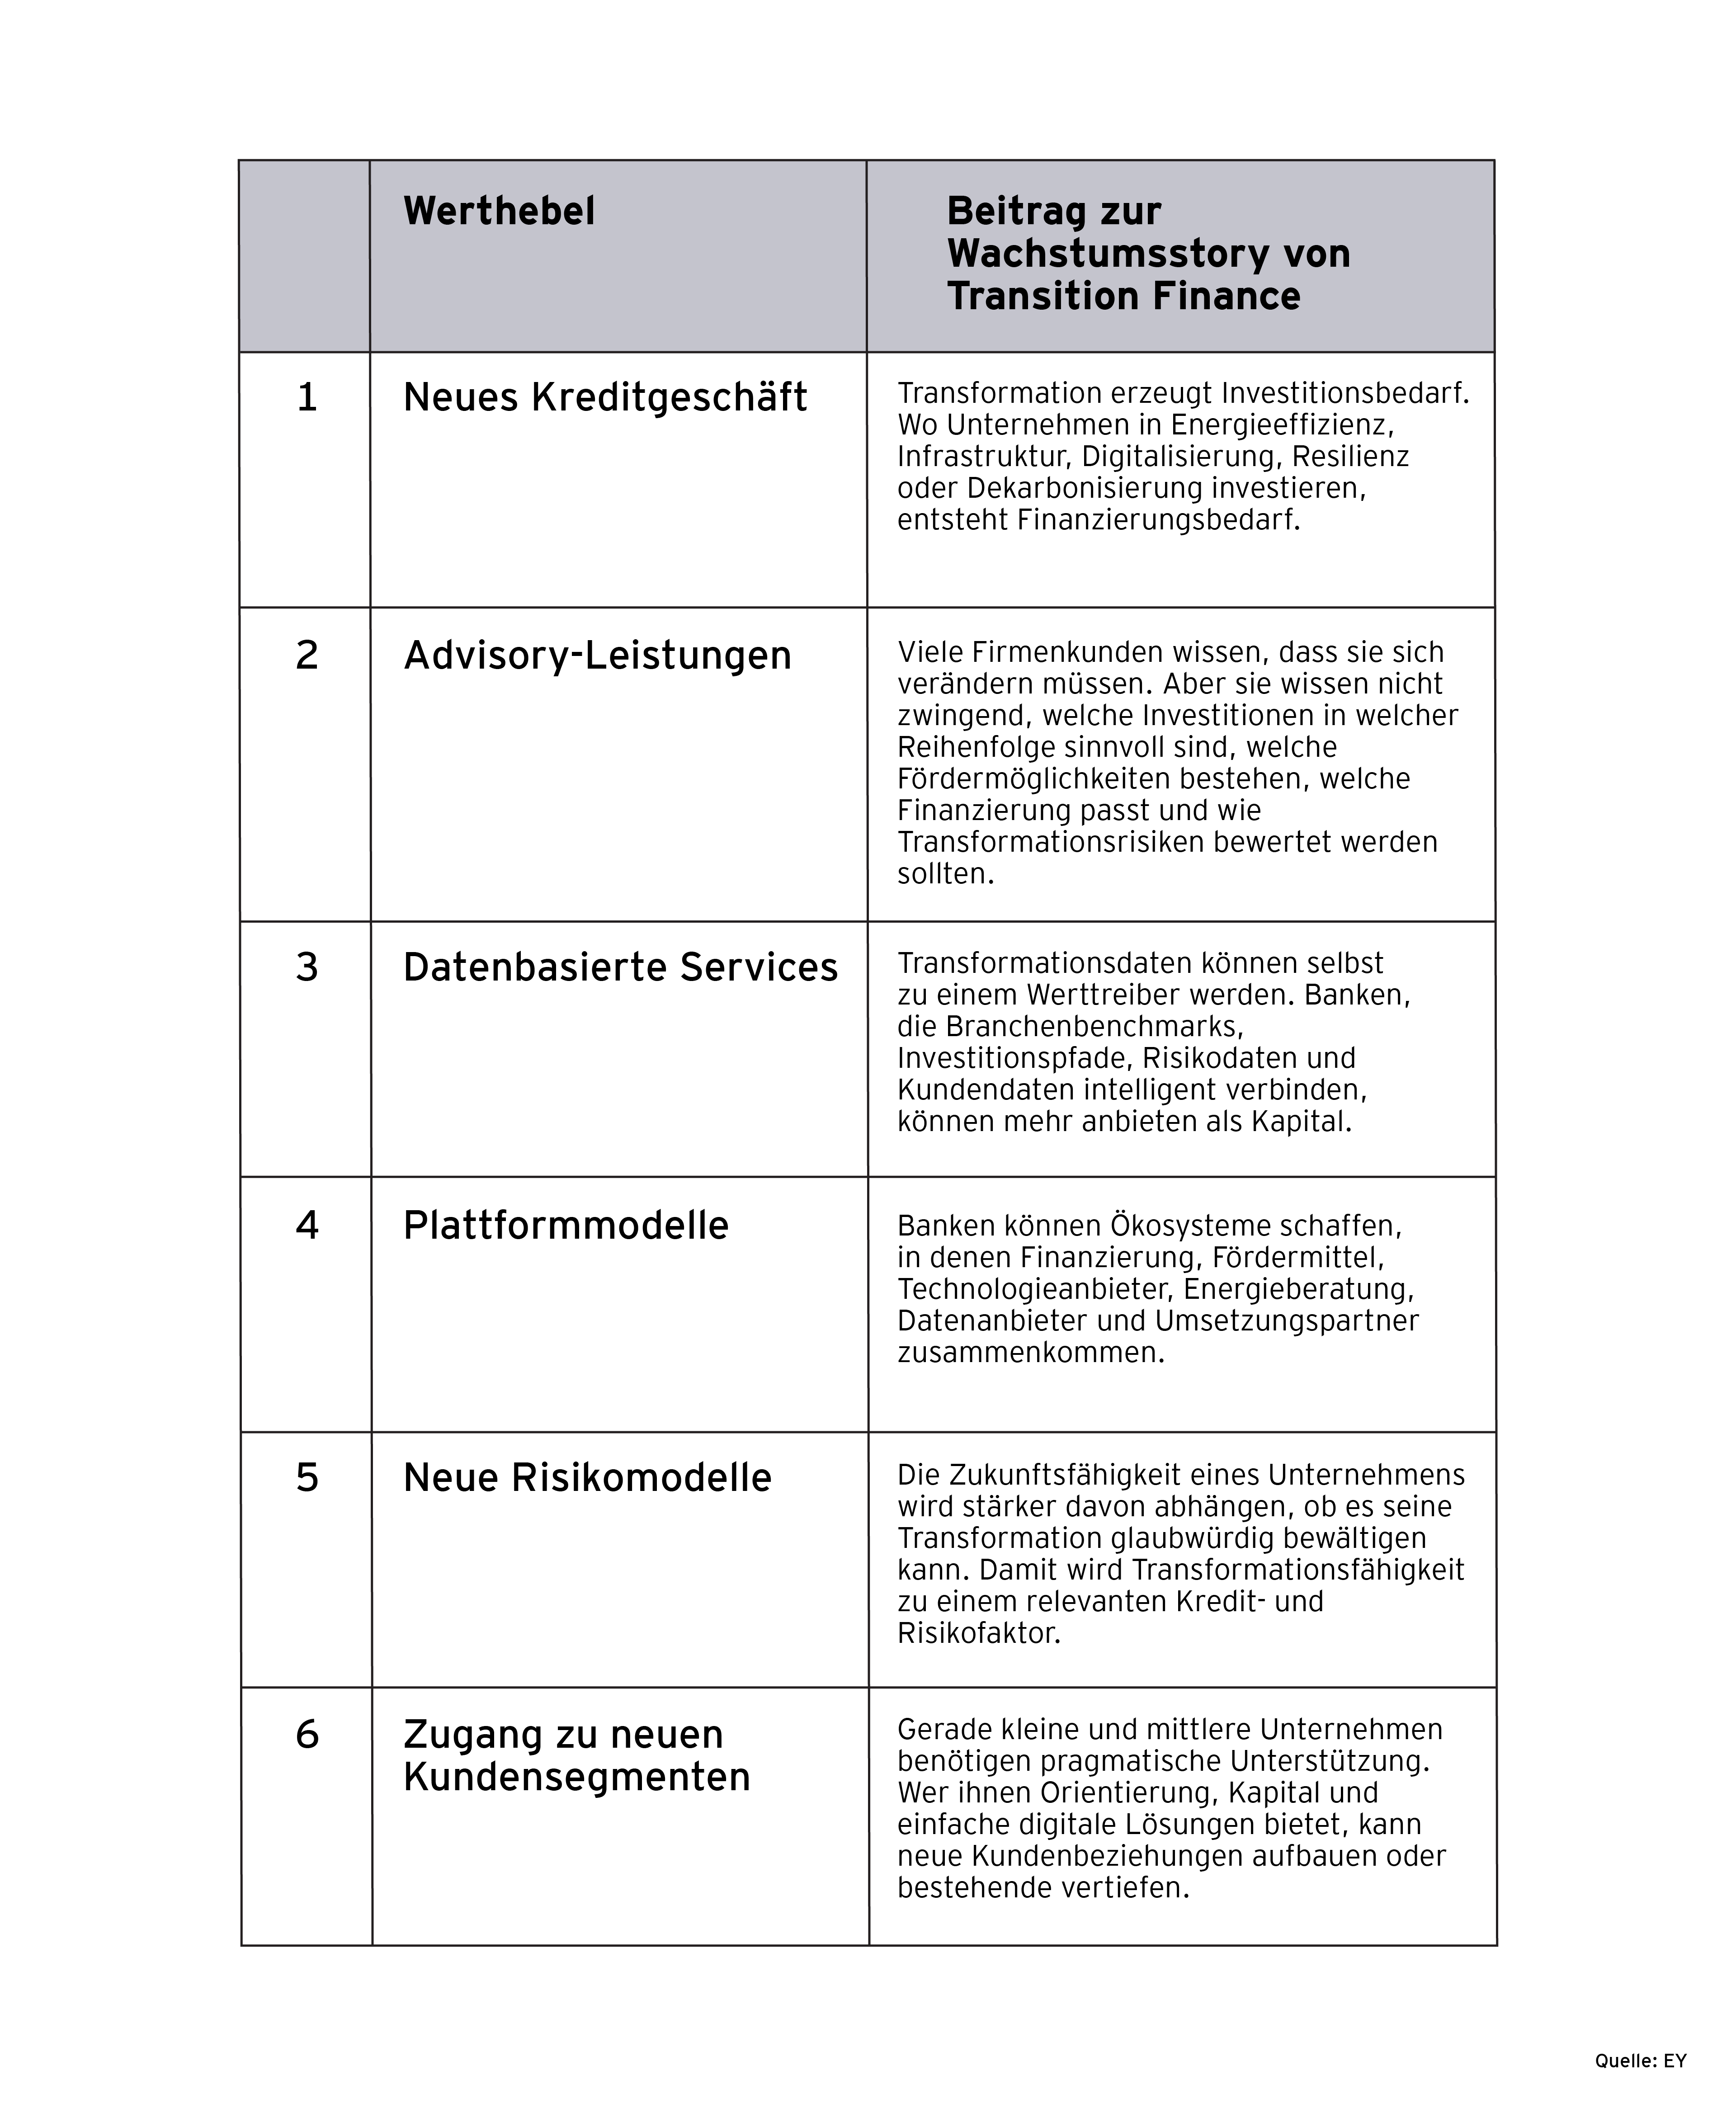
Die Wachstumsstory existiert also.
Sie wird nur noch nicht mit derselben Klarheit erzählt wie die Wachstumsstory der KI.
Ökonomisch wird die Transition-Finance-Wachstumsstory dort belastbar, wo Transformationsbedarf in konkrete Bankerlöse und eine robustere Portfoliosteuerung übersetzt wird:
- durch zusätzliche Kreditnachfrage,
- Sustainability-linked, grüne und transitionsbezogene Finanzierungen,
- strukturierte Finanzierungen,
- Advisory Fees sowie
- daten- und plattformbasierte Services.
Gleichzeitig kann ein besseres Verständnis von Transformationspfaden helfen, Risiken im Bestand früher zu erkennen und die Resilienz des Kreditportfolios zu stärken.
KI ist nicht nur Enabler, sondern Katalysator
An diesem Punkt wird die oft implizit geführte Debatte „KI oder Sustainable Finance?“ zur Scheindebatte.
KI und Transition Finance sind keine Gegensätze. Sie gehören zur gleichen Transformationsagenda.
Viele Banken erkennen diesen Zusammenhang vermutlich intuitiv. Was häufig fehlt, ist die konsequente strategische Übersetzung in ein gemeinsames Geschäftsmodell.
Denn die größten Herausforderungen von Transition Finance sind genau jene Felder, in denen KI ihre Stärke entfalten kann: Datenverfügbarkeit, Datenqualität, Komplexität, Individualisierung, Transparenz und Skalierbarkeit.
Transformationsfinanzierung ist anspruchsvoll. Jedes Unternehmen hat andere Ausgangspunkte, andere Investitionsbedarfe, andere Risiken, andere Datenlage und andere Zeithorizonte. Klassische Standardprozesse stoßen hier schnell an Grenzen. Wenn Banken Transition Finance skalieren wollen, müssen sie komplexe Informationen auswerten, Muster erkennen, Szenarien bewerten und Finanzierungslösungen individueller strukturieren.
Genau hier kann KI zum Katalysator werden.
Nicht weil KI die Transformation ersetzt. Sondern weil KI sie analysierbarer, strukturierbarer und skalierbarer macht.
Nicht weil KI die Transformation ersetzt. Sondern weil KI sie analysierbarer, strukturierbarer und skalierbarer macht.
KI kann helfen, Transformationsbedarfe früher zu erkennen. Sie kann Kundendaten, Brancheninformationen und externe Signale miteinander verbinden. Sie kann Kreditprozesse unterstützen, Risiken dynamischer bewerten und Beratern bessere Entscheidungsgrundlagen liefern. Sie kann aus einer komplexen, beratungsintensiven Aufgabe ein skalierbares Leistungsversprechen machen.
Wie das im Banking konkret aussehen kann
- Transition Plan Analyzer: analysiert Transformationspläne und relevante Offenlegungen, strukturiert Ziele, Investitionspfade und Datenlücken und bereitet die Ergebnisse für Kreditprüfung und Kundengespräch auf.
- Climate and Transition Risk Copilot: unterstützt bei der Verknüpfung von Kunden-, Branchen- und Szenariodaten und liefert nachvollziehbare Entscheidungsgrundlagen für Risikoanalyse und Kreditprozesse.
- Relationship Manager Transition Assistant: identifiziert mögliche Investitions- und Beratungsanlässe und unterstützt Firmenkundenberater dabei, Transformationsbedarf in konkrete Finanzierungsoptionen zu übersetzen.
- Green and Transition Product Factory: nutzt wiederkehrende Daten- und Entscheidungsmuster, um passende Produktbausteine für grüne, transformationsbezogene oder Sustainability-linked Finanzierungen effizienter zu strukturieren.
- Portfolio Steering Cockpit: verdichtet Transformationsindikatoren auf Portfolioebene und unterstützt die Steuerung von Risiken, Wachstumsfeldern und Kapitalallokation.
Damit wird KI nicht zur Konkurrenz von Transition Finance.
Sie wird zu ihrer Voraussetzung.
Diese Verbindung ist allerdings nur glaubwürdig, wenn Banken auch die Grenzen und Nebenwirkungen von KI mitdenken. KI-gestützte Transition Finance benötigt belastbare Datenqualität, nachvollziehbare Modelle, klare Verantwortlichkeiten und Responsible-AI-Governance. Auch die Energie- und Infrastrukturwirkungen der eingesetzten Technologien sollten in die Gesamtbetrachtung einbezogen werden. KI ist damit nicht nur Teil der Lösung, sondern selbst Gegenstand verantwortungsvoller Transformationssteuerung.
Die Bank der Zukunft wird zum Transformationspartner
Wenn diese Logik stimmt, verändert sich auch die Rolle der Bank.
Historisch war die Bank vor allem Kapitalgeber. Im ESG-Zeitalter wurde sie zusätzlich Daten- und Compliance-Manager. Im Transition-Finance-Zeitalter könnte eine neue Rolle entstehen: die Bank als Transformationspartner.
Das bedeutet nicht, dass Banken zu Unternehmensberatungen werden. Aber es bedeutet, dass Finanzierung künftig stärker mit Orientierung, Datenkompetenz und Zukunftsfähigkeit verbunden sein wird.
Die Bank der Zukunft finanziert nicht nur Investitionen. Sie hilft Kunden, Transformationsbedarfe zu erkennen, Investitionspfade zu strukturieren, Risiken einzuordnen und Finanzierungsoptionen zu bewerten.
Gerade im Firmenkundengeschäft kann daraus ein neues Differenzierungsfeld entstehen. Wer Transformationsrisiken besser versteht, kann bessere Kreditentscheidungen treffen. Wer Investitionsbedarfe früher erkennt, kann relevantere Finanzierungsangebote machen. Wer KI nutzt, um Komplexität zu reduzieren, kann Transition Finance wirtschaftlich skalieren.
So wird aus Sustainable Finance wieder eine Wachstumsstory.
Nicht als Rückkehr zum alten ESG-Narrativ, sondern als Weiterentwicklung zu einer daten- und KI-gestützten Transformationsagenda.
Die strategische Bewegung lässt sich in drei Sätzen verdichten:
- Von ESG-Reporting zu Transition Intelligence.
- Von defensiver Regulierung zu einer offensiven Kundenagenda.
- Von KI-Piloten zu skalierbarer Transformationsfinanzierung.
Was Banken jetzt klären sollten
Für Banken geht es deshalb nicht darum, Sustainable Finance gegen KI auszuspielen. Die strategische Aufgabe ist anspruchsvoller.
Institute sollten klären, wie sie ihre KI-Agenda mit ihrer Transformations- und Finanzierungsagenda verbinden. Drei Fragen stehen dabei im Zentrum:
- Welche Transformationsbedarfe unserer Kunden können wir bereits heute identifizieren?
- Welche Daten, Modelle und KI-Anwendungen benötigen wir, um daraus skalierbare Finanzierungs- und Beratungsangebote zu entwickeln?
- Wo entsteht daraus ein belastbarer Business Case für die Bank?
Diese Fragen sind wichtiger als die Debatte um das perfekte Label. Ob der Markt am Ende von Sustainable Finance, Transition Finance, Transformation Finance oder Resilience Finance spricht, ist zweitrangig. Entscheidend ist, ob Banken eine überzeugende ökonomische Rolle in der Transformation finden.
Sustainable Finance braucht kein Comeback – sondern ein neues Narrativ
Hat Sustainable Finance seine Wachstumsstory verloren?
Nein.
Aber die alte Wachstumsstory trägt nicht mehr.
Die ESG-Phase hat Transparenz geschaffen, Standards etabliert und Nachhaltigkeit in Banken professionalisiert. Doch als strategische Wachstumserzählung reicht das nicht mehr aus. Die nächste Phase muss stärker auf Transformation, Wettbewerbsfähigkeit und Ertragspotenziale ausgerichtet sein.
KI gewinnt derzeit den Wettbewerb um Aufmerksamkeit, weil ihr Nutzen unmittelbarer erscheint. Sie verspricht Produktivität, neue Kundenerlebnisse und digitale Geschäftsmodelle. Doch die langfristigen Investitionsvolumina entstehen dort, wo Unternehmen, Infrastruktur und Volkswirtschaften transformiert werden.
Die strategische Chance für Banken liegt nicht in der Entscheidung zwischen KI und Sustainable Finance.
Die strategische Chance für Banken liegt deshalb nicht in der Entscheidung zwischen KI und Sustainable Finance.
Sie liegt in ihrer Verbindung.
Die entscheidende Frage lautet nicht: Setzen Banken künftig auf KI oder auf Sustainable Finance?
Die entscheidende Frage lautet: Wie verbinden Banken KI und Transition Finance zu einer gemeinsamen Wachstumsagenda?
Wer darauf eine überzeugende Antwort findet, wird Sustainable Finance nicht als Thema der Vergangenheit betrachten. Sondern als Ausgangspunkt der nächsten Wachstumsstory des Bankensektors.
Fazit
Die alte ESG-Wachstumsstory trägt nicht mehr – Sustainable Finance braucht ein neues Narrativ. Für Banken liegt die Chance in der Verbindung von Transition Finance und KI: Transformationsbedarfe werden zu Finanzierungs-, Beratungs-, Daten- und Plattformangeboten, während KI komplexe Prozesse skalierbarer macht. Entscheidend sind ein belastbarer Business Case, hochwertige Daten, nachvollziehbare Modelle und klare Governance. So kann die Bank vom Kapitalgeber zum Transformationspartner werden.
Warum bleiben Banken trotz Konjunkturflaute optimistisch?
EY Bankenbarometer 2026: Banken bleiben trotz Konjunkturflaute robust. Erfahren Sie mehr über Kreditrisiken, Regulierung und KI.
Warum strategische Datenqualität zentral für die IReF-Umsetzung ist
Warum es wichtig ist, eine strategische Perspektive zur Datenqualität im Kontext granularer Datenlieferungen in IReF zu integrieren. Mehr dazu hier!
Governance und IKS in Banken: Wie viele Kontrollen sind sinnvoll?
Governance, Compliance, IKS: Wie Banken interne Kontrollsysteme optimieren, Redundanzen verringern und Audit-Fähigkeiten verbessern. Hier mehr erfahren!