Die internationale EY-Organisation besteht aus den Mitgliedsunternehmen von Ernst & Young Global Limited (EYG). Jedes EYG-Mitgliedsunternehmen ist rechtlich selbstständig und unabhängig und haftet nicht für das Handeln und Unterlassen der jeweils anderen Mitgliedsunternehmen. Ernst & Young Global Limited ist eine Gesellschaft mit beschränkter Haftung nach englischem Recht und erbringt keine Leistungen für Mandanten.
Alle Ergebnisse anzeigen für
'
'
Keine Ergebnisse gefunden
Allgemein
Alle anzeigenPeople
Alle anzeigenLetzte Suchabfragen
Gemäß einem Gesetzesentwurf wird die umsatzsteuerliche Organschaft auf ein Erklärungsmodell umgestellt. Das beseitigt ein altes Risiko, aber leider nicht alle.
Überblick
- Das Jahressteuergesetz 2026 soll die umsatzsteuerliche Organschaft auf ein Erklärungsmodell umstellen.
- Damit entfällt das Risiko einer unerkannten Organschaft, nicht aber das einer verunglückten Organschaft.
- Unternehmen sollten bestehende Organschaften prüfen und Erklärungen rechtzeitig ab 2028 vorbereiten.
Wer eine umsatzsteuerliche Organschaft hat, ohne es zu wissen, wirtschaftet gefährlich. Wer eine hat und unbemerkt aus ihr herausrutscht, ebenso. Beide Konstellationen beschäftigen die Praxis seit Jahrzehnten. Und beide enden regelmäßig in der Außenprüfung mit häufig teuren, jahrelangen Rückabwicklungen. Gemäß seinem Entwurf will das Jahressteuergesetz 2026 zumindest eines dieser Probleme lösen. Der Referentenentwurf hebt den bisherigen § 2 Abs. 2 Nr. 2 UStG auf und überführt die Organschaft in einen eigenständigen neuen § 2c UStG. Kern der Reform ist ein Paradigmenwechsel, das Erklärungsmodell. Wer eine Organschaft hat oder begründen will, sollte sich frühzeitig vorbereiten, denn die Zeit zur Umsetzung ist nicht allzu lang.
Ein Konzern, ein Unternehmen
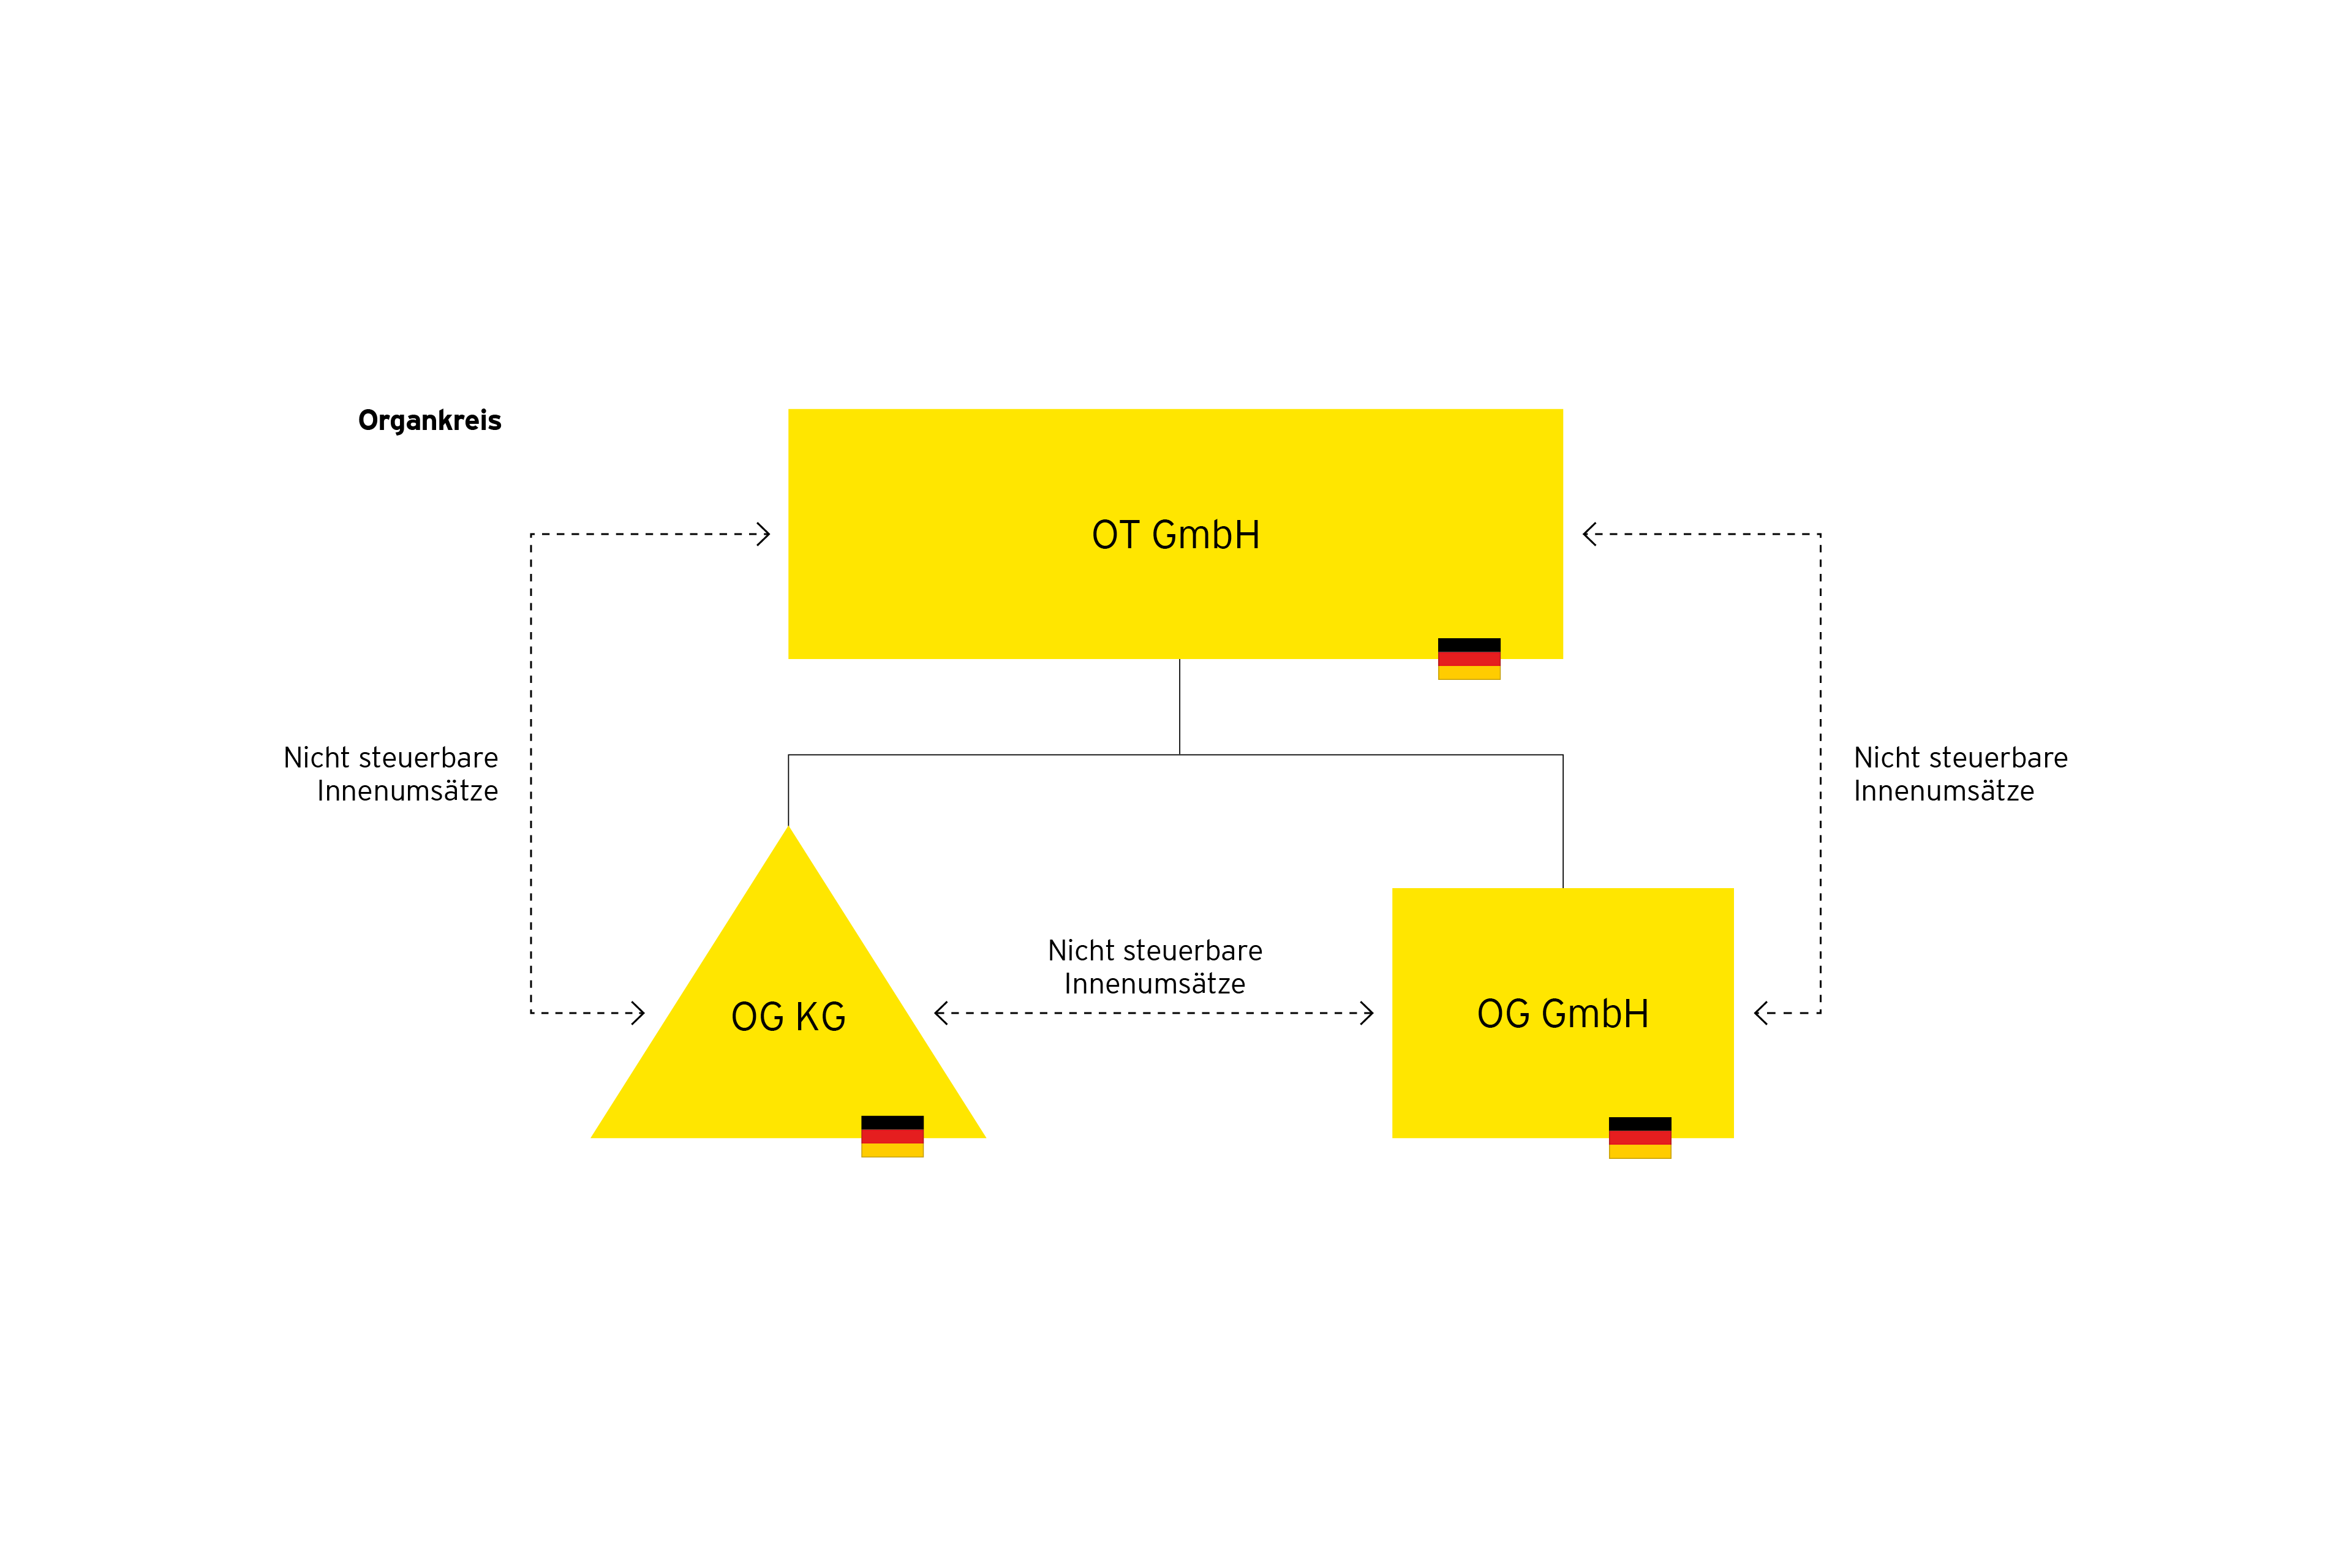
Konzerne bestehen regelmäßig aus zahlreichen rechtlich selbstständigen Gesellschaften, die grundsätzlich einzeln besteuert werden. Die umsatzsteuerliche (und streng von der ertragsteuerlichen zu unterscheidenden) Organschaft bewirkt, dass die beteiligten Unternehmen umsatzsteuerlich nicht mehr als jeweilige Einzelunternehmen, sondern als ein einziges Unternehmen behandelt werden. Die wesentliche Rechtsfolge: Leistungen innerhalb des Organkreises sind nicht umsatzsteuerbar. Überall dort, wo Konzerngesellschaften nur teilweise oder gar nicht zum Vorsteuerabzug berechtigt sind, vermeidet die Organschaft eine umsatzsteuerliche Definitivbelastung auf konzerninterne Leistungen. Für viele Unternehmensgruppen ist sie deshalb hochattraktiv.
Drei Voraussetzungen …
An den bisherigen materiellen Voraussetzungen ändert die geplante Reform nichts. Erforderlich bleiben die finanzielle, die organisatorische und die wirtschaftliche Eingliederung der jeweiligen Organgesellschaft in die Organträgerin. Die finanzielle Eingliederung verlangt im Kern die Stimmrechtsmehrheit, um Beschlüsse in der Organgesellschaft durchzusetzen. Die organisatorische Eingliederung verlangt die Möglichkeit, im Tagesgeschäft tatsächlich zu bestimmen (typischerweise über personelle Verflechtungen in der Geschäftsführung). Die wirtschaftliche Eingliederung schließlich setzt voraus, dass die Organgesellschaft im engen wirtschaftlichen Zusammenhang mit dem Gesamtunternehmen tätig ist. Der entscheidende Punkt liegt in der Automatik. Liegen diese drei Voraussetzungen vor, entsteht die Organschaft nach geltendem Recht von selbst, kraft Gesetzes. Ein Wahlrecht gibt es nicht, eine positive Kenntnis ist nicht erforderlich.
… und zwei Fallen
Genau daraus erwachsen zwei große Fallen. Die erste ist die unerkannte Organschaft. Ein Konzern erfüllt die Voraussetzungen, ohne es zu bemerken, und führt die Gesellschaften weiter als Einzelunternehmen. Die zweite ist spiegelbildlich die verunglückte Organschaft. Eine bestehende Organschaft entfällt, weil eine Voraussetzung wegbricht – etwa weil ein Geschäftsführerwechsel die für die organisatorische Eingliederung nötige Personenidentität beendet –, und niemand bemerkt es. Weil die Organschaft ein Dauersachverhalt ist, müssen die Voraussetzungen nicht einmalig, sondern Tag für Tag erfüllt sein.
Abb.: Grundprinzipien der umsatzsteuerlichen Organschaft
Viele Jahre Horror
Aufgedeckt wird beides typischerweise erst Jahre später in der Außenprüfung, die regelmäßig Zeiträume von drei oder vier vergangenen Jahren umfasst. Dann erfolgt eine rückwirkende Systemumstellung. Beispielsweise müssen Umsätze beim Organträger zugerechnet oder herausgerechnet, Veranlagungen der vermeintlichen Organgesellschaft zurückgedreht oder vorgenommen, innere und äußere Leistungsbeziehungen bereinigt oder anders beurteilt werden, Umsatzsteuer berechnet und abgeführt, Rechnungen und Vorsteuerabzüge korrigiert werden. Und diese Aufzählung ist bei Weitem nicht abschließend. Im Idealfall geht das per saldo zwar zu null auf, oft aber nicht, allein schon der abgabenrechtlichen Zinsen wegen. Im Extremfall steht sogar der Vorwurf einer Steuerverkürzung im Raum, auch wenn de facto alles versteuert wurde, nur eben nicht beim richtigen Steuerpflichtigen.
Die Erklärung als vierte Hürde
Hier setzt die Reform an, die im Entwurf des Jahressteuergesetzes 2026 formuliert ist. Zu den drei unverändert fortbestehenden Eingliederungsvoraussetzungen tritt künftig eine vierte hinzu: die Erklärung. Die Auswirkungen der Organschaft sollen nach § 2c UStG-E nur noch dann eintreten, wenn der Organträger gegenüber der zuständigen Finanzbehörde für sich und die von ihm benannten Organgesellschaften erklärt, dass eine Organschaft besteht, und das ausschließlich mit Wirkung für die Zukunft. Damit ist die unerkannte Organschaft praktisch vom Tisch: Wer nicht erklärt, löst die Rechtsfolgen nicht aus, und die Gesellschaften bleiben Einzelunternehmer.
Kein Antragsmodell
Es handelt sich um ein reines Erklärungs-, nicht um ein Antragsmodell. Auf die Erklärung folgt vom Finanzamt kein Bescheid, sie wird nicht beantwortet. Dahinter steht der Vereinfachungsgedanke. Ein Antragsverfahren mit Bescheid würde Bearbeitungszeiten und erhebliche Verwaltungslast bei der Vielzahl der bestehenden Organschaften nach sich ziehen. Die Erklärung wirkt dagegen aus sich heraus, ohne Wartezeit. Sie ist zudem einseitig ausgestaltet. Allein der Organträger erklärt und benennt die Organgesellschaften. Eine zusätzliche, eigenständige Bestätigung durch die Organgesellschaften in der Erklärung ist in dem Entwurf nicht vorgesehen.
Flankierend baut § 2c UStG-E Mechanismen zur Sicherung des Steueraufkommens ein, falls eine Organschaft erklärt wurde, aber nicht (mehr) vorliegt (verunglückte Organschaft): eine eigene Korrektur- und Rückabwicklungsvorschrift, eine besondere Verzinsungsregelung mit nach hinten verschobenem Zinslauf und eine Haftungsregelung.
Nur halb gelöst
So sinnvoll der Ansatz ist, so räumt das Erklärungsmodell nur eine der beiden Fallen aus dem Weg. Die unerkannte Organschaft, das unbemerkte Hineinrutschen, wird verhindert. Die verunglückte Organschaft, das unbemerkte Herausrutschen, dagegen nicht. Denn die Erklärung tritt neben die drei Voraussetzungen, sie ersetzt sie nicht. Wer erklärt hat und später eine Voraussetzung verliert, verliert nach wie vor die Organschaft rückwirkend und mit allen bekannten Folgen.
Europas Pferdefuß
Echte Sicherheit in Bezug auf beide Fallen würde beispielsweise entstehen, wenn die Organschaft allein durch Willenserklärung oder Feststellung konstitutiv begründet würde und es nicht mehr auf die wirtschaftliche, organisatorische und finanzielle Eingliederung ankäme. Ein solches reines Wahlmodell kennt das höherrangige Unionsrecht jedoch nicht.
Damit ist auch ein heikler Punkt des Entwurfs benannt. Die europäische Mehrwertsteuer-Systemrichtlinie kennt das Erklärungsmodell so auch nicht. Sollte der nationale Gesetzgeber mit dem Erfordernis einer Erklärung eine zusätzliche, in der Mehrwertsteuer-Systemrichtlinie nicht angelegte Voraussetzung schaffen, riskiert er, dass die Neuregelung unionsrechtswidrig ist. Für Steuerpflichtige dürfte das aber zunächst weniger bedrohlich sein, als es klingt. Schießt nationales Recht über die Richtlinie hinaus, können sich Steuerpflichtige grundsätzlich dennoch auf das nationale Recht zu ihren Gunsten berufen, selbst wenn es EU-widrig sein sollte. Umgekehrt darf sich die Finanzverwaltung nicht zulasten der Steuerpflichtigen auf einen etwaigen Verstoß des nationalen Gesetzes gegen das Unionsrecht stützen. Kniffliger ist der umgekehrte Fall, nämlich ob Steuerpflichtige sich zu ihren Gunsten direkt auf das EU-Recht berufen können, bspw. wenn sie eine Organschaft auch ohne abgegebene Erklärung als bestehend ansehen wollen.
Weitere Änderung
Zugleich zeichnet der Entwurf die Rechtsprechung von Europäischem Gerichtshof und nationalen Finanzgerichten nach und stellt nun ausdrücklich klar, dass auch Personengesellschaften Organgesellschaften sein können, nicht nur Körperschaften. Das ist eine wichtige redaktionelle Aktualisierung, aber auch nicht mehr. Denn auch die Finanzverwaltung teilt schon seit Langem die Auffassung der Rechtsprechung.
Der Fahrplan bis 2029
Der Zeitrahmen wirkt großzügig. Mit der Verkündung des geplanten Jahressteuergesetzes 2026 im Bundesgesetzblatt ist vorbehaltlich des Weiteren gesetzlichen Verfahrens gegen Ende des Jahres zu rechnen. Kommt es so, gilt das alte Recht übergangsweise bis zum 31. Dezember 2028 weiter. Die Neuregelung des § 2c UStG-E ist erstmals ab dem 1. Januar 2029 anzuwenden. Entscheidend ist, dass die Erklärung zur Anwendung der Organschaft bereits ab dem 1. Juli 2028 mit Wirkung zum 1. Januar 2029 abgegeben werden kann.
Handlungsbedarf
Für Unternehmen ergibt sich daraus ein klarer Auftrag. Bestehende Organschaften gehören rechtzeitig auf den Prüfstand: Sollen sie unter der Neuregelung fortgeführt werden? Wenn ja, müssen die Erklärungen vorbereitet und im zweiten Halbjahr 2028 fristgerecht und elektronisch abgegeben werden. Ansonsten droht der Verlust einer eigentlich gewollten Organschaft allein durch Verzögerung oder schlichtes Vergessen der Erklärung. Gleiches gilt für die Neubegründung einer Organschaft oder die Aufnahme weiterer Organgesellschaften in den Organkreis.
Monitoring
Unabhängig vom Erklärungsverfahren bleibt es Daueraufgabe, das fortlaufende Vorliegen der drei Voraussetzungen zu überwachen. Dieses Monitoring wird in der Praxis zuweilen vernachlässigt, sobald die Organschaft einmal steht. Empfehlenswert sind belastbare Kontrollmechanismen, etwa das frühzeitige Einbinden der Steuerabteilung bei geplanten Veränderungen.
Co-Autoren: Hans-Hinrich von Cölln, René Gütschow
Fazit
Das Erklärungsmodell beseitigt mit der unerkannten umsatzsteuerlichen Organschaft eines der beiden Kernrisiken, schafft dadurch etwas mehr Rechtssicherheit und das auf einem verwaltungstechnisch nicht allzu aufwendigen Weg. Es bleiben aber Baustellen: die verunglückte Organschaft, also das Risiko des unerkannten Herausrutschens oder des Zerfalls einer zuvor bestehenden Organschaft, sowie europarechtliche Fragen. Gleichwohl stimmt unterm Strich die Richtung.
Ein Beitrag aus dem Tax & Law Magazine 2026Q3
Dies ist ein Beitrag aus dem kostenlosen Kundenmagazin von EY Deutschland zu aktuellen Steuer- und Rechtsthemen.
Webcast EY TaxTrends – August 2026
Themen sind u.a. Konzernservices jenseits von Cost-Plus, die umsatzsteuerliche Organschaft und ein Überblick zu disquotalen Einlagen. 12. August 2026
Tax & Law Hörfunk | Folge 123 Neue Regeln für die Umsatzsteuer-Organschaft
Erfahren Sie mehr zur Reform der umsatzsteuerlichen Organschaft 2026, ihren Vorteilen und wie sich Unternehmen optimal vorbereiten können.
46m 15s
Warum Brüssel neue Einnahmequellen für den EU-Haushalt sucht
Die EU will neben Zöllen, Abgaben etc. auch neue Einnahmenquellen über die Beiträge der Mitgliedstaaten hinaus generieren.