Digitale Datenströme und vernetzte Zahlen

Wie KI-Agenten den Zahlungsverkehr verändern

Agentic Payments verändern die Ebenen vor der Zahlung: Kontaktpunkt, Anwendungsfall und Kontrollen. Daraus ergeben sich Chancen und Risiken.


Überblick:

  • Die Kundenschnittstelle verändert sich: Produktsuche und Kaufentscheidung finden in neuen Kanälen und bankfernen Umgebungen statt.
  • Eine neue Kontrollschicht entsteht: Identität, Mandate, Zustimmung, Limits, Monitoring und Nachweisbarkeit werden zu zentralen Fähigkeiten.
  • Bestehende Payment Rails bleiben relevant: Die wesentliche Veränderung findet vor der Zahlung statt, aber Zahlungsmittel müssen nutzbar sein.

Agentic Payments verändern nicht primär die etablierten Zahlverfahren, sondern die Ebenen davor: Wer darf eine Zahlung auslösen, in wessen Auftrag und innerhalb welcher Grenzen und Berechtigungen? In welchen Umgebungen und Apps? Kontroll- und Freigabepunkte werden damit zu strategischen Faktoren im Zahlungsverkehr. So entstehen im Markt neue Rollen entlang der gesamten Wertschöpfungskette. Für Banken und Zahlungsdienstleister bedeutet dies Chance und Risiko gleichermaßen.

Agentic Commerce: Von der Empfehlung zur delegierten Entscheidung

KI-Systeme unterstützen Menschen bereits heute dabei, Produkte zu suchen, Angebote zu vergleichen oder Kaufentscheidungen vorzubereiten. Der nächste Schritt geht weiter: KI-Agenten beraten nicht mehr nur, sondern handeln innerhalb definierter Vorgaben eigenständig und können dabei auch Zahlungen auslösen.

Als Weiterentwicklung des klassischen E-Commerce stellt Agentic Commerce eine neue Zukunft dar, in der Nutzer KI-Agenten autorisieren, innerhalb festgelegter Regeln Produkte oder Dienstleistungen zu kaufen und Zahlungen auszulösen. Der Nutzer entscheidet damit nicht mehr zwingend über jeden einzelnen Schritt, sondern definiert Rahmenbedingungen, innerhalb derer ein Agent handeln darf.

Ist Agentic Commerce bis 2030 bereits relevant?

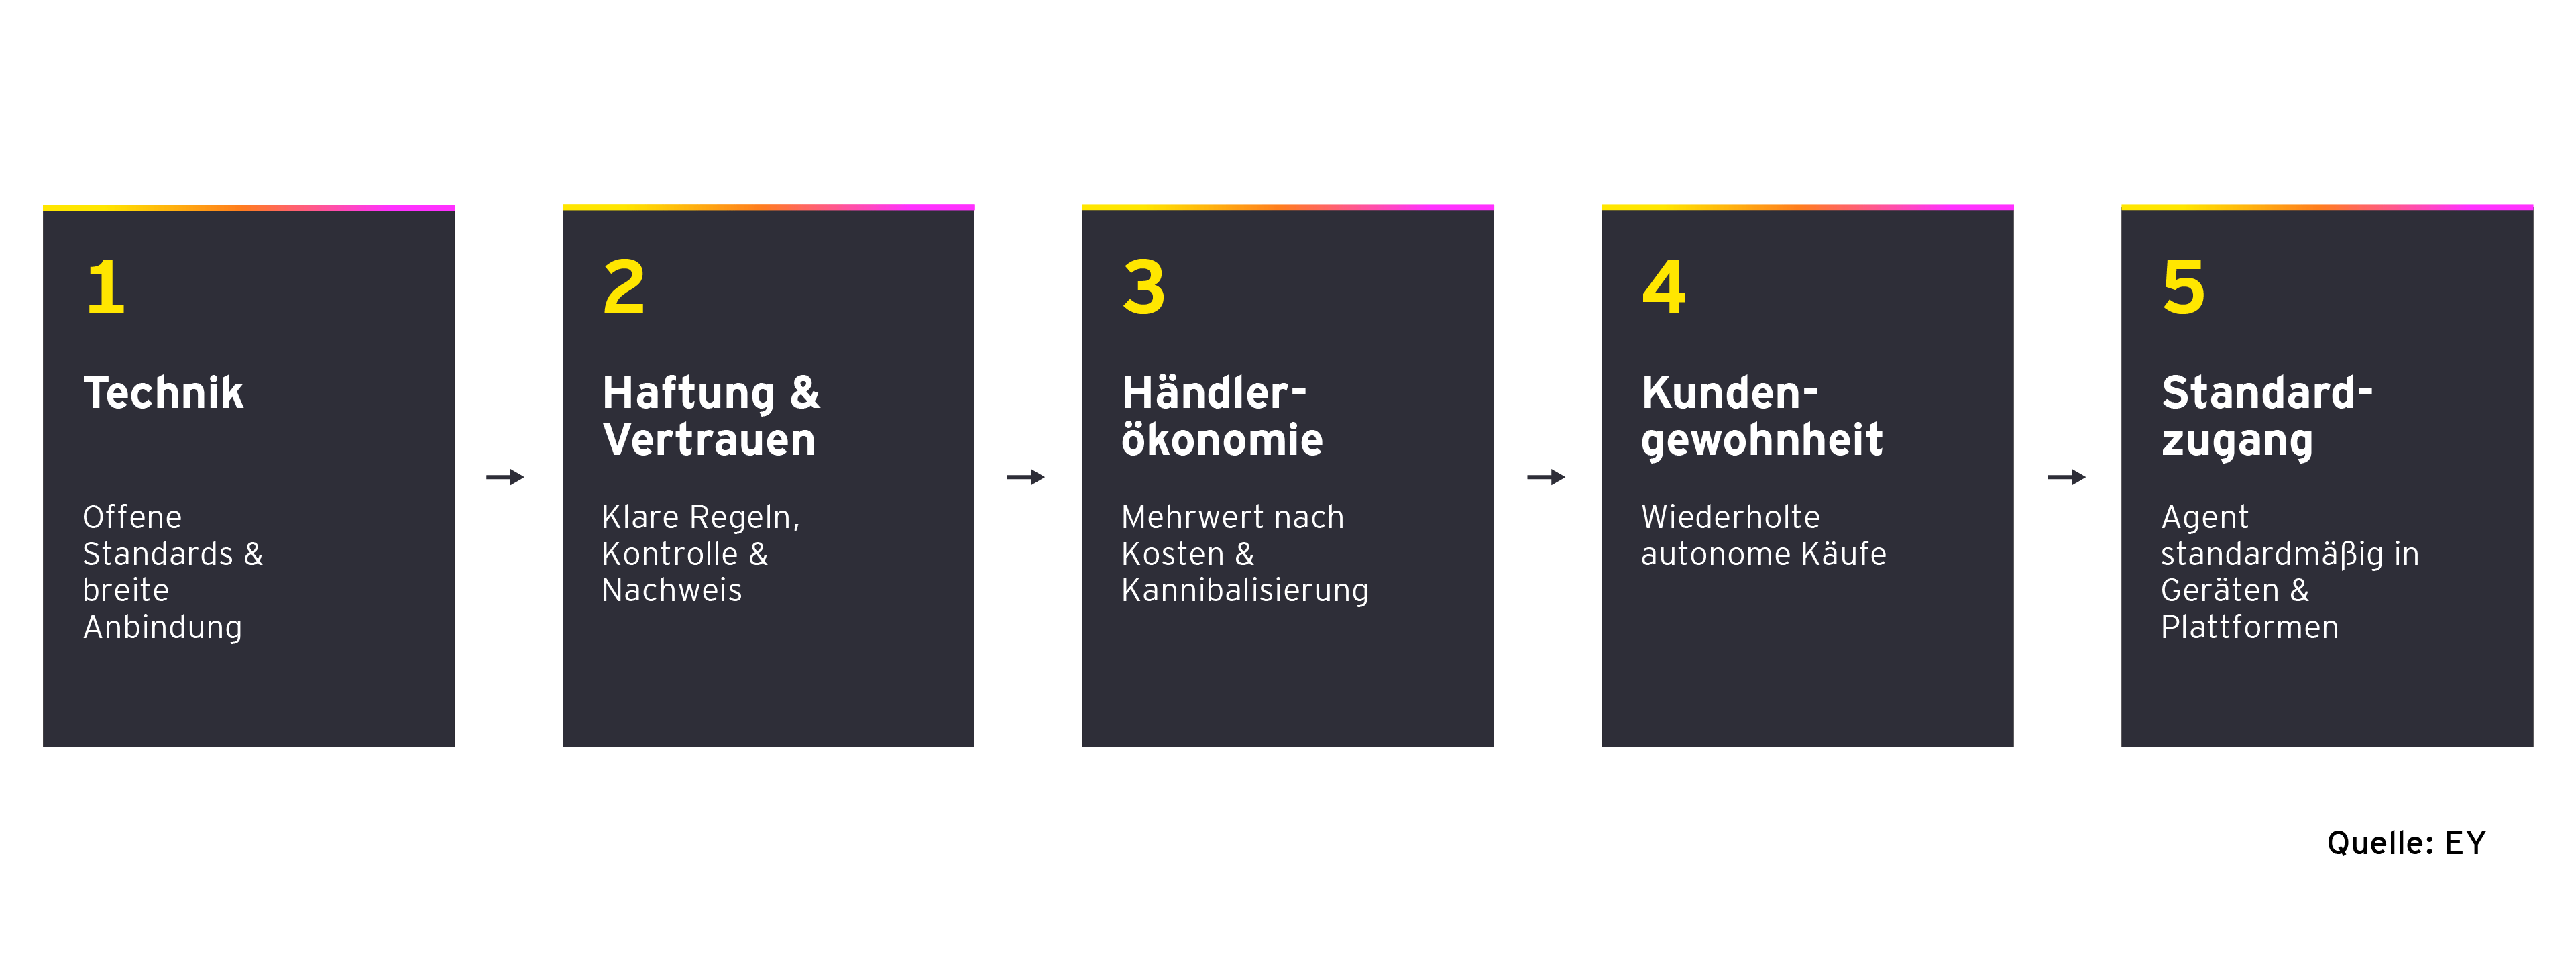
Sprachgesteuerte Assistenten haben sich in der Vergangenheit für autonome Käufe nicht durchgesetzt. Ob sich dies mit den heutigen KI-Agenten ändert, hängt von verschiedenen Faktoren ab:

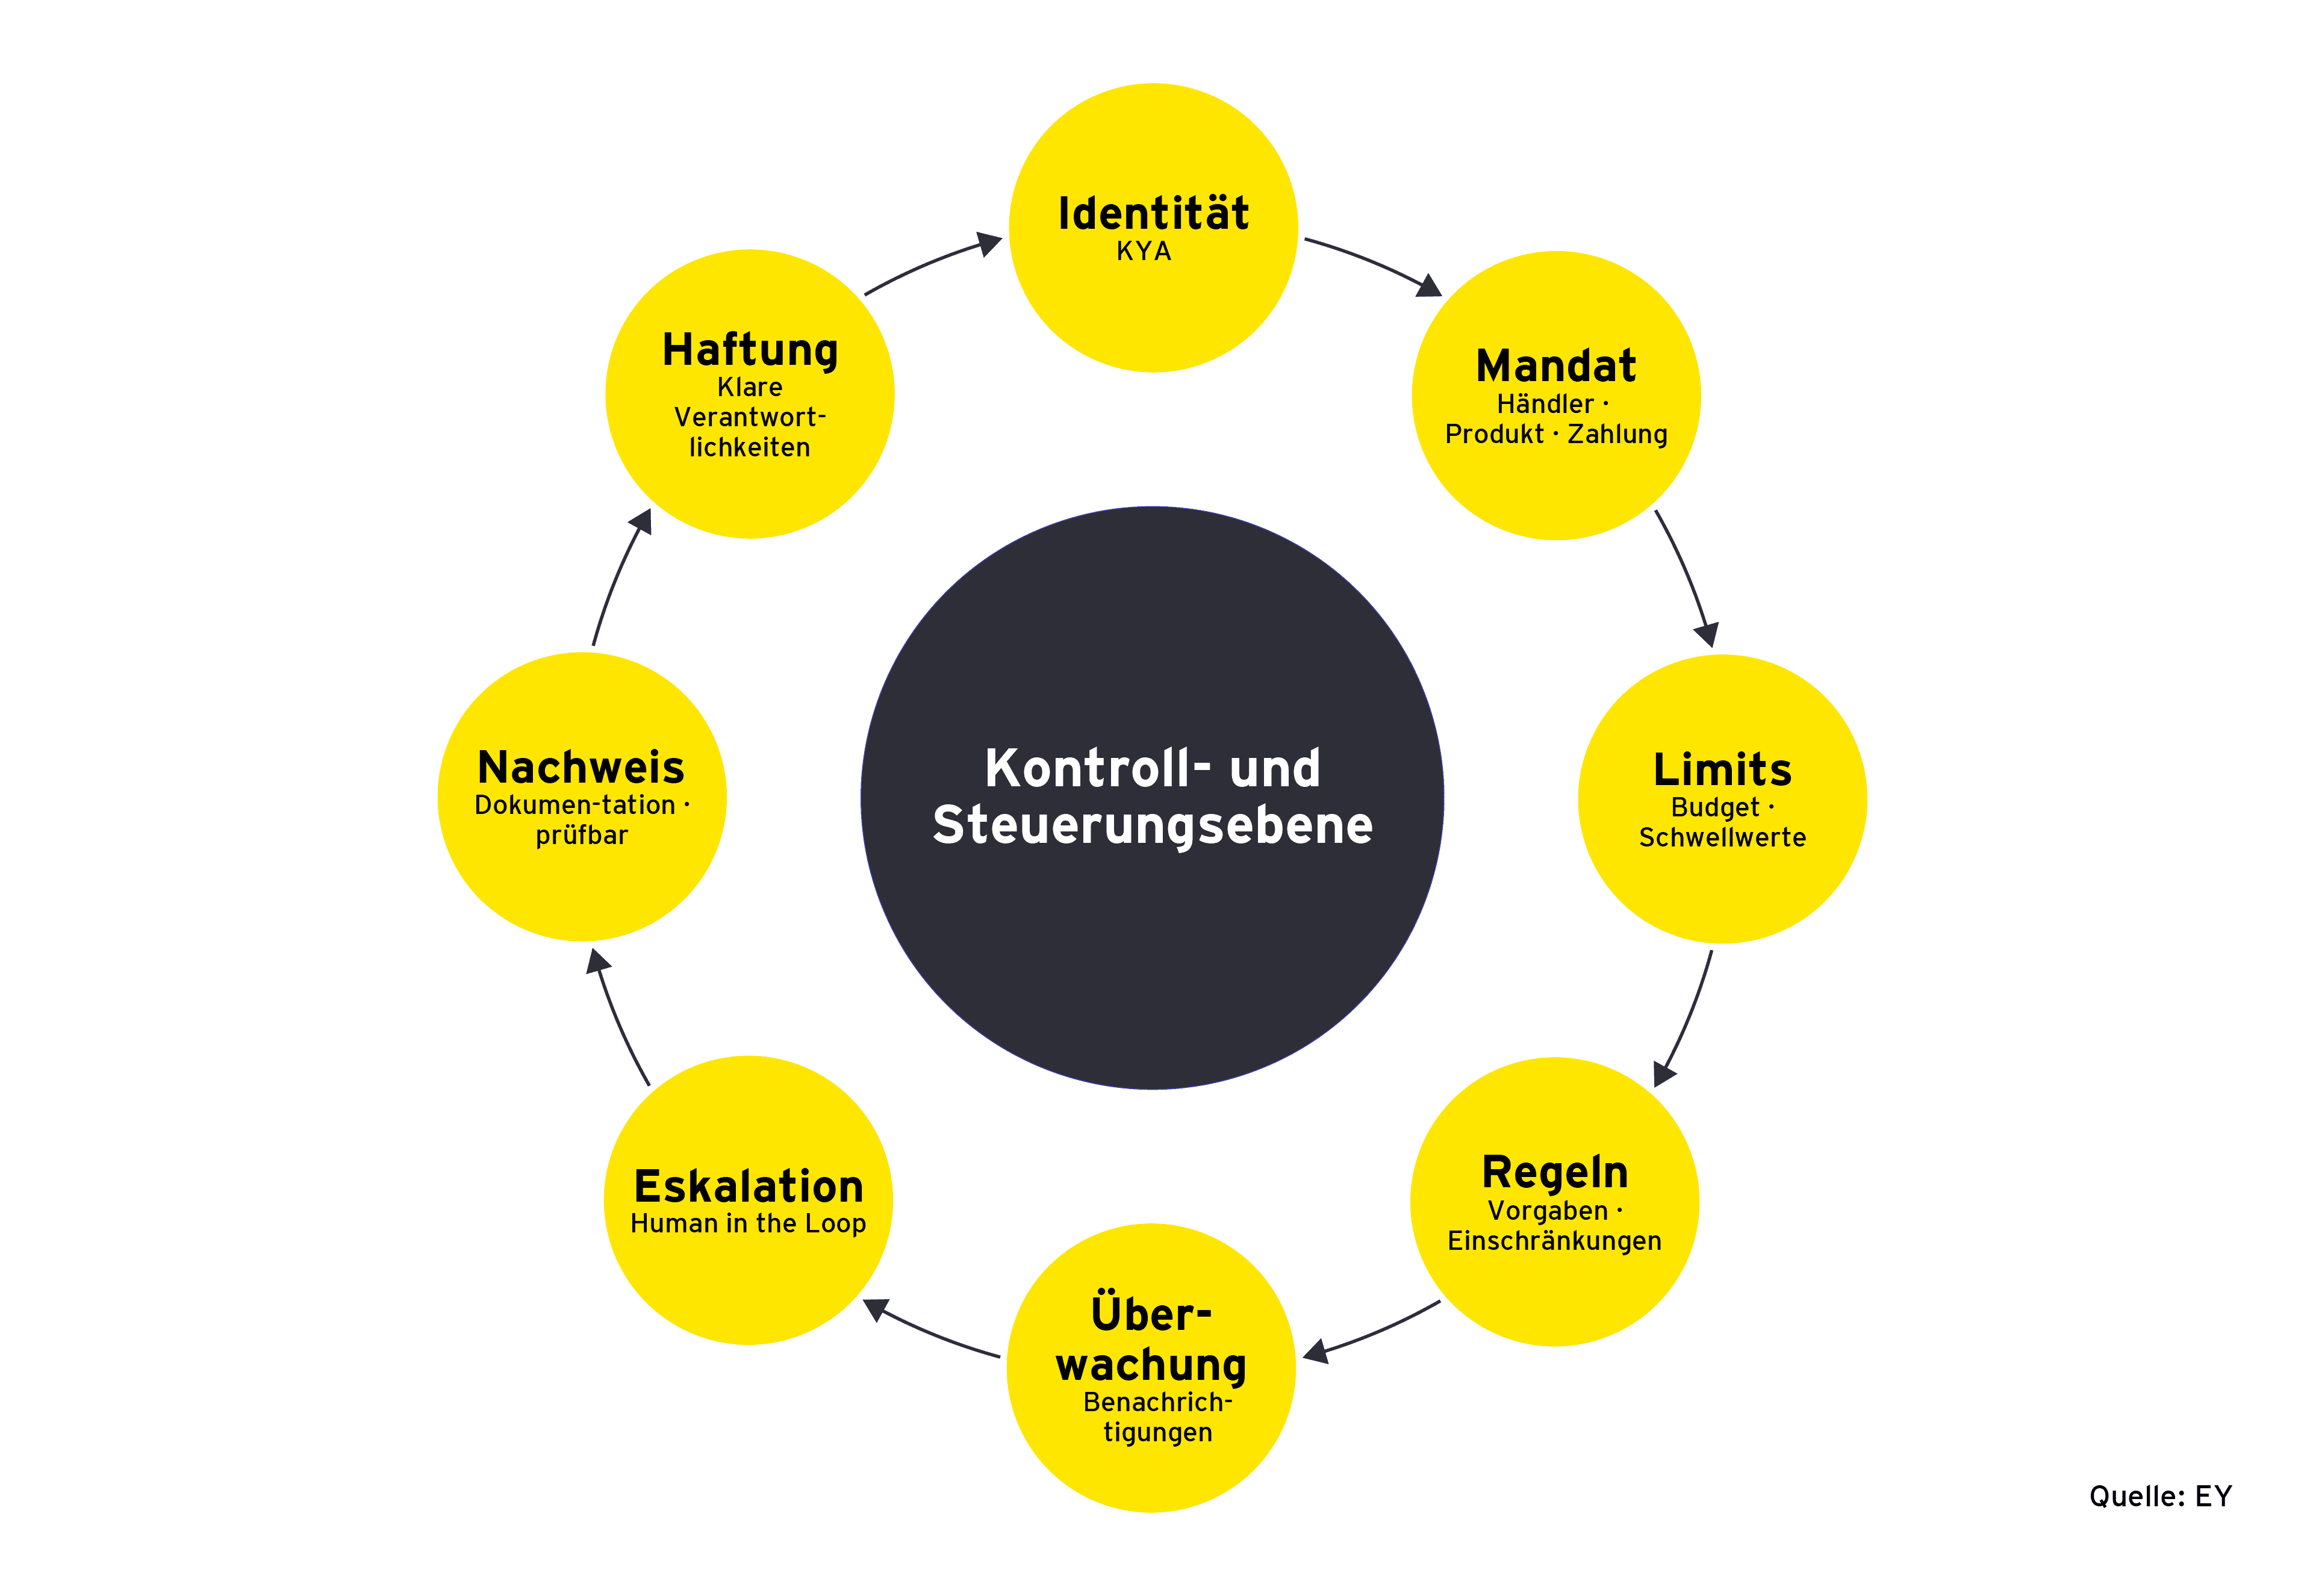
Kreislauf mit Identität, Mandat, Limits, Regeln, Überwachung, Eskalation, Nachweis und Haftung.

  • Technik: Offene Standards und Schnittstellen sind live, die Infrastruktur ist aufgebaut und eine breite Händleranbindung besteht.
  • Haftung: Klar geregelte Haftung für mögliche Fehlerkonstellationen, identifizierbare Agenten und ein beherrschbarer, kontrollierter Rahmen schaffen Vertrauen.
  • Ökonomischer Mehrwert für Händler: Zusätzlicher Absatz ohne Kannibalisierungseffekte, minimale Retourenquote, tragfähige Conversion und sinkende Kosten für Paid Search beziehungsweise keine Zusatzkosten mit Wirkung auf die Marge.
  • Alltag: Wiederholte Nutzung, Käufe über mehrere Kategorien und der Aufbau von Vertrauen in autonome Handlungen von KI-Agenten.
  • Standard: Integration in Geräte und Plattformen sowie reichweitenstarke Anwendungsfälle.

Auch wenn der Massenmarkt heute noch nicht erreicht ist, ist Abwarten für Banken und Zahlungsdienstleister nicht risikofrei: Bereits heute werden relevante Standards und Kundenschnittstellen geprägt sowie neue Rollen im Markt vergeben. Im DACH-Raum könnten 2030 bis zu 25 Prozent aller Transaktionen agentisch beeinflusst sein, also mindestens einen Schritt durch KI-Agenten durchlaufen, etwa die Produktauswahl, die Kaufentscheidung oder die Zahlungsauslösung.

Fünf Entwicklungsfelder von Technik und Vertrauen bis zum Standardzugang für Agenten.

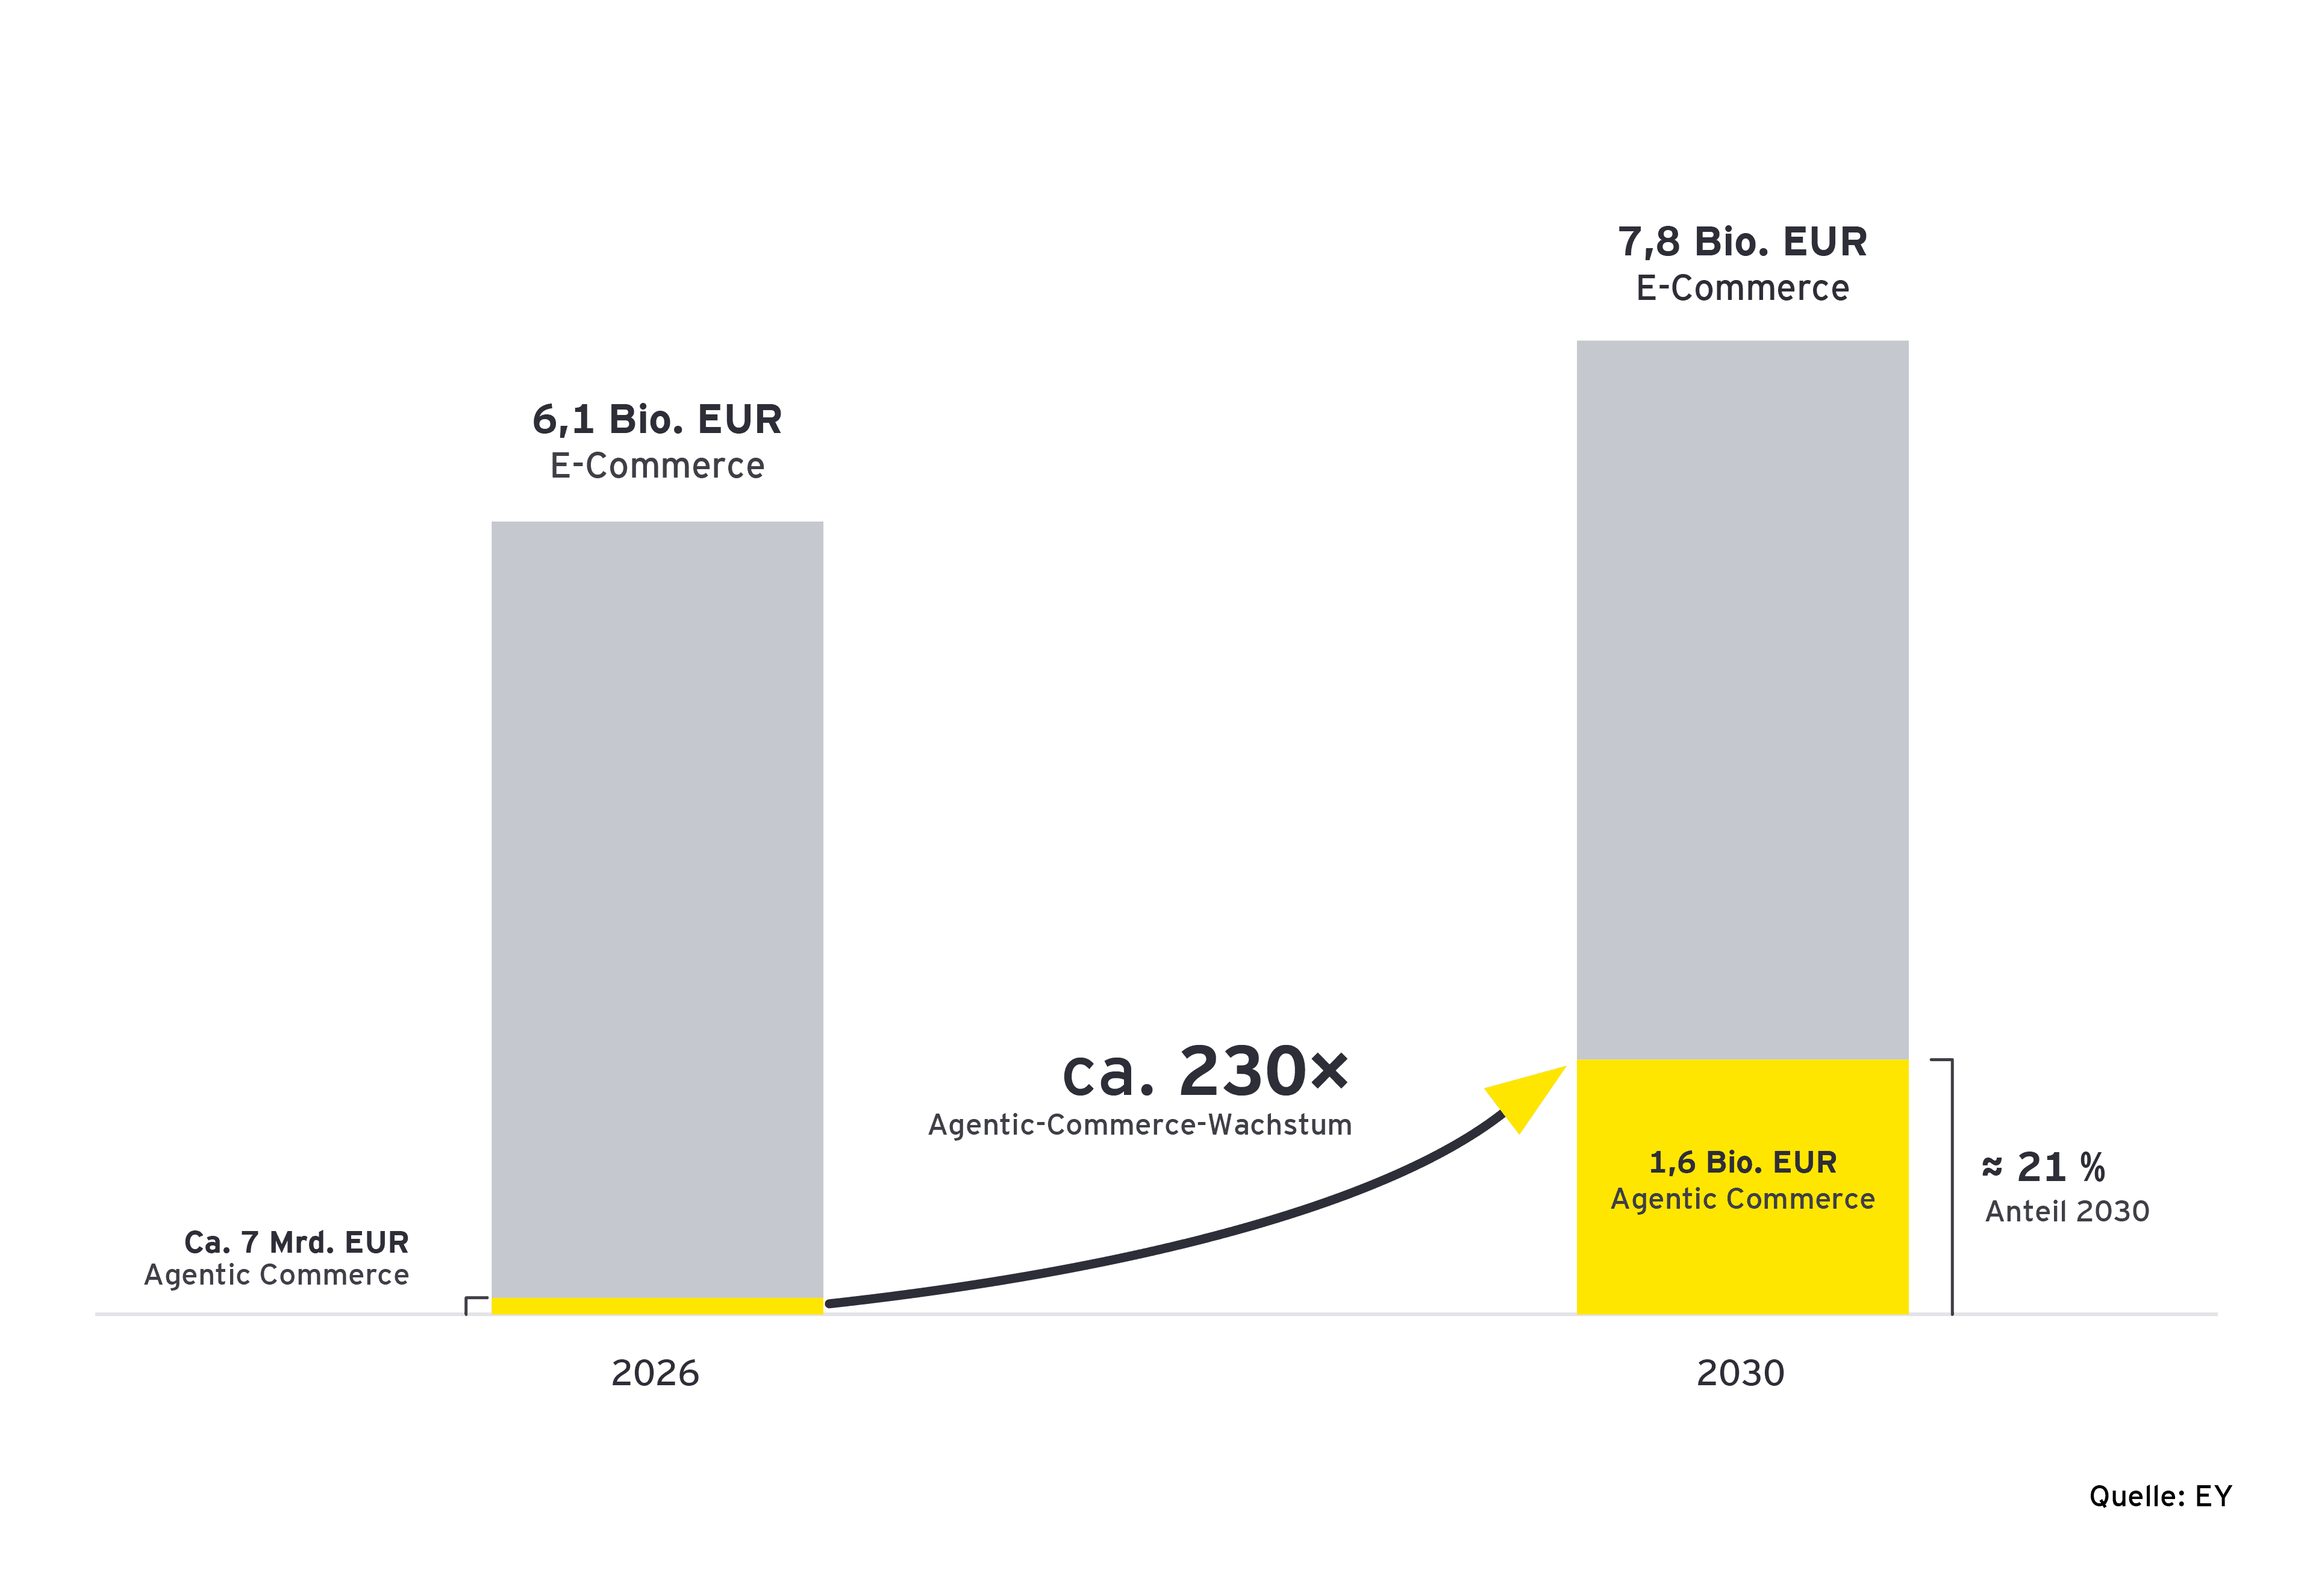
Global könnte Agentic Commerce 2030 rund 20 Prozent des gesamten E-Commerce-Volumens ausmachen. Ein signifikanter Teil davon wären vollständig autonome Transaktionen.2


Für Banken und Zahlungsdienstleister stellt sich die Frage, welche Maßnahmen heute ergriffen werden sollten, um einen entstehenden Markt mitzugestalten und sich einem neuen Kanal nicht zu verschließen – nur um dann nachträglich zu hohen Kosten und unter Zeitdruck einzusteigen.


Die eigentliche Veränderung findet vor der Zahlung statt
 

Agentic Commerce erfordert nicht zwingend neue Zahlungswege. Bestehende Zahlungswege (Account-to-Account, Karten, Blockchain) können grundsätzlich für autonome, agentische Transaktionen genutzt werden. Sie müssen dafür aber für KI-Agenten zugänglich gemacht und um neue Kontrollmechanismen ergänzt werden. Die entscheidende Veränderung findet aber in den Schritten vor der Zahlungsabwicklung statt. Dafür sind verschiedene technische, organisatorische und fachliche Anpassungen sowie klare rechtliche Rahmenbedingungen notwendig.
 

Wenn ein KI-Agent autonom Produkte auswählt, Bestellungen auslöst und Zahlungen initiiert, stellen sich neue Fragen:
 

  • Welcher Agent handelt und für wen?
  • Mit welcher Berechtigung handelt ein Agent?
  • Welche Freigaben liegen vor?
  • Wer ist verantwortlich für die Handlungen des Agenten?
  • Innerhalb welcher Grenzen darf er handeln?
  • Wie lässt sich dies dokumentieren und im Streitfall nachweisen?

Damit entsteht eine neue Kontroll- und Steuerungsebene zwischen Kundenschnittstelle und Zahlung. Sie stellt sicher, dass Agent und Nutzer identifizierbar sind, Mandate und Limits eingehalten werden und Transaktionen nachvollziehbar bleiben.

Prognose: Agentic Commerce wächst von ca. 7 Mio. auf 1,6 Mrd. Euro bis 2030.

Damit verschiebt sich ein Teil der Wertschöpfung von der Transaktionsabwicklung hin zu neuen strategischen Kontrollpunkten.

Warum auch Unternehmen von agentischen Zahlungen profitieren

Relevante Anwendungsfälle für agentische Workflows und Zahlungen gibt es auch in Unternehmen. Denn dort treffen KI-Agenten auf klar definierte Prozesse, Rollen und Governance-Strukturen.

Beschaffungsprozesse, Geschäftsreisen oder wiederkehrende Bestellungen folgen häufig schon heute Regeln für Budgets, Lieferanten, Berechtigungen und Freigaben. Unternehmen könnten beispielsweise festlegen, dass ein Agent bestimmte Leistungen selbstständig einkaufen darf, solange ein Budget eingehalten wird, der Lieferant freigegeben ist und definierte Risikokriterien erfüllt sind.

Damit verschiebt sich die Autorisierung von der einzelnen Transaktion hin zu einem regelbasierten Mandat. Gerade hier können Banken und Zahlungsdienstleister ihre Erfahrungen und Fähigkeiten in Berechtigungs- und Limit-Management, Governance und Risikosteuerung einbringen.

Banken haben strukturelle Vorteile im Wettbewerb

Kundenschnittstelle und Kaufentscheidung verlagern sich zu KI-Plattformen und KI-Agenten. Für Banken besteht die Gefahr auf die Zahlungsabwicklung reduziert zu werden und Einfluss auf den Kunden und die Zahlungswahl zu verlieren. Parallel entsteht ein neuer Wettbewerb um die Besetzung der strategischen Kontroll- und Steuerungspunkte, der darüber hinaus auch durch Margen- und Erfolgsdruck auf Seite der Banken geprägt wird (wenn Agenten beispielsweise günstige Verfahren wie Instant Payments gegenüber margenstarken Netzwerken bevorzugen).

Bereits heute werden technische Standards, Kommunikationsprotokolle und Kontrollstrukturen geprägt. Während KI-Agenten-spezifische Regelungen neben dem geltenden rechtlich-regulatorischen Rahmen noch ausstehen, etablieren sich bereits Infrastruktur und Governance-Mechanismen. Institute, die sich hier nicht beteiligen, riskieren, dass die Steuerungspunkte entgegen eigenen Präferenzen und technischen Standards ausgestaltet werden und nicht interoperabel sind. Offene Standards und interoperable Systeme begrenzen außerdem Abhängigkeiten von neuen Wettbewerbern, KI-Plattformen und fremden Standards.

Banken und Zahlungsdienstleister verfügen bereits heute über wichtige Kompetenzen und zentrale Fähigkeiten für eine agentische Zahlungswelt: Vertrauen, regulatorische Kompetenz, etablierte Identitäts- und Authentifizierungsverfahren sowie den Betrieb kritischer Zahlungsinfrastrukturen. Hausbanken haben damit eine gute Ausgangsposition, eine zentrale Rolle in der Kontroll- und Steuerungsebene einzunehmen. Diese strukturellen Vorteile sollten Banken und Zahlungsdienstleister nutzen.

Was Banken und Zahlungsdienstleister jetzt tun sollten

Vollautonome Zahlungen von KI-Agenten in Europa und im DACH-Raum sind noch Zukunftsmusik. Institute sollten dennoch aktiv werden, denn erste konkrete Tests im DACH-Raum wurden bereits erfolgreich durchgeführt. In diesem Kontext sind folgende Handlungsfelder relevant:

  1. Marktrolle bestimmen: Definition eines Zielbilds für Agentic Commerce, vom reinen Zahlungsabwickler über Kontrollinstanz zum umfassenden Agenten-Offering in der gesamten Wertschöpfungskette3.
  2. Readiness aufbauen: Bestehende Systeme für die neuen Kontrollpunkte (Identitäten, Mandate, Berechtigungen, Limits etc.) und relevante Zahlverfahren für die Nutzung durch KI-Agenten vorbereiten.
  3. Offene Standards vorantreiben: Laufende Standardisierungsinitiativen begleiten und Interoperabilität sicherstellen. Silos durch geschlossene Protokolle und Abhängigkeiten von wenigen Anbietern vermeiden.
  4. Rahmenbedingungen definieren: Offene Punkte identifizieren und adressieren, Überwachungsmechanismen definieren und KI-Governance aufbauen.
  5. Anwendungsfälle testen und eigene Angebote entwickeln: Mit Piloten schnell neue Use Cases verproben und technische Anforderungen, Risiken und Kundennutzen für weitere Vertiefung und die perspektivische Integration in das Produktportfolio dokumentieren.
FAQ zu Agentic Payments

Fazit

Agentic Payments verändern die Schritte vor der Zahlung: Identität, Zustimmung, Mandate und Kontrolle gewinnen an Gewicht. Banken verfügen über Vertrauen, Regulierungskompetenz und Identitätsverfahren, die sie in diese neue Steuerungsebene einbringen können. Ob sie dort eine aktive Rolle übernehmen oder auf reine Transaktionsabwicklung reduziert werden, entscheidet sich jetzt. Wer Standards mitgestaltet und erste Anwendungsfälle testet, sichert sich Einfluss auf Kundenzugang und künftige Wertschöpfung.


Mehr zum Thema

Warum bleiben Banken trotz Konjunkturflaute optimistisch?

EY Bankenbarometer 2026: Banken bleiben trotz Konjunkturflaute robust. Erfahren Sie mehr über Kreditrisiken, Regulierung und KI.

KI-Strategie: die fünf Dimensionen für skalierbare Wertschöpfung

Erfahren Sie, wie Versicherer mit integrierter KI-Strategie und klarem Zielbild den Schritt von Pilotprojekten zur skalierbaren Wertschöpfung schaffen

IReF/BIRD: Datenarchitektur, Governance und Automatisierung neu denken

IReF und BIRD verändern das regulatorische Reporting. Lesen Sie hier, wie Banken Data Governance, Data Lineage und KI synergetisch integrieren können.