EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。

第13回 京都大学寄附講義
財務的価値の実践:先端事例の紹介とディスカッション
利益やキャッシュ・フロー、ROEといった財務指標を高めることは、企業経営において重要です。しかし、財務的価値の追求だけで、企業の持続的な発展は実現できるのでしょうか。本講義では、電通グループのCFOを務めた経験を持つ曽我 有信氏が、グローバル経営で培った知見と事例に基づき、価値創造につなげるための実践について「攻め」と「守り」の両面から語りました。
曽我 有信 氏
元 株式会社電通グループ 取締役 代表執行役 副社長/グローバルCFO/グローバル・チーフ・ガバナンス・オフィサー。1988年に電通入社。事業部門を経てファイナンス部門に転じ、米国・英国での13年間の海外勤務を経験。2018年からCFO、2023年からCGOを担当し、2026年3月に退任。
要点
- 売上、利益、ROE等の財務指標を伸ばすことは公開企業の責務である一方、近年は数字の議論に終始するあまり、非財務的価値をめぐる議論が後退している。
- 財務的成果を持続させるには、非財務的価値が不可欠。「ブランド」「人」「取引先との信頼関係」といった非財務的価値が、財務的価値を下支えする。
- 非財務的価値の形成には、インテグリティを軸とする企業文化の浸透と、コーポレートガバナンスの進化が必要である。

「財務的価値の実践」とは何か
「実践」とは、頭の中にある計画・知識・理論を実際の行動に移すこと。したがって「財務的価値の実践」とは、財務的な価値を改善・拡大しようと考え、実行することを指します。曽我氏はまず、この言葉の意味を確認するところから講義を始めました。
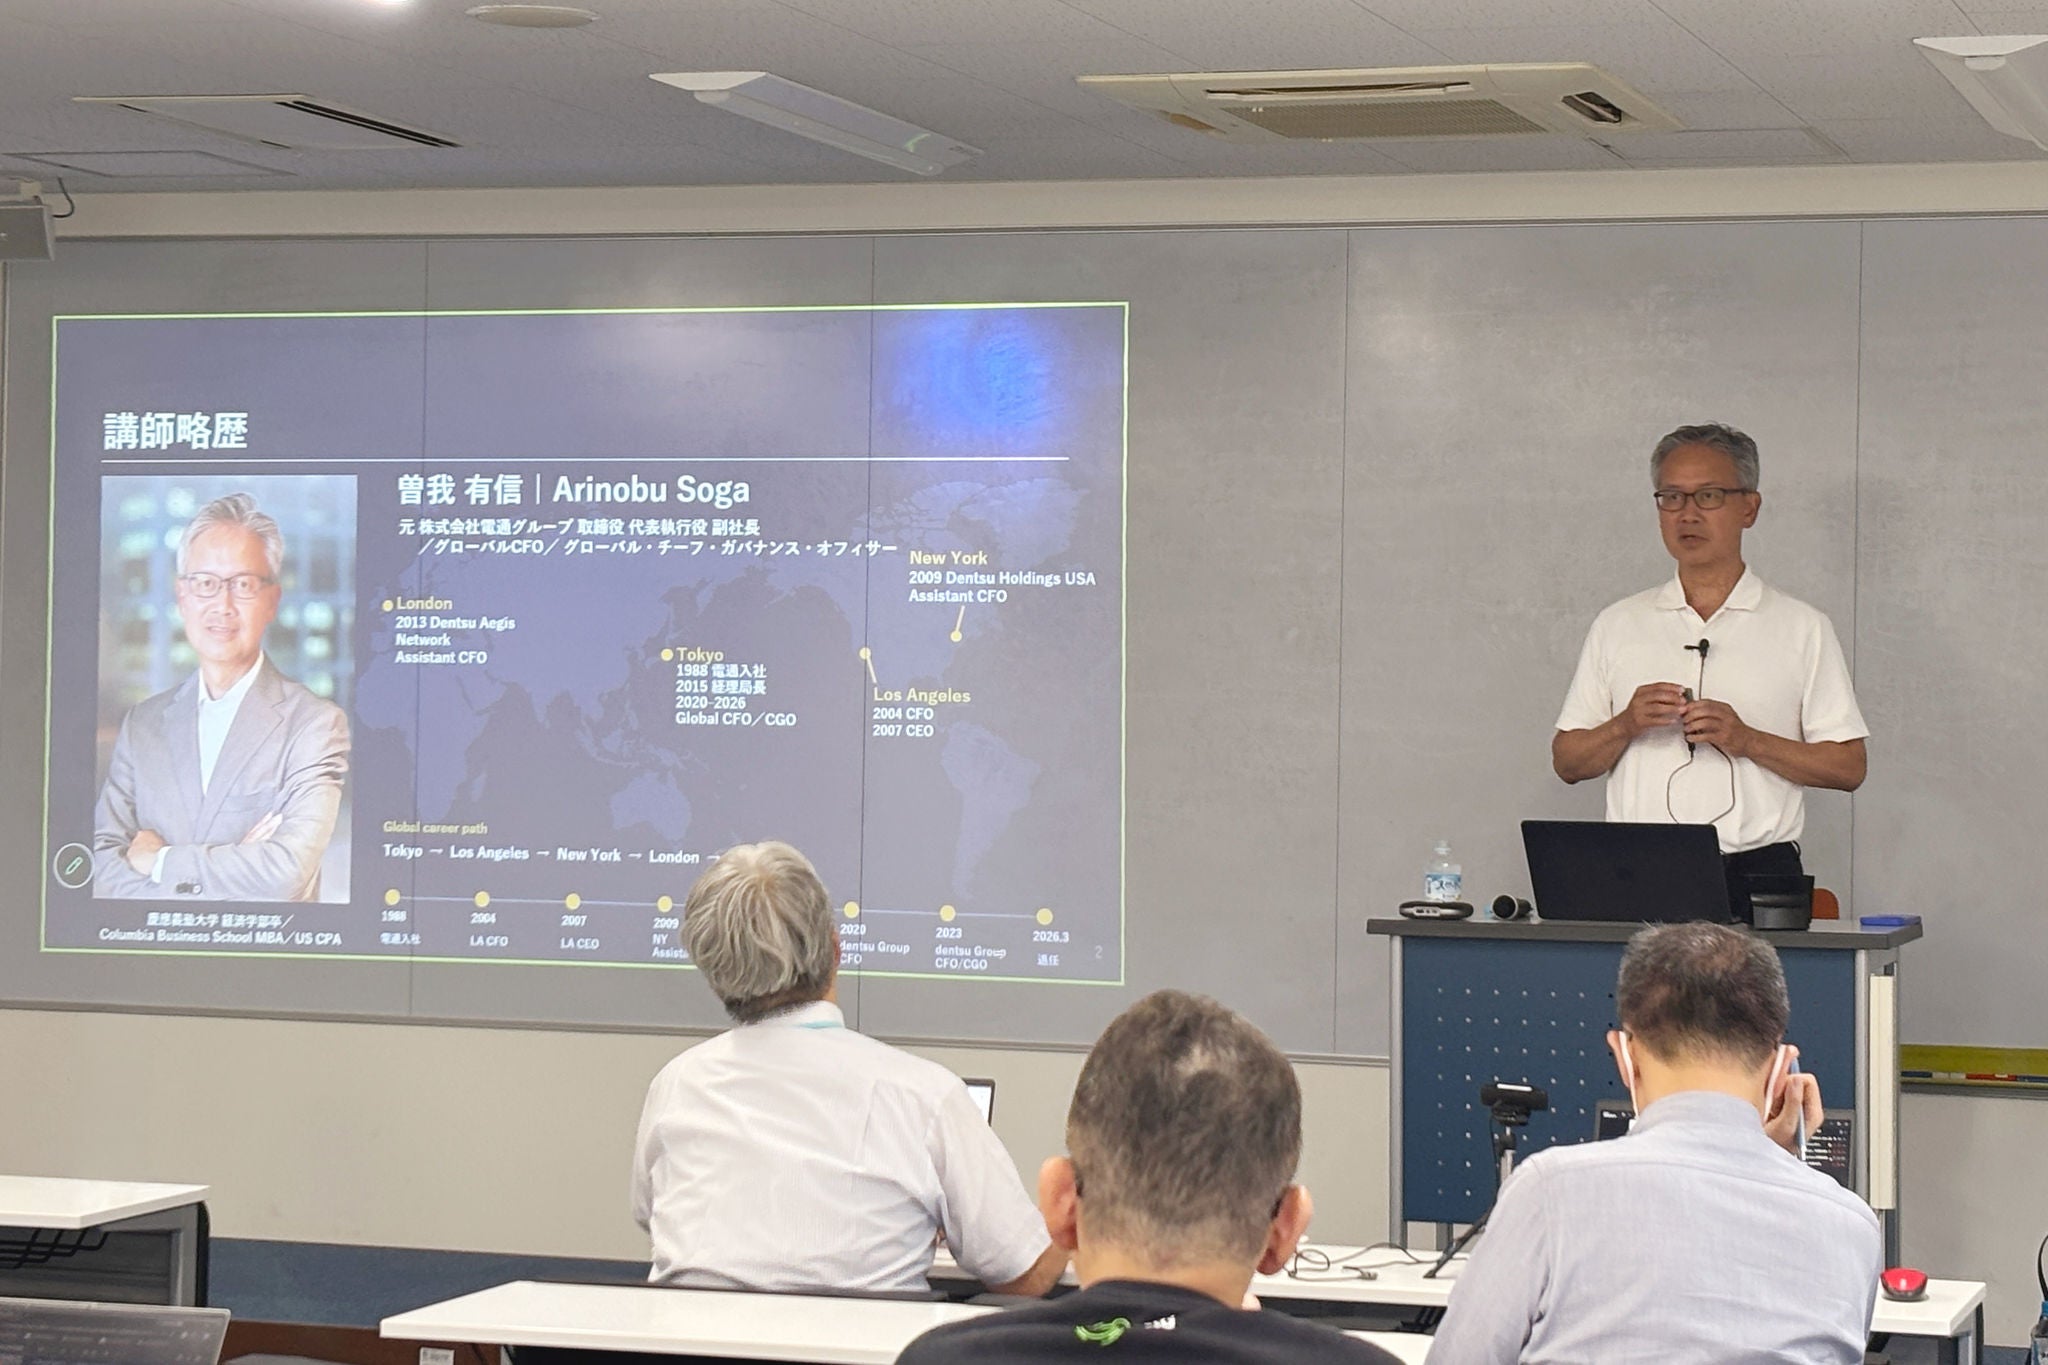
その上で、近年の経営を取り巻く環境について、率直な違和感を示します。
「公開企業にとって財務的価値を伸ばすことが重要なのは言うまでもありません。ただ最近は、企業のコミュニケーションや活動は財務的価値の“実践”に終始してしまっているのではないか。会社が社会に提供しようと考えている価値や非財務的価値の議論がおろそかになっている気がしてならないのです」
その一因として、曽我氏は企業と株主の関係の変化に言及します。近年は、短期的な利益や株主還元への期待が強まり、企業側も財務指標の達成を強く求められるようになっています。こうした環境の変化の中で、上場することの意味や価値も、かつてとは大きく変わってきていると曽我氏は指摘します。

攻めの実践:M&Aによる財務的価値追求と課題
曽我氏は続いて、M&Aを通じた成長戦略が必ずしも企業価値の向上につながるとは限らないと指摘します。講義では、クロスボーダーM&Aを積極的に進めた事例を踏まえ、価値創造を目指した実践が期待した成果に結びつかない要因を解説しました。
「買収によって新たな市場や事業領域に進出し、自社にない機能や専門性を取り込むことは、企業変革の有力な手段です。一方、買収後の統合や経営管理が十分でなければ、獲得したケイパビリティを価値へ転換できません。その結果、当初の事業計画と実績に差が生じ、のれんの減損などを通じて財務的価値が毀損(きそん)してしまったのです」
M&Aを通じた成長戦略は、なぜ成果の“実現”につながらなかったのか。
曽我氏は5つの論点があると話します。
問題1:KPIが見せるものと、見えにくくするもの
1つ目は、KPIの設計です。
成長戦略の中心として置かれた指標は、オーガニック成長率と調整後営業利益の2つでした。オーガニック成長率とは、M&Aによる成長ではなく、既存事業が自力で成長した部分を測る指標。ただし、買収した事業も一定期間がたつと既存事業の一部としてオーガニック成長の計算に組み込まれていきます。曽我氏は、継続的にM&Aを行う企業では、新たに取り込んだ高成長事業が全体を押し上げる一方、従来事業の課題が数字の中に埋もれる可能性があることについて指摘します。
また、調整後営業利益についても、M&A関連費用や減損などは「調整項目」としてパフォーマンス評価から除かれるため、キャッシュ・フローや会計上の利益への感度が相対的に弱まり、マネジメントが中長期視点を失うというリスクを抱えることになります。
問題2:M&A後の経営管理の難しさ
2つ目の論点は、M&A後の経営管理です。
M&Aで獲得した市場や専門性を事業価値へ転換するには、買収後の統合だけでなく、事業計画の進捗、人材の維持・配置、インセンティブ設計などを継続的に見ていく必要があります。
地域や各国に権限を委ねる体制では、各市場に即した柔軟な経営が可能になる一方、買収時に描いた価値創造の仮説を実現するための支援や軌道修正も重要になります。誰が、何を、どの期間にわたって見続けるのかを明確にすることが、M&Aを財務的価値につなげる鍵となります。
問題3:買収競争が招く悪循環
3つ目は、M&A環境そのものの構造的な問題です。
デジタル化などを背景に新たな機能への需要が高まると、競合各社も自社にないケイパビリティの獲得に動きます。需給ギャップによって買収価格が上昇すれば、その価格を正当化するための事業計画も強気になりやすく、結果としてM&A後に減損が生じました。
この結果に対し、「外側の環境圧力と、内側のケイパビリティの限界がかみ合い、悪循環を生み出していたのでしょう」と曽我氏は分析します。
問題4:グローバル経営を担うマネジメント能力
4つ目は、急速なグローバル化に対応するマネジメント能力です。
事業が多数の国・地域へ拡大すると、本社には、現地経営者へ権限を委譲しながら、グループ全体で共通の価値創造仮説を共有し、進捗を確認する力が求められます。
現地に任せるだけでも、本社が直接統括するだけでも十分ではありません。曽我氏は、「グローバル事業を率いる知識や経験、人材に加え、買収後の事業計画や人材計画、インセンティブを継続的に管理する仕組みが十分でなかった」と指摘します。
問題5:会社の存在意義「パーパス」と財務指標のバランス
最後の論点は、会社の存在意義である「パーパス」と財務指標のバランスです。
中期経営計画において売上や利益などの財務指標を掲げることは、企業が成長の方向性を示す上で重要です。一方で、数字の達成だけが前面に出ると、「会社は何のために存在し、社会や顧客にどのような価値を提供するのか」という根本的な問いが見えにくくなる可能性があります。曽我氏は、財務指標を追求する際にも、パーパスと提供価値を起点に考えることの重要性を強調しました。

守りの実践:財務的価値を支える非財務的価値の重要性
攻めの実践を価値に変えるためには、財務的価値を毀損させない土台をつくる「守りの実践」が欠かせないと曽我氏は話します。
「非財務的価値という土台があって、初めて財務的価値が結果として表れます。仮に一時的に数字が出たとしても、非財務的価値が伴わなければサステナブルではありません。両方が支え合って企業価値が成り立つ。この構図を理解していただきたいのです」
守るべき3つのアセット
では、非財務的価値とは具体的に何を指すのか。曽我氏は、マネジメントが意識すべきアセットとして3つを挙げます。1つ目は「ブランド」。顧客・社会から寄せられる信頼の蓄積であり、選ばれる理由そのものです。2つ目は「人」。価値を生む源泉であり、創造力・専門性・実行力を担うのは、突き詰めれば「人」にほかなりません。3つ目は、「取引先との信頼関係」。継続的な事業機会は、長く積み上げてきた取引関係の上に成り立つと曽我氏は語ります。
「数字になる前の価値を、どう守り、どう育てるかの鍵を握るのがこの3つ。これらが相乗関係を持つことで、非財務的価値が形づくられます」
アセットを価値へと昇華させるために
この3つのアセットを守り育てるために、経営層は何をすべきか。曽我氏は必要な要素として大きく2つを挙げました。
1つは、インテグリティを軸とした企業文化の浸透です。
「価値観の一番上にインテグリティを置く会社であることを示す。これが出発点です。企業の価値観を盛り込んだ行動憲章を周知徹底し、経営陣が繰り返し語り、コミュニケーションし続ける。正しいことにこだわるという価値観を組織の中に浸透させていく地道な取り組みが必要です」
トップがインテグリティを重視していると継続的に発信することが、その価値観を組織に浸透させるうえで重要 と曽我氏は言います。
もう1つが、コーポレートガバナンスの進化です。ここで曽我氏はガバナンスに対する一般的な捉え方に違和感を示しました。
「一般的にコーポレートガバナンスは“縛るためのもの”と捉えられがちです。しかし私は、会社を正しい方向に動かすために、透明性・公正性・迅速性を備えた意思決定の仕組みとして進化させていくべきものだと考えています」
具体的に進化させるために必要なものとして曽我氏が挙げるのは、最適なグループ・ガバナンスを実現する体制、社外取締役が実質的に機能すること、そして取締役会の多様性です。とりわけ取締役会の多様性を担保することの効果は大きいと語ります。
「同質性の高い取締役会では、経営に対する批判的な視点も生まれにくい。取締役会に外部の視点など多様な視点が入ることで、議論の質が一気に変わります。もちろん運営側にとっては、さまざまな意見が挙がって大変になります。しかし、それこそが企業が目指すべきガバナンスの形だと思います」
インテグリティを軸とした企業文化の浸透と、意思決定を正しい方向に動かすためのガバナンス。この2つがかみ合って初めて、3つのアセットは守られ、育っていくと、曽我氏は「守りの実践」論を語りました。

「攻めの実践」と「守りの実践」で価値を創造
曽我氏はここまでの議論をふまえ、3つのメッセージにまとめました。
1つ目は、財務的価値の実践だけでは事業は成立しないということ。
「売上、利益、キャッシュ・フロー、ROEはいずれも重要ですが、それだけで事業の価値は説明できません。どんな会社にも、創業の理念やパーパスがあるはずです。そのことを頭のどこかに置きながら、目の前の課題に取り組むこと。それが会社を中長期的に正しい方向に前進させるための必要条件なのだと思います」
2つ目は、財務的価値と非財務的価値は表裏一体であるということ。
「数字として現れる財務的価値と、ブランド・人・信頼関係のバランスで成り立つ非財務的価値。この2つがそろって、初めて事業は成り立ちます」
そしてもっとも強調したのが3つ目の「事業は人」というメッセージ。
自身のキャリアを振り返ってみても、この考えに至ると曽我氏は言います。「リーダーの責任は、人を採用し、育て、適切に配置し、活用すること。財務的価値が実現しない問題も、たどっていったらそこには必ず人の問題があるように思います」
最後に曽我氏は、「こうした講義の場では、成果につながった取り組みに注目が集まることも多いと思います。しかし本日は、目指した価値がどのように実現され、またどのような要因によって十分に結実しなかったのかを考える時間にしました。その背景を丁寧にたどることが、これからのマネジメントに生きるはずです」と受講生にエールを送り、講義を締めくくりました。
サマリー
財務的価値の持続的な向上には、ブランド・人・取引先との信頼関係といった非財務的価値が不可欠です。そして、その非財務的価値を支える基盤となるのが、インテグリティを軸とした企業文化とコーポレートガバナンスの進化です。