インフラシェアリングが変える通信エコシステム――新たな競争領域と事業機会

インフラシェアリングが変える通信エコシステム――新たな競争領域と事業機会


インフラシェアリングの対象が設備から運用・ソフトウェアへと広がり、通信市場の競争軸も変化しています。通信キャリア、施設保有者、インフラシェアリング事業者などに生まれる事業機会と、取り組むべき経営課題を考察します。


共同執筆者

稲垣 智子
友部 勝文
EYストラテジー・アンド・コンサルティング株式会社 リスクコンサルティング パブリックアジェンダ

※所属・役職は記事公開当時のものです。


要点

  • 設備共用から無線機、周波数、運用・制御機能の共用へ拡張が進んでいる。
  • その結果、競争軸は設備保有量から、共用基盤の設計・運営、品質・セキュリティ保証能力へ移る。
  • 各ステークホルダーは、協調領域と競争領域を定め、責任分界と利用者体感KPIを早期に具体化する必要がある。


なぜ今、インフラシェアリングが再定義されているのか

通信技術は、インターネットやDXの基盤として、現代の社会活動のなくてはならないものになっています。5G時代の通信インフラは、より多くの基地局をきめ細かく配置する必要がある一方、都市部や屋内における設置スペースや電源・伝送回線を確保できる空間は大きく限られています。さらに、設備投資に伴う経済的負担や、保守人員の確保を含む運用上の負担も増大する中、設備投資の効率化と通信品質の向上を同時に実現するため、インフラシェアリングの重要性は一段と高まっています。


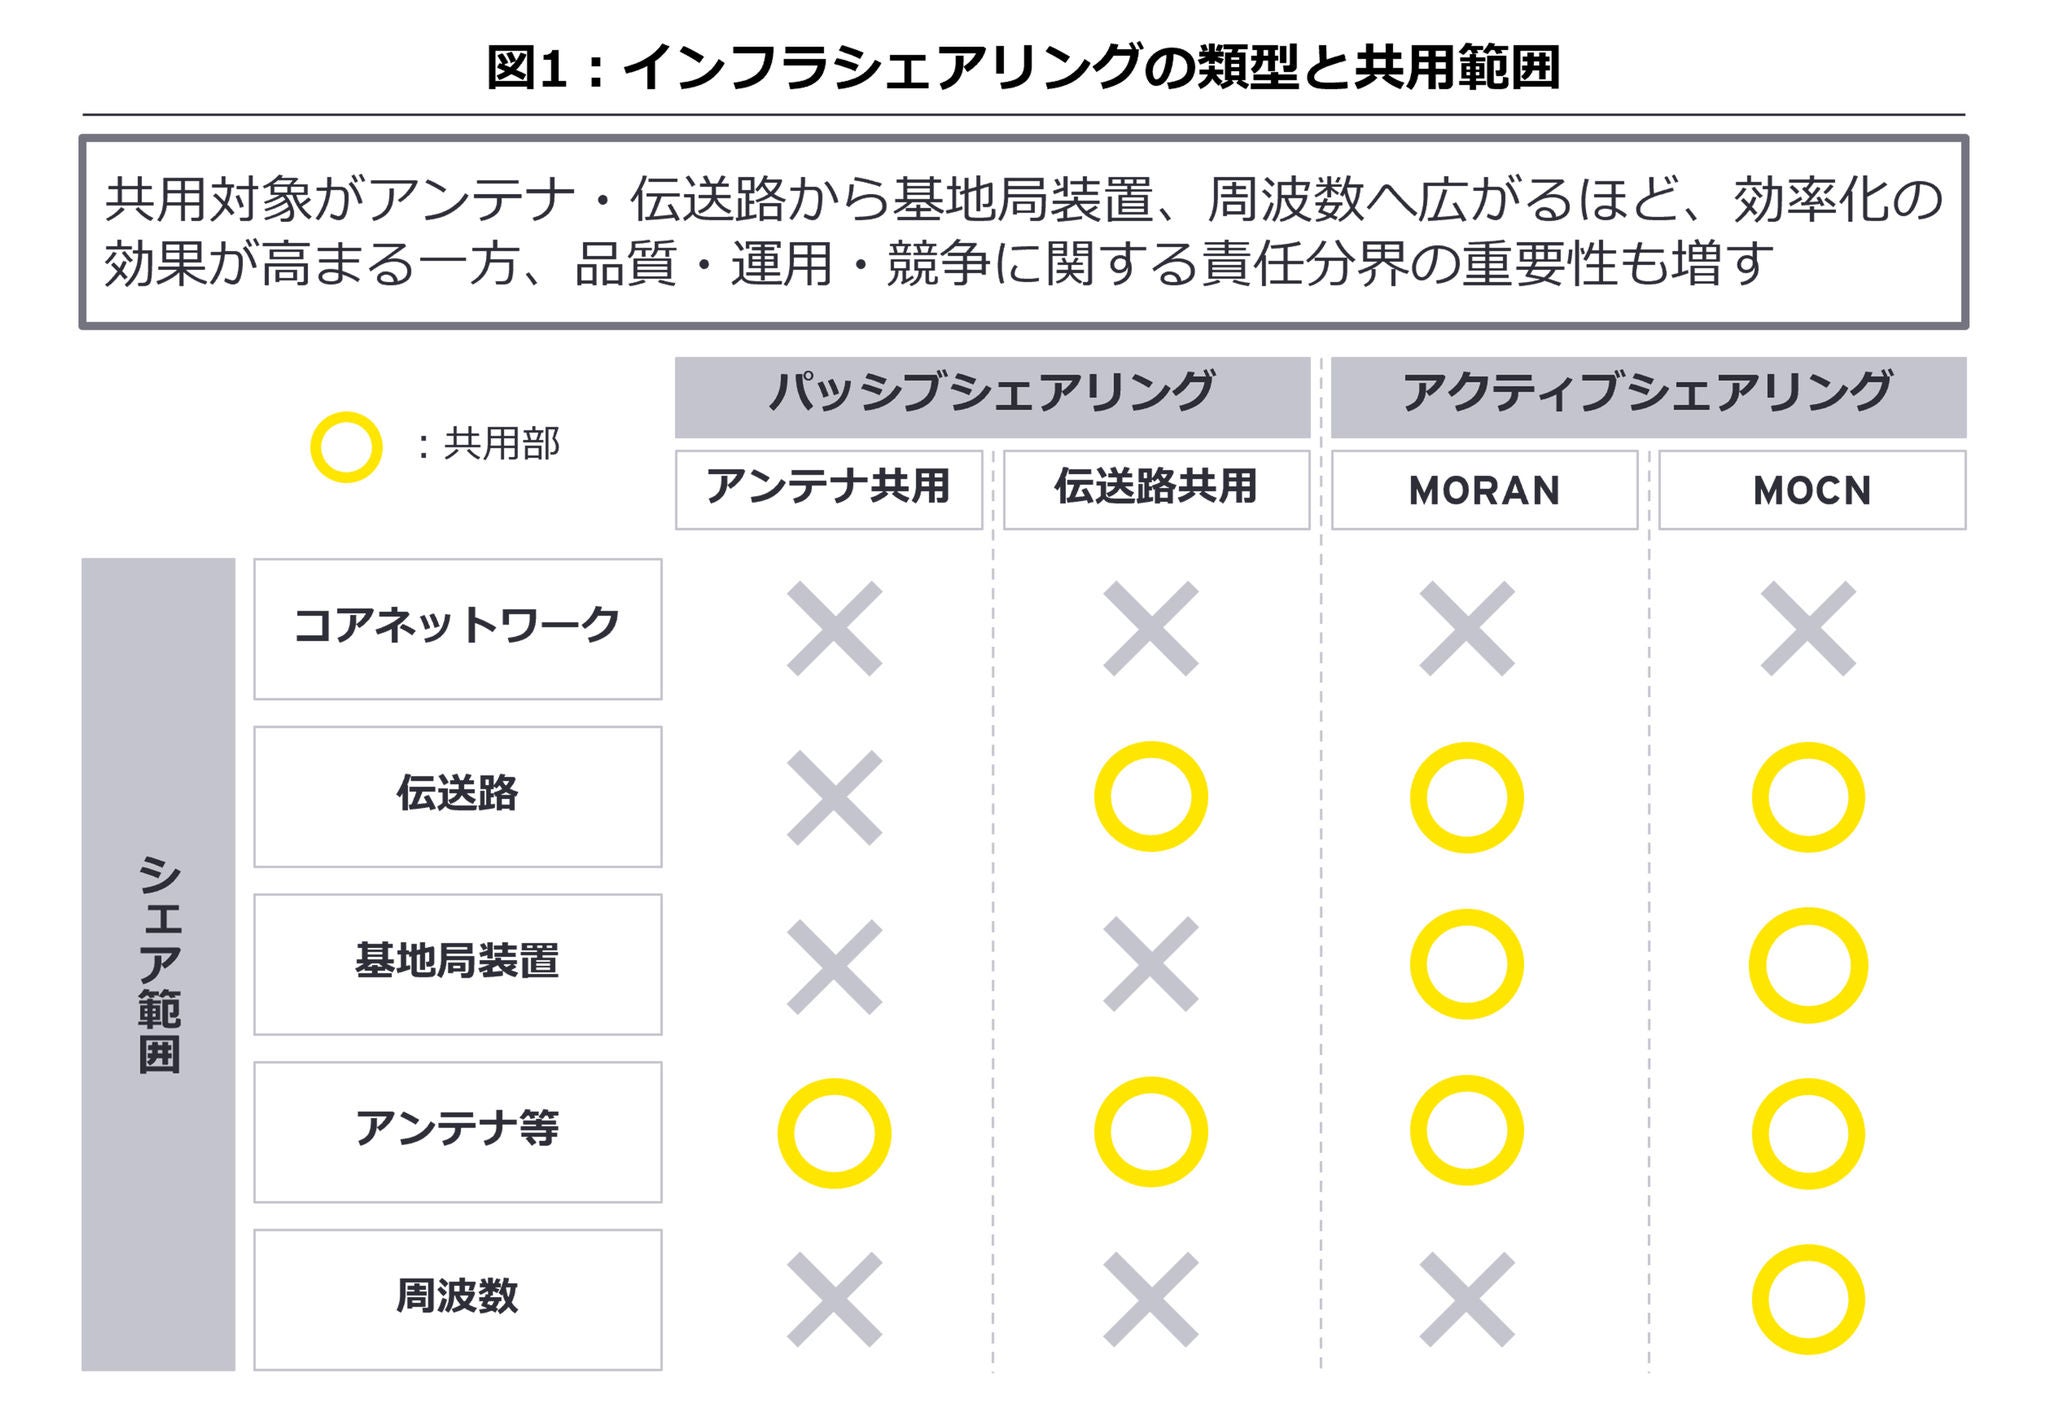
従来のインフラシェアリングでは、鉄塔や局舎等の物理的な設備を共用する「パッシブシェアリング」が中心でした。これに対して近年では、下図に示す基地局装置や無線アクセス網等、通信サービスの提供に直接関わる設備・機能を共用する「アクティブシェアリング」の導入が進みつつあります。

図1:インフラシェアリングの類型と共用範囲
図:EY作成

これに伴い、競争軸も「どれだけ設備を保有するか」から、「共用基盤を誰が設計・運営し、通信品質とセキュリティをどのように保証するか」へ広がり始めています。この変化は、通信キャリアだけの問題ではなく、建物オーナーや施設運営者等を巻き込み、通信エコシステムの役割分担と収益機会を再編する可能性があります。

もっとも、インフラシェアリングは「設備を共用すればよい」という単純な議論ではありません。共用を進めれば、設備競争や投資インセンティブが弱まる可能性があり、逆に各社単独整備にこだわれば、整備コストや維持管理負担が過大となります。したがって重要なのは、どの領域を共用し、どの領域で競争を残すのかという設計です。

この観点を深掘りするため、次章では諸外国における市場・政策動向を比較し、各国がどのように「競争」と「共用」のバランスを取っているのかを確認します。


世界は「競争しながら共用する」フェーズへ

本章では、諸外国がインフラシェアリングを通じて、ネットワーク整備の効率化と事業者間競争をどのように両立させているのかを確認します。

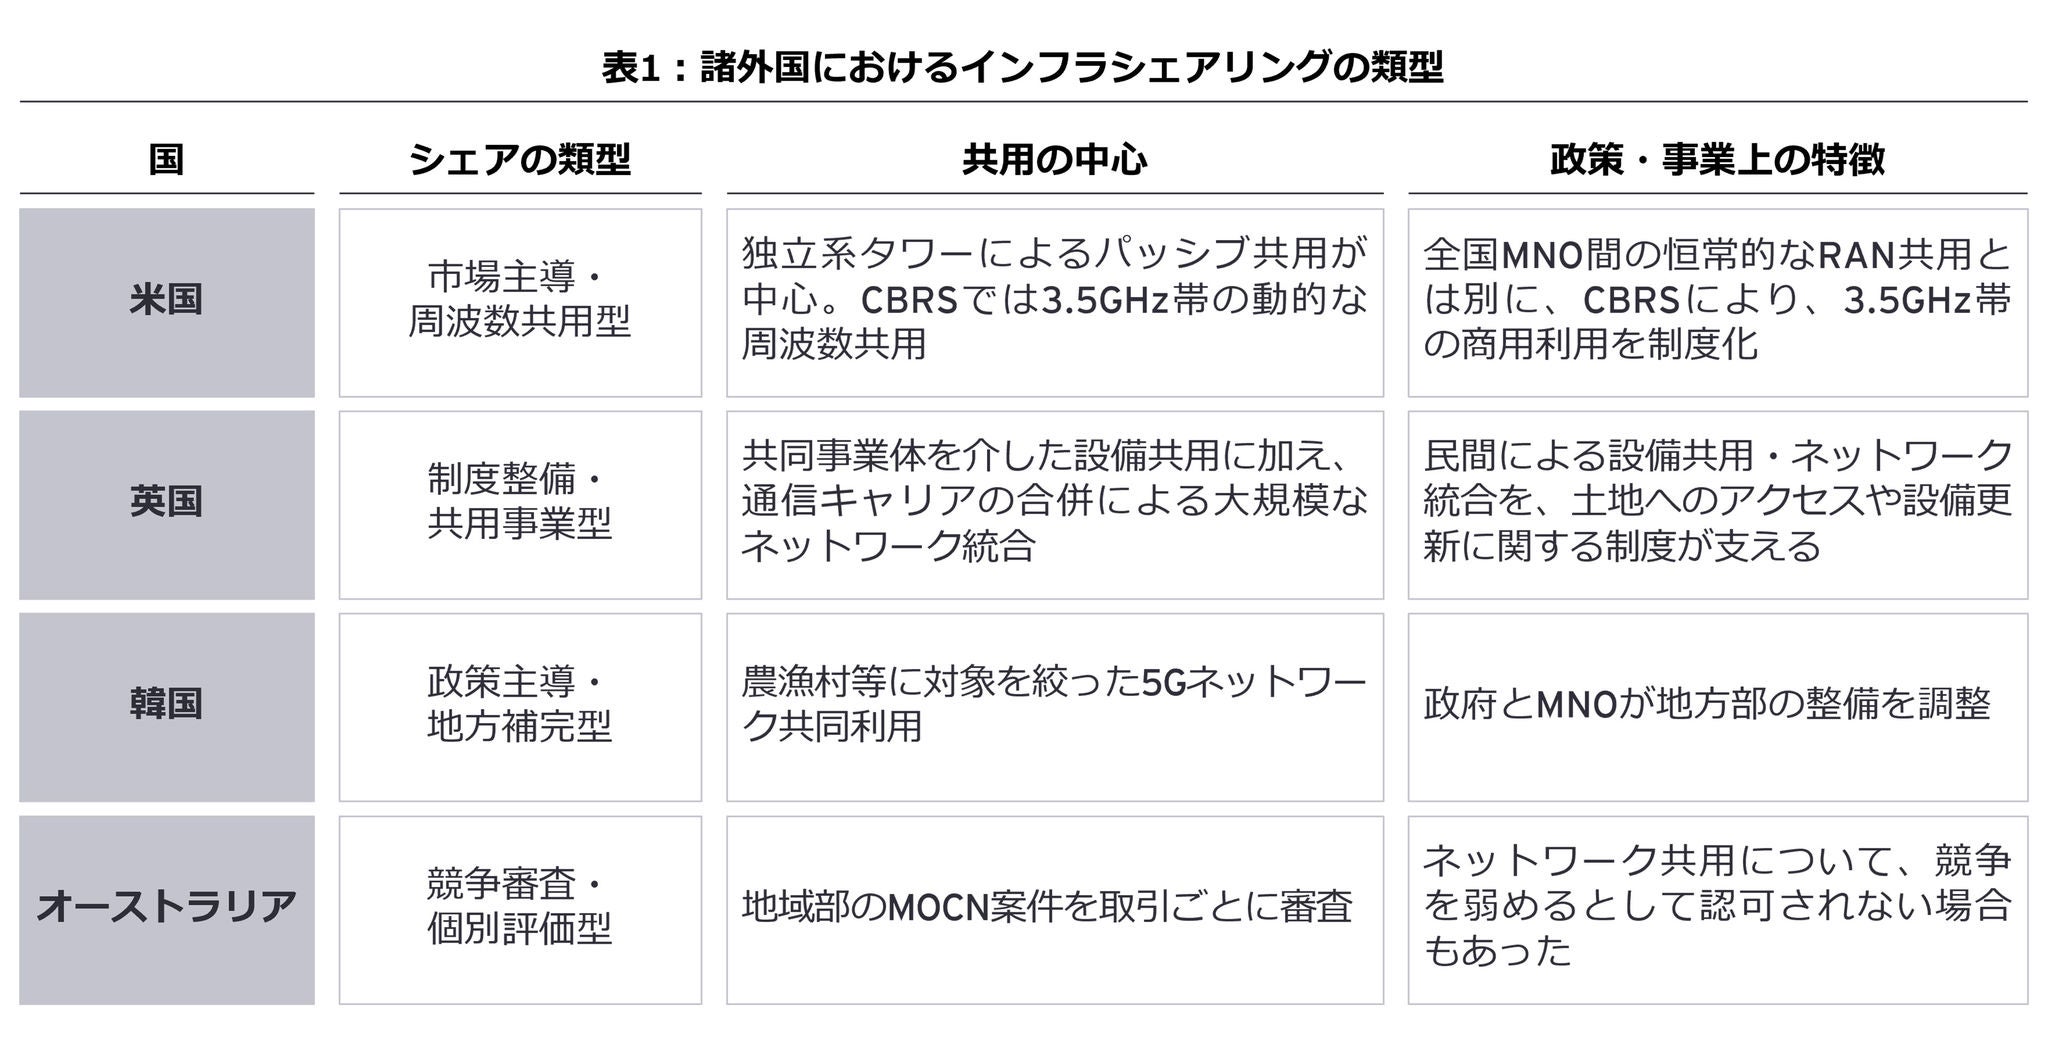
米国では、独立系タワー事業者がインフラを所有しており、パッシブシェアリングが浸透していますが、アクティブシェアリングは、全国MNO規模としては限定的といえます。ただし、市民ブロードバンド無線サービス(CBRS)を中心に、3.5GHz帯を複数利用者が動的に共用する制度が整備されているため、共用技術は進展しているといえます。政策面では、周波数リースや二次市場等の動的周波数共用が整備されているため、「市場主導・周波数共用型」といえます。

英国では、通信キャリア間の共同事業体(JV)やインフラ会社を活用したインフラ共用が長期にわたり展開されています。さらに、既存のMORAN基盤とMOCN技術をマルチベンダーの4G・5Gネットワーク上で統合し、英国の1万を超えるサイトに導入した事例もあります。政策面では、政府等が通信設備を設置・維持する権利や土地へのアクセス条件を整備しています。そのため英国は、民間によるネットワーク統合を基本としながら、土地アクセスや設備更新を制度面から支える「制度整備・共用事業型」といえます。

韓国では、全国一律のMORAN/MOCN導入はないですが、農漁村等の低密度地域を対象とした5G共同利用が実施されています。都市部では各社が個別にネットワークを整備して競争を維持し、採算性の制約が大きい農漁村では共同整備を行う、「政策主導・地方補完型」のアプローチといえます。

オーストラリアでは、地域・都市周辺部のネットワーク整備を目的としたネットワーク共用について通信キャリアが提案を行った事例があるところ、当該取引が長期的に競争を弱め、市場支配力を強化する可能性があるとして認可されませんでした1。その後、別の地域でのMOCNを構成する契約は反対が出なかった事例などもあることから、当事者の市場地位や競争関係、共用後に残る独立性によって当局の評価が異なる「競争審査・個別評価型」のアプローチと整理できます。

表1:諸外国におけるインフラシェアリングの類型
出典:各国当局および各社の公表情報を基にEY作成

諸外国においても、インフラシェアリングの進み方が一様ではない中、わが国は、この国際的な潮流の中でどの位置にあるのでしょうか。以降、わが国のインフラシェアリング業界および活性化に向けた要諦を示します。


わが国も「自前主義」から「選択的シェア」へ

わが国のモバイルネットワークは、これまで周波数の割り当てを受けたMNOが自らネットワークを構築して事業を展開することが原則でした。そのため、日本におけるシェアリングは全体の割合としても限定的でした。

一方で、こうしたネットワーク整備の在り方は、転換期を迎えています。総務省では、2030年度末に向けて、全国の5G人口カバー率99%やミリ波基地局7万局等の目標が掲げられており、高い周波数帯を用いた基地局の整備に向けて、インフラシェアリングは重要な選択肢となっています2。また5G用に割り当てられた高い周波数帯の活用が進む中、特に屋内では基地局設備等の設置スペースが限られるため、インフラシェアリングが不可欠になっていると指摘されています3。加えて、インフラシェアリングを円滑に進めるための各ステークホルダーの適切な協力関係やMORAN・MOCN等のアクティブシェアリングを検討する重要性も指摘されています。

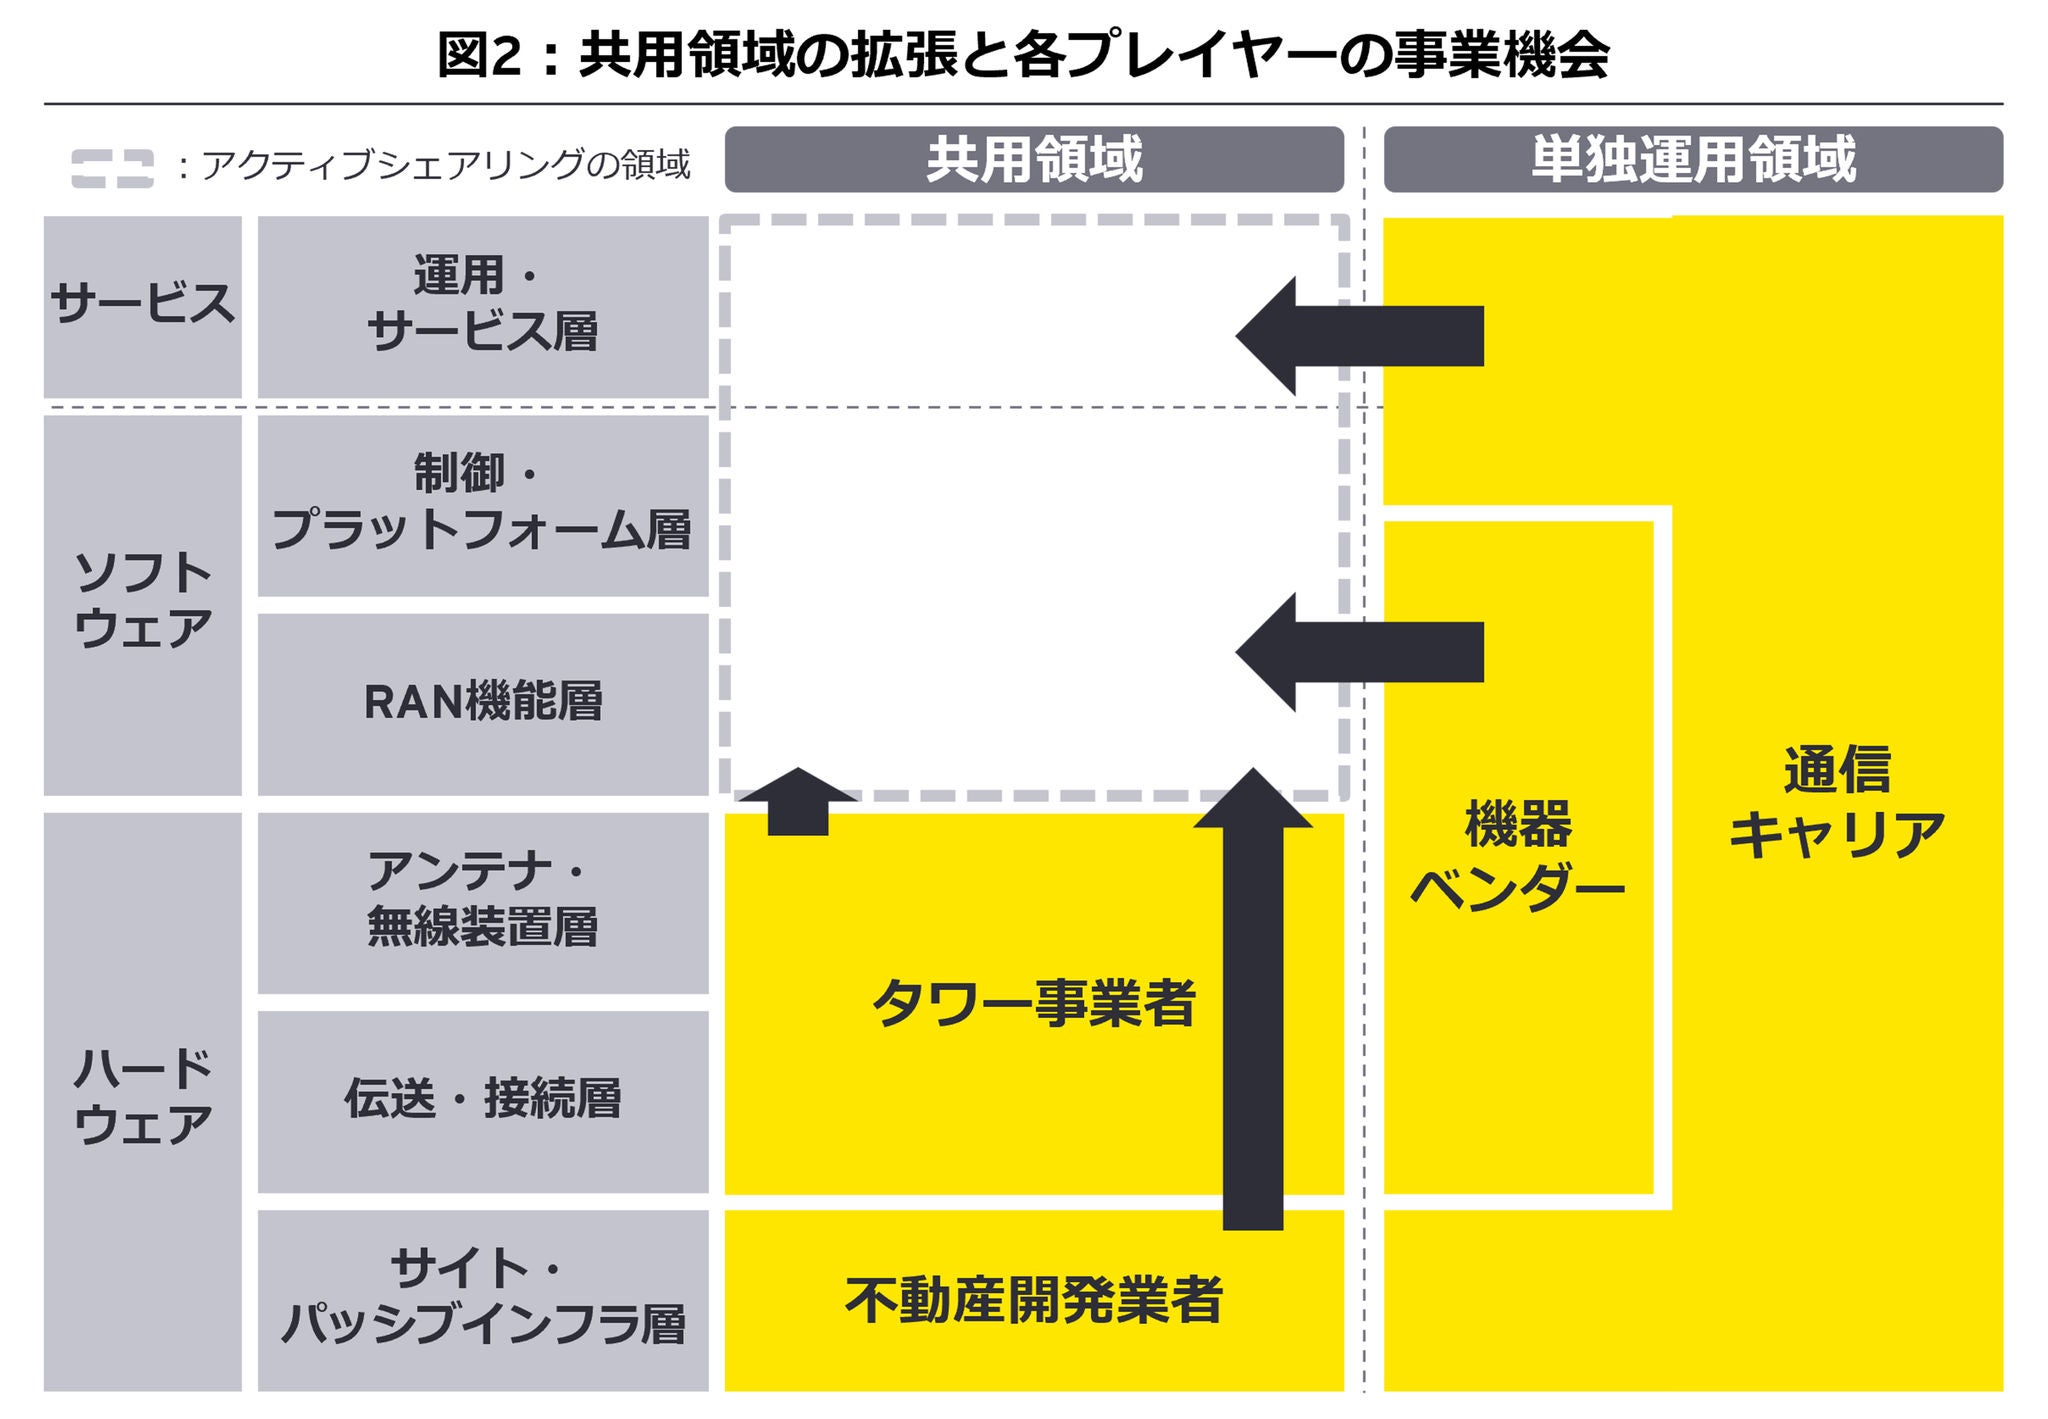
そのためわが国のインフラシェアリングは、サイトやアンテナ等を対象とする従来の設備共用から、無線装置や制御・運用プラットフォームへと対象を広げる段階にあるといえます。これらの上位レイヤーの共用は、現時点では十分に開拓されていない領域であり、既存事業者による隣接領域への事業拡張が見込まれます(下図)。

図2:共用領域の拡張と各プレイヤーの事業機会
図:EY作成

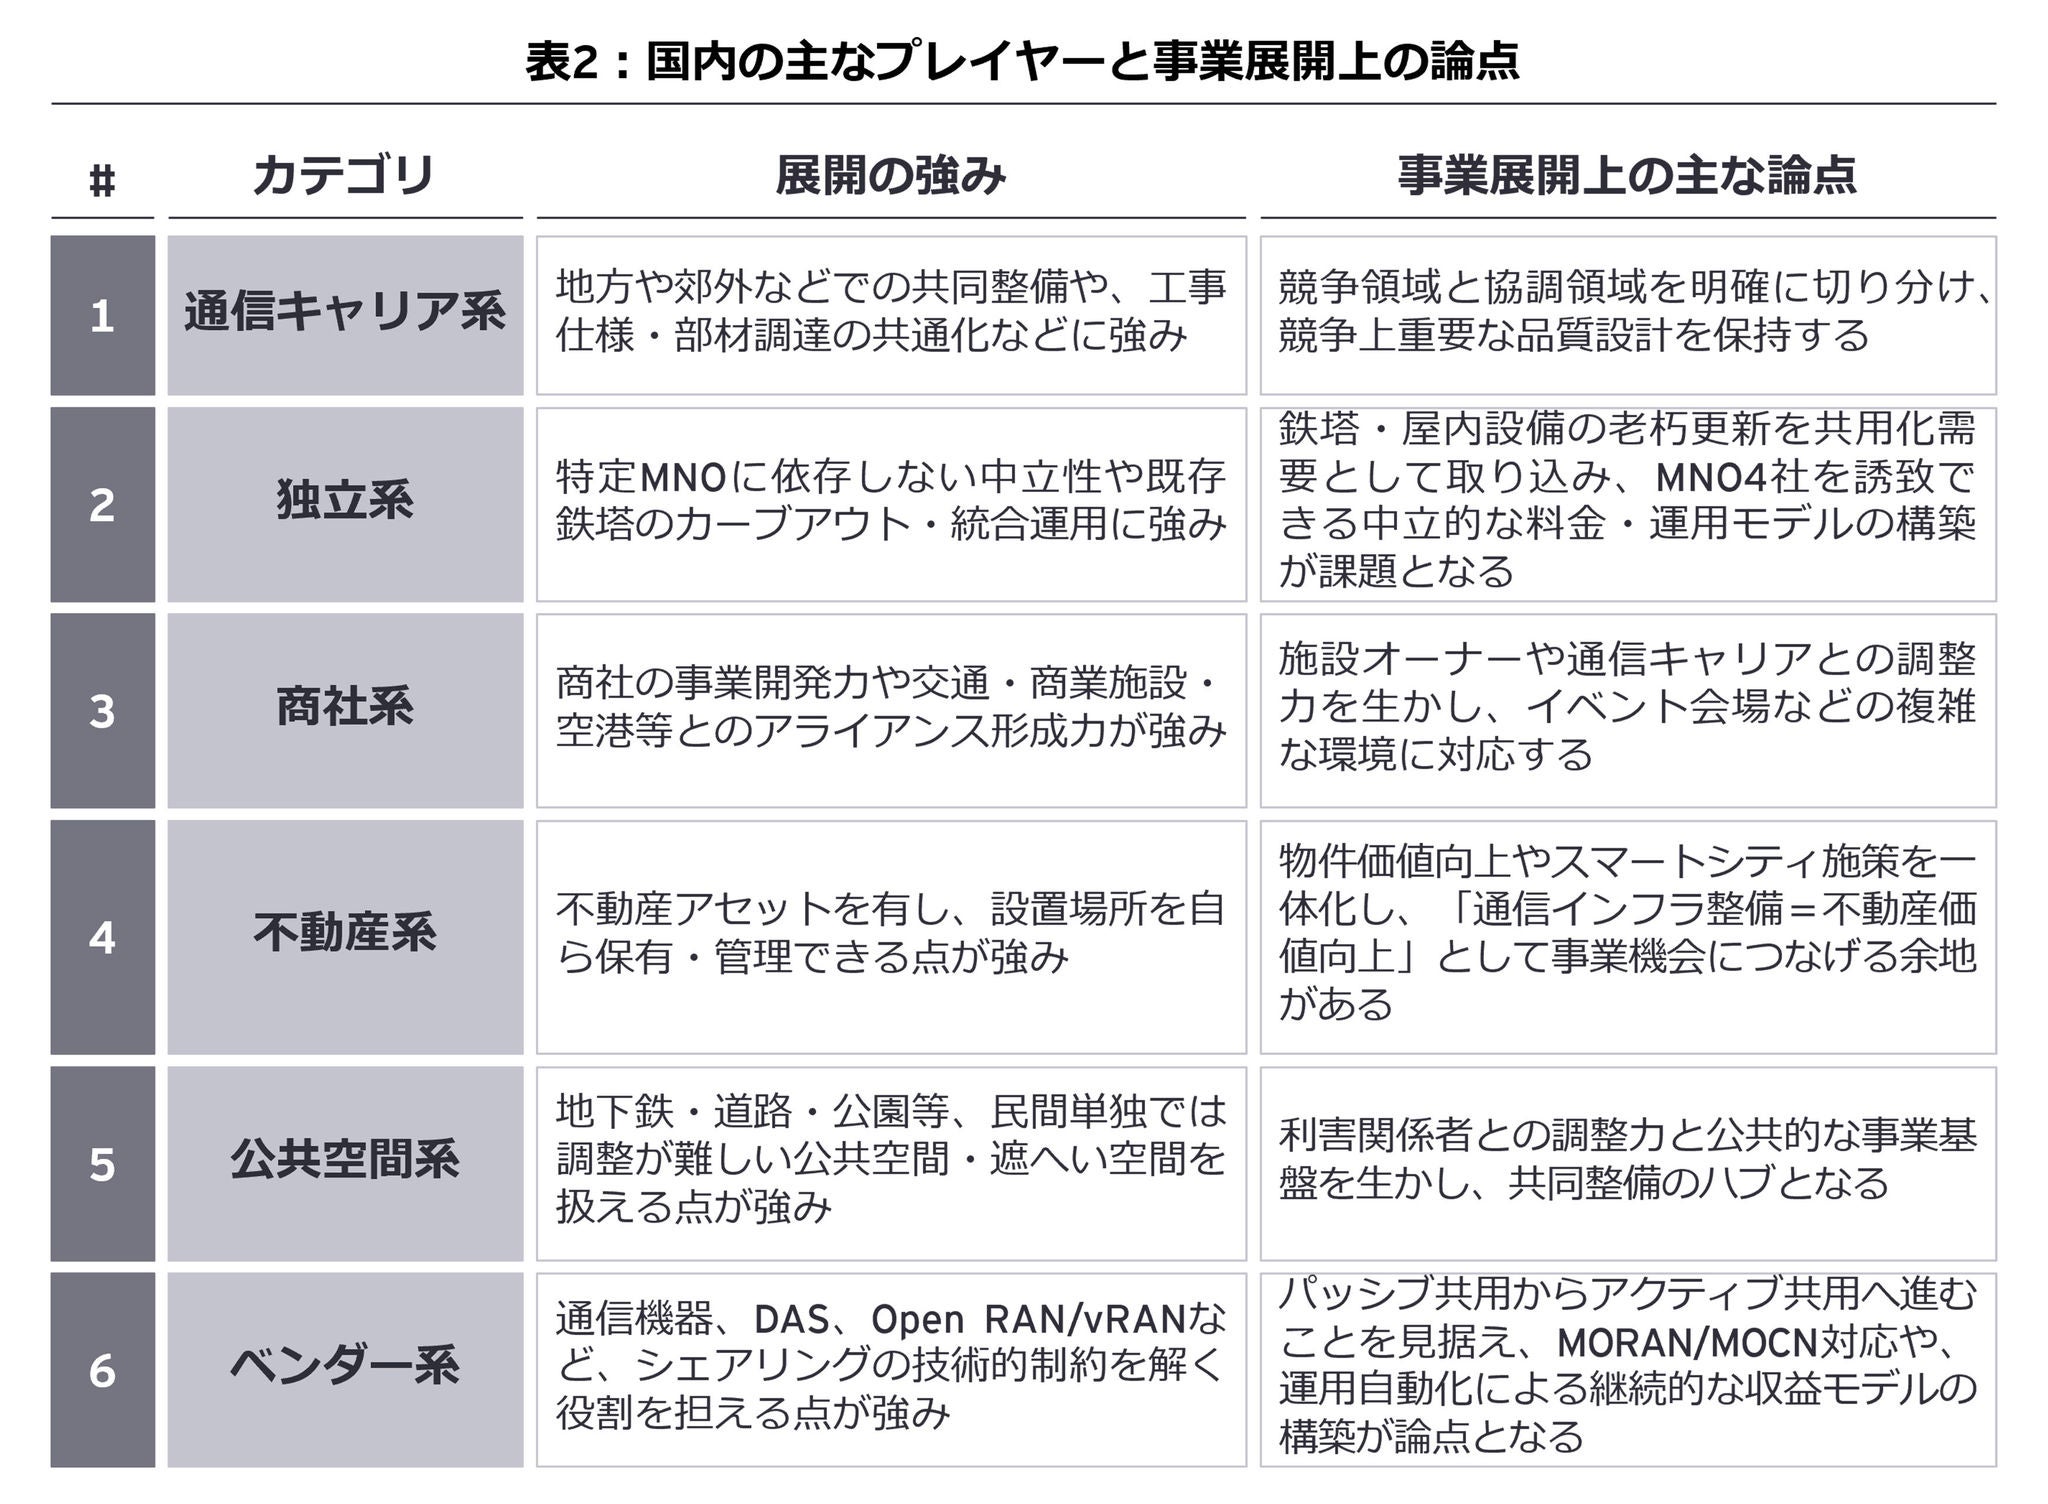
各ステークホルダーにおける強みと事業拡張の機会を整理します(下図)。こうした多様な主体の参入をインフラ整備の加速につなげるためには、競争/協調領域を明確にした上で、各主体の役割や管理等を整理しつつ、屋内等で得られた成功事例を参照可能なモデルとして横展開することが重要です。

表2:国内の主なプレイヤーと事業展開上の論点
出典:各国当局および各社の公表情報を基にEY作成

以上を踏まえると、わが国のインフラシェアリングは、政策面では「5Gの高品質化・高周波数帯活用・屋内等通信環境整備」を支える手段としての位置づけが強まり、事業面では各ステークホルダーがそれぞれのアセットや強みを生かして参入・拡張する段階に移行しています。


業界全体の活性化に向けた三つの要諦

第一の要諦:施設保有者を「場所の提供者」から通信品質の共創者へ

第一の要諦は、不動産事業者や施設運営者などの非通信ステークホルダーを、通信エコシステムに円滑に組み込むための協調ルールを整備することです。今後、通信品質のボトルネックは、周波数や無線設備だけにあるわけではなく、ビルや商業施設等における設置場所や伝送回線などの条件が、基地局整備の速度と品質を左右します。そのため、各ステークホルダーがそれぞれの保有資産や調整能力を生かして参加できる契約・運用モデルを整備することが重要です。

今後は、施設情報の提供や協議手順等について、業界横断的な標準契約や手引きを整備する必要があります。英国では、土地へのアクセスや設備の更新・共用に関する権利を整理するとともに4、事業者と土地・施設側の交渉や紛争解決のベストプラクティスを示しています5。わが国でも、通信キャリアと施設側の双方が予見可能性を持てる協議・調整の枠組みを構築することが重要です。

第二の要諦:アクティブシェアリングの責任分界を実証段階から設計する

第二の要諦は、MORANやMOCN等のアクティブシェアリングについて、免許やセキュリティ等の責任分界を明確化することです。MORANではRAN設備を共用しながら各社が自社周波数を使用する一方、MOCNでは共用RANに複数事業者の周波数を収容し、無線リソースを共同利用します。このため、共用の深化に応じて、設備障害や設定変更等が複数事業者のサービスへ同時に影響する可能性が高まり、従来の物理設備を中心とした責任分界だけでは十分でなくなります。

今後は、無線局免許と電波法上の責任主体やセキュリティ・運用データの管理等を、共用形態ごとに整理する必要があります。現在のMORANやMOCN等については、市場環境への影響を踏まえつつ、実証等を通じて制度上・運用上の論点の整理・検討が進められています。各ステークホルダーには、制度整備を待つだけでなく、実証を通じて標準的なSLA、障害対応手順、アクセス権限、変更管理等を具体化することが求められます。

第三の要諦:整備量ではなく、利用者が体感する品質を共通KPIにする

第三の要諦は、人口カバー率や基地局数だけでなく、屋内を含む実際の利用環境における通信品質を、インフラ整備のKPIや各社の経営目標に反映することです。人口カバー率は全国的な整備状況の把握には有効ですが、駅や地下街等、通信需要が集中する場所の通信品質を必ずしも十分に表すものではありません。総務省では既にサブ6展開率、ミリ波基地局数、SA対応等を含む新たな5G整備指標を導入しており、各ステークホルダーもこれらKPIを高める事業推進が求められるところです。

これら3つの要諦を踏まえ、各ステークホルダーには、インフラシェアリングの高度化を事業機会につなげるため、次の問いを経営・事業・技術の各観点から検討することが求められます。

  1. 自社にとって、共用すべき領域と競争優位として保持すべき領域はどこか
  2. 共用基盤の障害・品質・セキュリティについて、誰が最終責任を負うのか
  3. 自社の設備、施設、データ、運用能力を、他社に提供可能なサービスへ転換できるか
  4. 共用の効果を、コスト削減だけでなく利用者体感や施設価値で評価できるか

おわりに

インフラシェアリングは、もはや鉄塔や設置場所を共用して整備費を抑えるだけの仕組みではありません。5Gの高度化、ネットワークのソフトウェア化、屋内・公共空間における通信需要の拡大を背景に、共用の対象は無線設備、RAN機能、監視・制御、保守、品質管理へと広がりつつあります。今後の競争力を左右するのは、設備をどれだけ保有するかだけでなく、多様な関係者を束ね、共用基盤をいかに設計・運用し、品質とセキュリティを保証できるかです。わが国に求められるのは、自前整備か全面共用かという二者択一ではなく、地域、施設、設備、ネットワーク機能ごとに共用領域と競争領域を見極める「選択的シェア」の確立です。非通信ステークホルダーを組み込む協調ルール、アクティブシェアリングを支える責任分界、利用者体感に基づくKPIを一体的に整備することが、インフラシェアリングをコスト削減策から通信エコシステム全体の価値創出基盤へと進化させる鍵となります。

  1.   “Australian Competition Tribunal denies authorisation for Telstra and TPG regional network deal,” ACCC website, accc.gov.au/media-release/australian-competition-tribunal-denies-authorisation-for-telstra-and-tpg-regional-network-deal (2026年10月9日アクセス)
  2.   総務省、soumu.go.jp/menu_news/s-news/01kiban07_02000077.html (2026年10月9日アクセス)
  3.   総務省、soumu.go.jp/main_content/001080427.pdf (2026年10月9日アクセス)
  4.   “Guidance on access agreements,” GOV.UK website, gov.uk/guidance/guidance-on-access-agreements (2026年10月9日アクセス)
  5.   “Statement: Electronic Communications Code of practice,” Ofcom website, ofcom.org.uk/phones-and-broadband/telecoms-infrastructure/electronic-communications-code-of-practice (2026年10月9日アクセス)


お問い合わせ
より詳しい情報をご希望の方はご連絡ください。


サマリー

インフラシェアリングは設備共用から運用・ソフトウェア共用へ拡張しています。日本でも、共用と競争を使い分ける「選択的シェア」の設計が問われます。


この記事について