事業部門を巻き込んだリスク・機会の分析が課題に
マテリアリティを見直すタイミングについては、「中期経営計画の策定・改定時」で49%と最も多い結果となりました。
「マテリアリティを中期経営計画に反映し、具体的な施策につなげるには、事業部門を巻き込み、リスクと機会を特定し、事業への影響をどこまで具体化できるかがポイントです。取り組みに対する現場の納得感を醸成し、自分事化することにもつながります」(田村)
リスクと機会が事業に及ぼす財務インパクトの分析については、全体または一部で定量分析を実施している企業は66%に上る一方、34%の企業はまだ実施していません。
「特定したリスクと機会の財務インパクトを具体化することは、取り組みの必要性を社内外に示し、施策の優先順位を決める上でも重要です」(田村)
現場の意識向上には、日々の業務とサステナビリティの接続が不可欠
施策を実行に移す段階においては、社内報やeラーニング、全社向けの情報発信をはじめ、各社が多様な教育・啓発施策を展開していることが示されました。一方、サステナビリティ推進に対する姿勢を階層別に見ると、事業部門や中堅管理職、若手従業員など、現場に近い層ほど相対的に低い結果となりました。
「日々の業務とサステナビリティとのつながりを具体的に示し、行動に落とし込むことが、全社的な取り組みを加速させるポイントになると考えています」(田村)
施策実行後の継続的な管理については、体制整備が進んでいます。マテリアリティに関する目標では、94%の企業が定量的なKPIを設定しています。また、ほぼすべての企業が、サステナビリティ委員会など、経営層が参加する会議体を通じて進捗を管理しています。
さらに、モニタリングを正確かつ迅速に行うためのESGデータプラットフォームも、約半数の企業が導入済み、または導入を予定しています。データ基盤の整備も進んでいますが、「今後のポイントとなるのは、得られたデータをいかに経営判断へと活用していくかです」(田村)
サステナビリティ経営の成果を実感する企業は限定的
サステナビリティに関する取り組みの成果を見ると、すべての項目で実態が期待を下回り、多くの企業が現時点では期待したほどの成果を実感できていないことが示されました。
リスク回避やコスト低減では一定の成果が見られた一方、新製品・サービスの創出や高付加価値化による単価向上、投資家からの評価向上など、成長機会の獲得や資本市場からの評価につながる領域では、成果を実感できている企業が相対的に少ない状況です。
「サステナビリティを経営戦略と融合させ、取り組みを加速させるためには、サステナビリティへの投資が企業の収益や成長にどのように結び付くのかを示し、具体的な成果や企業価値につなげていくことが重要だと考えています」(田村)
サーベイ結果(2):SSBJ対応
EY新日本有限責任監査法人
気候変動・サステナビリティ・サービス(CCaSS)事業部
Japan Non-Financial Reporting & Assurance パートナー 大熊 嵩平
SSBJ基準への対応における課題として挙げられる財務的影響の算定を中心に、保証人と早期に対話する重要性や実務上の論点について解説しました。
開示前のドライランが対応を円滑にする
時価総額3兆円以上の企業においても「ドライラン」に取り組んでいる企業は56%、また1兆円以上3兆円未満の企業においては24%にとどまりますが、早い段階で開示の全体像を把握することが重要です。
「SSBJ基準に沿った開示を事前に作成することで、開示の完成形を具体化できます。全体像が見えることで、関係部門に必要なデータや、そのデータを何に使うのかを共有しやすくなるため、ドライランを具体的に進めることが、プロジェクトを円滑に進めるポイントだと考えています」(大熊)
複数部署が関与するSSBJ対応は「財務的影響の算定」が課題に
SSBJ対応には、幅広い部門の関与が求められます。大熊は、部門横断で取り組む上での課題として「財務的影響の算定」を挙げました。実際に、多くの企業が「合理的な根拠に基づく財務的影響の算定」を、SSBJ対応における最大の課題として回答しています。
「財務的影響の算定が難しい理由は、単に計算方法が決まっていないためではありません。リスク・機会と事業計画をどのように結び付けるのか、どのシナリオや時間軸を採用するのかといった社内での合意形成に加え、算定に必要なデータの収集も必要です。複数の論点が絡み合うため、実務上の難易度が高くなっているのです」(大熊)
同時開示・保証を見据えた最大のポイントは、保証人との早期のコミュニケーション
保証人は、完成した開示情報を最後に確認するだけの存在ではありません。調査では、時価総額3兆円以上の企業の約7割が、保証人と毎週または月1回以上の頻度でコミュニケーションを取っていることが示されました。また、同規模企業の95%以上において、財務諸表監査人と同一の保証人が選択されています。
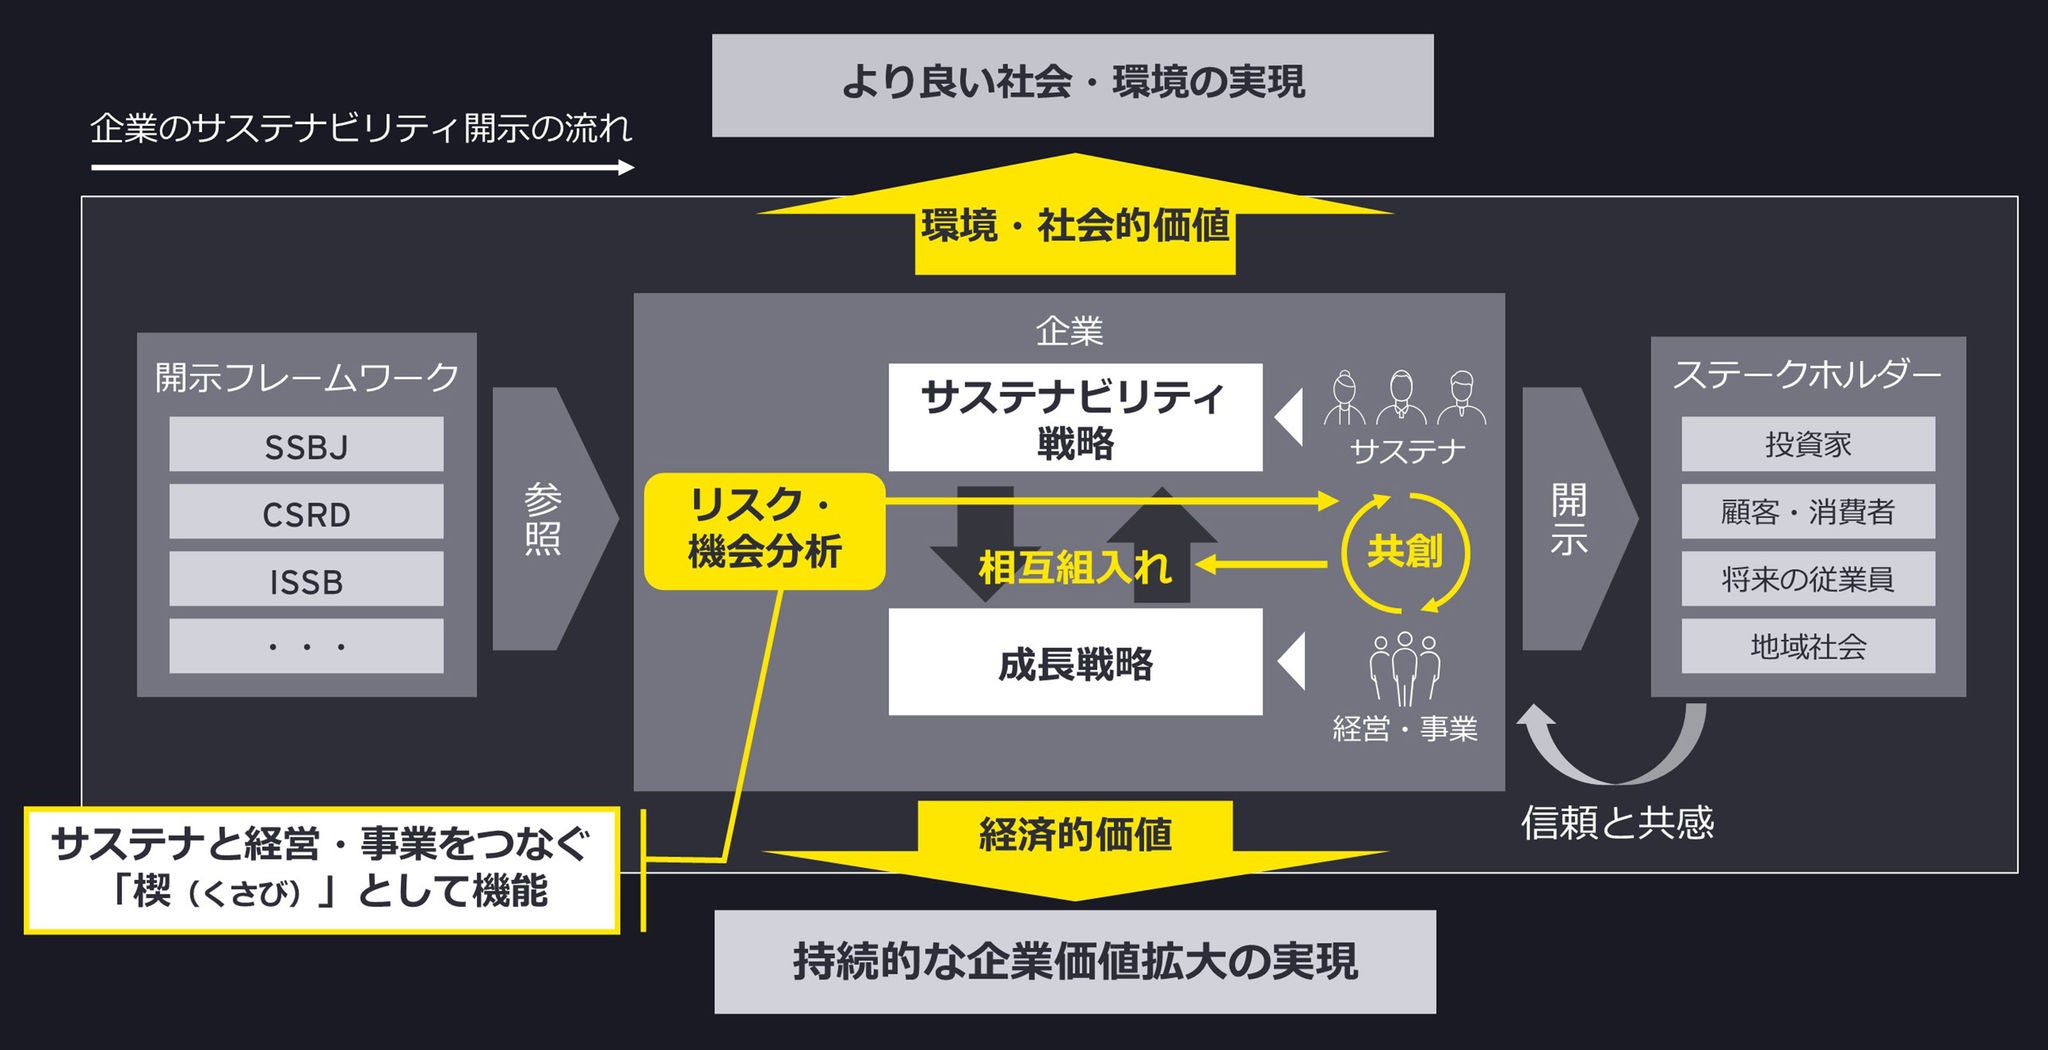
「SSBJ対応では、リスクと機会の評価結果を財務的影響や事業計画とどのように結び付けるかという点も重要な論点になります。リスクと機会の識別および評価、データの収集範囲、算定方法などについて、会社としての考え方と根拠を整理した上で、開示の作成段階から保証人と議論を重ねることが重要です。開示の準備が進んでから重要な論点が判明すると、データの再収集や算定方法の見直しなど、大きな手戻りにつながります。重要な論点ほど早い段階から根拠を整理し、保証人と議論する必要があります」(大熊)
大熊は、SSBJ基準における同時開示・同時保証を見据えた実務上のポイントについても触れ、次のように総括しました。
「まず自社で考え方や根拠を整理し、自社の対応方針を明確にすることです。プロセスを整備することで、SSBJ対応を通じて蓄積されるリスク・機会や財務的影響などの情報を、開示のみならず、経営判断や事業改革、さらには企業価値創出にも活用できると考えています」(大熊)
あるべきサステナビリティ経営「Beyond SSBJ」
EY新日本有限責任監査法人
気候変動・サステナビリティ・サービス(CCaSS)事業部 プリンシパル
EY Japan Exceptional Client Service Leader 尾山 耕一
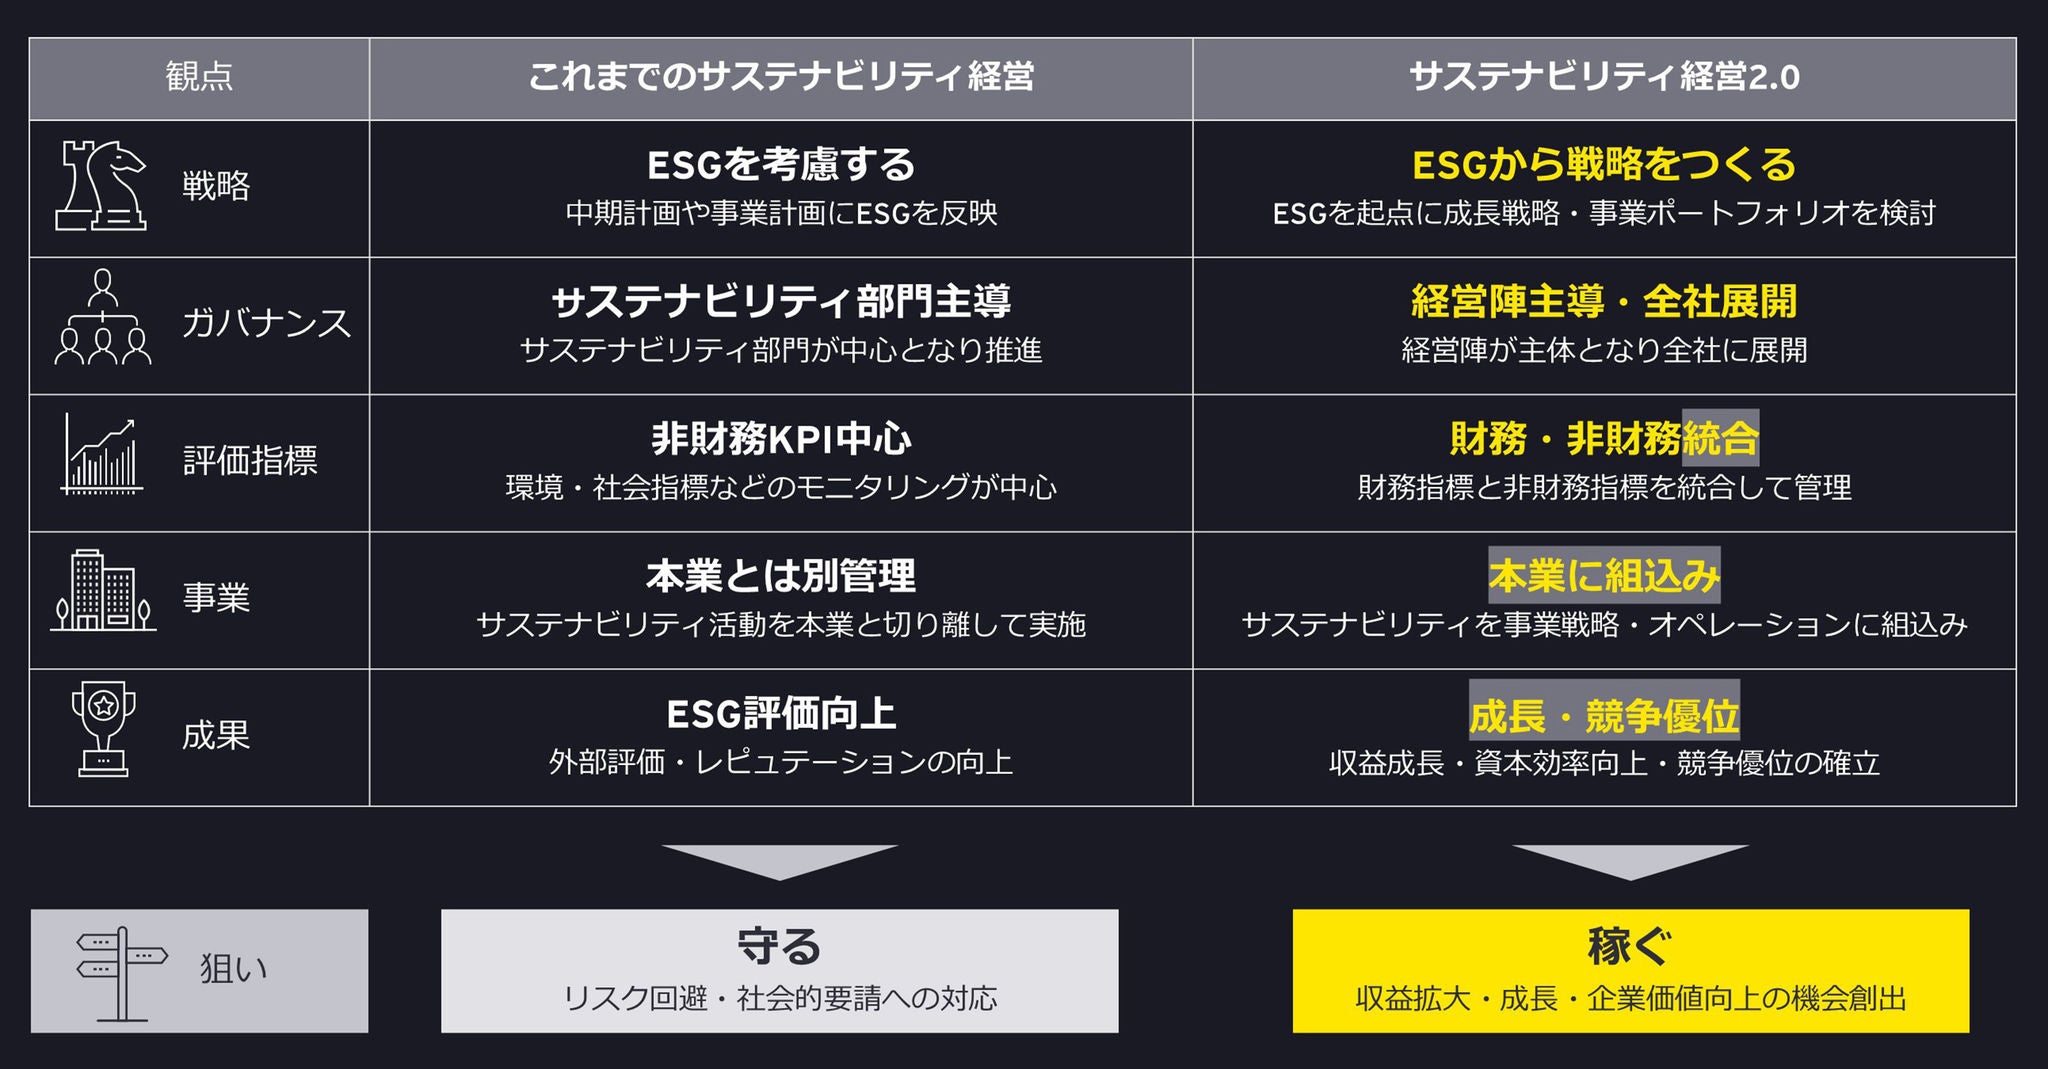
調査回答企業の多くが、2021〜2022年頃またはそれ以前からサステナビリティ経営に取り組んでいます。尾山は、SSBJ基準への対応を経て、その先に目指すべき方向性として「サステナビリティ2.0」という概念を提示。サステナビリティを企業価値の創出につなげる、次なる経営のあり方と、その実現に向けたアプローチについて解説しました。
サステナビリティ経営を「守り」から「攻め」へ
「サステナビリティ2.0」を提示する背景にあるのは、企業を取り巻く事業環境の大きな変化です。地政学的な緊張や豪雨などの自然災害に加え、AIの急速な進展など、将来の見通しが難しい状況が続いています。企業活動の土台となる環境や社会、経済、人々の暮らしそのものが変化する中で、いかにその基盤を維持し、事業の持続可能性を高めていくかが問われています。
「これまでのサステナビリティ経営が『守り』だとすれば、今後はより『攻め』に転じ、収益にも貢献する経営へと変えていく必要があります。そのためには、財務と非財務の融合を進め、成長や競争優位との結び付きを強めていく必要があります」(尾山)