


EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
令和8年度税制改正 企業グループ間取引の書類保存の特例の創設
内国法人(公共法人を除く)は、2026年4月1日以降開始事業年度において、関連者との間で、「販管費その他の費用の額」(法人税法22条3項2号に掲げる額)の起因となる取引を行った場合、受領・作成した、注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に特定事項の記載がないときは、特定事項記載書類を取得・作成し、当該申告期限から7年間保存しなければならなくなりました(施行規則59条の2、67条の2)。
本制度は青色申告法人の義務ともされていますので、保存がないときには、青色申告の承認の取消し事由ともなり得ます(施行規則59条の2)。
なお、本制度により関連者への支払明細が明らかになることから、税務調査においては、源泉所得税、消費税のリバースチャージ、試験研究費の税額控除等、他税制での処理との整合性についても確認が行われる可能性がある点にも留意が必要です。
| 対象法人 | 内国法人(公共法人を除く) |
| 関連者 | 移転価格税制における国外関連者の定義から、外国法人である条件を外したもの |
| 特定事項又は特定事項記載書類 (施行規則59条の2①) | 1号 工業所有権等(著作権やプログラムの著作物を含む)の譲渡又は貸付け
2号 役務の提供 ① 契約又は協定に基づき行う次のもの ・ 産業、商業又は学術に関する知識経験その他の経営資源を活用して行われる研究開発、広告宣伝その他の事業活動 ・ 専用資産を使用させる行為、維持・管理
② 経営の管理又は指導、情報の提供その他の役務の提供で、産業、商業又は学術に関する知識経験に基づき行われるもの
③ ①②に類するもの
|
対象取引の典型例
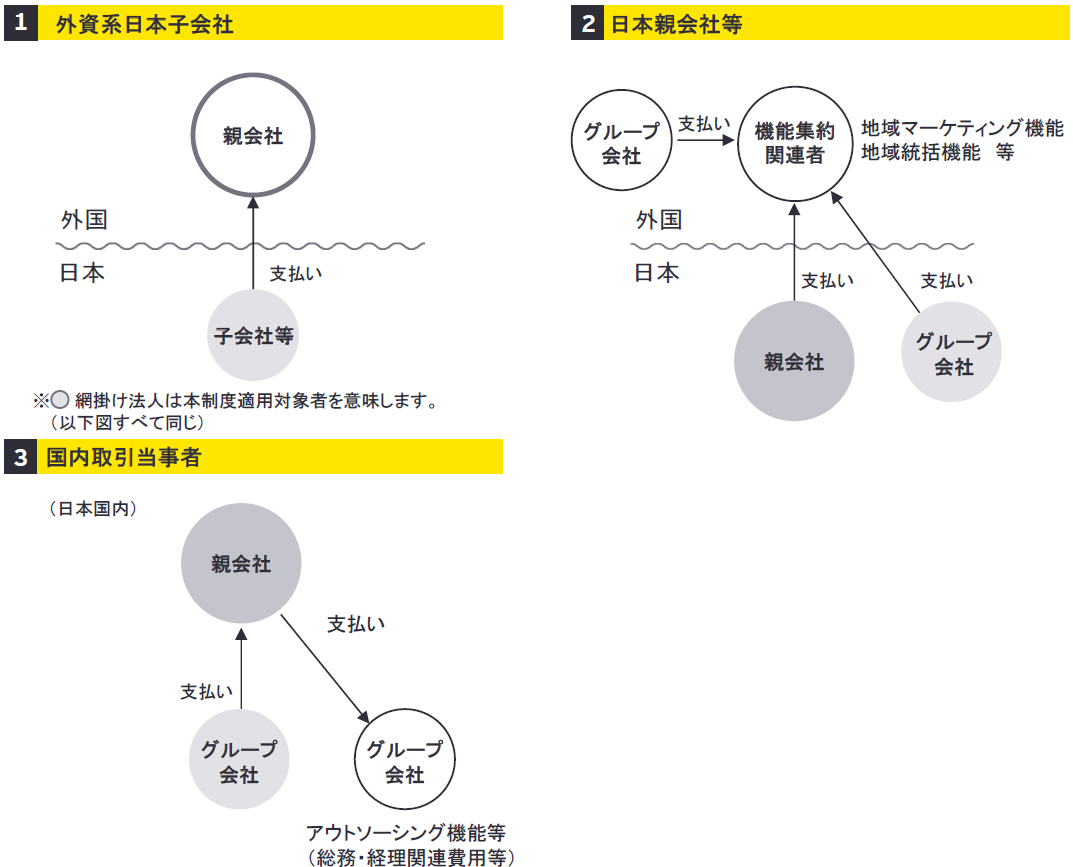
企業への影響および検討すべき対策
今後は、明細等が存在するところから調査がスタートしますので、従来に比し調査深度は深くなるものと思われます。クロスボーダーのものはもとより、国内寄附金についても合理的な説明ができるように準備しておくことが望まれます。
PDF版をダウンロード
お問い合わせ先
EY税理士法人
西 康之 パートナー
竹内 茂樹 シニアアドバイザー
EYの関連サービス
-
移転価格(Transfer Pricing〈TP〉)とは、グループ企業との取引を通じた所得の海外移転を防止し、適正な国際課税を行うことで国際的な所得の適正配分を図ることを目的とした税制です。 EYのTPチームは、移転価格文書化、移転価格ポリシーの策定、事前確認(APA)及び税務調査対応等のコンプライアンス対応に加え、近年複雑化する税制や事業を考慮した企業のガバナンス体制の構築を全面的に支援します。
続きを読む
メールで受け取る
メールマガジンで最新情報をご覧ください。