EY désigne l’organisation mondiale des sociétés membres d’Ernst & Young Global Limited, et peut désigner une ou plusieurs de ces sociétés membres, lesquelles sont toutes des entités juridiques distinctes. Ernst & Young Global Limited, société à responsabilité limitée par garanties du Royaume‑Uni, ne fournit aucun service aux clients.
Recherches récentes
Tendances
-
Quand l’IA passe du conseil à la prise de décisions, qui doit en encadrer l’utilisation?<b></b>
06 mai 2026 -
Trois constatations fondées sur des données à prendre en compte dans l’élaboration de votre stratégie en matière de services bancaires ouverts
23 mai 2023 Open banking -
Une grande période de transfert de patrimoine est en cours. Votre entreprise est‑elle prête pour l’avenir?
14 août 2026 Private business
Nouvelle réglementation canadienne visant les FSP pour assurer la sécurité des services financiers et permettre la participation au système de paiement en temps réel.
En bref
- En vertu de la Loi sur les activités associées aux paiements de détail du Canada, les FSP sont tenus de s’enregistrer auprès de la Banque du Canada dans le but de renforcer la sécurité des services financiers.
- La nouvelle réglementation met l’accent sur les mesures de protection des fonds et de gestion des risques que les FSP doivent prendre.
- Les FSP doivent se conformer à la Loi pour participer au système de paiement en temps réel.
Afin de poser les bases d’un écosystème financier axé sur les clients, le gouvernement fédéral canadien a publié, le 22 novembre 2023, le règlement définitif d’application de la Loi sur les activités associées aux paiements de détail (la Loi), les lignes directrices de la Banque du Canada à l’appui de la Loi faisant toujours l’objet de consultations.
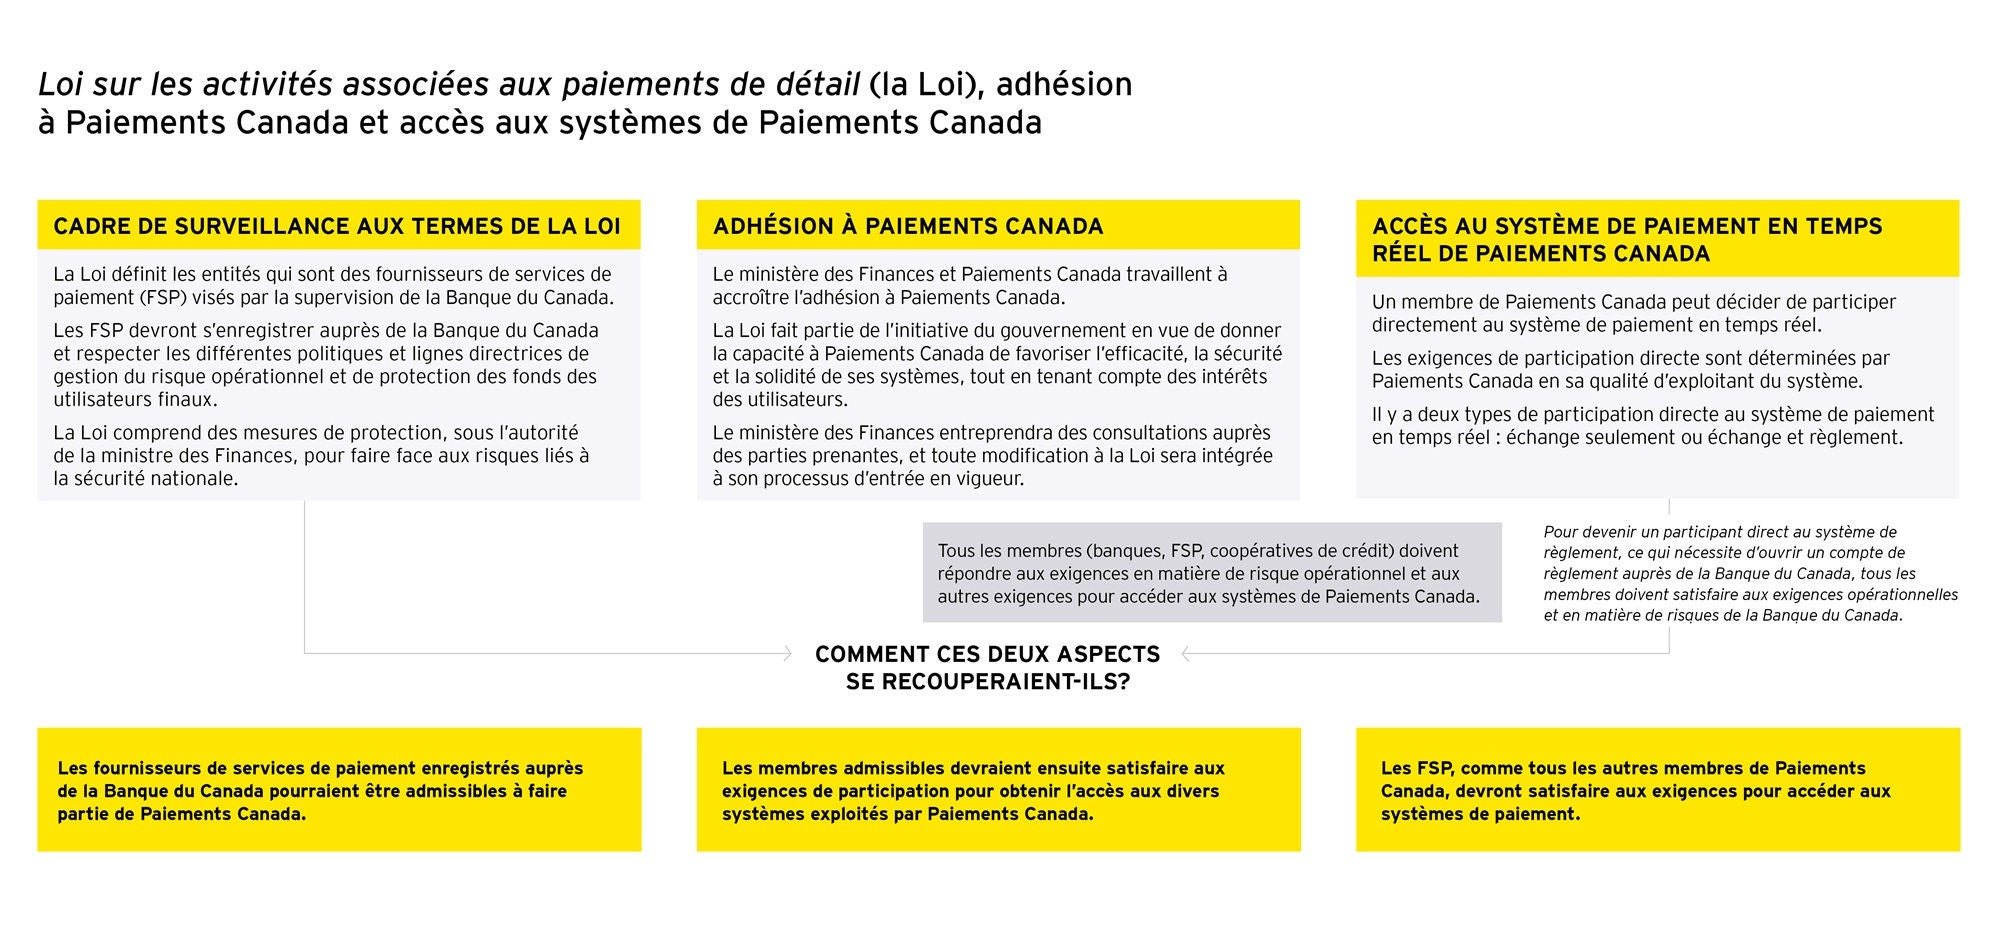
En vertu de la Loi et des règlements connexes, la Banque du Canada exerce un rôle de supervision des fournisseurs de services de paiement (FSP). L’objectif est de renforcer la confiance à l’égard de la sécurité et de la fiabilité de services des FSP, tout en protégeant les utilisateurs finaux contre certains risques. Les FSP seront tenus de s’enregistrer auprès de la Banque du Canada et de se conformer aux exigences de la Loi portant sur deux aspects clés pour les FSP, soit la protection des fonds des utilisateurs finaux et la mise en place de mesures pour gérer le risque opérationnel.
La Loi comprend un ensemble d’exigences applicables aux FSP canadiens ainsi qu’aux participants à l’échelle mondiale qui mènent des activités associées aux paiements de détail au Canada. Les FSP sont tenus de s’enregistrer auprès de la Banque du Canada en vertu de ce mandat et de suivre les lignes directrices publiées en lien avec le cadre de supervision. Les FSP qui sont des banques canadiennes ou des banques étrangères autorisées, des coopératives d’épargne et de crédit, ou des sociétés d’assurance assujetties à une réglementation prudentielle en vertu des lois fédérales ou provinciales sont dispensées de l’obligation d’enregistrement.
Le cadre de supervision aux termes de la Loi vise à servir de complément aux travaux menés par Paiements Canada pour moderniser l’écosystème des paiements au Canada dont fait partie le système de paiement en temps réel (système PTR). À la suite de l’annonce récente par l’Agence de la consommation en matière financière du Canada (ACFC) de son intention d’élaborer un cadre législatif pour les finances axées sur les clients, la Loi constitue l’assise à l’appui de l’innovation et de la participation accrue du marché au sein de l’écosystème des services financiers canadien.
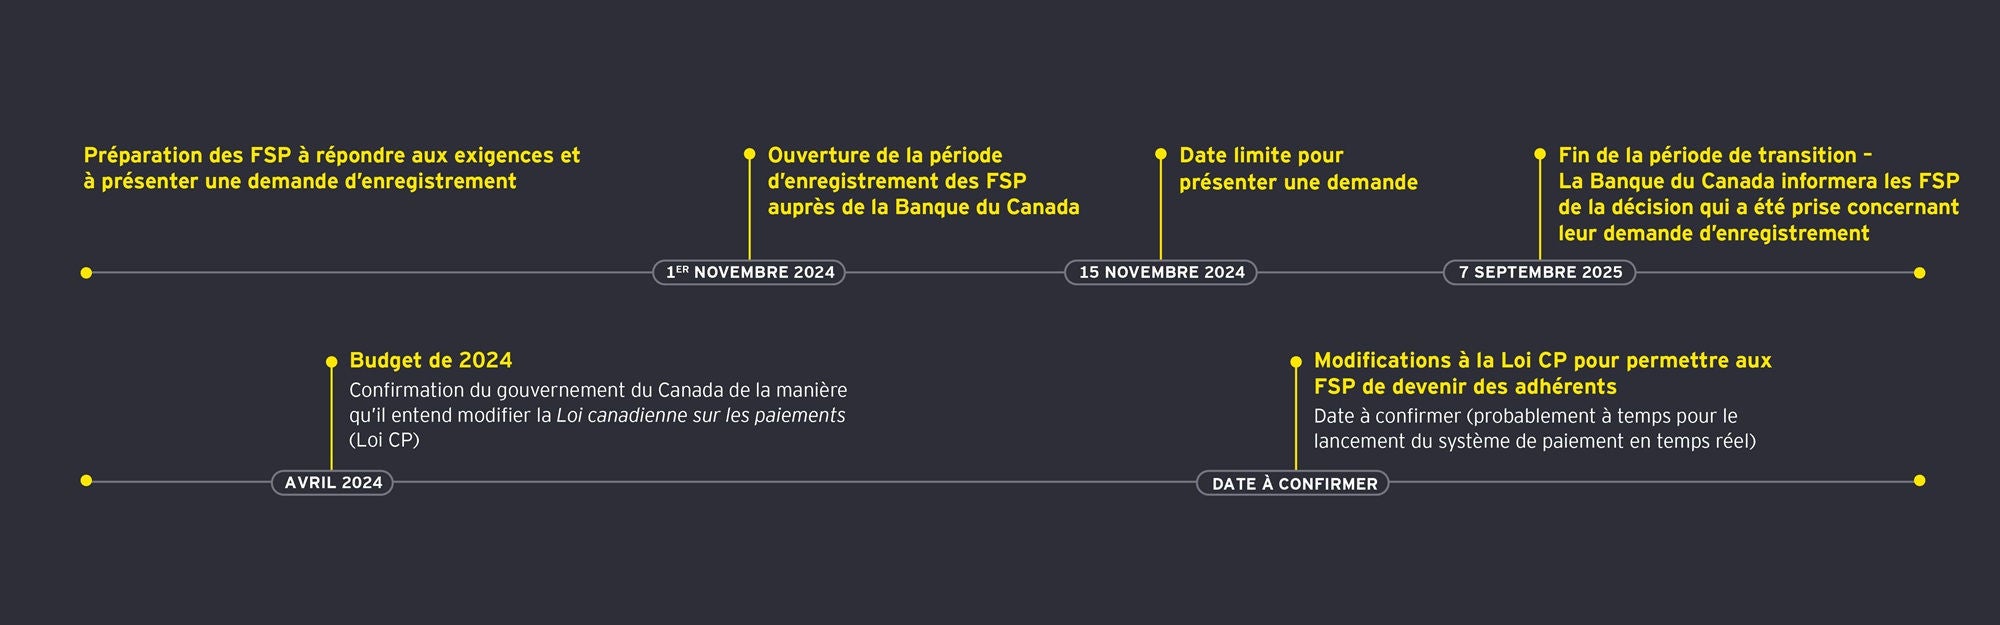
Les FSP qui sont tenus de s’enregistrer doivent se préparer en vue de la période d’enregistrement réglementaire d’une durée de deux semaines qui aura lieu en novembre 2024.
Les FSP et les entreprises de services monétaires doivent bien connaître les modifications apportées récemment à la Loi et rester au fait des modifications qui pourraient être annoncées dans l’avenir.
Comprendre la Loi
La Loi régit les FSP et les activités associées aux paiements de détail qu’ils exercent au Canada. La Loi vise à protéger les consommateurs en régissant les FSP dans l’objectif de protéger les fonds des utilisateurs finaux, d’atténuer le risque opérationnel et de répondre aux incidents.
Le règlement définitif d’application de la Loi qui a été publié en novembre 2023 oblige toutes les entités définies comme étant des FSP à s’enregistrer auprès de la Banque du Canada1.
Il est essentiel pour les FSP de comprendre l’incidence de ces changements sur leur organisation et les mesures qu’ils doivent prendre pour s’y préparer.
Qu’est-ce qu’un FSP?
La Loi définit un FSP comme étant une « personne physique ou entité qui exécute une fonction de paiement dans le cadre d’un service ou d’une activité commerciale qui n’est pas accessoire à un autre service ou à une autre activité commerciale ». Les entités visées par cette loi comprennent les entités spécialisées dans les services de traitement des paiements, les portefeuilles numériques, les services de virements en devises et d’autres entreprises spécialisées en technologies de paiement qui ne détiennent pas des fonds pour le compte d’utilisateurs finaux.
La Loi s’applique aux personnes physiques ou aux entités qui répondent aux quatre critères suivants2 :
1. Agir à titre de FSP en exécutant au moins une des cinq fonctions de paiement suivantes3 :
- La fourniture ou la tenue d’un compte
- La détention de fonds pour le compte d’un utilisateur final
- L’initiation d’un transfert électronique de fonds
- L’autorisation de transfert électronique de fonds ou une instruction en vue d’un transfert électronique de fonds
- La prestation de services de compensation ou de règlement
2. Exécuter une activité associée aux paiements de détail.
3. La Loi s’applique à toutes les activités de paiement des FSP ayant un établissement au Canada, ainsi qu’aux activités de paiement que les FSP étrangers exécutent pour les utilisateurs finaux au Canada.
4. Exécuter des activités de paiement qui ne sont pas exclues du champ d’application de la Loi et des règlements connexes (p. ex. les activités d’institutions financières sous réglementation prudentielle).
Processus d’enregistrement
La Banque du Canada s’emploie actuellement à déployer un portail sur lequel les FSP pourront présenter leur demande d’enregistrement et soumettre les renseignements justificatifs exigés4. Au moment où ces lignes ont été écrites, la Banque du Canada menait un projet pilote pour évaluer l’efficacité du portail utilisé aux fins du processus d’enregistrement.
La période d’enregistrement aura lieu du 1er au 15 novembre 2024. Tous les FSP sont tenus de présenter une demande d’enregistrement et ont jusqu’au 8 septembre 2025 pour satisfaire à toute exigence qui leur resterait à remplir.
La Banque du Canada a publié une version préliminaire des exigences pour permettre à chaque FSP de commencer à recueillir les renseignements exigés avant l’ouverture de la période d’enregistrement. Voici quelques‑uns des renseignements exigés5 :
- Les coordonnées, y compris celles des tiers, mandataires et entités affiliées
- La structure, les propriétaires, les créanciers et le personnel clé de l’entreprise
- Les fonctions de paiement de détail que le FSP exécute ou prévoit exécuter, sans oublier les éventuels mandataires ou filiales qui en exécutent en son nom
- La valeur et le volume réels ou projetés des fonds détenus pour des utilisateurs finaux, à l’intérieur comme à l’extérieur du Canada
- Le nombre réel ou projeté d’utilisateurs finaux, au Canada et à l’étranger
- La ou les méthodes que le FSP emploie ou prévoit employer pour protéger les fonds des utilisateurs finaux
- Une mention indiquant si le FSP a un cadre de gestion des risques et de réponse aux incidents ou s’il a un plan pour sa mise en place
- Les renseignements relatifs à tout enregistrement visant des activités de paiement de détail, que ce soit auprès de CANAFE ou en vertu de toute loi fédérale, provinciale ou territoriale
De plus, la Banque du Canada a récemment publié un document intitulé Guide détaillé pour remplir une demande d’enregistrement.
Attentes en vertu de la Loi
La Banque du Canada a classé les exigences en quatre catégories6 :
- Risque opérationnel et réponse aux incidents
- Protection des fonds des utilisateurs finaux
- Déclaration des changements importants
- Déclaration des incidents
|
Catégorie d’exigence |
Sommaire des principaux résultats/objectifs |
|---|---|
|
Risque opérationnel et réponse aux incidents |
Les exigences générales comprennent ce qui suit :
Lorsque le FSP fait appel à des mandataires : élaboration de contrôles compensatoires visant à assurer la conformité du FSP aux exigences réglementaires. |
|
Protection des fonds des utilisateurs finaux |
|
|
Déclaration des changements importants |
Les FSP doivent aviser la Banque du Canada avant d’apporter un changement important à leurs activités de paiement de détail ou d’en exécuter de nouvelles. L’avis doit être fourni à la Banque au moins cinq jours ouvrables avant la date du changement important ou avant celle à laquelle la nouvelle activité commencera à être exécutée. |
|
Déclaration des incidents |
S’ils ont connaissance d’un incident ayant des répercussions importantes pour un utilisateur final, un autre FSP ou une chambre de compensation d’un système de compensation et de règlement, les FSP doivent en informer sans délai les personnes physiques ou les entités touchées, ainsi que la Banque du Canada. |
Principaux inducteurs de valeur pour les FSP
Instaurer la confiance auprès des consommateurs et des partenaires de l’écosystème
Les consommateurs canadiens continuent de faire très confiance à leurs banques7. Le paysage des services financiers au Canada a toujours été dominé par six grandes banques sous réglementation fédérale et par un groupe composé d’institutions financières de plus petite taille et de coopératives d’épargne et de crédit dont les activités sont axées sur des marchés précis.
L’Association des banquiers canadiens a constaté que 86 % des Canadiens ont confiance en leur banque et dans les services bancaires numériques sécuritaires qu’elle offre, et 87 % sont convaincus qu’elle protège leurs renseignements personnels⁸.
En s’enregistrant auprès de la Banque du Canada et en se conformant à la Loi, les FSP feront la preuve qu’ils prennent au sérieux leur rôle au sein de l’écosystème financier et qu’ils ont mis en place les mesures de protection nécessaires pour instaurer et renforcer la confiance.
Dans le cas des institutions financières qui jouissent déjà de la confiance de leurs clients et qui exercent des activités à titre de FSP, l’enregistrement permettra de réduire les frictions liées à la prestation des services et de multiplier les possibilités d’affaires. Parmi les autres avantages, mentionnons la possibilité d’accélérer les processus de contrôle préalable, d’intégration des tiers et de conclusion de contrats au sein de l’écosystème.
En outre, les FSP à la recherche de financement pourront susciter davantage la confiance des investisseurs en mettant en évidence leur engagement à satisfaire à leurs obligations de conformité à la Loi ainsi que leurs investissements à cette fin.
L’enregistrement auprès de la Banque du Canada peut aider les FSP à s’implanter dans le système en leur permettant de gagner la confiance des clients et des institutions financières et de se concentrer sur ce dans quoi ils excellent, c’est‑à‑dire l’innovation.
Même s’ils ont jusqu’en septembre 2025 pour satisfaire aux exigences, les FSP doivent envisager d’entreprendre ces investissements dès maintenant afin de pouvoir commencer à réaliser les avantages d’un programme de gestion des risques rigoureux. La gestion des risques est un élément fondamental pour toutes les institutions financières. Ces partenariats peuvent générer une valeur considérable pour un FSP. Cela est d’autant plus vrai qu’une pression de plus en plus grande s’exerce sur les banques pour qu’elles répondent à l’évolution rapide des risques et à la mise à jour des exigences réglementaires en matière de gestion des risques liés aux tiers, de risque lié aux modèles et de risque opérationnel, ainsi que de résilience.
L’entrée en vigueur du règlement d’application de la Loi signifie qu’il sera plus facile pour les institutions financières établies de régime fédéral ou provincial de collaborer avec des FSP de confiance qui favorisent la résilience de l’écosystème financier.
Comment les équipes d’EY peuvent vous aider
Les équipes d’EY peuvent prêter main‑forte aux FSP en leur fournissant des solutions sur mesure et des trousses d’outils pour les aider à comprendre et à gérer leurs obligations en vertu de la Loi. EY peut aider les FSP à réaliser une autoévaluation de leurs capacités actuelles et de leurs modèles opérationnels par rapport aux exigences de la Loi. Les FSP seront ainsi plus à même de comprendre les écarts entre l’état actuel et les exigences de l’état futur, de relever les aspects à l’égard desquels la gestion des risques et les contrôles doivent être améliorés, et de consigner leurs progrès.
Grâce à son expérience pertinente et à ses leaders en gestion des risques, EY est en mesure d’aider les FSP à démontrer leur conformité à leur conseil d’administration, aux organismes de réglementation et à d’autres parties prenantes externes, ce qui permet de réduire la confusion et les dépenses inutiles.
Voici les principaux éléments pour lesquels EY peut fournir son aide :
- Préparatifs pour l’ensemble des activités d’enregistrement auprès de la Banque du Canada.
- Une évaluation de la conformité aux exigences en matière de gestion des risques et de signalement des incidents : Cette évaluation permet aux FSP de s’assurer qu’ils respectent les principales exigences de la Loi en matière de gestion des risques et les aide à répertorier les processus, contrôles et risques associés au respect des obligations en vertu de la Loi.
- Évaluation des lacunes par rapport aux obligations en matière de gestion des risques imposées par la Loi et feuille de route des éléments à prioriser : EY aide également les FSP à relever les lacunes dans leur programme de gestion des risques actuel et à trouver des solutions pratiques pour les corriger, ainsi qu’à élaborer un plan réaliste pour se conformer à leurs obligations.
- Identification des principales exigences de déclaration et de documentation : EY peut conseiller les FSP en ce qui concerne les exigences de base de la Loi relativement à la tenue de registres visant à fournir une preuve concrète des activités liées à la conformité. EY peut offrir des pratiques exemplaires pour la réalisation et la documentation de l’évaluation de la conformité aux exigences de la Loi en matière de gestion des risques, ainsi que des contrôles, des problèmes et des activités d’acceptation des risques connexes.
À long terme, les obligations accrues qui incombent aux FSP exerçant leurs activités sur le marché canadien en vertu de la Loi permettront non seulement de protéger les consommateurs, mais également d’ouvrir un marché favorisant l’innovation des FSP au sein d’un écosystème financier sécuritaire et robuste.
Les FSP doivent agir dès maintenant. Si vous souhaitez savoir comment les équipes d’EY peuvent vous aider, n’hésitez pas à communiquer avec l’une des autrices de cet article.
Coautrice :
Aditi Kapoor, chef d’équipe, Consultation – Technologie
Résumé
En novembre 2023, le gouvernement du Canada a finalisé les règlements pris en application de la Loi sur les activités associées aux paiements de détail (la Loi) visant à renforcer la sécurité du système financier canadien. La Loi permet à la Banque du Canada de superviser les fournisseurs de services de paiement (FSP) afin d’assurer la sécurité et la fiabilité de leurs services.
Afin de se conformer aux règlements pris en application de la Loi, les FSP doivent s’enregistrer auprès de la Banque du Canada et prendre des mesures pour protéger les fonds des utilisateurs finaux et gérer les risques opérationnels. Le cadre de supervision vise à moderniser l’écosystème des paiements du Canada dont fait partie le système de paiement en temps réel (système PTR). Cependant, les banques, les coopératives d’épargne et de crédit, et les sociétés d’assurance réglementées sont dispensées de l’obligation d’enregistrement. Les FSP sont tenus de s’enregistrer en novembre 2024.