EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
経済価値ベースのソルベンシー規制の導入により、生命保険会社にはESRを活用した経営管理が求められています。本稿では、販売量だけに依存せず、リスク・リターン・資本を一体的に管理しながら企業価値を高める考え方を解説します。
共同執筆者
EY新日本有限責任監査法人
金融事業部
國分 健 シニアマネージャー
要点
- 長期契約を扱う生命保険会社では、PLや新契約量だけでは将来価値やリスクを十分に把握できない。
- ESRを活用して健全性・収益性・資本効率を一体的に管理することが、価値創造の前提となる。
- 量の成長から価値創造への転換には、商品・ALM・資本政策を連動させた経営が求められる。
なぜ今、経営管理の前提が変わるのか
生命保険会社の経営では、従来、会計利益や新契約量が重要な経営指標として重視されてきました。これらの指標は、販売活動の状況や短期的な収益動向を把握する上で有用です。
しかし、生命保険事業では、多くの契約が長期にわたります。そのため、将来キャッシュフロー、金利、死亡率、解約率、運用環境などの変化が企業価値に大きく影響します。短期的なPLや販売量は、引き続き重要な指標です。ただし、日本の法定会計では、保険負債が契約時の基礎率や標準基礎率に基づいて評価されるため、契約後の金利環境やリスクの変化が財務諸表に直ちには反映されにくいという特性があります。このため、法定会計と販売量だけでは、中長期の価値創出力や資産・負債に内在するリスクを十分に捉えられません。これらを補完する経済価値ベースの視点を、経営管理に取り入れる必要があります。
この変化を制度面から後押ししているのが、経済価値ベースのソルベンシー規制です。金融庁の公表資料に基づく整理では、新規制の意義は、「契約者保護、保険会社のリスク管理の高度化、消費者・市場関係者等への情報提供」[第1回注1]の3点にあります。また、第1の柱では、資産と負債を経済価値ベースで評価し、ストレス環境下で発生するリスク量、すなわち所要資本を計測し、それに対する適格資本の十分性を評価する枠組みが示されています。
ここで重要なのは、経済価値ベースの規制が、単なる規制対応ではなく、経営の見方そのものを変える点です。資産と負債を市場整合的に評価する考え方により、金利変動、株価変動、信用スプレッド、保険リスクなどが、企業価値や健全性に与える影響をより明確に把握できます。さらに、リスクを引き受けるために、どの程度の資本が必要かを把握することも重要です。ここでは、資本を2つの観点から捉える必要があります。1つは、実際に事業へ投下する資金です。もう1つは、引き受けたリスクに応じて経済価値ベースで算定する「所要資本」です。経営者には、どれだけ売ったかだけではなく、どのようなリスクを引き受け、そのリスクに対してどの程度の資本を必要とし、どれだけの将来価値を創出したかを判断する視点が求められます。
ステークホルダーとの対話はどう変わるか
経済価値ベースのソルベンシー規制の導入により、ESRが共通の健全性指標として意識されると、外部ステークホルダーとの対話も変化します。これまでは、利益水準、保険料収入、新契約実績、配当方針などが主な対話材料でした。
一方で、経済価値ベースの開示が進むと、投資家、市場関係者、契約者、監督当局との対話では、資本をどの事業に投下しているのか、その事業はどの程度のリスクを伴うのか、将来価値の創出にどの程度貢献しているのか、といった論点が重要になります。金融庁の公表資料に基づく整理では、第3の柱は、保険会社と外部ステークホルダーとの適切な対話を促し、保険会社に対する規律を働かせるための枠組みと位置付けられています[第1回注1]。
お問い合わせ
より詳しい情報をご希望の方はご連絡ください。
この変化は、IRや開示部門だけの問題ではありません。商品、チャネル、ALM、再保険、資本政策の各領域で、経済価値ベースで説明できる意思決定が求められます。販売量が大きい商品であっても、所要資本が大きく、収益性が低ければ、企業価値への貢献は限定的になり得ます。逆に、販売量は限定的でも、資本効率が高く、安定的な将来価値を生み出す商品やチャネルは、経営資源を重点的に配分すべき対象になり得ます。これは、量の拡大から質の向上への転換です。
逆算の経営が必要になる
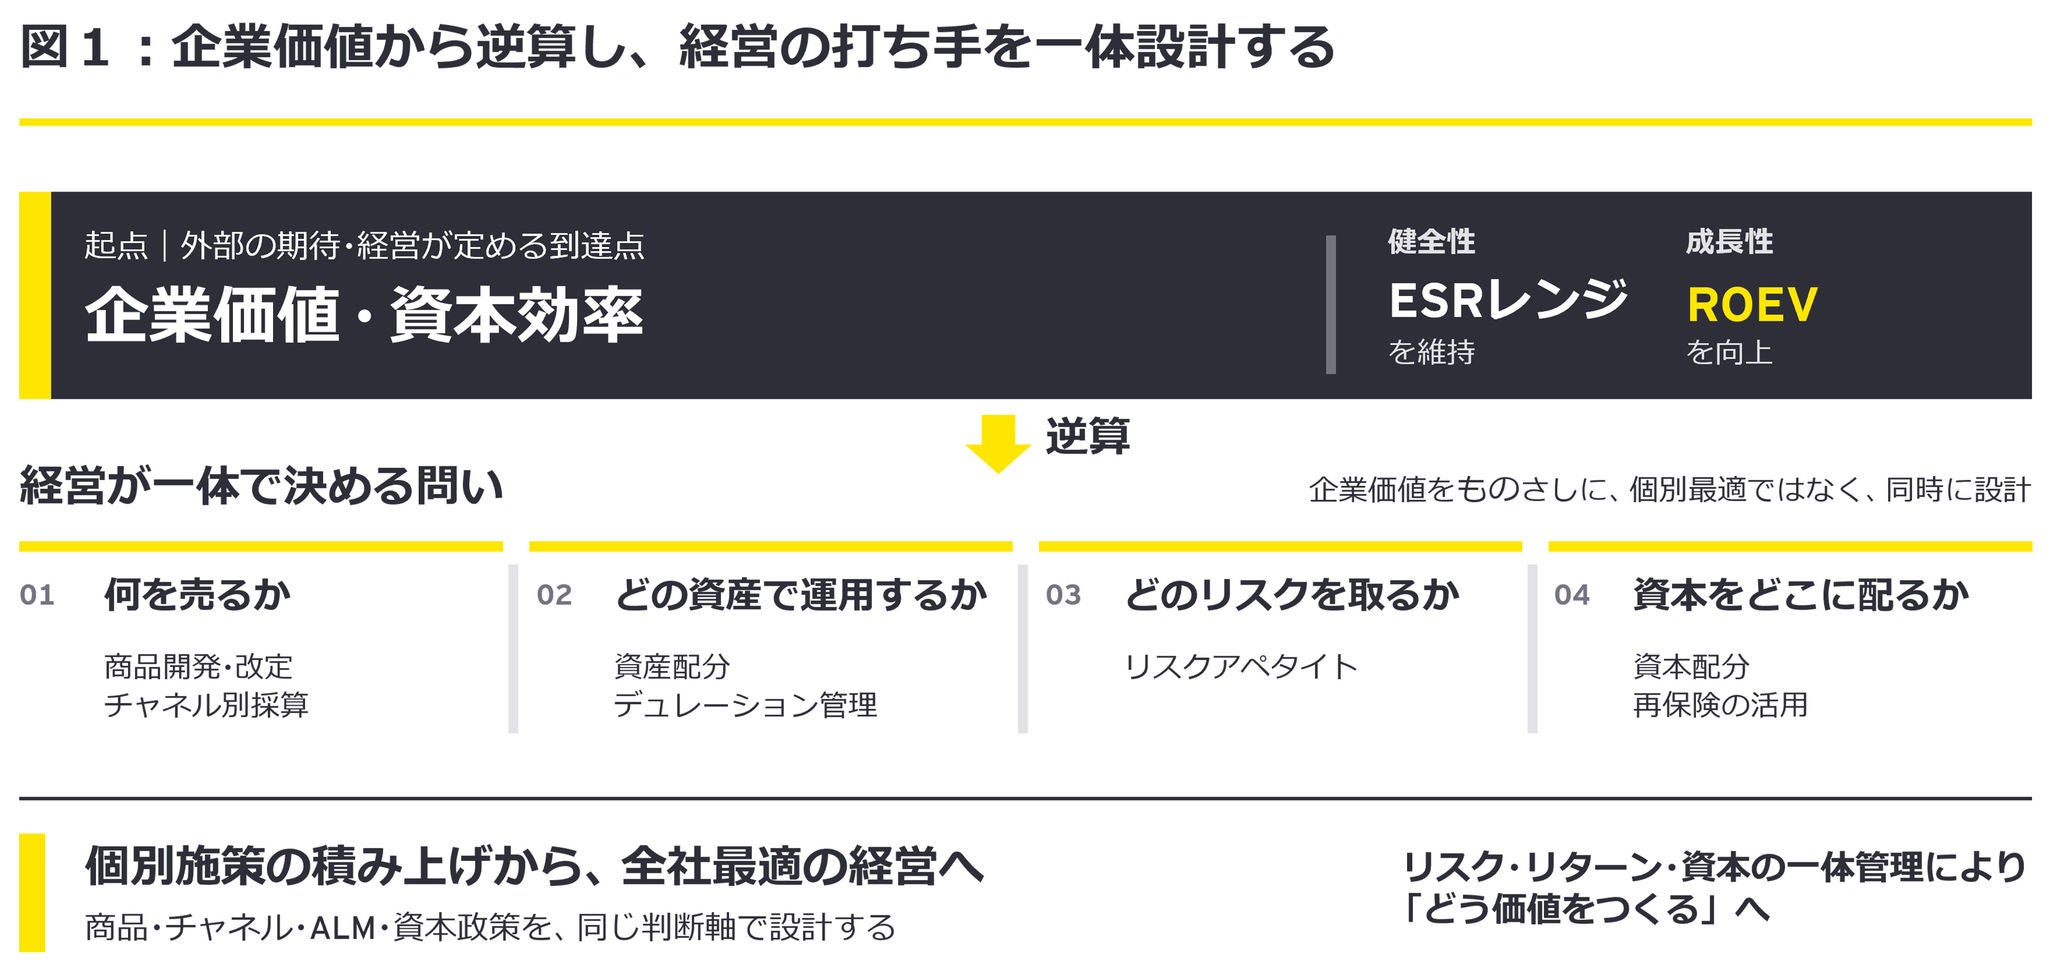
リスク・リターン・資本の一体管理の本質は、個別施策を積み上げることではなく、目標から逆算して施策を設計することにあります。経営層は、目指す企業価値、資本効率、リスク許容度を明確にした上で、商品・チャネル・ALM・資本政策に必要なアクションを具体化します。外部ステークホルダーから求められる資本効率や将来価値も、この検討に織り込みます。
例えば、経営として一定のESRレンジを維持しつつ、ROEV向上を目指す場合、事業部門は新契約量だけを追うのではなく、商品開発・改定の段階から、将来利益と必要資本を踏まえた経済価値ベースの収益性やVNBマージンを検証する必要があります。その上で、資本効率の高い商品構成やチャネル別の採算性に加え、負債特性とリスクアペタイトを踏まえた資産配分、デュレーション管理、運用収益性と所要資本のバランス、再保険による資本効率改善余地を一体で検討することが重要です。このとき、経営層は、何を売り、どの商品を開発・改定するかだけでなく、どの資産で運用し、どのリスクを取り、どのリスクを抑制し、どの資本をどこに配分するかを判断します。
第1回のまとめ
経済価値ベースのソルベンシー規制の導入により、ESRは経営管理上の重要指標となります。生命保険経営では、PLや新契約量は引き続き重要です。しかし、それだけでは経営判断の十分な根拠にはなりません。
契約者保護と財務健全性を前提に、中長期の企業価値、資本効率、リスク量、将来価値を一体で捉えることが必要です。その際、短期収益や配当原資等を把握する法定会計上の利益・新契約量と、中長期の価値・リスク・資本効率を捉える経済価値指標を目的に応じて補完的に用い、両者が示す収益性、健全性、成長性のバランスとトレードオフを適切にコントロールしながら、商品・チャネル・ALM・資本政策へ落とし込むことが重要です。第2回では、この転換を支える具体的な経営の仕組みとして、ERMと経済価値指標をどのように活用すべきかを整理します。
[第1回注1]金融庁「経済価値ベースのソルベンシー規制の概要」(2026年7月)、https://www.fsa.go.jp/policy/economic_value-based_solvency/10.pdf
メールで受け取る
メールマガジンで最新情報をご覧ください。
サマリー
生命保険会社が持続的な価値創造を実現するには、ESRを経営管理に活用し、リスク・リターン・資本を一体的に捉えることが重要です。経済価値ベースの視点を商品戦略やALM、資本政策に反映することで、健全性と成長の両立につながります。
関連記事
ESRは生命保険会社の健全性を測るだけの指標ではありません。ERMや経済価値指標を活用し、リスク・リターン・資本を一体管理して企業価値と契約者価値の向上につなげる方法を解説します。
経済価値ベースのソルベンシー規制における検証態勢の構築に向けて 第5回:まとめ(第1回~第4回のポイントの整理)
【寄稿記事】2024年4月26日 保険毎日新聞(執筆者:EY新日本有限責任監査法人 齋藤 剛、EYストラテジー・アンド・コンサルティング株式会社 鈴木 敦之)