EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
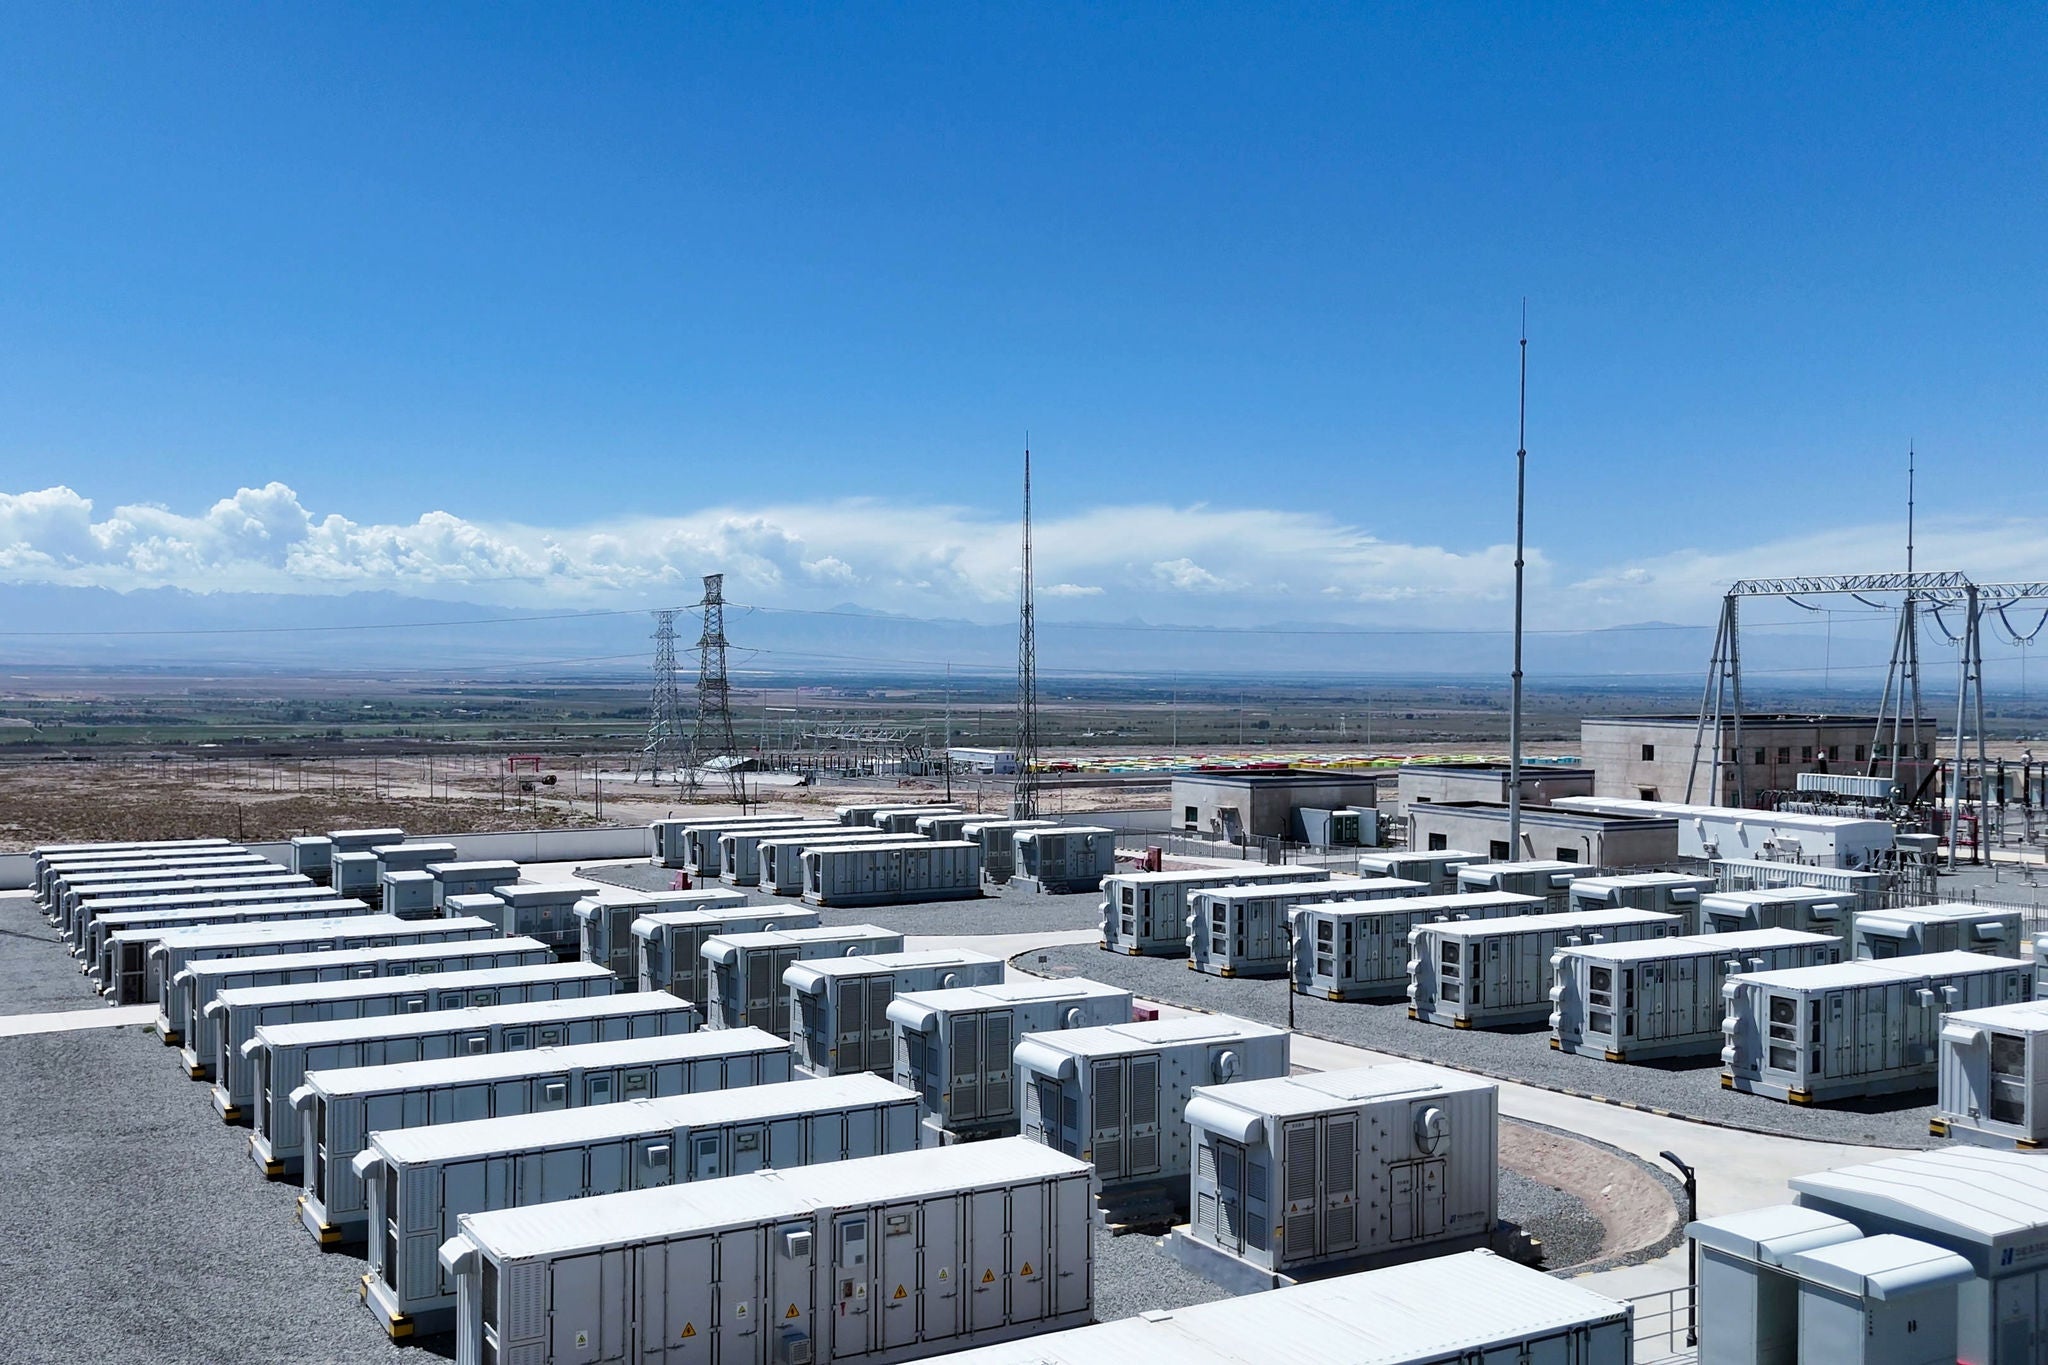
脱炭素のトレンドが進む中、EVを始めとした電力需要の拡大が起こっています。こうした中、注目されるのが蓄電池です。
蓄電池市場は中国の低価格攻勢もあり、急激に拡大してきた市場ですが、EV需要の減速などもあり今後の行方に関心が集まっています。蓄電池は経済安全保障面からも重視されており、先進各国の動きも活発になっています。今後の市場動向と経済安全保障戦略について解説します。
要点
- 蓄電池市場は中国が圧倒的なシェアを有し、サプライチェーンの上流においても、国境を越えて採掘・精錬などの上流機能の投資を強化することで、存在感を高めている。
- 欧米では脱中国依存を目指し、新たな法規制を設けたり、国内メーカーの支援を図ったりするなど経済安全保障とサイバーセキュリティを強化している。
- 日本でも国内蓄電池サプライチェーンにおける部素材に関する供給途絶リスクが顕在化しており、資源調達の経済安全保障戦略としてリサイクル能力が注目されている。
車載用、定置用を軸に
蓄電池は今後も成長領域
米国ではトランプ政権の影響もありEVの普及ペースが鈍化し、自動車メーカー各社はEV戦略の見直しを余儀なくされています。また、日本の電力市場では、クリーンな再生可能エネルギーのルール変更や価格上限の見直しが議論されており、投資や将来の収益予想が難しくなるのではないかと見られています。
こうした中、注目されるのが蓄電池の動向です。蓄電池は大きく分けて、車載用と定置用の2つがあります。車載用とはEV向け、定置用とは発電所や送電線など電力会社の送配電網(系統)に直接接続し、余った電気を貯蔵する系統用電池があります。
最近の市場動向から蓄電池は今後減退していくのではないかという印象を受けますが、果たしてそうでしょうか。これまで蓄電池市場のCAGR(年平均成長率)は2020~25年まで47%の伸びを見せるなど急激な盛り上がりを見せてきました。今後の成長を懸念する向きもありますが、実際には2026年以降も車載用と定置用が同程度の成長率で普及し、今後も毎年12%ずつの成長を見せると予測されています。
蓄電池市場はまだ始まったばかりのマーケットです。これまでが急激な伸びだったのであり、今後は巡航速度となって確実に成長すると見られています。EVやクリーンエネルギーについても脱炭素の流れから不可逆的なトレンドであり、これまで以上に電力需要が伸び続けることで蓄電池市場は成長する領域だと考えられます。特に、データセンター向けの蓄電池は非常に伸びています。データセンターは大量の電力を必要としており、リスク管理の面からも蓄電池は必要不可欠なものとなっています。
圧倒的なシェアを持つ中国
中国への依存度上昇を受けた各国の対応
こうした蓄電池市場において、世界で圧倒的なシェアを握っているのが中国です。特に懸念されるのが資源・部素材調達面です。中国は世界の蓄電池のサプライチェーンにおいて中核的な役割を担っています。中国企業は、国境を越えてさまざまな鉱山や製錬機能への投資によって、サプライチェーンの上流に対する関与をさらに強めています。つまり、国内生産だけでなく、海外の主要鉱山の所有権や製錬機能を強化することによって、世界の原材料採掘に対する影響力を高めています。
中国は現在、蓄電池サプライチェーンの12の主要セグメントのうち11セグメントで最大シェアを確保しており、世界的なサプライチェーンへの依存を増幅させています。実際、中国は今後10年間で、リチウム、コバルト、グラファイト、マンガンなどの精製と加工において、多少の減少はあるものの圧倒的な優位性を維持すると見られています。
お問い合わせ
より詳しい情報をご希望の方はご連絡ください。
中国はこうした支配体制をここ数年で確立してきました。その背景には、国家がEV・蓄電池を戦略的セクターとして位置付け、サプライチェーン全体にわたる統合的・積極的な産業政策を展開してきたことがあります。このような供給網の集中は、経済安全保障の観点から各国が注目している重要なテーマとなっています。またこのような市場構造の中で、米国、欧州、日本はサプライチェーンの多様化や安定確保に向けた取り組みを進めています。
欧米では法規制などで対抗
日本でもリサイクル能力の戦略的強化が重要に
では、欧米日はどのような対策をとって、中国に対抗しようとしているのでしょうか。米国ではIRA(インフレ抑制法)やFEOC(外国懸念事業体)規制などの政策を通じて国内電池産業の保護・育成と同盟国との連携を推進し、中国依存からの脱却を目指しています。このほかにも脱中国の施策を立て続けに打ち出しています。
欧州でも戦略的提携を強化し、材料精製・加工プレイヤーへの補助金、国内採掘支援、リサイクル能力拡大を推進しています。EUでは中国依存を低減させ、製造業の復活と産業の脱炭素化を同時に推進するためにEU産業促進法が施行される予定です。これは非常に注目されている法律で、EU域内生産と低炭素比率を義務化しています。また、世界の製造能力40%超を持つ非EU加盟国、つまり、中国メーカーの場合、工場をつくる際、資本は49%以下に制限され、EUメーカーとのJVであることも条件となっています。このようにEU内での中国資本の新規投資を抑制しようとしています。
こうした米国・欧州での脱中国施策に伴い、韓国メーカーでは欧米の施策と連動した現地生産能力を強化し、中国外シェアを拡大しようとする見通しを抱いています。
日本でも国内蓄電池サプライチェーンにおける部素材に関する供給途絶リスクが顕在化しています。そこで日本で注目される経済安全保障戦略がリサイクル能力の強化です。部素材をリサイクルすることで、循環型の資源調達手段を確保する施策が採られようとしています。蓄電池市場が大きくなれば対応は難しくなりますが、まだ市場が小さい今のうちから始めることに意味があります。
新たな評価基準として
「非価格価値」が重視される
今、米国や欧州が求める評価基準では優先順位として、ESGなどの「非価格価値」が重視されつつあります。非価格価値において、人権・労働者権利は絶対条件であり、欧州ではGHG排出や環境を重視し、米国では経済安全保障やサイバーセキュリティの両面で地政学リスクと国家安全保障を軸にした実効性を重視しています。
こうした欧米の経済安全保障やサイバーセキュリティを重視する流れは、日本にとっても追い風になります。中国が蓄電池市場のシェアを増していく中で、今後、経済安全保障やサイバーセキュリティ、環境などの新しい非価格価値がマーケットで認知されるようになっていくでしょう。
先進国グループでは今後、経済安全保障やサイバーセキュリティが重要な調達要件となりつつあります。価格は中国が圧倒的に安価ですが、経済安全保障を考慮する部素材に関しては、非価格価値が加わることで、新たな市場が創出される機会があると考えられます。
メールで受け取る
メールマガジンで最新情報をご覧ください。
サマリー
今後、経済安全保障やサイバーセキュリティ、環境などの新しい非価格価値がマーケットで認知されるようになるでしょう。また先進国グループでは今後、経済安全保障やサイバーセキュリティが調達条件において重要な要素となり、こうした要素が非価格価値として、新たな価値が創出されるチャンスが訪れるでしょう。
EYの関連サービス
-
エネルギー・資源業について知見を深め、不確実な未来の機会を切り開き — そしてより良い社会の構築を目指しましょう。
続きを読む -
私たちは貴社がこのディスラプションを克服できるよう協力し、エネルギーを取り巻く新たな世界での成功に向けたポジショニングに役立つビジネスモデル、テクノロジー、能力の開発などにあたり、貴社を支援します。
続きを読む -
カーボンニュートラルを実現するためには、エネルギー供給構造を抜本的に転換し、バリューチェーン全体を再構築する「エネルギートランジション」が必要不可欠です。私たちは世界150以上の国と地域で展開するサービスと専門的な知見を駆使し、脱炭素化に取り組むクライアントのエネルギートランジションを戦略から実行に至るまで一気通貫で支援します。EYはグリーンで持続可能な新しい価値創造を追求し、より良い社会の構築に貢献します。
続きを読む