EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
令和8年度税制改正により、研究開発税制は海外委託研究費への制限や戦略技術領域型の創設など大きく見直されました。本稿では改正のポイントと実務上の留意点を解説します。
本稿の執筆者
EY税理士法人 グローバル・コンプライアンス・アンド・レポーティング部 税理士・公認会計士 矢嶋 学 |
法人向けコンプライアンス業務の他、組織再編及び事業承継コンサルティング、大規模法人を対象とした税務リスク・アドバイザリー業務に従事。EY税理士法人内の研究開発税制チームリーダー。従前は国税職員として相続税、法人税の調査経験を有する。
※所属・役職は記事公開時のものです
要点
- AI・量子・半導体等を対象とする戦略技術領域型の創設。
- 海外委託研究費への新たな制限導入と控除対象範囲の見直し。
- 改正ごとに異なる適用時期と申告要件への対応が重要。
Ⅰ はじめに
令和8年度税制の改正で研究開発税制が見直されました。また、新しい類型の制度も創設されました。具体的には、以下の5項目です。
- 一般型の試験研究費の額に係る税額控除割合と控除上限の見直し
- 国外で行われる試験研究に係る委託研究費の制限
- 重点産業技術試験研究費の額に係る税額控除制度の創設
- 特別試験研究費の額に係る税額控除制度の見直し
- 中小企業者等に係る繰越税額控除制度の創設
これらの改正については適用開始時期に違いがあるため、どの制度がいつから適用されるのかよく確認する必要があります。以下、各項目について主な内容を解説します。
Ⅱ 各項目の改正内容
1. 一般型の試験研究費の額に係る税額控除割合と控除上限の見直し
(1) 税額控除割合の見直し
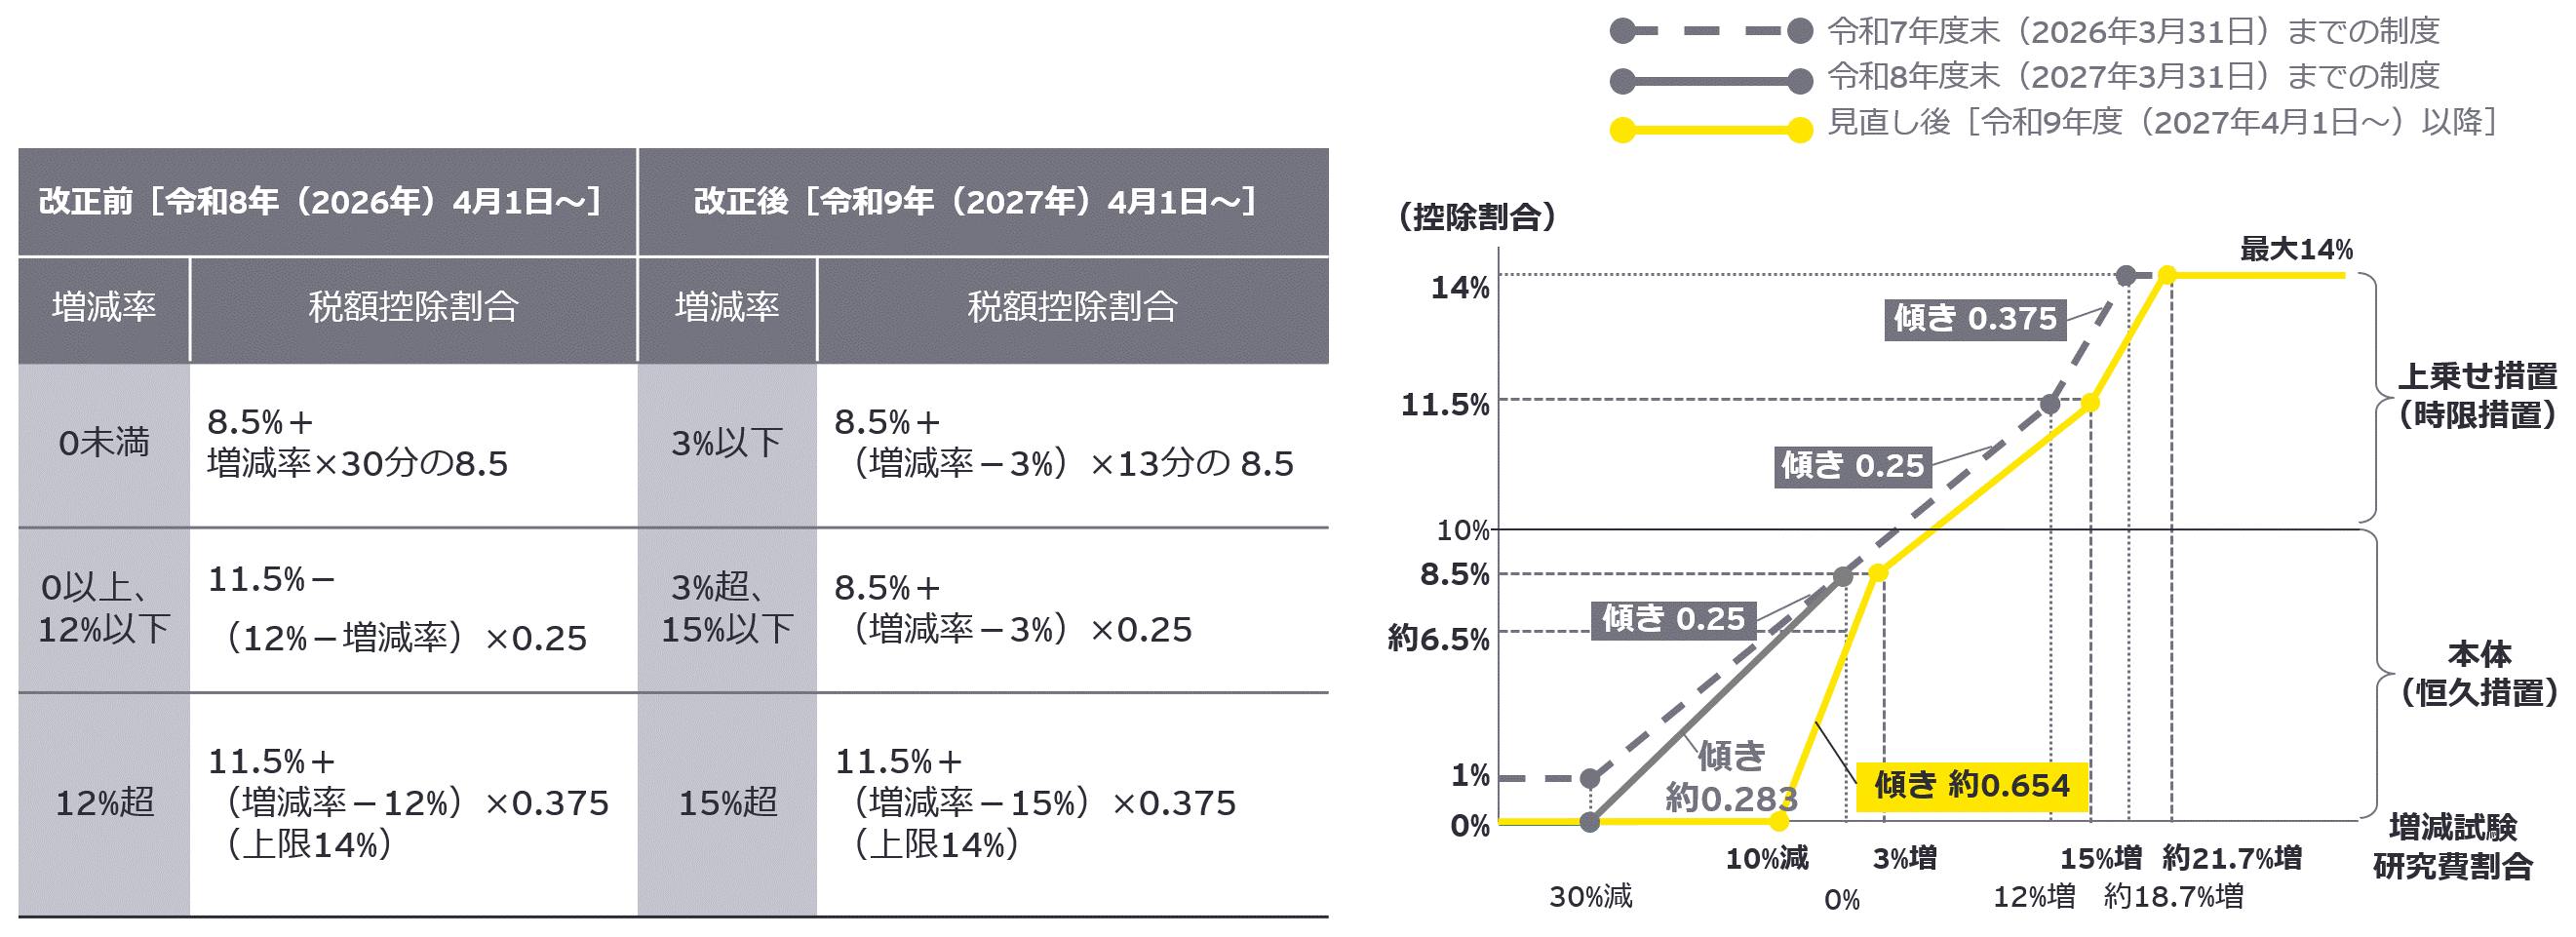
控除対象試験研究費の額に乗ずる税額控除割合について、<図1 >のとおり見直されました。税額控除割合のカーブをグラフにした場合、全体的に3%程度右側にシフトしたことになります。
こちらの改正は令和9年4月1日以後開始事業年度から適用されるため、3月決算法人の場合、令和8年4月1日から開始する事業年度は影響を受けません。なお、税額控除割合は令和6年度の税制改正でも見直しが行われており、その改正で令和8年4月1日以後開始事業年度の税額控除割合が改正されているため、その点にも留意が必要です。
図1 税額控除割合の見直し
(2) 控除上限の見直し
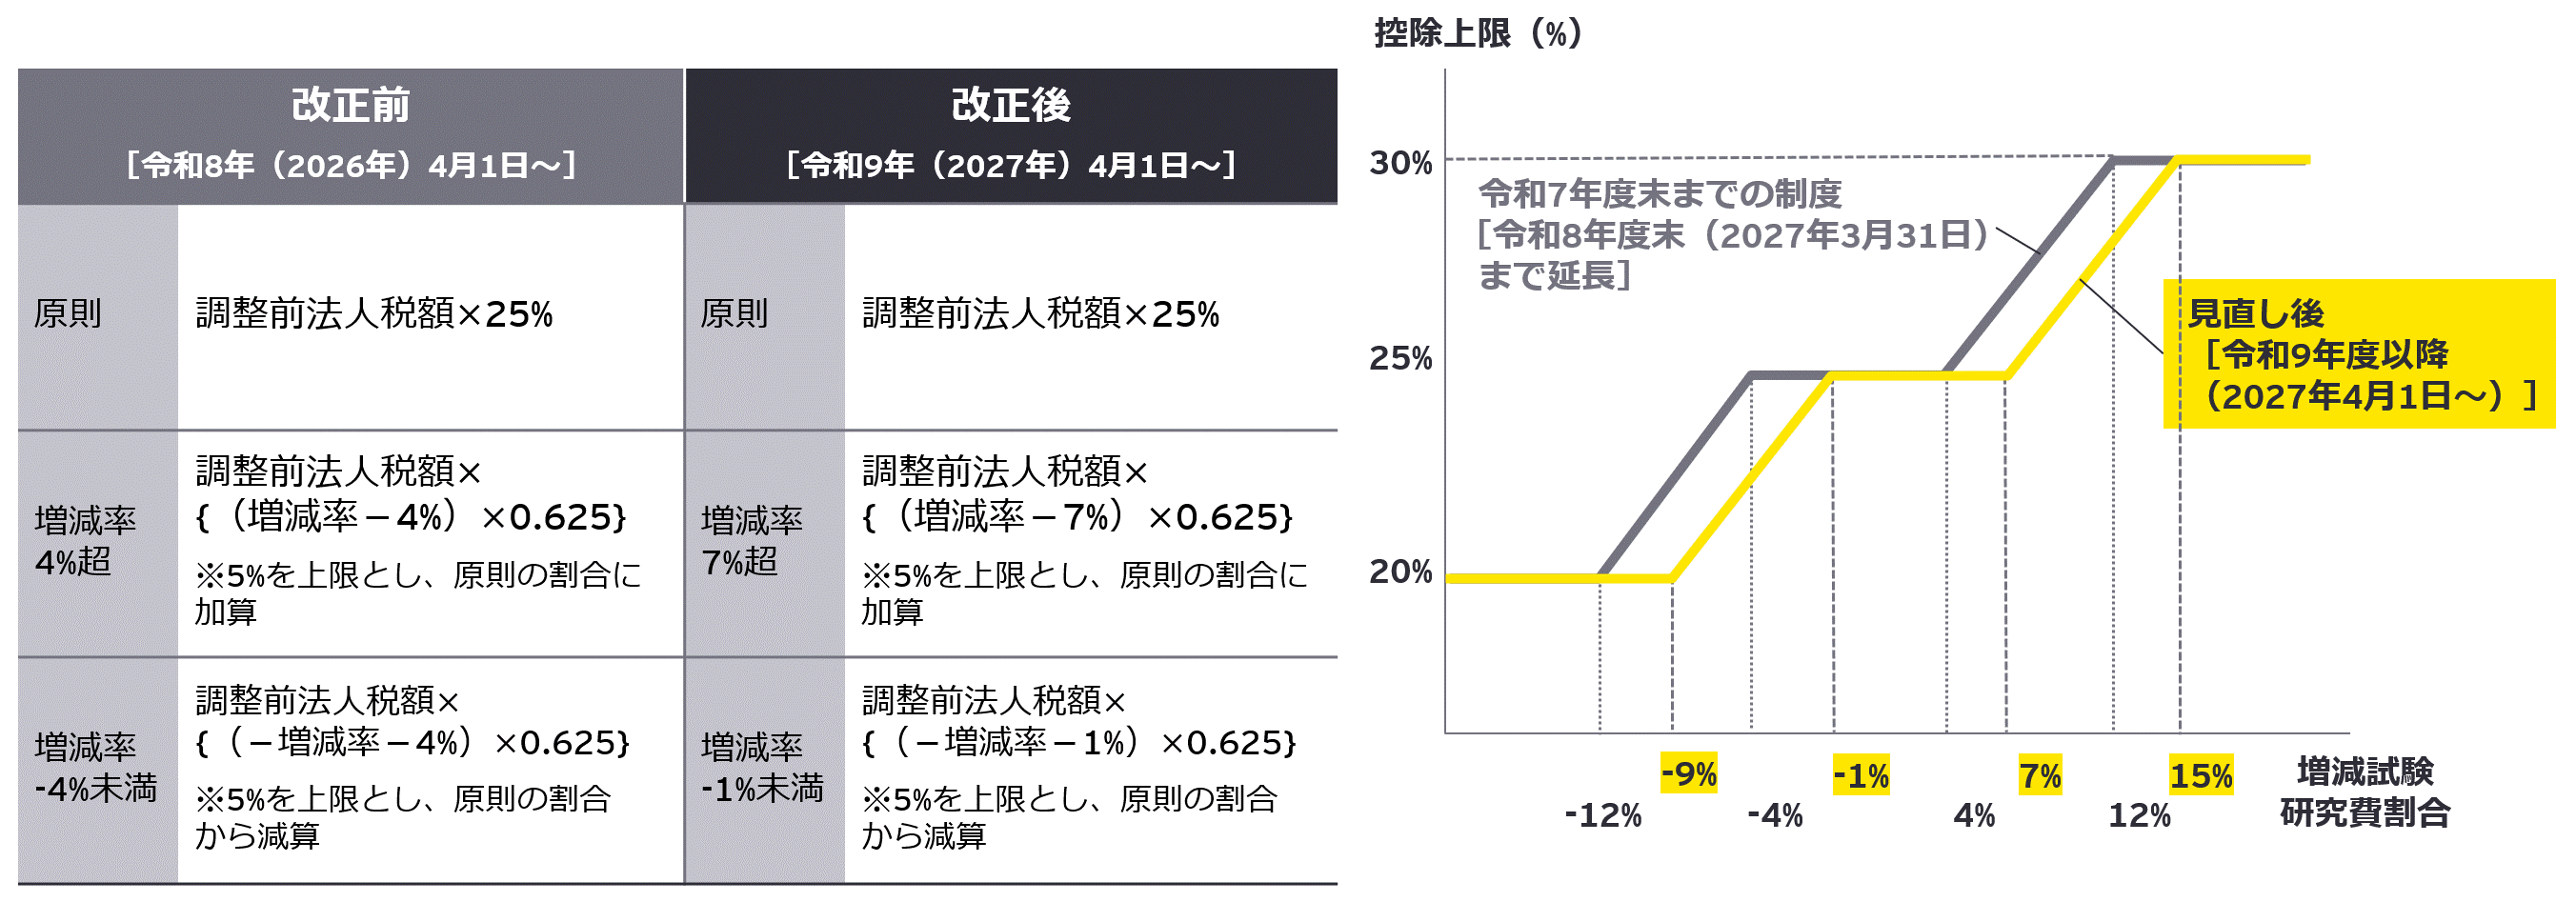
前述の1.(1)で算出された税額控除限度額(控除対象試験研究費の額に税額控除割合を乗じて計算した金額)がその法人の調整前法人税額(各種税額控除を適用する前の法人税額)に一定の割合を乗じて算出した金額を超えるときは、試験研究費の税額控除額はその調整前法人税額に一定の割合を乗じて算出した金額(控除上限)までの金額とされます。この控除上限の計算式が次のとおり見直されました。この改正も令和9年4月1日以後開始事業年度から適用されます。
図2 控除上限の見直し
2. 国外で行われる試験研究に係る委託研究費の制限
本税額控除の対象となる試験研究費の額には他の者に研究を委託することにより発生する費用が含まれます。従前、 委託試験研究費の額について特別な制限は設けられていませんでしたが、諸外国の類似する制度の中には海外への委託研究費に一定の制限を設けている場合があることなどを参考に、日本においても国外で行う一定の治験を除き、段階的に制限を設けることになりました。(<図3>参照)。
図3 国外で行われる委託研究費の制限
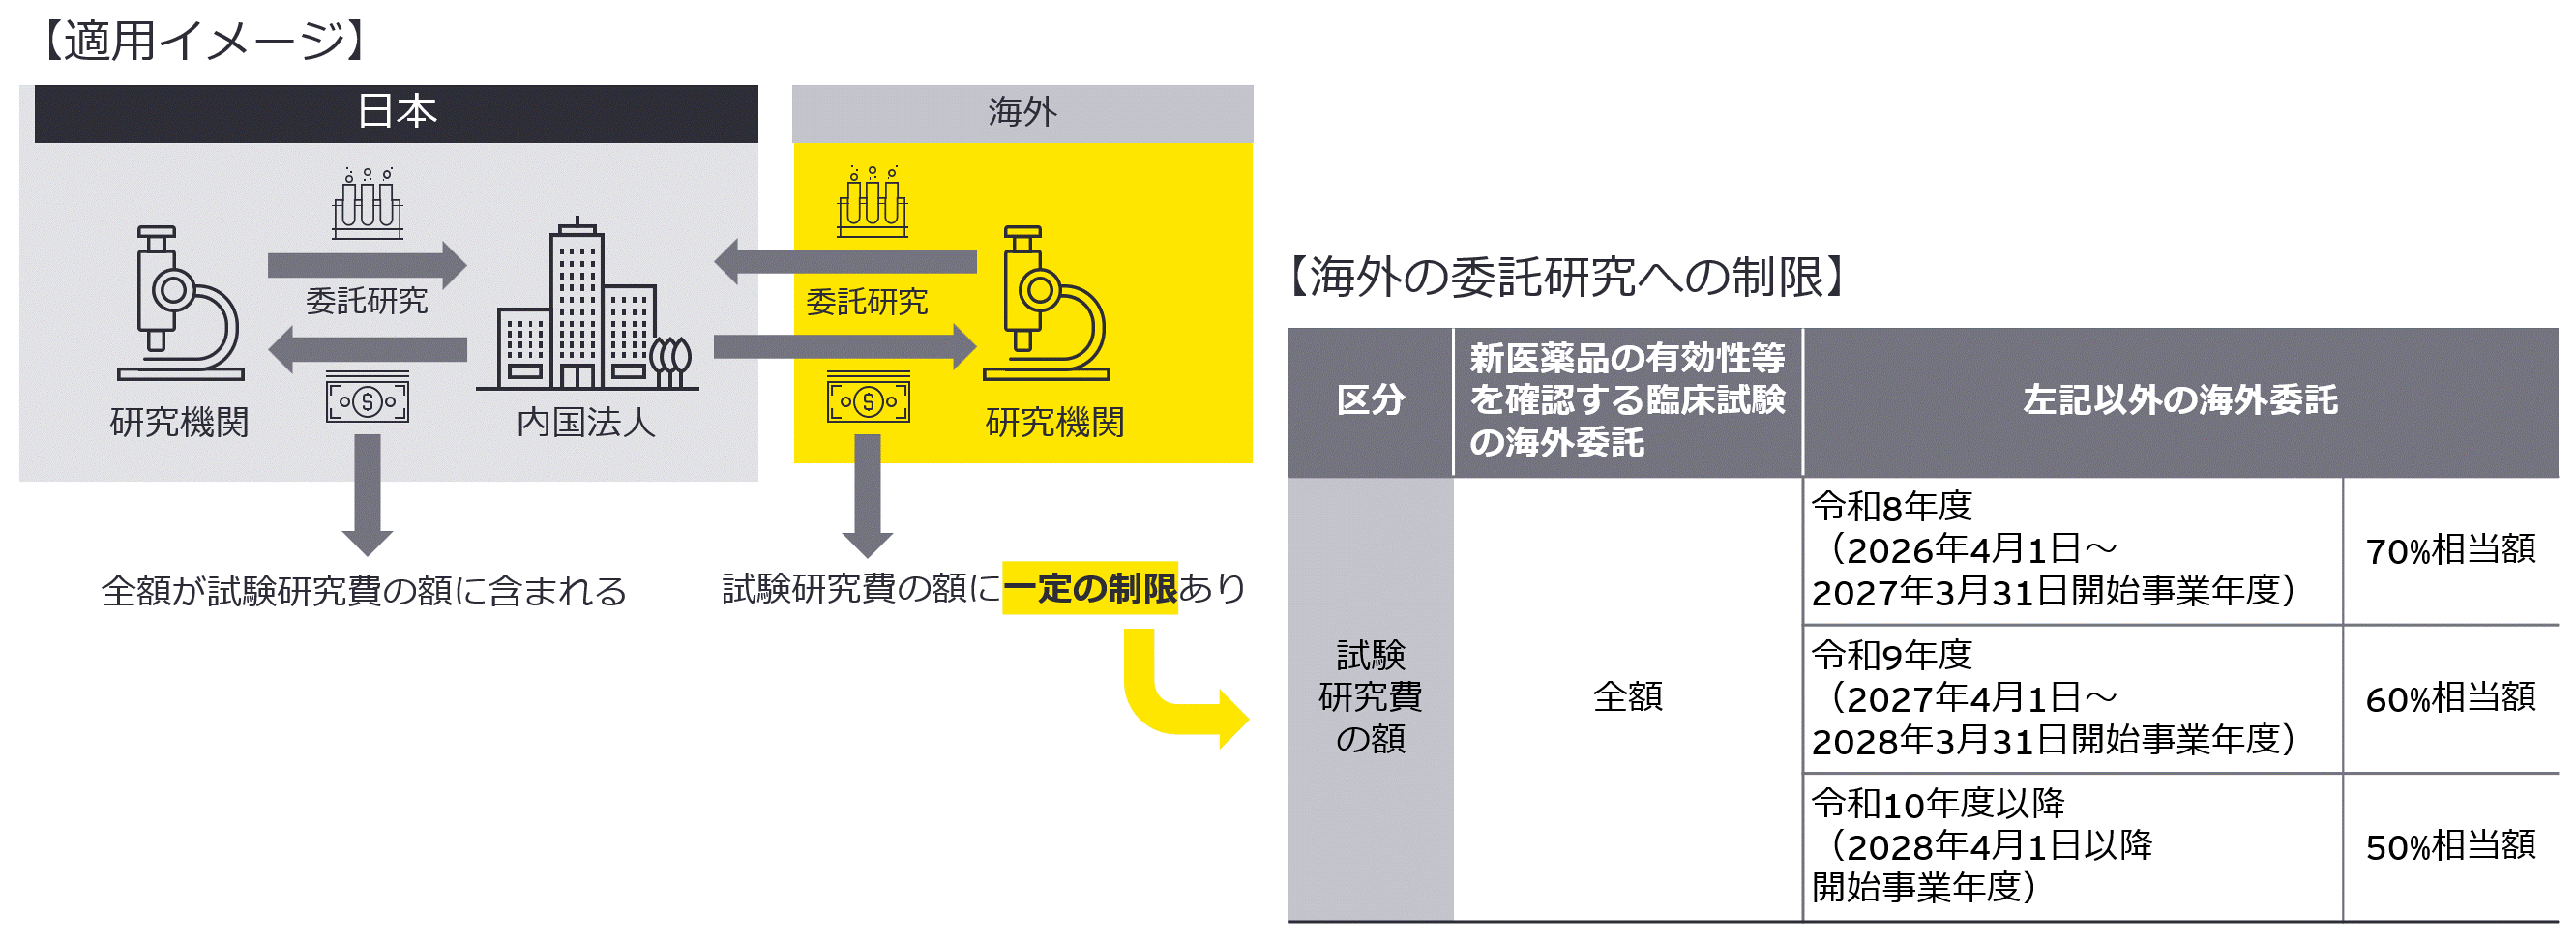
医薬品等の開発は、国内の患者数が少ない場合、希少疾患を対象とする場合、特定の人種においての有効性を確認する必要がある場合など、海外で治験を実施しなければ開発そのものが成立しないことがあるため、一定の要件に該当する海外治験を制限対象から除くこととしています。
試験研究費の額から、国外で行われる委託試験研究費の額のうち制限対象となる金額を除いた額のことを「控除対象試験研究費の額」として新たに定義され、従前からある「試験研究費の額」との使い分けが生じています。
この点、税額控除割合を算出するときに用いる比較試験研究費の額は過去の事業年度における「試験研究費の額」を用いて計算することとされており、国外で行われる委託研究費があった場合でも従来同様の試験研究費の額を用いて計算するため、両者を適切に区分して計算することが重要です。
3. 重点産業技術試験研究費の額に係る税額控除制度の創設(戦略技術領域型)
新たに「重点産業技術試験研究費の額に係る税額控除制度」が創設されました。この制度は戦略技術領域型とも呼ばれ、国家戦略として重要な技術領域への企業の研究開発を促す観点から、これまでの試験研究費の税額控除制度とは別枠で創設されたものです。産業技術力強化法の重点産業技術(AI・先端ロボット、量子、半導体・通信、バイオ・ヘルスケア、フュージョンエネルギー、宇宙)に係る試験研究費について、一般型よりも高い税額控除割合を適用することができます。
(1) 適用対象法人
この制度は、青色申告書を提出する法人で、指定期間内に産業技術力強化法の重点研究開発計画について主務大臣の認定を受けたものが対象になります。指定期間とは、産業技術力強化法の一部を改正する法律の施行の日から令和11年3月31日までの期間を言います。
改正産業技術力強化法は令和8年6月12日に参議院で可決成立し、同年6月19日に公布されました。その附則において「この法律は、公布の日から起算して1年を超えない範囲内において政令で定める日から施行する」とされていますが、現在、政令は公布されていないため指定期間の開始には至っていません。
(2) 適用事業年度と適用期間
本制度の適用事業年度は、重点研究開発計画の認定を受けた日から同日以後5年を経過する日までの期間の日を含む各事業年度です。例えば、3月決算の法人が令和9年5月20日に重点研究開発計画の認定を受けた場合、適用事業年度は令和9年4月1日に開始する事業年度から令和15年3月31日に終了する事業年度までの各事業年度となります。
なお、適用事業年度には解散の日を含む事業年度及び清算中の各事業年度を除くこととされていますので、解散があった場合は留意が必要です。ただし、合併による解散はここから除外されているため、被合併法人の最後事業年度は適用事業年度に該当し得ることになります。
また、重点研究開発計画の認定を受けた日から同日以後5年を経過する日までの期間のことを「適用期間」と言います。
(3) 重点産業技術試験研究費の額
重点産業技術試験研究費の額とは、試験研究費の額のうち、認定を受けた法人がその認定重点研究開発計画に従って実施した研究及び開発で、主務大臣の確認を受けたものを言います。主務大臣の確認に関する具体的な基準や確認の方法はこれから定められる予定です。
(4) 税額控除額と控除上限
税額控除額は、控除対象重点産業技術試験研究費の額に40%(特別重点産業技術試験研究費の額については50%)を乗じて計算します。
また、この税額控除額が適用事業年度の調整前法人税額の10%相当額を超える場合には、税額控除額は当該10%相当額が上限となります。
(5) 繰越税額控除制度
前述の3.(4)により、税額控除額が調整前法人税額の10%相当額を超えるときは、その控除できなかった金額を繰越税額控除限度超過額として、3年間繰り越して控除することができます。
なお、繰越控除はその適用事業年度の試験研究費の額が前期の試験研究費の額を超える事業年度に適用されるため、繰越税額控除限度超過額があったとしても、その事業年度の試験研究費の額が前期よりも増加していないときはこれを適用することができません。
4. 特別試験研究費の額に係る税額控除制度の見直し(オープンイノベーション型)
オープンイノベーション型に係る税額控除制度について、次の改正が行われました。これらの改正は令和8年4月1日以後開始事業年度から適用されます。
(1) 大学等との共同研究・委託研究に係る監査の合理化
大学や国の研究機関、民間企業との共同研究・委託研究については、税法に定める一定の要件を満たすことで特別試験研究費(オープンイノベーション型)に該当し、前述の1. に記載した一般型の試験研究費の額に係る税額控除割合よりも高い割合を適用することができます。
例えば、大学や国の研究機関を相手先とする場合は30%、民間企業との共同試験研究・委託試験研究の場合は20%などです。一般型の税額控除割合が0%から14%の間で変動することとの比較において、オープンイノベーション型は安定的に高い税額控除割合が適用されるため、オープンイノベーションの拡大を後押しする制度設計と言えます。
大学との共同研究・委託研究については、試験研究費の額がその共同研究・委託研究に要した費用であることについての監査を受け、かつ、その大学等の確認を受けた金額であることという要件があります。このうち、経済産業大臣の指定を受けた大学等との共同研究及びその大学等への委託研究については監査を不要とし、共同研究・委託研究に要した費用としてその大学等の長が認定することで特別試験研究費に該当することとされました。
なお、「指定大学等」に該当するための要件は令和8年3月31日に告示され(経済産業省告示第51号)、令和8年4月1日から施行されています。
(2) 高度研究人材の活用の拡充
人材を通じたオープンイノベーションとして令和5年度税制改正で創設された「高度専門知識等を有する者に対して人件費を支出して行う試験研究」について、その「新規高度研究業務従事者」の範囲が広がりました。これまでは「博士の学位を授与された者でその授与された日から5年を経過していないもの」となっていたところ、「その法人の役員又は使用人である博士の学位を授与された者のうち、その授与された日から 5 年以内にその法人(関係法人等を含む)の役員又は使用人となったもので、その役員又は使用人となった日から 5 年を経過していないもの」が追加されました。
また、研究テーマの公募要件について次の2点の改正が行われ、要件が緩和されています。
①これまで「試験研究の内容に関する提案が広く一般に又は広くその法人の使用人に募集されたこと」であったものが、「試験研究の内容に関する提案が広く一般に又は広くその法人の試験研究に専ら従事するその法人の使用人に募集されたこと」とされました。
②これまで「試験研究の内容がその試験研究に従事する新規高度研究業務従事者から提案されたものであること」であったものが、「試験研究の内容がその試験研究に専ら従事するその法人の使用人から提案されたものであること」とされました。
5. 中小企業者等に係る繰越税額控除制度の創設
中小企業者等に該当する法人の各事業年度において、繰越税額控除限度超過額を有する場合には、調整前法人税額からその繰越税額控除限度超過額を控除する制度が創設されました。これにより研究開発型スタートアップなどは、法人税額が生じないために控除できなかった事業年度分の税額控除額をその後3年間で生じる法人税額から控除する余地が生まれました。
繰越税額控除限度超過額とは、法人の事業年度開始の日前3年以内に開始した各事業年度において控除しきれない金額の合計額を言います。
ただし、繰越税額控除制度は、その適用を受けようとする事業年度において、試験研究費の額が比較試験研究費の額を超える場合に限り適用することができます。
この制度は法人の令和8年4月1日以後に開始する事業年度において生ずる税額控除限度超過額について適用することとされています。
Ⅲ 適用にあたっての留意点
試験研究費の税額控除制度は頻繁に改正が行われ、各項目の適用開始時期に違いがあるため、前年以前の改正を含めて、本年度はどの改正が適用されるのかよく確認する必要があります。
1. 改正法の施行事業年度
前述のとおり、令和6年度の税制改正で見直された税額控除割合が令和8年4月1日以後開始事業年度から適用され、令和8年度の税制改正で見直された国外で行われる委託研究費の制限は令和8年4月1日以後開始する事業年度から段階的に制限されます。さらに同年度の税制改正で創設された戦略技術領域型は改正産業技術力強化法の施行日から適用が開始されるなど、非常に複雑です。申告時の税額計算を誤らないよう留意する必要があります。
2. 税額控除の類型
税法に定める「試験研究費の額」があった場合でも、これが戦略技術領域型に該当するのか、オープンイノベーション型に該当するのか、一般型の試験研究費の額なのか、国外委託費として一定の割合を乗じた額のみが控除対象になるのかの判定プロセスも必要です。あらかじめどの類型の試験研究費の額に該当するのか区分できるようにしておくと決算・申告時にスムーズな対応が可能となります。
3. 申告要件
試験研究費の税額控除は確定申告書に必要な別表を添付し、かつ、別表への必要事項の記載があり、さらに、税法に定める書類の添付があるときに限って適用される制度です。いわゆる当初申告要件が課せられている制度であるため、確定申告書の提出期限後に控除対象試験研究費の額を増額することはできません。優遇税制を適用する以上、納税者に適切な申告義務の履行が求められます。
Ⅳ おわりに
研究開発税制に関する令和8年度税制改正のうち主な内容を確認しました。本稿では詳細な点まで触れることはできませんでしたので、確定申告にあたっては、改めて制度内容を確認することが重要です。
研究開発に関する国の支援としてさまざまな制度が施されています。これらの優遇措置を生かして研究開発活動を活性化していただければと思います。
※ すべての図は、経済産業省「令和8年度(2026年度)経済産業関係 税制改正について」www.meti.go.jp/main/zeisei/zeisei_fy2026/zeisei_k/2026_r8zeiseikaiseigaiyo03.pdf(2026年7月29日アクセス)を基にEY作成
メールで受け取る
メールマガジンで最新情報をご覧ください。
サマリー
令和8年度税制改正では、研究開発税制において海外委託研究費の制限、戦略技術領域型の創設、オープンイノベーション税制の拡充等が行われました。制度ごとの適用時期や判定区分を正しく理解することが重要です。
情報センサー
EYのプロフェッショナルが、国内外の会計、税務、アドバイザリーなど企業の経営や実務に役立つトピックを解説します。