EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
経費不正リスクモニタリング
〉 Forensics
経費精算のDXが進む一方、個々の申請確認だけでは、重複・分割・偏り・急な変化など、一定期間のデータを横断的に見て初めて浮かび上がってくる兆候を把握しにくい場合があります。EYは、不正リスクやデータ分析の専門性とAI活用の知見を組み合わせ、経費の使われ方を客観的・定量的に可視化し、経理・管理部門が経営・監査に対して説明できる状態を維持するための支援を行います。
経費の使われ方の妥当性を可視化し、説明できる状態にする
多くの企業で経費精算システムのDXが進み、申請・承認業務の効率性は大きく向上しています。一方、現場の上席者による申請時の確認が省略されることで、分割申請や領収書の使い回しなど、社内ルールを潜脱する行為や不正を疑われる行為が起きやすい環境が生まれる可能性があります。
1件ごとの影響が小さく見えても、見逃しが積み重なれば、経営・監査への説明責任を果たせません。各部門の経費使用実態に必ずしも精通していない経理・管理部門が、現在の仕組みだけで説明責任を果たすには、次のような限界があります。
- 個々に申請された経費は少額であり、経費全体のリスクを俯瞰(ふかん)的に把握しにくい
- ルールへの形式的な準拠は確認できても、支出の実質的な妥当性を判断しにくい
- 「問題が顕在化していない状況」を合理的に説明するための客観的・定量的な裏付けが不足している
DXによる効率化が進んだ今こそ、経理・管理部門の負担を過度に増やすことなく、経費の使用状況をデータで捉え、「説明できる状態」を維持することが重要です。
こんな課題を感じていませんか?
- 経費DXで効率化できた一方、チェック機能が弱くなったと感じる
- 経費データは蓄積しているが、リスク把握に活用できていない
- 経費リスクに対する責任の所在が曖昧である
- 経営や監査への説明に不安がある
- 子会社や拠点まで十分に目が届いていない
1つでも当てはまる場合、経費データの活用により改善できる余地があるかもしれません。
EYの経費不正リスクモニタリング
EYは、統計分析や生成AIの活用を検討しながら、経費データを継続的にモニタリングし、経費の使われ方を「説明できる形」で可視化します。単に異常値を抽出するのではなく、なぜ抽出されたのか、その根拠や想定されるリスクシナリオ、次に確認すべき事項を整理し、経理・管理部門によるアカウンタビリティの確保を支援します。
3つの特長
分析レポートの活用イメージ
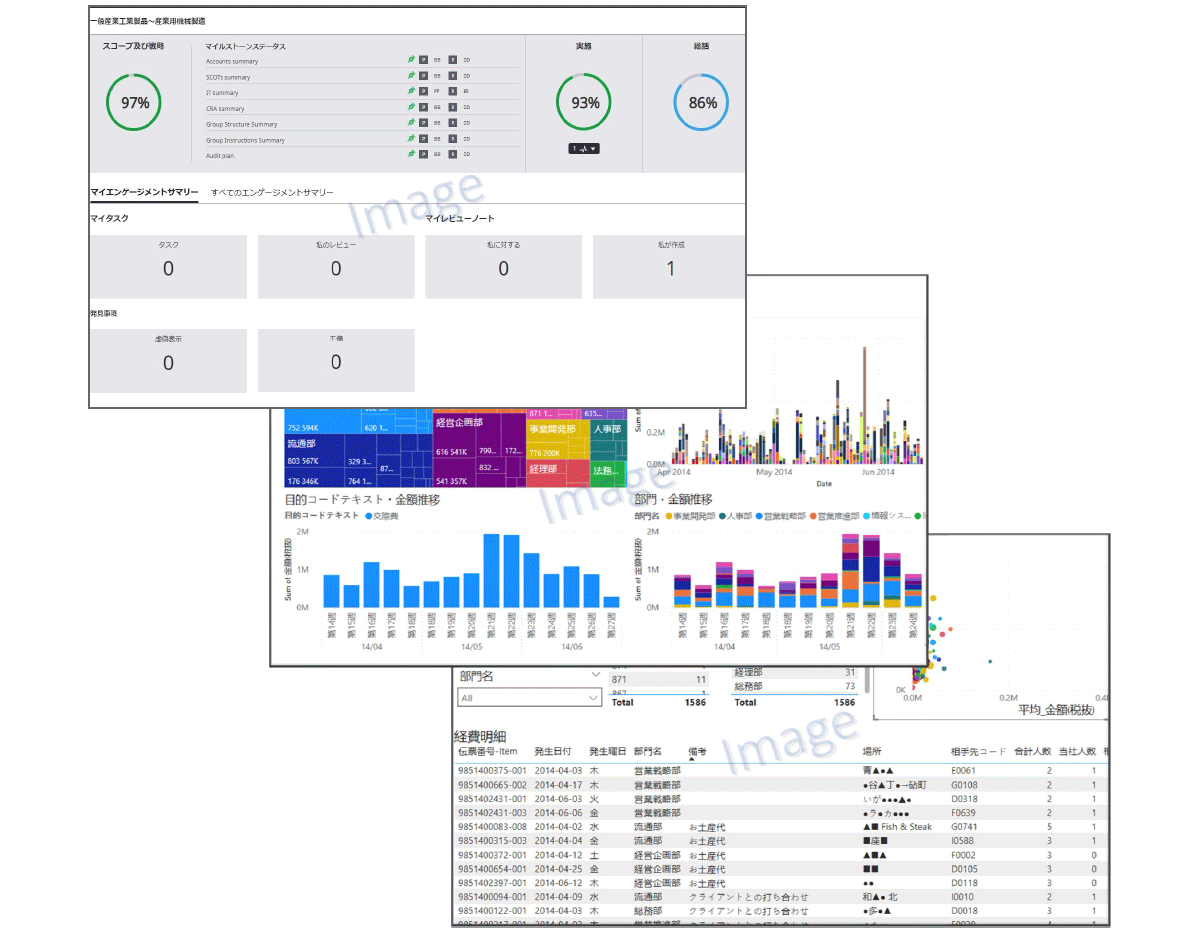
分析レポートは、以下のような情報を提供します。経理・管理部門は、これらの情報から経費の使用状況を客観的・定量的に把握することが可能です。
- 経費支出の全体傾向:増減、トレンド、部門・費目等の状況
- 説明が必要な高リスク経費支出の一覧:確認対象となる申請と関連情報
- 「なぜ抽出されたか」を説明する根拠:該当条件、比較結果、グラフ等
- 経営・監査への説明材料:客観的・定量的なリスク指標と推移
- 次のアクション:推奨される追加確認事項や対応の方向性
このように、EYはデータ分析を活用したモニタリングを、継続的なマネージドサービスとして提供することで、経営・監査に対する「説明できる状態」を継続的に支援します。
「経費不正リスクモニタリング」資料をダウンロード
EYの関連サービス
-
EYが提供する「EY Fraud Risk Reduction (FRR) 」は、識別された不正リスクについて既存の内部統制の有効性を評価することで認識された残存リスクに対し、業務プロセスの改善点や内部統制の見直しポイントなどを整理し、既存統制活動の強化や新規統制活動の追加などを実現することで、企業における不正リスクを低減するための現実的な取組みを実現するためのソリューションです。
続きを読む -
EYが提供する「連結会計クイックアナリティクス」は、本社で取得可能な連結会計システムのデータに対して、EYの会計監査・不正対策等の知見に基づく分析を行うことで、短期間で子会社の財務数値の異常な傾向の有無を検出し、内部統制制度の見直しに合わせた子会社リスク評価をご支援します。
続きを読む -
有事および平時における数多くの業務経験を通じて、私どもEY Forensicsに蓄積された高度な専門的知見やノウハウをクライアントの皆さまにご提供する研修サービス(Forensicsアカデミー)を開始しました。その第1弾として、「Excelを用いた連結パッケージデータ分析に係る研修」をご紹介します。
続きを読む