
EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。

自然関連開示をめぐる議論は、COP30から熊本で開催されたグローバルネイチャーポジティブサミット、そしてCOP17へとつながる重要な局面を迎えています。本稿では、ISSB、TNFD、ISO、NPIの最新動向を整理しながら、企業に求められる開示の高度化と組織変革の方向性を解説します。
要点
- ISSB・TNFD・ISOの連携が進展し、自然関連開示の国際枠組みが具体化。
- SoNメトリックス最終化により、自然への影響・成果の可視化が加速。
- COP17を契機に、企業は開示高度化と組織変革の準備が重要段階へ。
2026年7月14日からの2日間、熊本でグローバルネイチャーポジティブサミット(以下NPサミット)が開催され、EYもスポンサーとして協賛し、参加させていただきました。
NPサミットでのイベントに参加して得られた情報も踏まえて、ネイチャー、自然資本、生物多様性関連の開示にかかわる最近の動向をまとめてお伝えしたいと思います。特に、昨年ブラジル、ベレンで開催されたCOP30(国連気候変動枠組条約第30回締約国会議)前後での動きから、今回のNPサミット、そして今年10月にアルメニア、エレバンで開催されるCOP17(生物多様性条約第17回締約国会議)に至るまでの連関もあるため、これらのマイルストーンとひもづけて解説したいと思います。
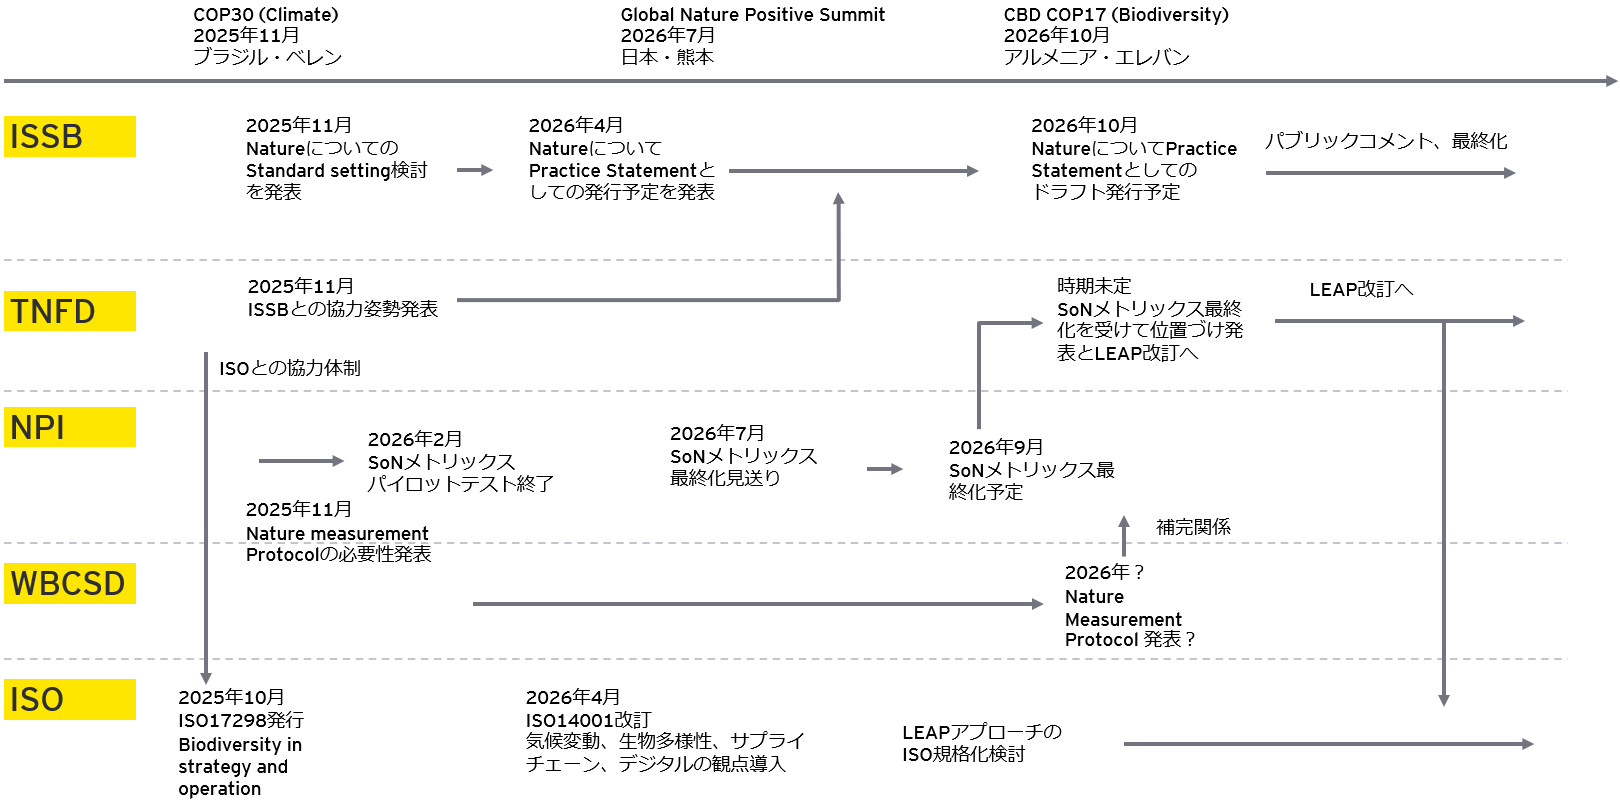
各組織における自然関連開示の動きと相関を図としてまとめたものを以下に記します。
参考)Nature 関連の動向
1. COP30(ブラジル、ベレン)前後での動き
COP30(2025年11月10日から延長含めて11月22日まで開催)は気候変動について協議されるものではありましたが、開催国ブラジルの思いもあり、自然・生物多様性に関するトピックがアジェンダにも含まれた会議でした。
このCOP30開幕の直前にISSBが総会を開き、その合議事項として投資家からの情報ニーズにこたえるべく、IFRS S1の要求事項に対応するための自然関連の作業を進めることを11月6日に発表しました。また、その発表の中で、LEAPアプローチを含めてTNFDのフレームワークを踏襲することも発表されたのでした。※1
この発表の翌日、呼応するようにTNFDは声明を出し、ISSBの発表を歓迎するとともに、2026年第3四半期までにセクターガイダンス作成などの技術的作業を完了させ、ISSBの作業に対する技術的支援を表明したのでした。※2
この一連の発表に先駆ける10月、ISOにおいても動きがあり、ISOとして初の生物多様性関連規格となったISO17298を発行し、組織の中で、どのように生物多様性を戦略とオペレーション上で検討するかを規格として示しました。この規格はTNFD、特にLEAPアプローチに沿って規格化されたもので、TNFDの協力も入って作られたものでした。※3
2. NPサミット(日本、熊本)前後での動き
NPサミットは2026年7月に開催されましたが、さかのぼること数カ月、4月22日にISSBが発表を行い、自然関連の開示に関するドラフトをIFRS Practice Statementとして発行予定であることを示しました。※4
ISSBの説明の中ではIFRS Practice StatementがIFRS S1とIFRS S2の要求事項を補足するものであり、企業が自然関連のリスクと機会を開示する必要がある際に、その考え方を示すものとなると位置づけられました。また、ドラフトの発行時期として、COP17が開催されるタイミングである2026年10月が示されました。
上記のISSBの発表と時を同じくして、2026年4月、ISOがISO14001の改訂版を発行し、環境管理の中で、気候変動、生物多様性に関連するリスクと機会を考慮するよう変更が加えられ、また自社だけでなくサプライチェーン全体の管理をも考慮するように示しました。※5
この改訂を受け、ISO14001の認証を受けている企業においては、すでに機能している環境マネジメントシステムの一環として組織全体で自然、生物多様性に関するリスクと機会を考慮することが可能となり、これまでTNFD開示が本社など組織内の一部でのみ検討されていたのであれば、組織全体に広げていくよいきっかけともなりました。
なお、NPサミット開催中に発表されたものとして、サミット主催者であるNPI(Nature Positive Initiative)がState of Nature Metrics(SoNメトリックス)について発表を行い、その中で最終化目前のものとして現在の構想の形(下図)を示しました。
State of Nature Metricsの先行プレビュー(@Nature Positive Summit)
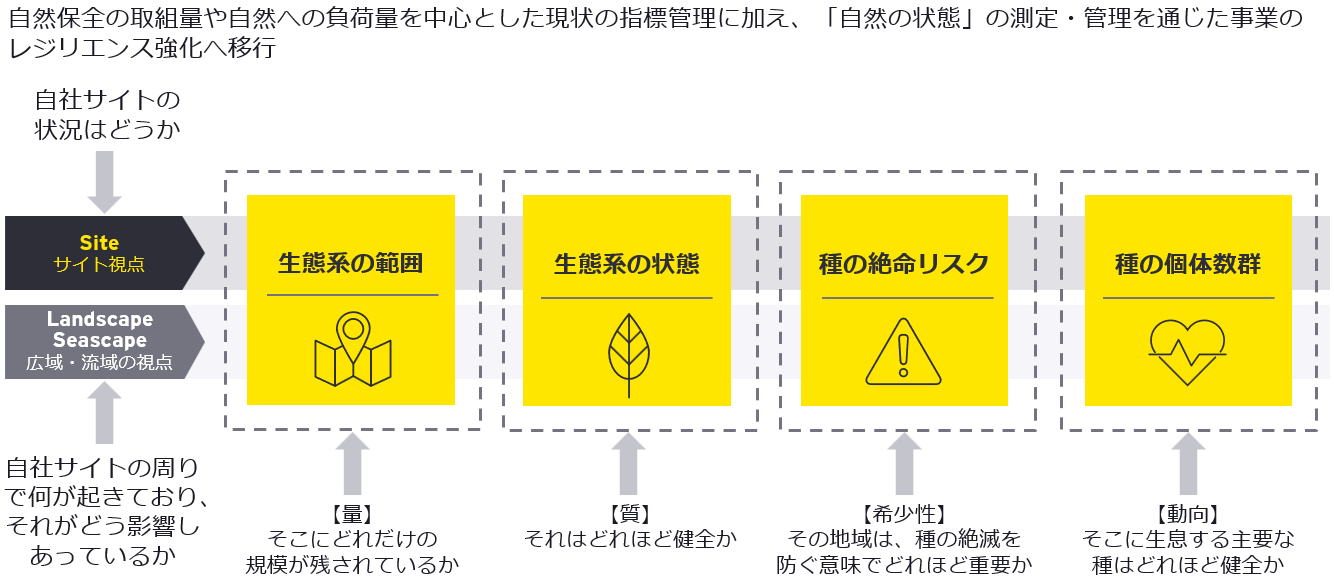
SoNメトリックスはもともとTNFDの開示提言の中でもグローバル中核開示指標の一つ、「C5.0 自然の状態」として「生態系の状態」と「種の絶滅リスク」が埋め込まれてはいたのですが、いずれも暫定案である「プレースホルダー指標」としての位置づけであったため、NPIが中心となり、関連する組織とともに開発してきていたものでした。(COP30期間中もNPIはSoNメトリックスのPilotテストについて発表を実施していました)
これまでこのSoNメトリックスの開発の動向を見守ってきている中では、指標として収れんされてきており、最終化の形に近いものと考えられます。
なお、このSoNメトリックスが最終化されると、組織の自然関連の取組み(例:取水量を減少させるや、汚染物質排出量を削減する)が、結果として周辺の自然資本に対して良好な形で影響をするのか、悪影響を与えるのかを確認することができるようになり、効果の検証が可能になると考えられています。
このSoNメトリックスについてはCOP17の直前のタイミングである9月にも最終化されることがNPサミット内で発表されていました。なお、これが実現すると、TNFDも開示指標の最終化を検討し、その後LEAP改訂の考えがあることを2026年6月に発効したディスカッションペーパーで言及しています。※6
3. COP17に向けての動き
前述したように、COP17が開催される2026年10月にはISSBがIFRS Practice Statementのドラフトを発表予定であるため、その発表に向けてTNFDとの協力体制のもと策定が進むと考えられます。
なお、10月にISSBがドラフトを発表した後はパブリックコメント期間となっており、自然関連の開示のStandard Settings の形がIFRS Practice Statementでよいのかの是非を含めてフィードバックを受け付けるとしています。
COP17の直前となる9月にはNPIによるSoNメトリックスが最終化される予定であるため、それを受けたTNFDが開示指標についての最終化の発表やLEAP改訂について発表をする可能性もあります。
また、TNFDではSoNメトリックス以外にも数多くの指標が示されており、TNFD開示を実施する企業はその開示が推奨されていますが、これらの指標の測定方法について共通的にガイダンスが出されていなかったため、この測定方法についても示すNature Measurement Protocolが現在NPIとWBCSDを中心として開発が進められています。※7
なお、TNFDの今後についてですが、TCFDのタスクフォースが活動を終えたように、いずれ活動を終えるものとなるため、TNFDタスクフォースとしてはLEAPアプローチのコンセプトやガイダンスを参照先として残すべく、ISOなどの規格化を検討しているとの話がNPサミット期間中にTNFDタスクフォースメンバーから上がっていました。
4. まとめ
- SoNメトリックスが最終化されることは、各組織が開示で検討すべきコア開示指標のうち、自然状態についての考え方がグローバルで統一されることを意味します。また、この指標をもって各企業は自然関連の取組みの効果の検証が可能となるため、今後はこれらのアウトカムもモニタリング対象とすることが推奨されます。
- ISSBが今年IFRS Practice Statementとして自然関連開示のドラフト文書を発表する予定ですが、現段階ではまだ開示の義務化までは踏み込んでいない形となります。一方で、自然関連の開示義務化の動きが後退したわけではなく、いずれ開示が義務化される準備段階とも考えられるため、TNFD開示が未実施の企業においては、Voluntaryな自主開示期間中に練習をかねて開示の準備と開示を進めるのが推奨されます。
- 2026年は7月に熊本でNPサミットが開催され、10月にはアルメニア、エレバンでCOP17が開催されます。自然関連の開示やフレームワーク構築に動いている各組織はこれらのマイルストーンに合わせて作業の集大成を発表することが多いため、今後もさまざまな動きが出てくることが予見されます。自然関連の開示は何かと考慮することが多く、統一的な動きが取れないことが課題とされてきておりましたが、開示に向けたピースが一つ、また一つと埋まってきており、今年も主要なピース(SoNメトリックス)が埋まっていくと考えられます。これらを受けて、各企業においては分析の高度化、開示の高度化、組織変革の進化を進められるいいタイミングになると考えられます。
参考文献
※1 「International Sustainability Standards Board (ISSB)」
www.linkedin.com/posts/international-sustainability-standards-board_issb-ifrssustainability-issb-activity-7392252140498501632-Ntd4?utm_source=share&utm_medium=member_desktop&rcm=ACoAACgaq1QBox2pjlQeD-nNbRQbpr2yKbncEn0
※2 「TNFD welcomes ISSB decision on nature-related standard setting drawing on TNFD framework as adoption crosses 730 organisations and USD 22 trillion in AUM」
tnfd.global/issb-decision-on-nature-related-standard-setting-drawing-on-tnfd-framework/
※3 「ISO 17298 – Biodiversity in strategy and operations – TNFD」
tnfd.global/publication/iso-17298-biodiversity-in-strategy-and-operations/
※4 「IFRS - ISSB agrees on the proposed way forward for nature-related disclosures」
www.ifrs.org/news-and-events/news/2026/05/issb-agrees-proposed-way-forward-nature-related-disclosures/
※5 「ISO 14001:2026 - Environmental management systems」
www.iso.org/standard/14001
※6 「Discussion paper on state of nature measurement – TNFD」
tnfd.global/publication/discussion-paper-on-state-of-nature-measurement/
※7 「Global nature and sustainable business organizations agree to develop a Nature Measurement Protocol - Nature Positive」
www.naturepositive.org/news/latest-news/global-nature-and-sustainable-business-organizations-agree-to-develop-a-nature-measurement-protocol/
サマリー
2025年のCOP30から2026年の熊本NPサミット、COP17へと続く自然関連開示の最新動向を解説。ISSB・TNFD・ISOの連携強化やSoNメトリックスの最終化を通じ、企業には開示高度化だけでなく、自然を組み込んだ組織変革が求められています。
関連記事
ISO14001:2026改訂が企業成長に不可欠となる理由――気候・自然・資源循環の6つの重要ポイント
ISO14001:2026改訂では、気候変動・生物多様性・LCA・変更管理・データ活用・サプライチェーン管理が強化されます。単なる規格順守にとどまらず、環境マネジメントを経営基盤として再設計することが重要です。
ISSBの生物多様性、生態系及び生態系サービスの開示基準導入と、自然関連開示の義務化の可能性を見据えて、企業が今できるTNFD開示
ISSBの自然関連開示基準導入によって、SSBJの適用が求められる日本企業においては、任意開示の段階でTNFD(自然関連財務情報開示タスクフォース)に基づく開示を開始することが準備の第一歩となり得ます。本記事では、ISSBのBEES基準の特徴や開発状況と、これからさらに需要が高まるBEES関連の情報開示について解説します。
ESGに対する取り組みが三極化する中でCOP30に合わせて見られた自然・生物多様性の動向。日本企業は「攻め」のネイチャーポジティブへ
COP30が2025年11月10~22日までブラジル・ベレンで開催されました。COP30は政府間の会合であり、今後の企業の脱炭素や自然・生物多様性の行方を占う上で、大きな注目が集まりました。今回はどのような内容となったのでしょうか。自然・生物多様性の観点から、注目点や日本企業の留意点について、解説します。
TNFD開示と、開示だけにとどまらない、企業として自然資本・生物多様性における目指すべき姿を考えるにあたっての3つの要素
自然資本や生物多様性に関する取り組みを進める際の具体的な推奨事項や心構えを提供し、さらにはTNFD開示に取り組み始めた企業にとってのその先のあるべき姿について解説いたします。
ネイチャーポジティブの評価指標、State of Nature Metricsの開発状況と概要解説
State of Nature Metricsの指標フレームワークが完成すると、企業は自社の取り組みがネイチャーポジティブに貢献できているかを評価することが可能となります。