経理シェアードサービスの「ラストワンマイル」とは ──決算領域SSC 価値最大化への道

経理シェアードサービスの「ラストワンマイル」とは──決算領域SSC 価値最大化への道


EYストラテジー・アンド・コンサルティングとブラックラインの共催セミナーでは、多くの企業が経理業務のシェアードサービス化において直面している属人化の壁について議論し、打開に向けた「標準化・自動化」にどう踏み込むか、その道筋を探りました。


要点

  • 「人」に依存した決算運営が限界を迎える中、SSCを導入してもなお属人化の呪縛は強く、決算プロセス全体の見直しが急務となっている。
  • AI活用を前提としたデジタル決算プロセスの構築により、可視化・標準化・自動化を進めることが、SSC価値最大化への道である。


Section 1
「人」に依存する経理運営からの脱却とその打ち手


決算プロセスの集約化・効率化はなぜ難しいのか

さまざまな業務の集約化や効率化・高度化を目的として、シェアードサービスセンター(SSC)を活用する企業が増えています。しかし、経理業務、特に決算領域においては、必ずしもそうしたSSCの目的が果たされているとはいえないのが実情です。要因はどこにあり、どのような打ち手を講じれば、本来的なSSCの利点を享受できるのでしょう。その着地点を探る今回のセミナーに登壇したEYストラテジー・アンド・コンサルティング株式会社の佐藤智晃(ファイナンス アソシエートパートナー)は、まず次のように述べて、昨今の経理業務を取り巻く環境の変化とその影響を整理しました。


「専門人材の採用難、若手社員の早期離職などによる慢性的な人材不足に加え、リモートワークの普及による知識継承の断絶、さらには各種レギュレーションへの対応や株主に対する説明責任の重要性増大などといった要因により、従来型の“人”に依存する経理運営は限界を迎えつつあります。その人がいなければ業務が進まない、一部のメンバーに仕事が集中して平準化できない、そんな状態を放置すれば、業務の遅延や品質低下を招くだけでなく、属人化・サイロ化した組織体制から抜け出せないまま、過度な負担で社員が疲弊し、経理財務部門の弱体化へとつながりかねません。AIをはじめとするテクノロジーの進展もある中で、経理業務の運営構造そのものを変えざるを得ない時機なのです」


EYストラテジー・アンド・コンサルティング株式会社 ファイナンス アソシエートパートナー 佐藤 智晃

では、決算業務の集約化・効率化はなぜ難しいのでしょうか。佐藤は、そこには構造的問題があるとして、決算業務の属人化を要因の1つに挙げました。決算に通じた一部のメンバーに業務が任され、可視化・標準化が置き去りにされることにより、いつしか業務の流れに支障を来し、決算情報の開示遅延や、それによる株主からの信頼棄損、業務品質の低下などを引き起こします。また、非効率なオペレーションの継続に伴い、繁忙期前提の要員配置が常態化するなど、不要なコストの発生も避けられません。

本来、こうした課題への対処も織り込み、SSCへの業務移管が検討されます。しかし、いざSSCを導入しても、部分的な定型業務の遂行のみが移管され、決算プロセス全体をコントロールする仕組みが実現されずに、本来的な目的を達成できないケースが目立つといいます。その背景には、煩雑な決算タスクの多くが依存し合う関係にあり、一部のタスクの遅延・未完了がプロセス全体に影響を及ぼしてしまう事情もあります。

「単純にいえば、1つが遅れるとすべてが遅れる構造です。SSCの導入で業務は集約されたかに見えて、その実は全体プロセスが分断されたまま、ということが往々にして起こります。業務単位での集約にとどまり、全体最適化がなされないがために、SSCによる価値創出が困難となるわけです」(佐藤)

経理の通常業務に比べ、決算領域には少量多品種や非定型の処理業務が多く、また専門的判断を要することが多い上、勘定間・業務間の依存関係も強いため、標準化や分業による効率化が非常に困難──。そのことを認識した上で、組織・人材・タスク・プロセスといった決算領域の全体を見直す取り組みが必要。佐藤はそう強調します。

オンデマンド配信中です。ぜひご覧ください。
経理SSCのラストワンマイル~「決算領域」のSSC化~
(2027年6月11日まで)


「全体最適化」を実現させる経理SSCのあるべき姿

決算業務の全体最適化に向けて、佐藤は次に「あるべきファイナンス組織」の姿を提示。それによると、①定型業務の安定的かつ効率的な運用を担う「オペレーション機能」、②オペレーションの品質・生産性のモニタリングや、各種ナレッジ管理などをつかさどる「サービス管理機能」、③事業計画・経営報告書の作成・管理支援といった高度なサービスを提供する「専門・統括機能」、これら3つの機能を具備するSSCを構築する必要があるといいます。

「このうちオペレーション機能のみしか備えていないSSCに対する課題感を、多くの企業が持ち始めています。3つの機能を持つことで、決算業務だけでなく、広くファイナンス業務全体の効率化をはじめ、業務品質のモニタリングや可視化、それらに基づく継続的な改善が実現し、ファイナンス組織そのものの改革が前進することにつながります」(佐藤)

お問い合わせ

より詳しい情報をご希望の方はご連絡ください。


それには、AI活用を前提とした「デジタル決算プロセス」の再構築が不可欠です。特に決算領域では、紙資料による処理や目視での入力といったアナログ業務に依存していては、属人化の呪縛から解かれる機会を逸します。「デジタルツールの活用により、旧来業務のほぼすべてを人の手を介さず実施することが可能になり、かつ人為的なミスの抑制・撲滅と業務運営の効率化・品質向上が一挙に実現する」と佐藤は言います。

佐藤が指摘する決算業務におけるボトルネック、すなわち、これまで述べてきたような、SSCの部分的活用による価値最大化の欠如、決算領域全体におけるコントロール不全、全体的な業務見直しに向けた取り組み不足、業務の属人化・ブラックボックス化といった弊害の克服にも、デジタルツールの活用は有効です。

「SSCの導入と価値最大化、あるべきファイナンス組織に対する理解や、それに向けたガバナンスの強化。そういったことの重要性を踏まえ、①先行・後続関係を見据えた業務全体の可視化、②AI活用によるEnd to Endでの業務効率化・高度化、この2つに一体に取り組むことが、決算領域における“ラストワンマイル”を打破するポイントです」(佐藤)


Section 2
「可視化×自動化」で果たす決算オペレーション変革


システムの「空白」を埋めるデジタル決算ツール

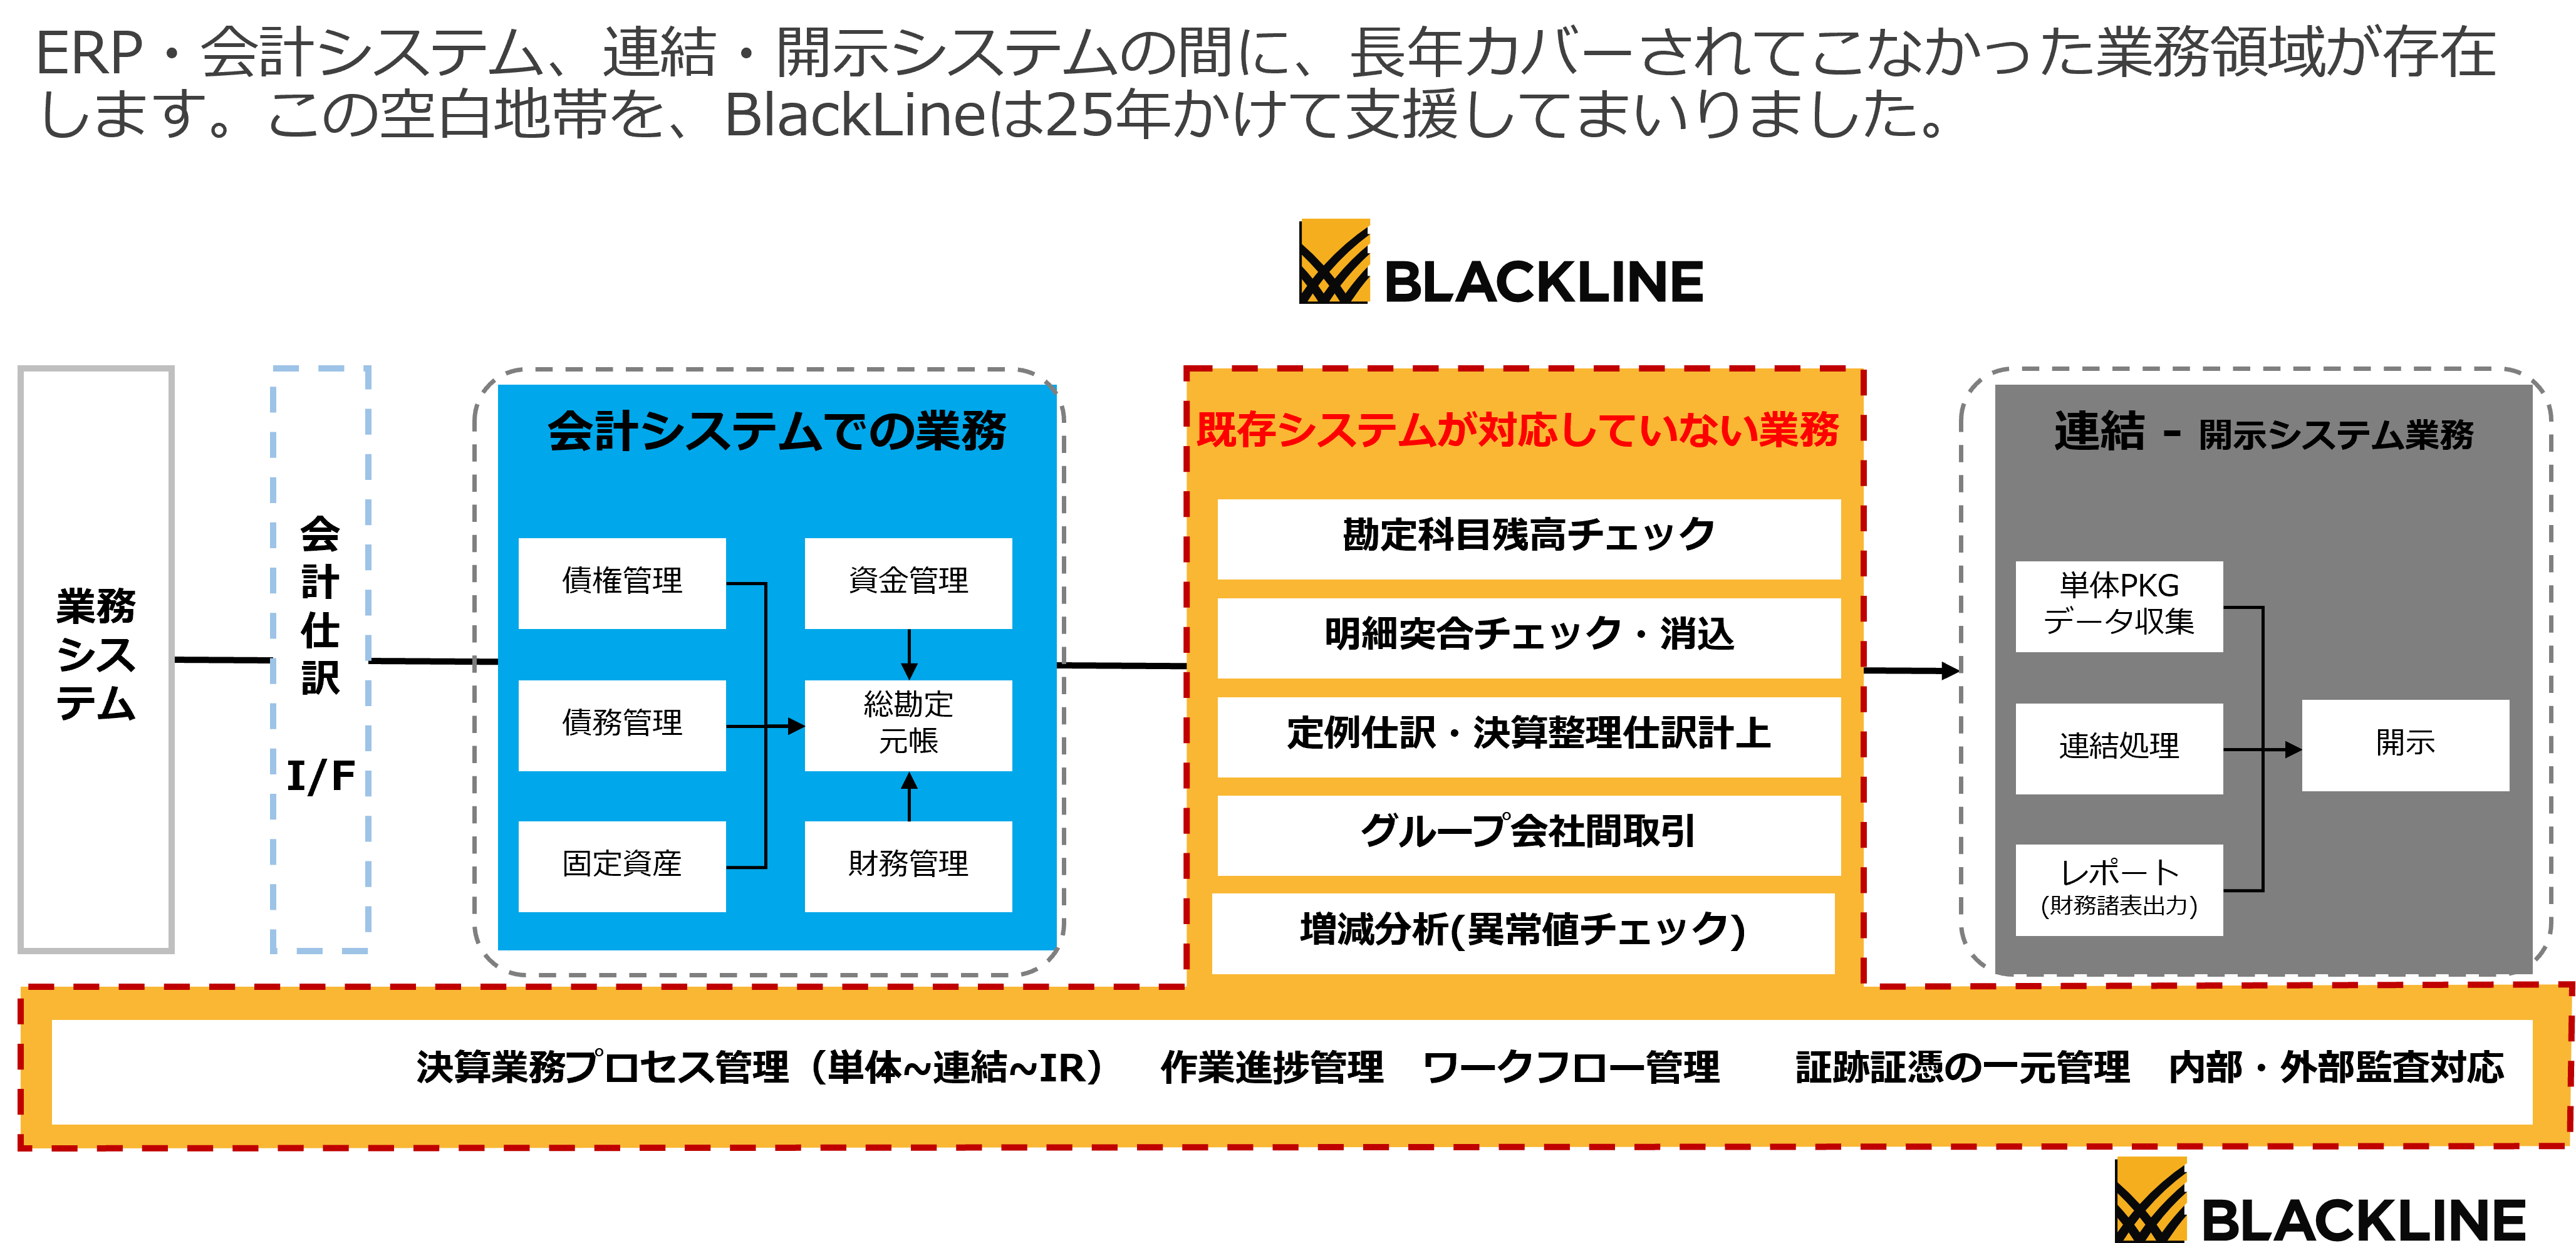
佐藤が提唱する「ラストワンマイルを打破する打ち手」を体現すべく、EYとブラックライン株式会社が連携して取り組んでいるのが、「可視化×自動化で実現するオペレーション変革」です。ブラックラインは、経理業務の可視化・標準化・自動化プラットフォームとなる経理・決算オペレーションハブ「BlackLine」の開発・販売を手掛ける企業であり、世界130カ国以上に展開し、日本を含めて4,400社を超えるユーザーを有します。佐藤に続いて演壇に立った同社の桑野泰輔氏(ビジネスデベロップメントレプレゼンタティブ/マネージャー)によれば、BlackLineは、SAPをはじめとする単体の会計システムと、DIVAなどの連結決算・開示システムとの間をつなぎ、十分に自動化されてこなかった“空白地帯”の支援を25年にわたって続けてきたといいます。(図1)

「例えば、勘定科目残高チェック、明細突合チェック・消込、定例仕訳・決算整理仕訳計上といった、多くの企業がエクセル入力などの手作業で対応している部分です。最近ではこれらの業務も標準化・自動化し、SSCの基盤として活用する企業の事例が増えています」(桑野氏)

(図1)

[全体像]BlackLineの立ち位置 ~経理決算領域~

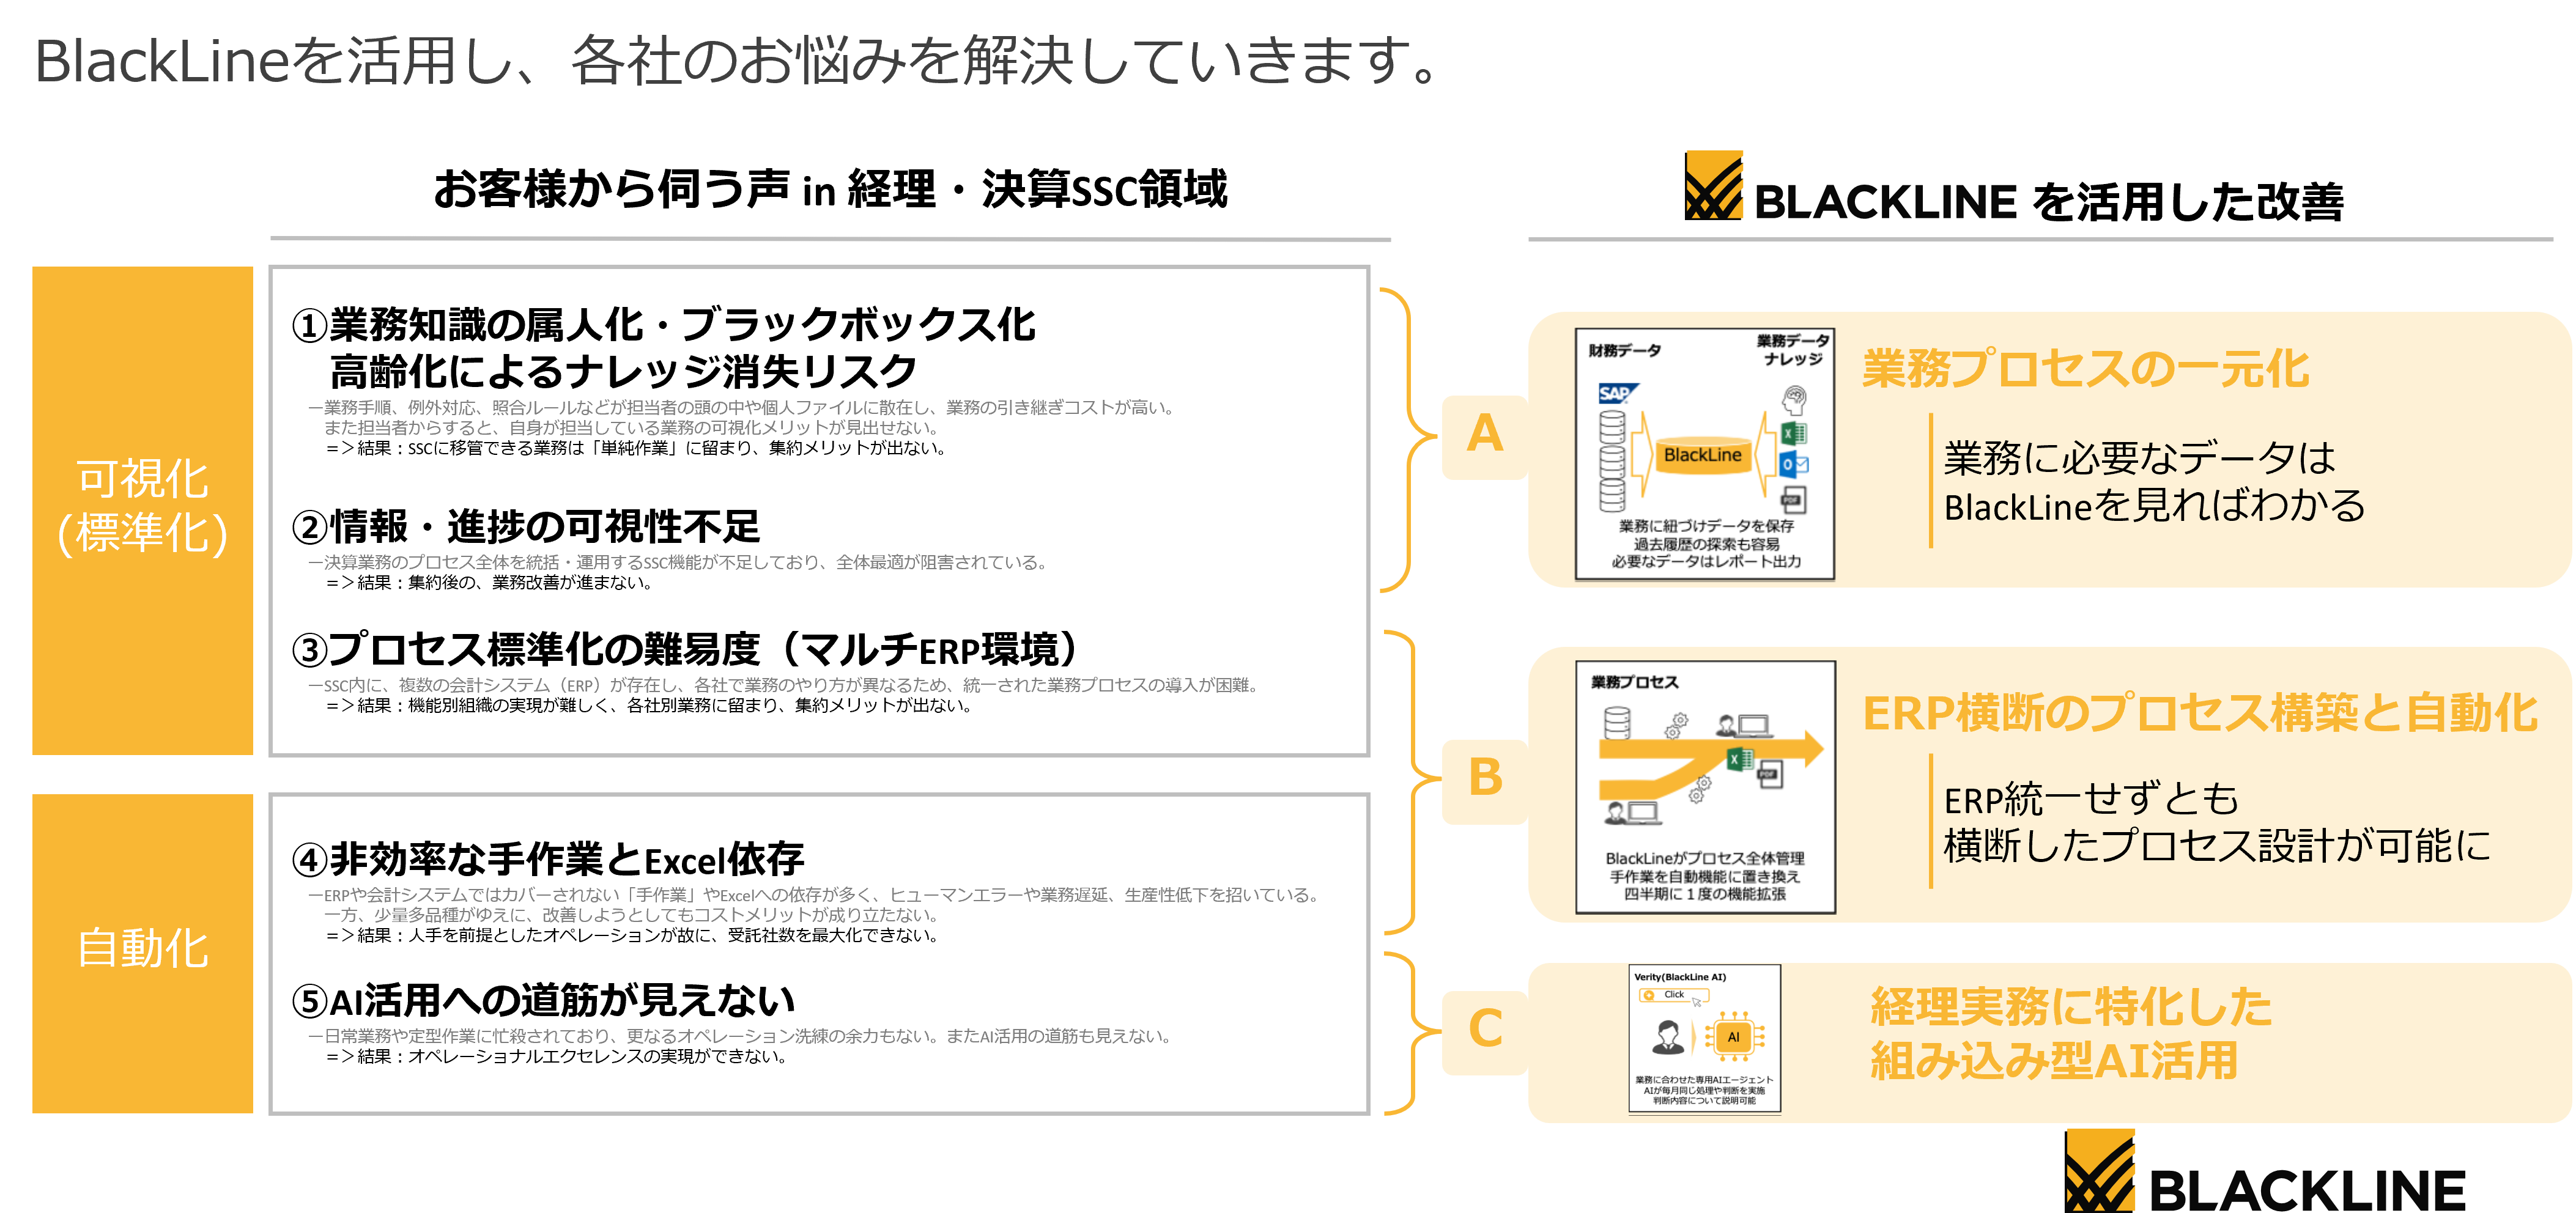
桑野氏はその背景に、経理・決算業務のSSC化に際して企業担当者から寄せられる典型的な“声”として、次の5つの課題があると指摘します。(図2)

▶可視化(標準化)に関する声

①業務知識の属人化・ブラックボックス化+高齢化によるナレッジ消失リスク
 業務手順などが担当者個人に依存し、業務の引き継ぎコストが高い など

②情報・進捗の可視性不足
 決算業務のプロセス全体を統括・運用するSSC機能が不足している など

③プロセス標準化の難易度(マルチERP環境)
 SSCに複数のERPが存在し、統一された業務プロセスの導入が困難 など

▶自動化に関する声

④非効率な手作業とエクセル依存
 手作業やエクセルへの依存が多く、人為的ミスや業務遅延、生産性低下を招く など

⑤AI活用への道筋が見えない
 日常業務などに忙殺され、AI活用などオペレーション洗練の余力がない など
 

BlackLineを用いて、これらの悩みをどのように解消するか。1)業務プロセスの一元化、2)ERP横断のプロセス構築と自動化、3)経理実務に特化した組み込み型AI活用、以上の3つのポイントから、具体的な企業事例を交えた説明がなされました。

(図2)

BlackLineを活用した改善

業務プロセスの一元化[可視化・標準化へ]

業務可視性の欠如という課題は、どのように決算業務の標準化を阻害しているのか。その実情がうかがえる典型として、桑野氏は大手製造業A社の事例を挙げました。それによると、グループ企業約30社の決算業務を受託するA社のSSCでは長年にわたり、標準化の必要性は認識していながらも、業種もまちまちな各社の業務を一体に把握する術がなく、誰がいつ、どのタイミングでどんな業務を行っているのか、全体が見通せない状態が続いていたといいます。その全体像を整理するにはエクセルで個別に業務プロセスを可視化するしかなく、煩雑な例外事例や、粒度の違いによるリスト化の困難、高額なメンテナンスコストなどに阻まれて、継続的な取り組みが維持できない状況に陥っていたのです。

この場合、標準化を実現させる最大のポイントが「業務の可視化」にあることは明らかです。これに対してBlackLineでは「タスク管理」機能を使い、作業の目的や手順、予定期日などがあらかじめ設定され、監査証跡などの必要書類も添付されたタスク業務フローを各担当者へ個別に割り当てることが可能であり、担当者はそれに沿って業務をこなすだけで、上長への承認を経て外部監査人へと送られる流れが自動化します。

桑野氏によれば、この作業フローは月次・四半期などの単位ごとに設定され、過去の履歴も参照できるため、BlackLineに蓄積されたナレッジをベースに業務改善を図ることも容易になるといいます。また、他社の導入事例では、決算業務の可視化により、進捗管理が容易になり、情報共有が進んだことで業務改善につながったなどの成果が報告されています。

ブラックライン株式会社 ビジネスディベロップメントレプレゼンタティブ マネージャー 桑野 泰輔 氏

ERP横断のプロセス構築と自動化[可視化・標準化/自動化へ]

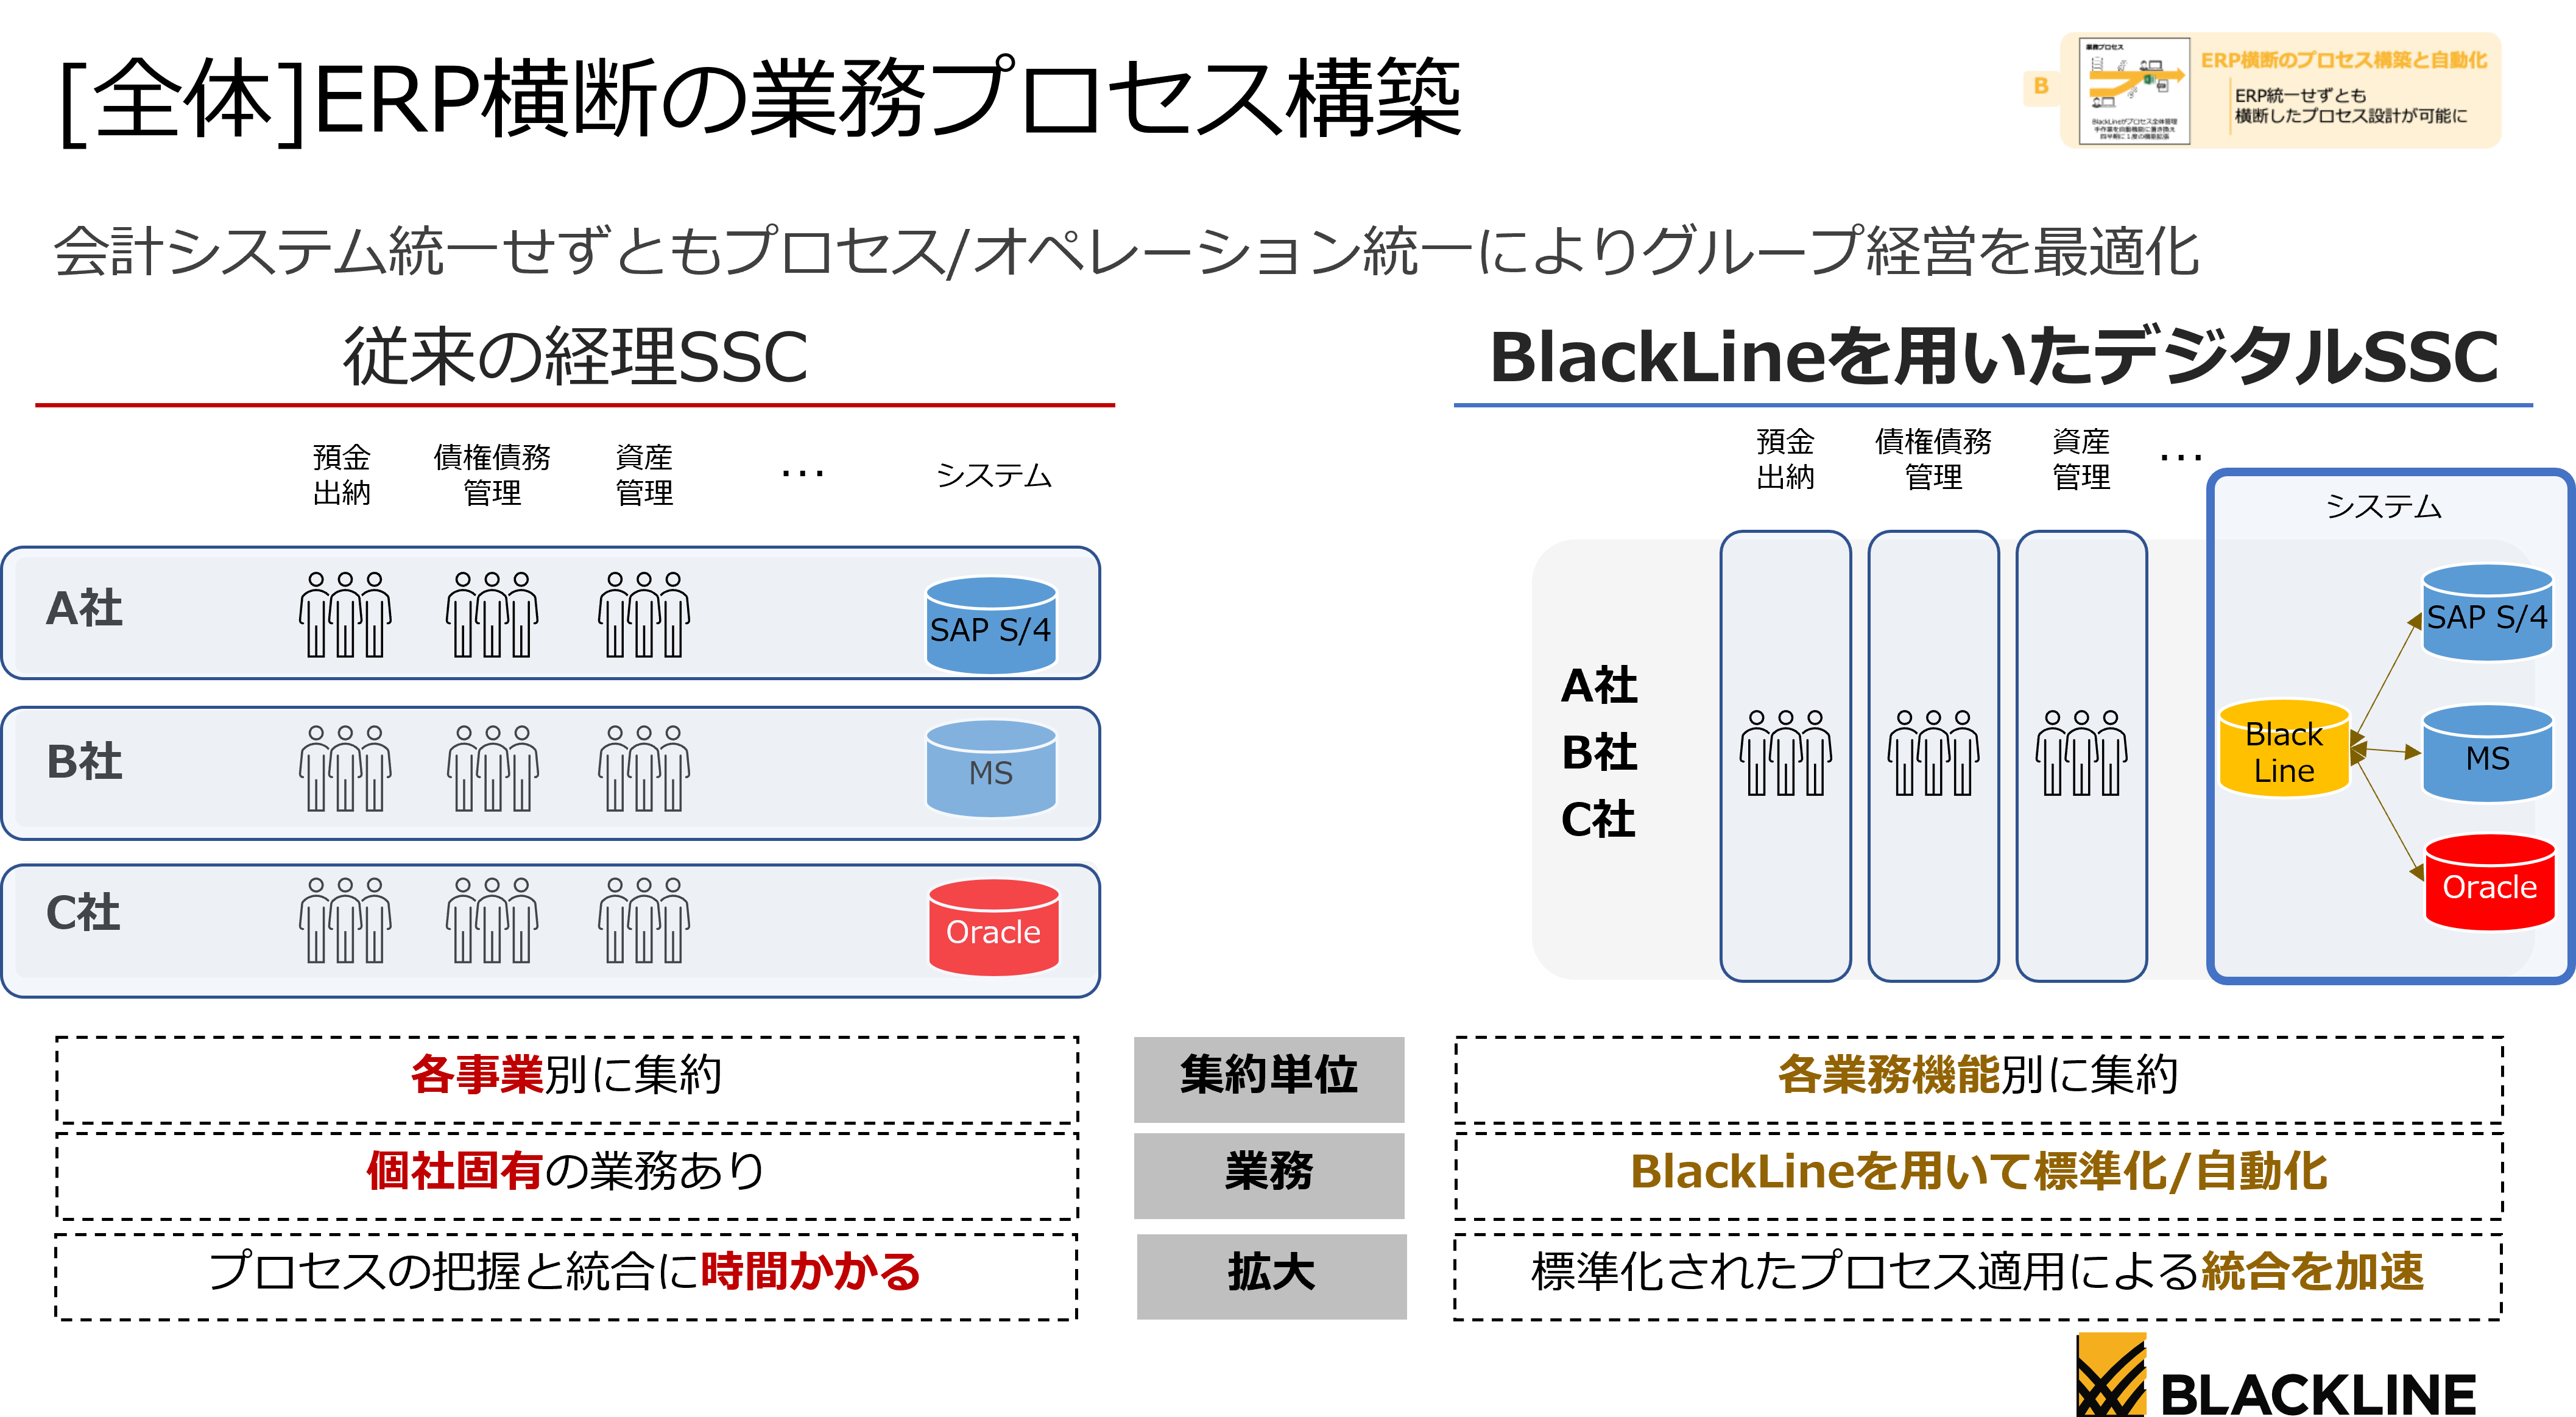
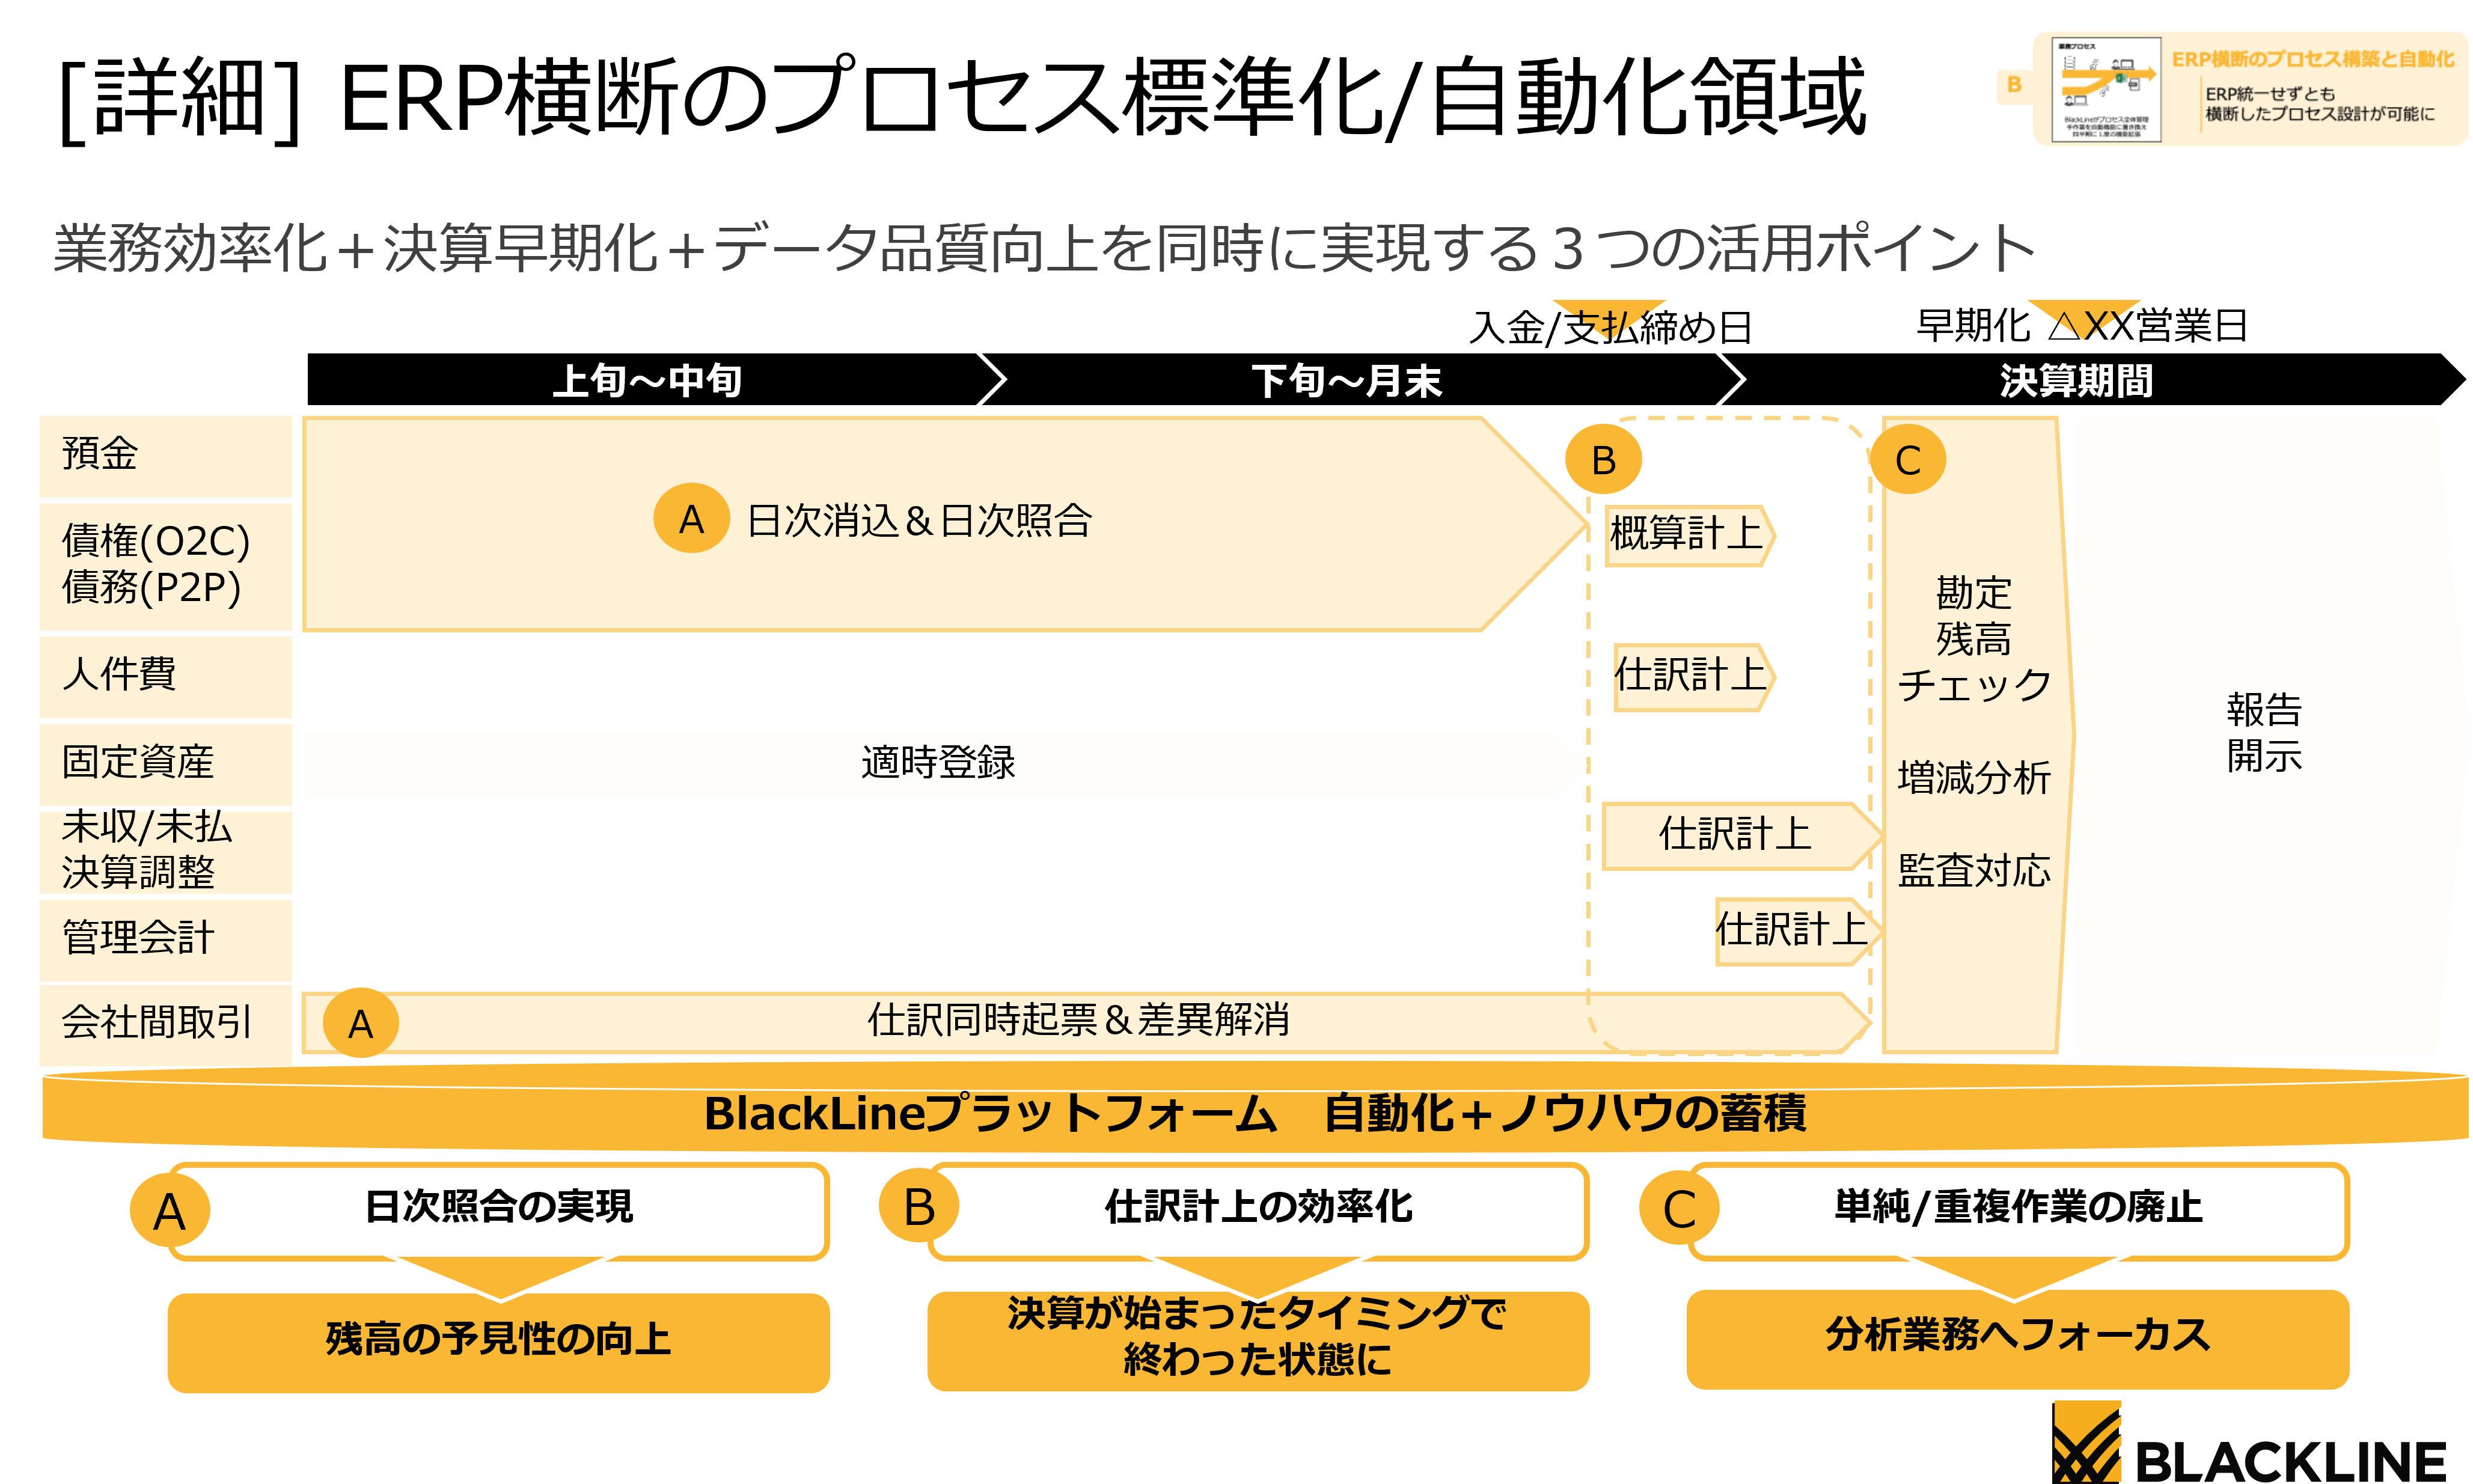
では、SSCに複数の会計システム/ERPが混在する場合はどうでしょうか。BlackLineでは、どれか1つのシステムに統合する必要はなく、ERPを横断したプロセス設計が可能になります。従来の経理SSCにおいては、預金出納、債権債務管理といった個々の業務機能について、各社・各事業に集約してから統合する必要がありました。この場合、システムの違いや各社固有の事情により、プロセスの把握と統合に相応の時間を要します。一方、BlackLineの場合、業務機能別のデータが常に各社・各事業のシステムと連携する状態に置かれるため、各社・各事業に横串を通すかのように機能別に集約したデータが、そのまま自動的に各システムに振り分けられる仕組みとなっています。これにより、容易に標準化がなされ、統合プロセスが加速します。(図3、図4)

(図3)

[全体]ERP横断の業務プロセス構築

(図4)

[詳細] ERP横断のプロセス標準化/自動化領域

実際、約50社に及ぶ本社・子会社の経理・決算業務のSSCにBlackLineを利用する大手企業の場合、導入前と比べて約20%の業務効率化が達成され、その時間をDXスキルの習得や他の改革プロジェクトの支援に振り向けるなど、付加価値の高い業務へのリソース再配分が可能となりました。

この企業では、全体で4,000以上の会計システムが乱立し、それぞれが個別最適化されていたことに加え、属人化による可視化・標準化の阻害、決算業務における手作業の横行などが課題視されていました。BlackLine導入により、スコアキーパー的な定型業務と財務分析などのFP&A業務の比率が、従前の7対3から3対7へと逆転したといいます。
 

経理実務に特化した組み込み型AI活用[自動化へ]

BlackLineによる3つめの解決策はAI活用です。桑野氏は2026年8月から日本向けに投入されるという、勘定照合プロセスを自動化するAgentic AI「Verity Prepare」を用いたデモンストレーションを行いました。Verity Prepareは、従来経理のご担当者がエクセルを駆使し、実施していた「残高検証プロセス」を対象とした、経理・決算に特化したAI機能です。

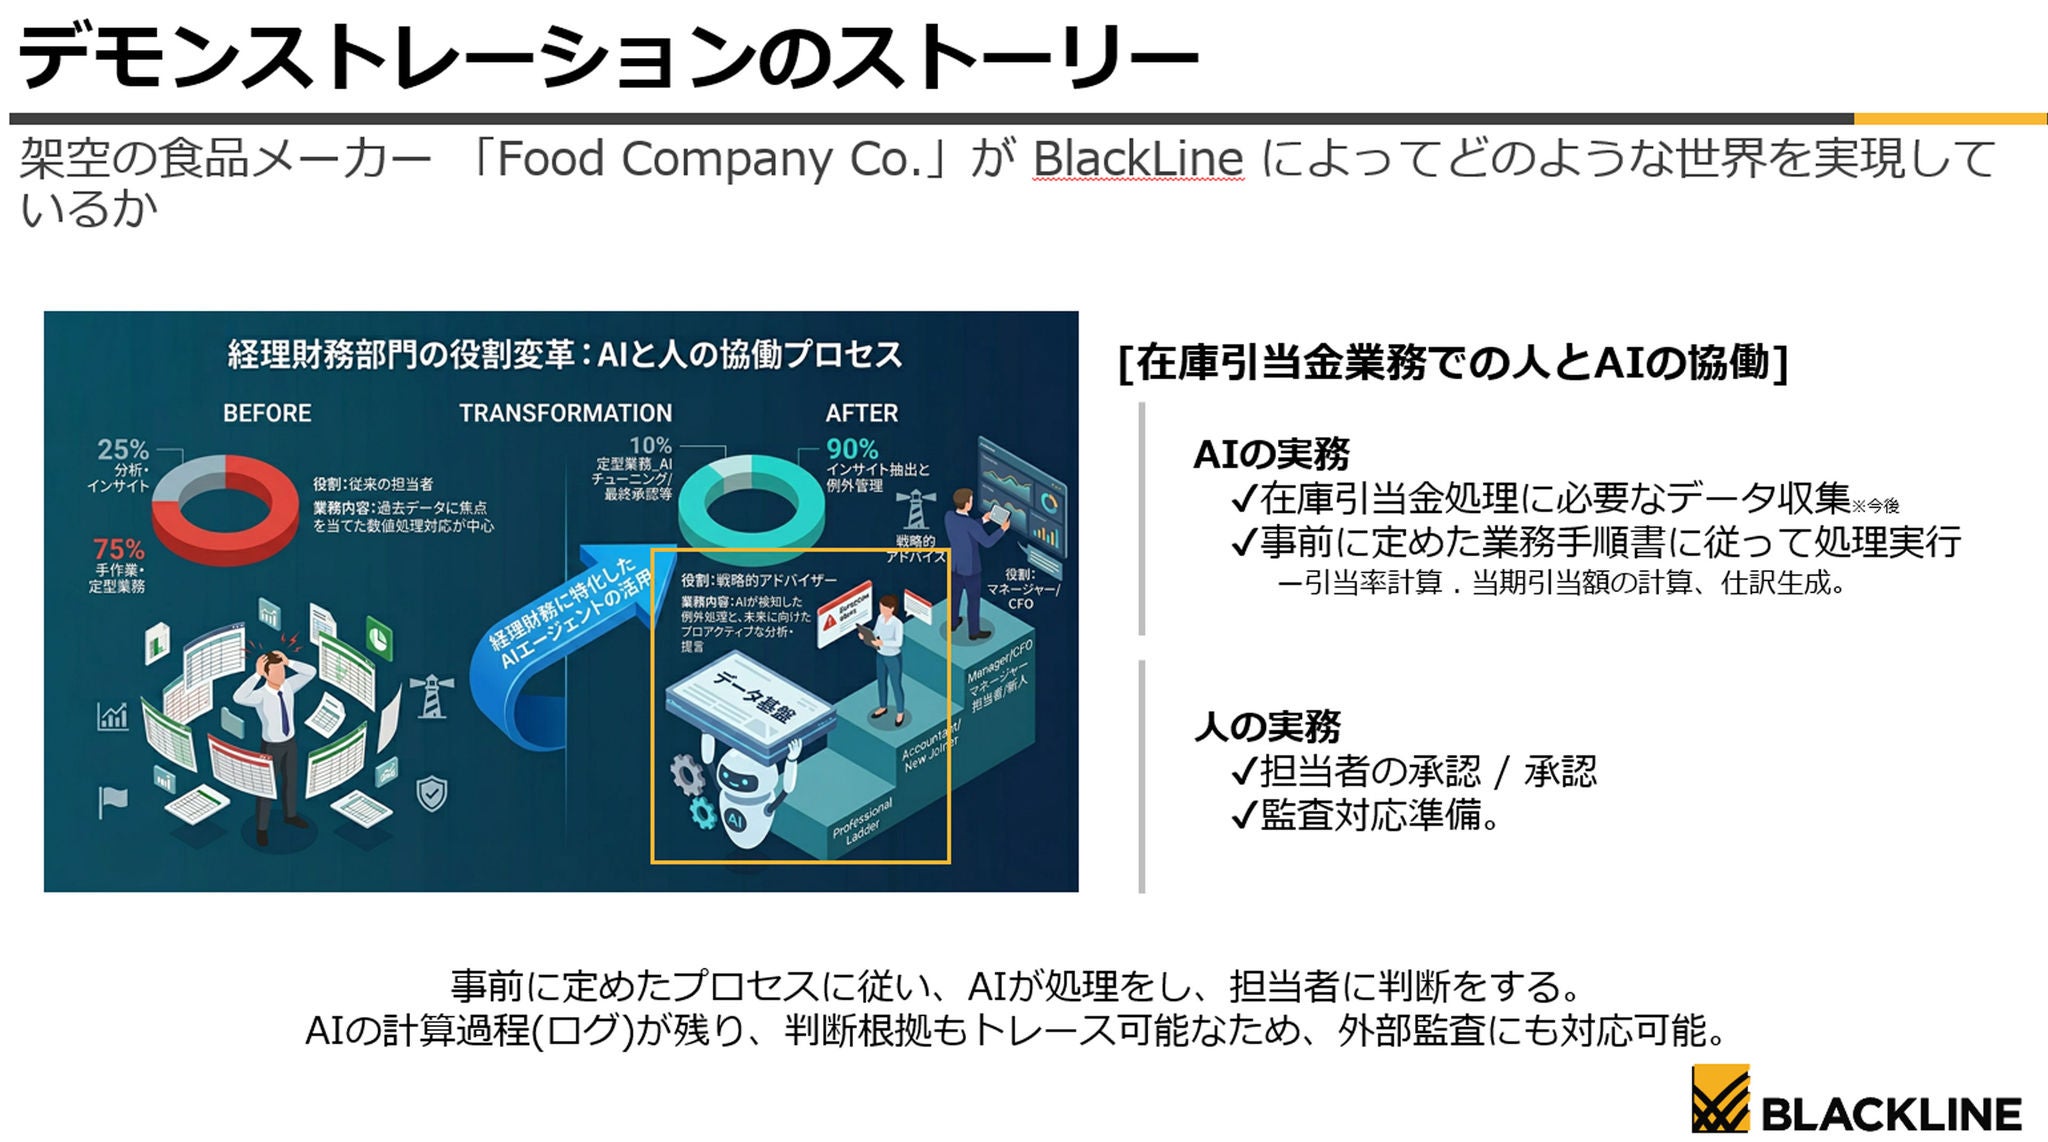
ストーリーとして設定したのは、架空の食品メーカー。同社では多業種・多業務対応の汎用ERPを導入しており、早期の決算開示を実現しているものの、経理・決算に必要な情報が社内各所に散在し、手作業に追われるなどの課題がありました。例えば、期末の棚卸資産に対する評価減・引当金計算などの業務は煩雑です。在庫引当金業務の担当者は、過去n期分の商品別販売データを各部門から収集し、販売実績や仕入実績を基にエクセル上で引当率を算出。その引当率を当期の在庫情報に当てはめて引当額を割り出し、外部監査に向けた証跡準備を行うという、アナログな手順で業務をこなしています。

この作業をAIを使って代行するとどうなるか。デモでは担当者に割り当てられた決算期の残高チェックタスクの一覧から、「この中で評価が必要な在庫関連の科目は?」などと自然言語で問い掛けるだけで、今すぐ実行すべきタスクが提示される様子が再現されました。担当者がそれに従って必要なデータをアップロードすると、過去n期分のデータと当期在庫データをAIが自動で参照し、商品別の当期引当額と、その論拠となる過去実績に基づく引当率が瞬時に導き出されます。(図5)

(図5)

デモンストレーションのストーリー

「このように、自社の引当金業務に関するプロセスをあらかじめ言語化し、プロンプトとして指示するだけで、AI機能が必要な作業を代行してくれます。近い将来、過去の販売データや当期の在庫データそのものも、AIが自動で取得するようになる見込みです。もちろん、引当金計算に限らず、さまざまな業務において自動化が進むことになるでしょう。そしてAIに関して、デモンストレーションでご覧になっていただいた通りですが、各業務手続きが「可視化」され「標準化」されていること、また過去決算期の業務手続きのログが構造的に蓄積されていることが、AI活用の前提条件になります。そういった意味では、過去から徹底的に業務を「可視化」「標準化」しているSSC組織では、人海戦術で業務を実施しているSSC組織と比べ、加速度的にAI活用が進んでいくことになるでしょう」

桑野氏は最後にそう述べて、決算領域SSCにおける価値最大化の近未来像を予見させる印象を残し、今回のセミナーを終えました。


オンデマンド配信中です。ぜひご覧ください。
経理SSCのラストワンマイル~「決算領域」のSSC化~
(2027年6月11日まで)


サマリー 

経理・決算業務のSSC化が進む中、導入企業の多くが共通して直面する課題として、「可視化・標準化の壁」を挙げる声が顕在化しています。それを打ち破るための有効打が、デジタル決算プロセスによる自動化・高度化にあることは明らかです。AI活用を含めた検討の好機が訪れています。


お問い合わせ
より詳しい情報をご希望の方はご連絡ください。


この記事について