


EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
地政学リスクの長期化や貿易政策の不確実性を背景に、グローバルサプライチェーンの再構築が企業経営の重要課題となっています。
供給網管理や関税対応を経営戦略の中核機能へと進化させる中、成果を上げるヤンマーホールディングスとヤンマーロジスティクスのキーパーソンに、競争優位を生むサプライチェーン変革の実践と今後の方向性をお聞きしました。
要点
- トランプ関税や地政学的分断は一過性のものではなく、「不可逆的な構造変化」と捉えるべきだ。不確実性を前提にサプライチェーンや税務の在り方を再設計する必要がある。
- サプライチェーンと国際税務はもはやバックオフィス機能ではなく、「戦略機能」である。守りと攻めの両面から、グループ全体で統括・管理する体制が求められている。
- 各部門が連携し、データを活用した迅速な意思決定を行う体制が重要。変化に即応できる組織能力を備えることが、企業に競争優位をもたらす。
「不可逆的変化」を大前提に据える経営への転換を
志田 光洋
EY ストラテジー・アンド・コンサルティング株式会社
サプライチェーン&オペレーションズ パートナー
EY ストラテジー・アンド・コンサルティング株式会社
サプライチェーン&オペレーションズ パートナー
志田:
米トランプ政権が仕掛ける関税措置、いわゆる「トランプ関税」が象徴するように、これまでの常識が通用しないような出来事や考え方に世界が翻弄され、国際貿易やサプライチェーンの在り方を根本から見直さざるを得なくなっています。どのように受け止めておられますか。
これまでの常識が通用しない、構造的な転換期にある
石田氏:
われわれが前提としてきたグローバルサプライチェーンの姿そのものが、大きく変わりつつあるのを実感しています。トランプ関税の影響で変容する貿易政策や、不安定さを増す地政学的情勢など、少し前までは想定する必要のなかった不確実性というリスクが常態化する中で、どんな情報をどのように集めるべきか、どうすることが正解なのかが、まったくわからなくなりました。これはもはや、トランプ大統領が去れば元に戻るような一時的問題ではなく、恒常的な変化なのだろうと思います。
杉野氏:
そうですね。トランプ政権の誕生以来、それこそ毎月のように米国関税の税率や課税ペースが変わり、その法的根拠も変わる状況下で、当社としても、どんな影響を受けるのかを把握するだけで精いっぱいでした。それでも当初はまだ、これは米国だけの問題で、米国の現地法人が対応すればよいことだと傍観する気配がありましたが、次第に他国との応酬で報復合戦が激しくなるにつれ、世界中を突き動かす地殻変動のような状況なのだと認識するようになりました。まさに不可逆的な、構造変化ということです。
大平:
これまでの国際貿易は、ある意味で「安定した世界」を前提に最適化されてきました。WTO(世界貿易機関)が正常に機能し、EPA(経済連携協定)の秩序が保たれることで、少し先の将来を見通して、投資や調達の判断をすることができました。しかし現在は、その前提自体が成り立たなくなっていると。
杉野氏:
はい。地政学的分断や貿易への制約はもう元に戻らないことを前提に、事業ポートフォリオの組み替えや投資判断を行わなくてはなりません。関税の影響はP/Lや資金繰りに直結しますし、設備投資や拠点配置にも関係します。経理財務の役割としては、「結果を集計する機能」から「グループの財産状況・損益状況を明確にする機能」への転換を余儀なくされている状況だと思います。
サプライチェーンと関税対応を「経営機能」として捉え直す
石田 勝巳氏
ヤンマーロジスティクス株式会社 代表取締役社長
※所属・役職はインタビュー実施時のものです。
ヤンマーロジスティクス株式会社 代表取締役社長
※所属・役職はインタビュー実施時のものです。
志田:
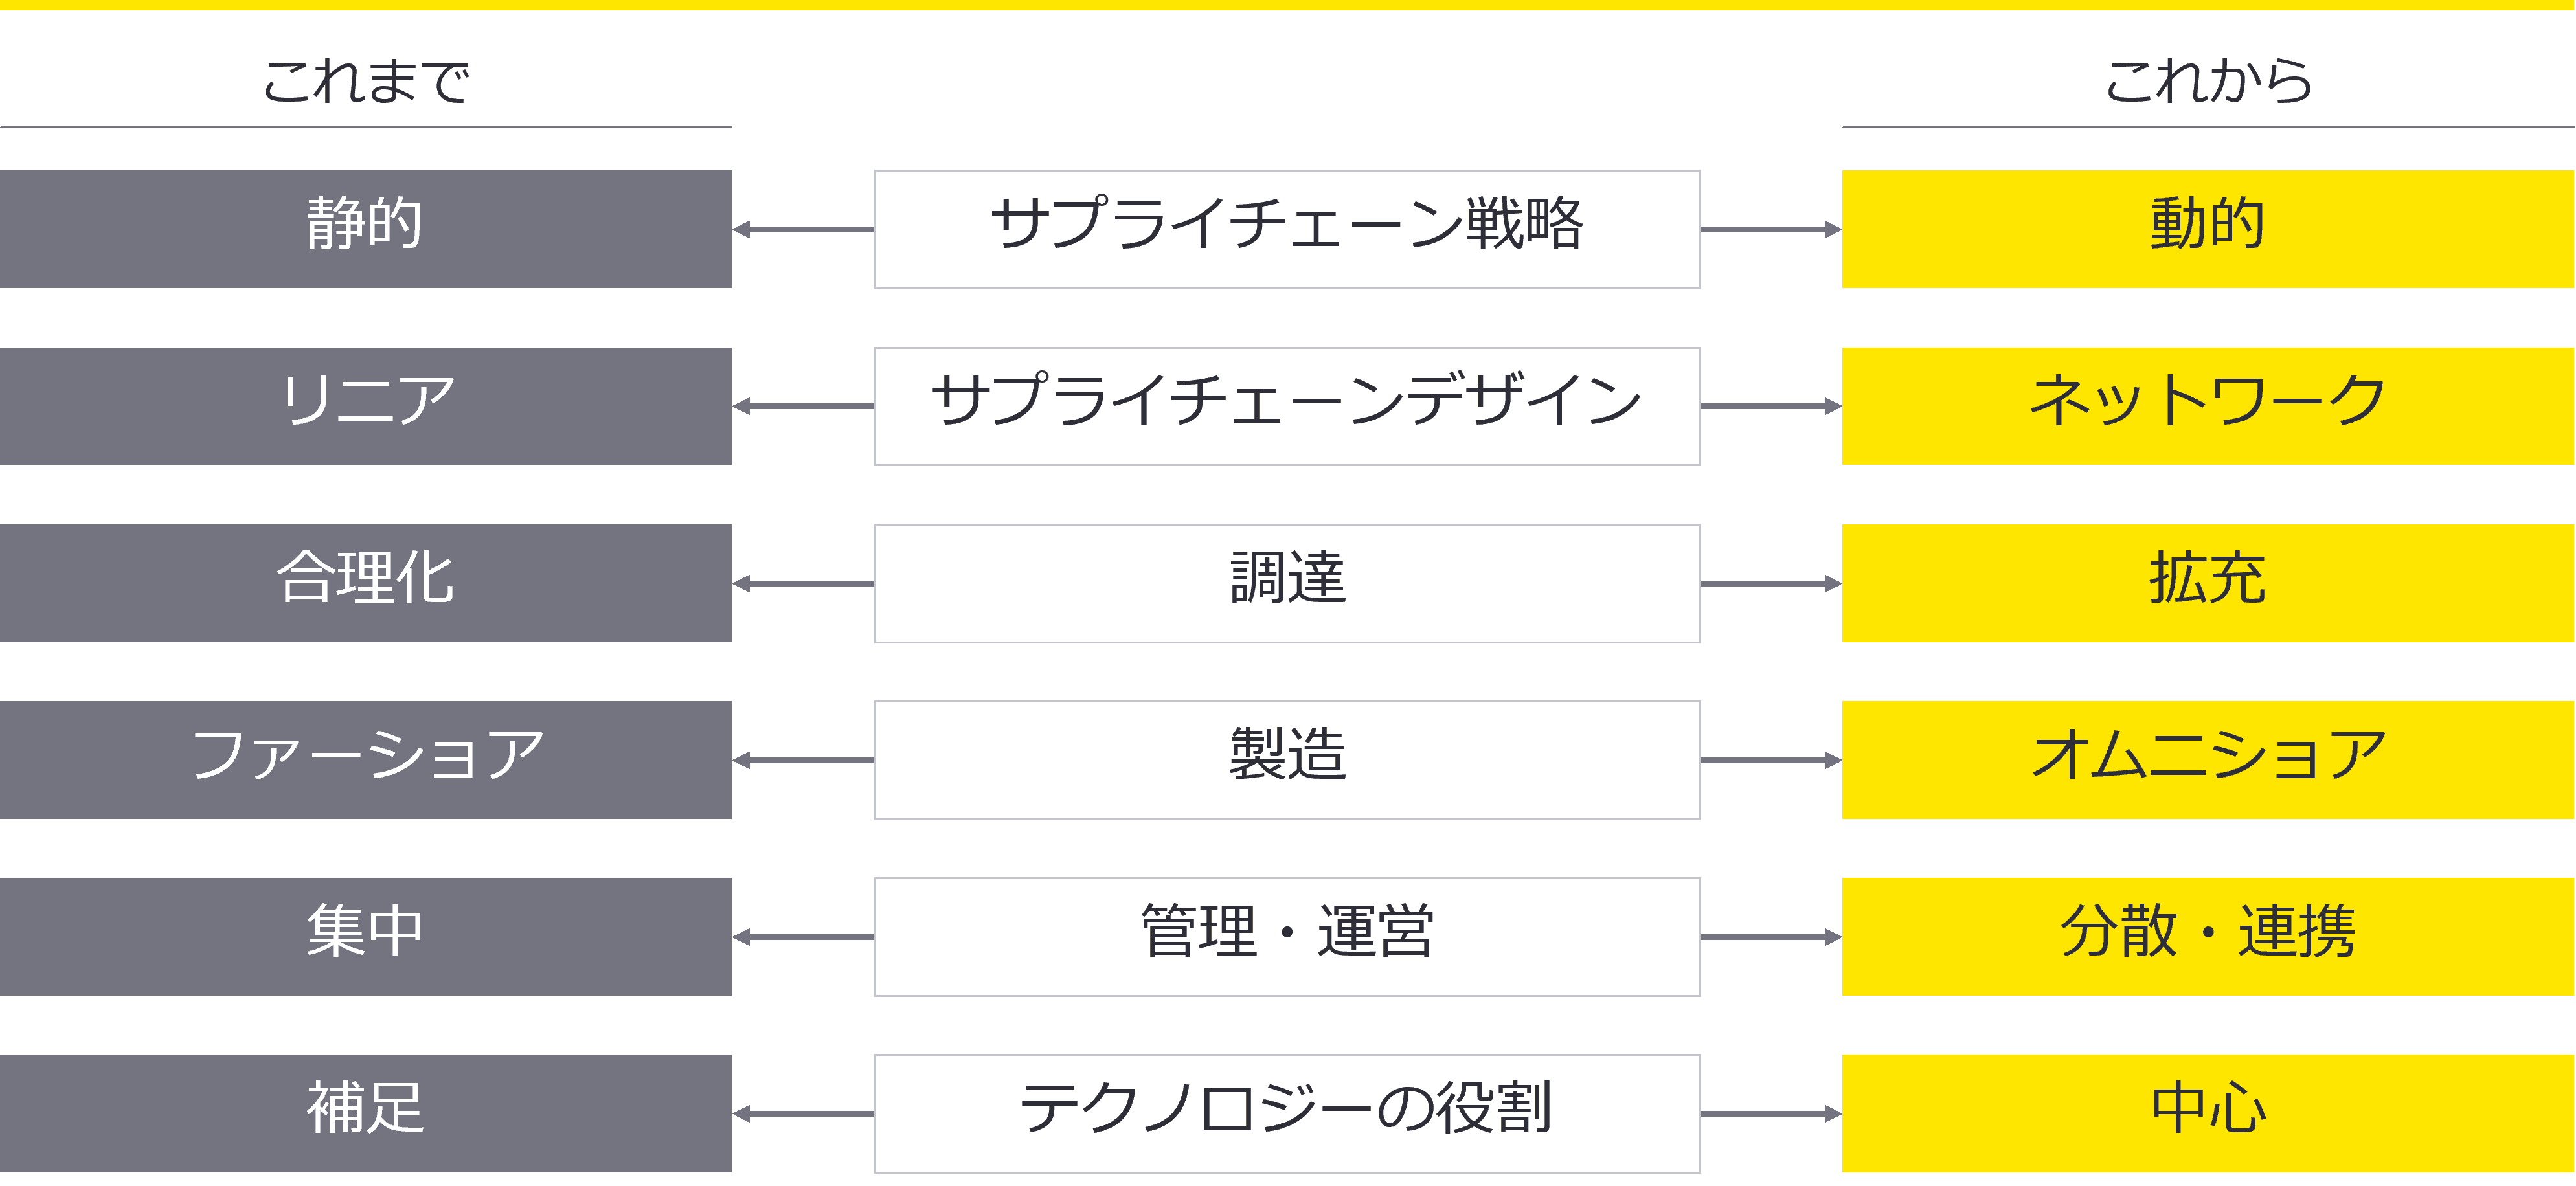
サプライチェーンや物流オペレーションの在り方にも変革が求められています。今までのような「効率性の最大化」を追求することから、「不確実性への適応力」を高めることへと重点を移さなくてはなりません。
石田氏:
そう思います。従来であれば、供給網の最適化は、コストとリードタイム、そして品質の観点から図られるべきものでした。しかし、今はそれらに加えて、迅速性や回復力、持続可能性も重視すべきです。リスク耐性を高め、どんなときも「供給が止まらない」ように備えることが最重要の課題。例えば、単一のサプライヤーに依存していた部材であれば、調達先の複線化を進めることが必要です。コストはかさみますが、供給停止に追い込まれるよりはいい。継続性を優先せざるを得ない状況でしょう。
志田:
コストとリスクのバランスをどう取るか。難しい判断を求められますね。
石田氏:
正解は1つではないでしょうから、その都度判断しなければなりません。関税や貿易規制への対応についても、一定のルールにのっとって処理すればよかったものが、一筋縄ではいかなくなりました。原産地や仕向地の組み合わせ方によっても関税負担が大きく変わってきますから、物流設計そのものを見直す必要が生じています。また、そうした関税コストを意識したうえでの原産地管理や、移転価格プランニングといったものも重要になるのでしょう。
大平:
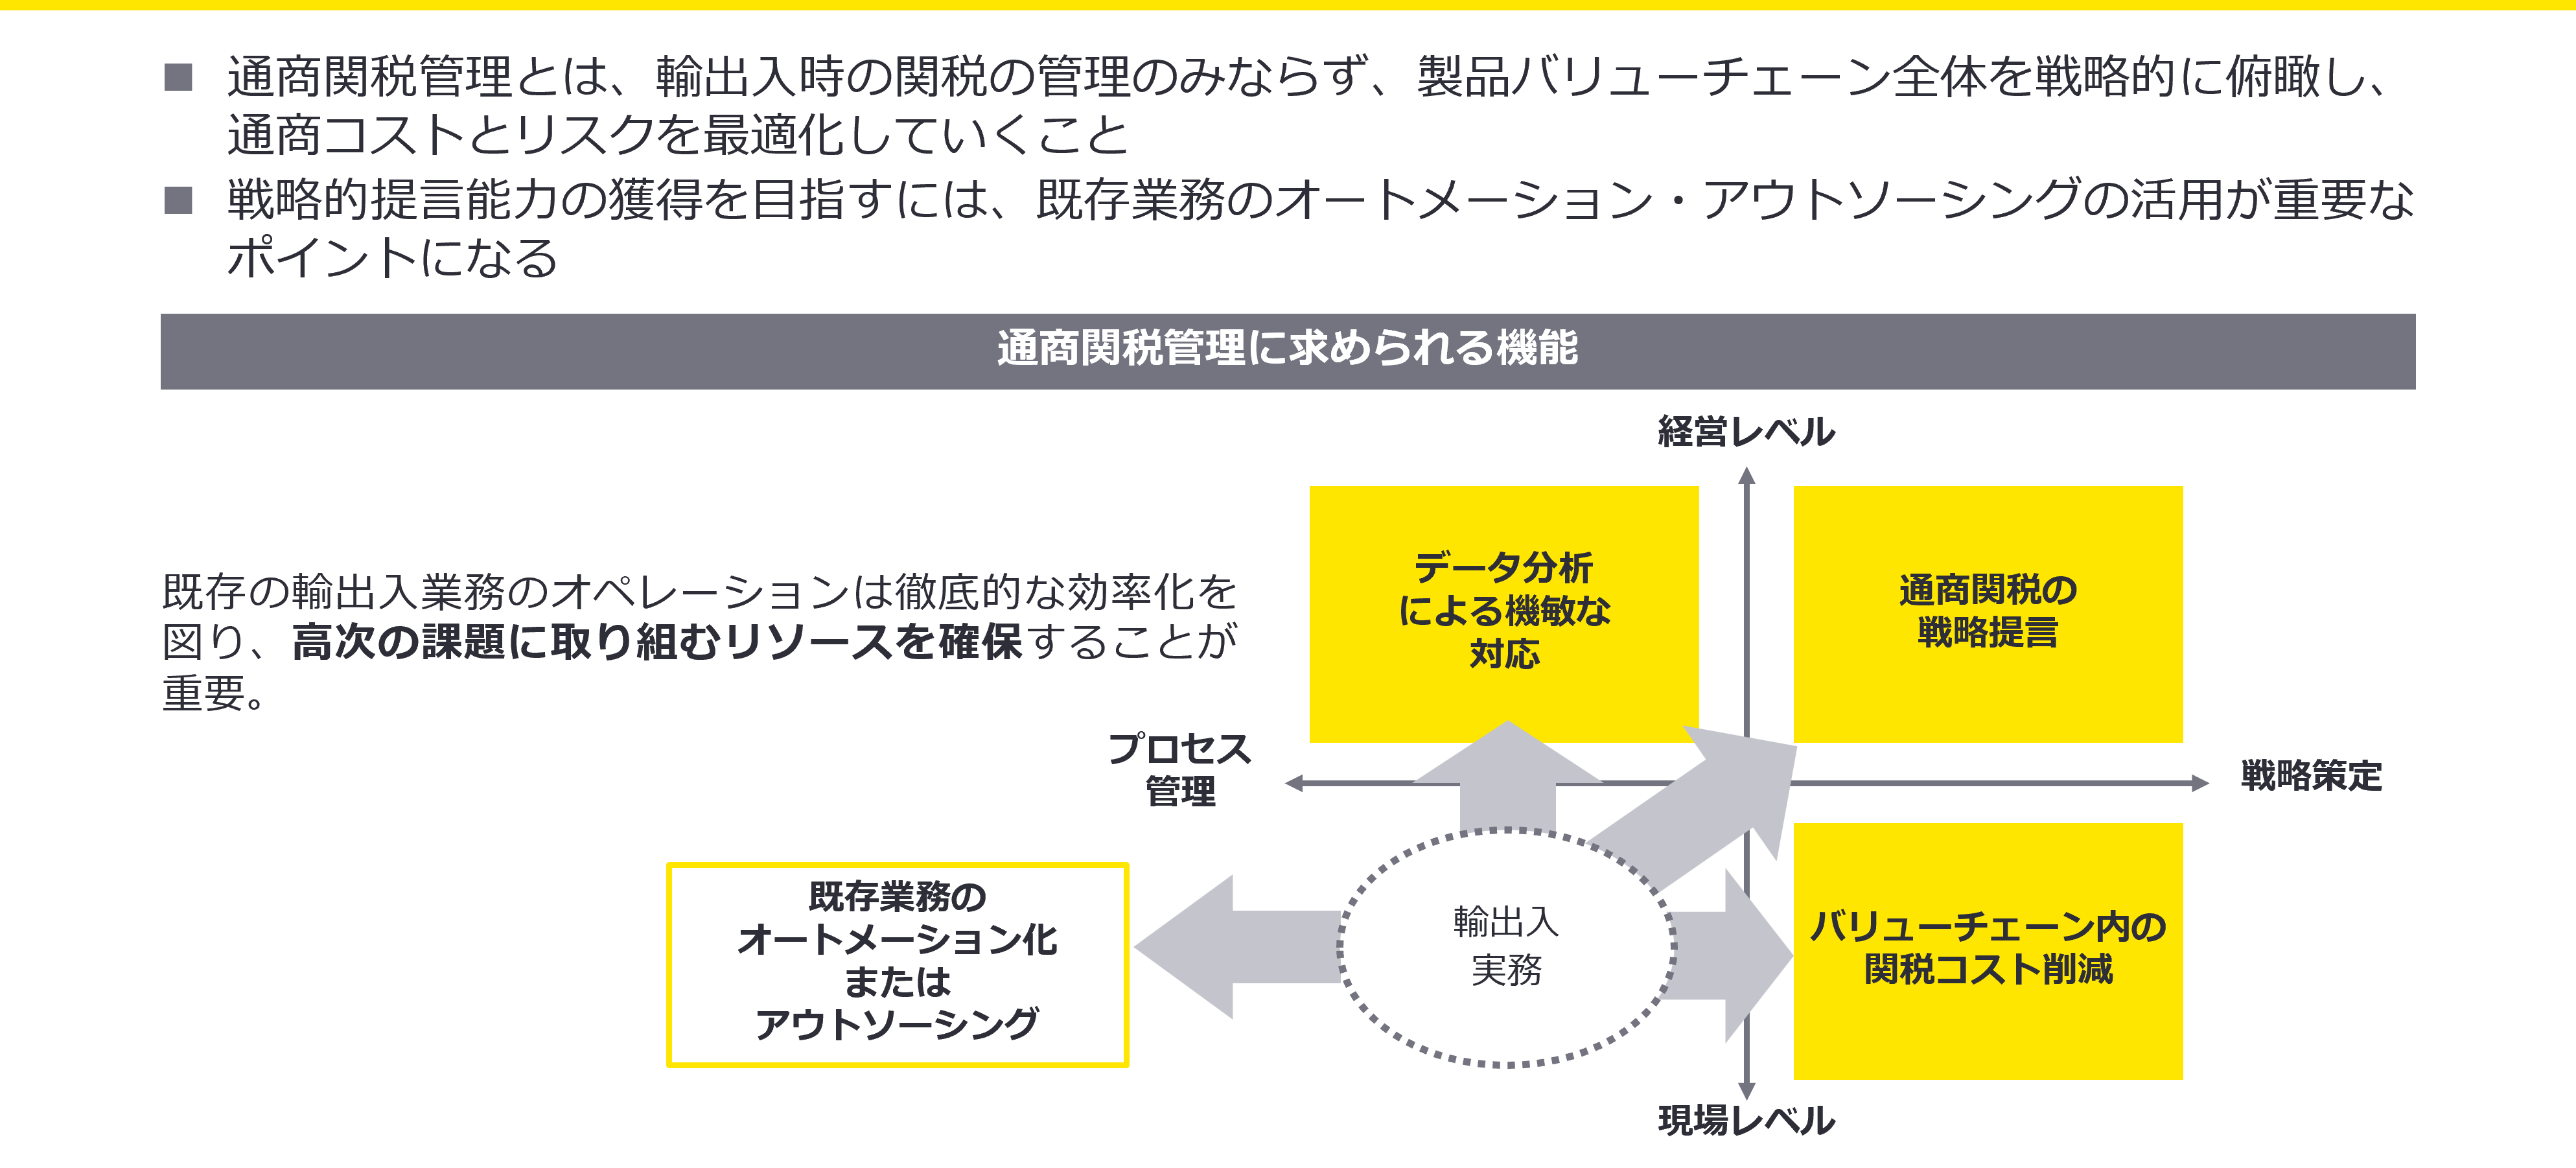
おっしゃるとおりです。関税はもはや「実務で処理するコスト」ではなく、「事業構造に影響を与えるコスト」といえます。グループ企業全体での管理やシミュレーションを通じて戦略的コントロールを可能にするような、経営レベルでの統合管理が不可欠です。
通商関税管理に求められる機能の変容
杉野氏:
そう考えると、関税を含む国際税務は「事業の結果に付随するもの」ではなく、「事業設計の段階から考慮すべきもの」といえます。製品単位で見た場合でも、調達構造や取引形態が関税コストに影響を及ぼし、結果として利益率が大きく変わってきます。
サプライチェーンは「守り」と「攻め」のバランスが重要
大平 洋一
EY Japan インダイレクトタックス部リーダー EY税理士法人 パートナー
EY Japan インダイレクトタックス部リーダー EY税理士法人 パートナー
志田:
サプライチェーン改革を進めるに当たっては、「守り」と「攻め」をどう両立させるかが重要になるといえます。つまり、コンプライアンスやリスクへの対応と、競争力の強化をどのようにバランスさせるかです。
石田氏:
そのことは当社でも強く意識しています。例えば、供給リスクを回避するために在庫を積み増せば、それだけ資本効率が下がります。つまり、安全性ばかりを追求すると、コストの面で折り合わない。従って、どこでリスクを取り、どこに冗長性を持たせるかといった「設計」が重要になってくるのだと思います。
お問い合わせ
より詳しい情報をご希望の方はご連絡ください。
杉野氏:
税務の面からいえば、ファーストセールやアンバンドリングの適用といった取引形態の工夫をはじめ、取り扱い製品をHSコードに当てはめる関税分類や、どの国で製造されたかを判定する原産地規則、海外の関連会社との間の移転価格といった要素をどう設計するかによって、関税コストを抑えながら、柔軟なサプライチェーンを実現させることが可能になると思います。ただし、そうした攻めの姿勢と同時に、的確な法令順守体制を構築するといった守りの構えも大切です。そのためには、プロセスの標準化と、その定期的な点検を実施する仕組みも必要になるでしょう。
石田氏:
サプライヤーとの関係性についても、これまでとは違ったものになってくると思います。価格や納期を中心とした結びつきから、BCP(事業継続計画)やコンプライアンスへの対応も含めた、より深いレベルでの協働関係に変わりつつあります。いわば、長期的パートナーシップの構築です。
杉野氏:
冒頭で情報収集の難しさといった話も出ましたが、外部のアドバイザーなどをうまく活用しながら戦略を組み立てることも有効ですね。
石田氏:
そうですね。特に税務に通じた専門家の存在は、こういうときの相談相手として非常に心強いと思います。
部門を超えた連携と組織横断型の意思決定が求められている
大平:
部門間の連携についてはいかがでしょう。例えば、物流部門と税務部門との協力など、組織づくりが重要になると思われますが。
石田氏:
確かに、これからの物流部門は、税務・経理を含む全ての部門との連携が必要だと思います。調達・生産・販売との協力はもちろんのこと、税務やコンプライアンスの観点も踏まえて判断しないと、後工程になって大きな影響が生じるケースが増えてきました。
志田:
サプライチェーン改革は組織横断で進める必要があるということですね。それに加えて、サプライヤーや物流パートナーも含めたエコシステム全体での設計が重要です。
杉野氏:
組織を横断する意思決定の仕組みを持つことも課題だと思います。物流、税務、経理、事業部、現地法人といった各部門が個別最適を目指して動こうとすると、全体最適が崩れてしまいかねません。
例えば、現地法人の関税管理を各地で最適化する場合、関税法に関する知識だけでなく、移転価格税制との兼ね合いを検討することや、主な貿易国の通商政策を把握すること、WTOやOECD(経済協力開発機構)といった国際機関の動きをモニタリングすることなど、これまで社内で一元化されていなかった機能が求められるからです。そうなると、国際税務部門の在り方を見直すことも必要になってくるのだと思います。
大平:
貴社では、この一連のトランプ関税に対し、国際税務の部門が中心になって対応すると最初から決めておられたのですか。
杉野氏:
いえ、当初は明確になっていませんでした。元来、関税への対応はグループ各社の物流部門が担当していましたが、これだけ複雑かつ業績にも大きく影響する状況になりますと、個社で対応するにも限界があります。グローバルに影響するグループ全体の課題であり、経営企画部門や生産統括部門はじめ関係部門横断で進めるべきテーマと考えられます。ただ、今回のトランプ関税への対応は、短期的な対応と中長期的な対応とに分けて考え、短期的な対応については経営企画部門で担当することも考えられますが、関税負担を可能な限り抑えるための移転価格の工夫などの必要性に鑑みて、最終的には国際税務部門が中心となり取り組むことになりました。
大平:
現状、関税管理を全社で統括する部門を置く企業は多くありません。物流・サプライチェーン部門の中でオペレーション業務の一環として担当するケースが一般的でしょう。ただ、これだけ複雑なプランニングが求められ、現地法人や事業部を巻き込んだ対応が課されるとなると、税務に通じた部門がコントロールタワーとなり、関税管理を戦略的に動かしながら、サプライチェーン部門が実務でそれに応えていくという連携の仕方が望ましいのではないかと思います。
成功体験の共有とたゆまぬシミュレーションで経営体質を強化
杉野 敦隆氏
ヤンマーホールディングス株式会社 財務部長
ヤンマーホールディングス株式会社 財務部長
志田:
意思決定のうえでデータの活用は不可欠といえますが、どのように考えておられますか。
杉野氏:
関税や物流コスト、在庫などのデータを統合したうえで、どの選択肢が企業価値を高めるのに最も寄与するかを判断することが重要だと考えています。そうしたデータに基づく意思決定が、税務やサプライチェーンを含む経営全体の最適化を導き出すうえで極めて重要になると思います。
石田氏:
そのためには、普段からの準備が欠かせません。各社、各事業部、各国現地法人との連携で情報を取り、一定のレギュレーションに沿ってシミュレーションを行い、有事の対応を想定する。何か起こったとき、調達先を切り替えるのか、在庫を引き上げるのか、輸送ルートを変えるのかといった判断を瞬時に下せるかどうかは、平時からの準備にかかっています。
大平:
不確実性が高まる中でも競争優位を保つために、今回の経験を通じて得られた教訓はありますか。
杉野氏:
小さな成功事例をまず作り、それを可視化し、共有することで横の展開へとつなげていく。そのことの重要性を痛感しました。この変化は一時的なものではないことを肝に銘じ、将来、同じ壁にぶつかったときに誰でも迷わず対応できるよう明文化するなり、仕組みを整えるなりしておくことが大切です。
石田氏:
サプライチェーンや税務を企業の戦略機能として捉え直すこと、そのうえで、組織横断で迅速に意思決定を下すことの重要性を改めて認識しました。私どもヤンマーロジスティクスはまさにそのために、グループ横断で物流を企画・管理・監督する体制を築くことを目的に2023年に再編・統合を行いました。この基盤を生かし、国際税務を含むグループ各部門との連携や、グローバルでの連携を強めていきたいと思います。
メールで受け取る
メールマガジンで最新情報をご覧ください。
サマリー
「トランプ関税」が世界に巻き起こした旋風や、予断を許さない地政学的情勢により、企業経営は構造的な変革を余儀なくされています。グローバルサプライチェーンや国際税務はその最たるもの。部門を超えた連携と新たなオペレーティングモデルの構築により、バックオフィス機能から戦略機能への転換を急ぐ必要があります。
関連記事
地政学とトランプ関税が導くビジネスの未来:サプライチェーン戦略の再構築
地政学的情勢と「トランプ関税」の動きが目まぐるしく変わる中、サプライチェーンをはじめとする企業のビジネス戦略も大きな変革を余儀なくされています。日本企業が直面するリスクと、その中で取るべき具体的な戦略とは何か。地政学、サプライチェーン、関税、移転価格の各方面から、EYのプロフェッショナルが考察・解説するセミナーを開催しました。
EYの関連サービス
-
米中の地政学的対立によって世界で保護主義が進む中、関税の上昇や輸出規制の強化が続いており、企業には新たな通商関税管理が求められています。EYでは、パラダイムシフトを迎えて急速に変化する国際貿易環境に合わせた関税・国際貿易アドバイザリーサービス、そして、国際ルールの厳格化に対し、国際的な輸出規制に対処するアドバイザリーサービスを提供します。
続きを読む -
トランプ政権は、世界経済における地殻変動を引き起こし、日本企業にとってのビジネス環境を大きく変えつつあります。激変する地政学的状況も相まって、関税の上昇や輸出規制、ひいては中長期的なサプライチェーン戦略の観点からも日本企業は大きな影響を受けつつあります。地政学的リスク、サプライチェーン、関税、税務、イミグレーションなど各分野のプロフェッショナルを有するEYでは、包括的なアドバイザリーサービスをワンストップで提供します。
続きを読む