国税当局の執行体制強化とグローバル税務リスク 日本企業が今取るべき対応

国税当局の執行体制強化とグローバル税務リスク
日本企業が今取るべき対応


国税当局が「追徴税額重視」へ方針転換する一方、海外では税務調査が厳格化しています。

Pillar 2やJ-CFC改正への対応も迫る中、日本企業に求められる税務ガバナンス強化のポイントについて、EY審理戦略室 室長の原口太一、顧問の秋元秀仁、水上勝弘、別所徹弥、プロフェッショナルメンバーの原岡由美、遠藤大輔らが解説しました。

※本稿は、2026年7月24日に開催されたEY税理士法人主催セミナー「Tax Controversy 国税当局の執行体制等の最新情報と対応策」の概要をまとめたものです。本セミナーでは、国税当局の最新の執行方針から、アジアを中心とした課税の実態と防衛策、グローバル・ミニマム課税(Pillar 2)や税務ガバナンス体制構築に至るまで、多角的な議論が展開されました。


要点

  • 国税当局は「追徴税額重視」へ方針転換し、J-CFC調査を重点化。また、税務コーポレートガバナンスの判定を調査部一般部門の所管法人にも適用開始し、強化している。
  • 海外税務当局による海外子会社に対する不当な課税に対抗するためには、グループのポリシーを一貫させる「本社主導型」の体制構築が不可欠である。
  • グローバル・ミニマム課税などの新実務に備える一方で、税務人材不足を克服するため、管理テクノロジーの活用や、経営層・他部門を広く巻き込んだ社内ガバナンスの強化が求められる。


1. 国税当局における執行体制の動向と税務調査選定の変化

国税当局における実地調査の精査と追徴税額の重点化

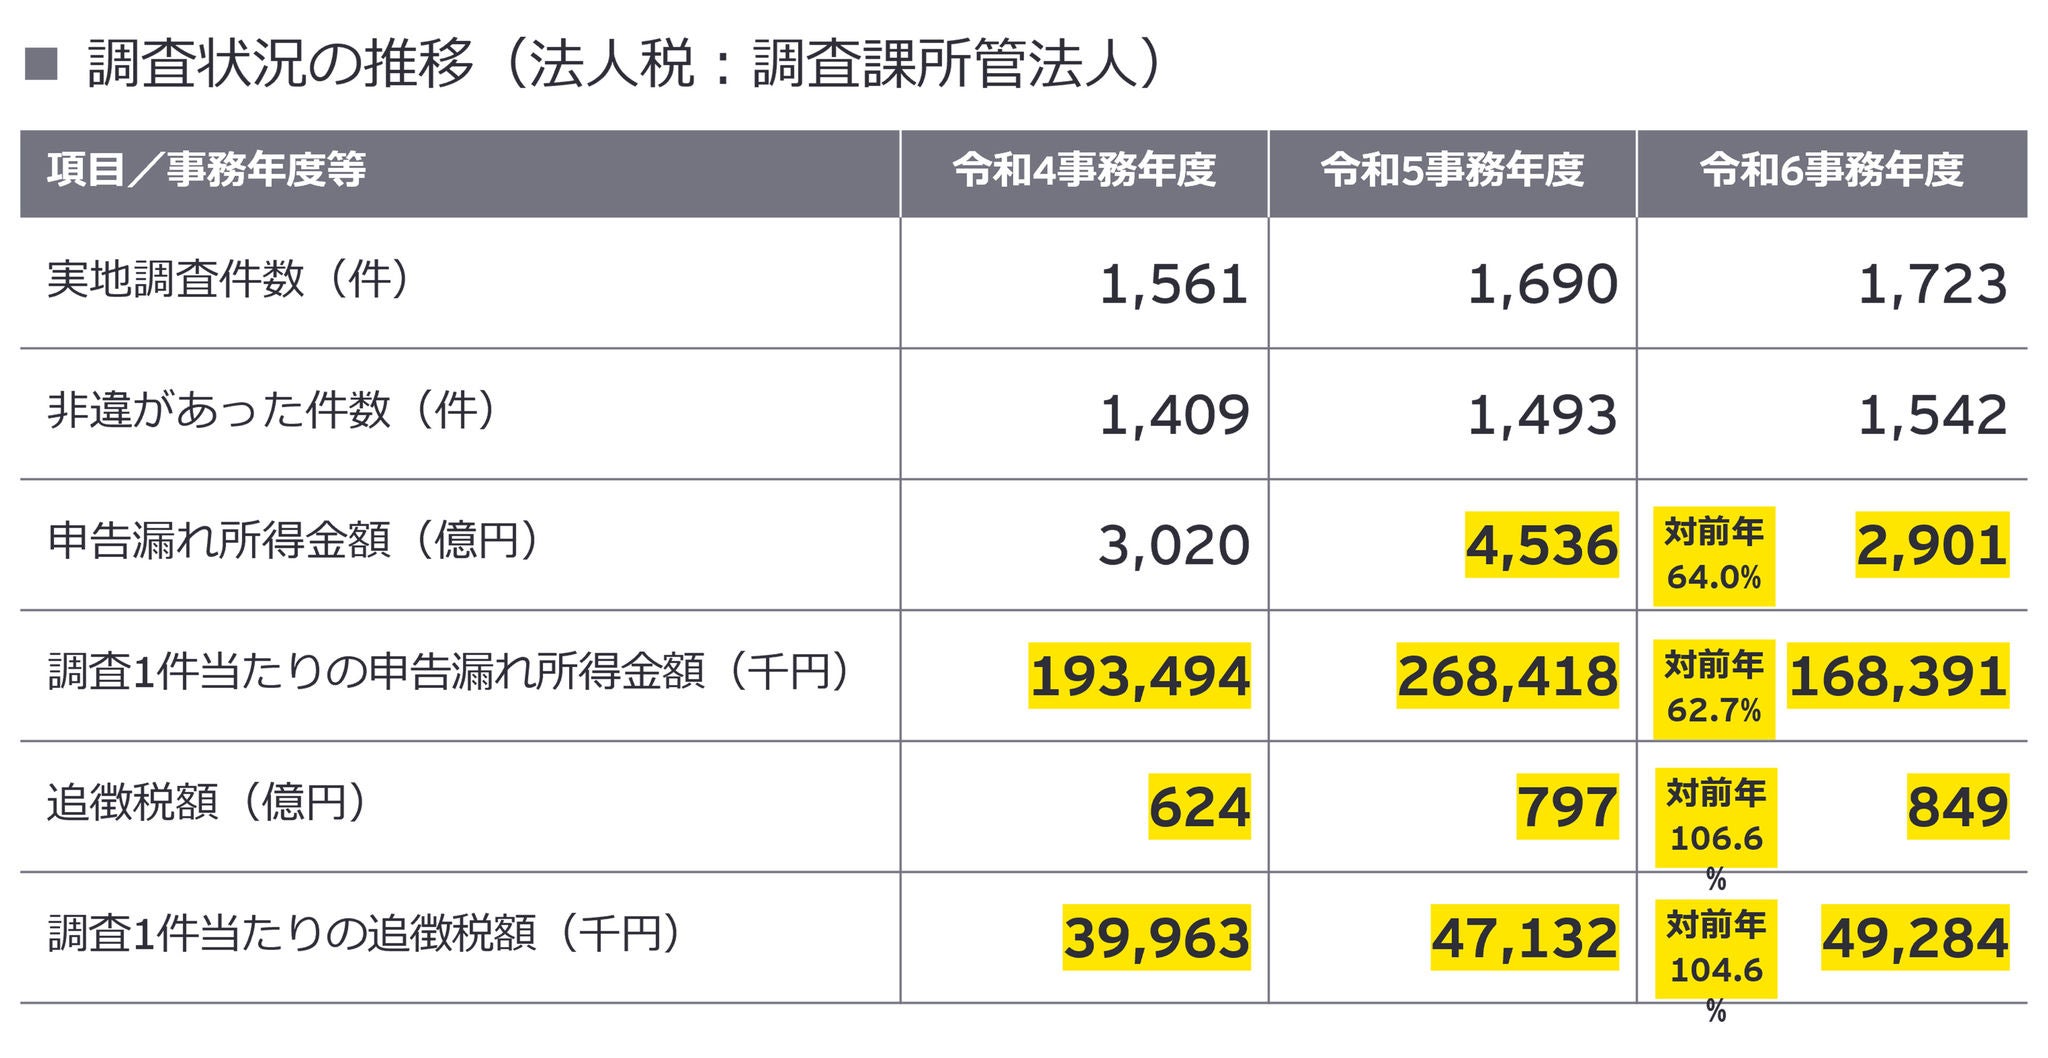
国税庁公表の調査事績によると、調査部所管法人における実地調査件数はコロナ禍以降回復傾向にあるものの、コロナ前の水準には至っていません。一方で、1件当たりの追徴税額は大幅な増加傾向にあります。


令和6事務年度における申告漏れ所得金額は2,901億円(前年比64.0%)と減少したのに対し、追徴税額は849億円(前年比106.6%)へ増加しました。その結果、調査1件当たりの追徴税額は4,928万4,000円に達し、過去10年で2番目に高い水準となっています。


この背景には、国税当局が従来の「申告漏れ所得金額の積み上げ」から、確実に課税が発生する「追徴税額重視(量より質)」へ方針を転換した経緯があります。ターゲットを黒字法人に絞り、深度ある調査を実施するアプローチが定着し、令和7事務年度以降も1件当たりの追徴税額は増加傾向が継続すると予測されます。

国税当局の執行体制について

国税当局の執行体制について
出典:国税庁「令和6事務年度 法人税等の調査事績の概要 令和7年12月」21ページ
www.nta.go.jp/information/release/kokuzeicho/2025/hojin_chosa/pdf/01.pdf(2026年7月15日アクセス)
出典:国税庁「令和5事務年度 法人税等の調査事績の概要 令和6年11月」12ページ
www.nta.go.jp/information/release/kokuzeicho/2024/hojin_chosa/pdf/01.pdf(2026年7月15日アクセス)
出典:国税庁「令和4事務年度 法人税等の調査事績の概要 令和5年11月」12ページ
www.nta.go.jp/information/release/kokuzeicho/2023/hojin_chosa/pdf/01.pdf(2026年7月15日アクセス)

国際課税調査における選定傾向(J-CFCと移転価格税制の乖離)

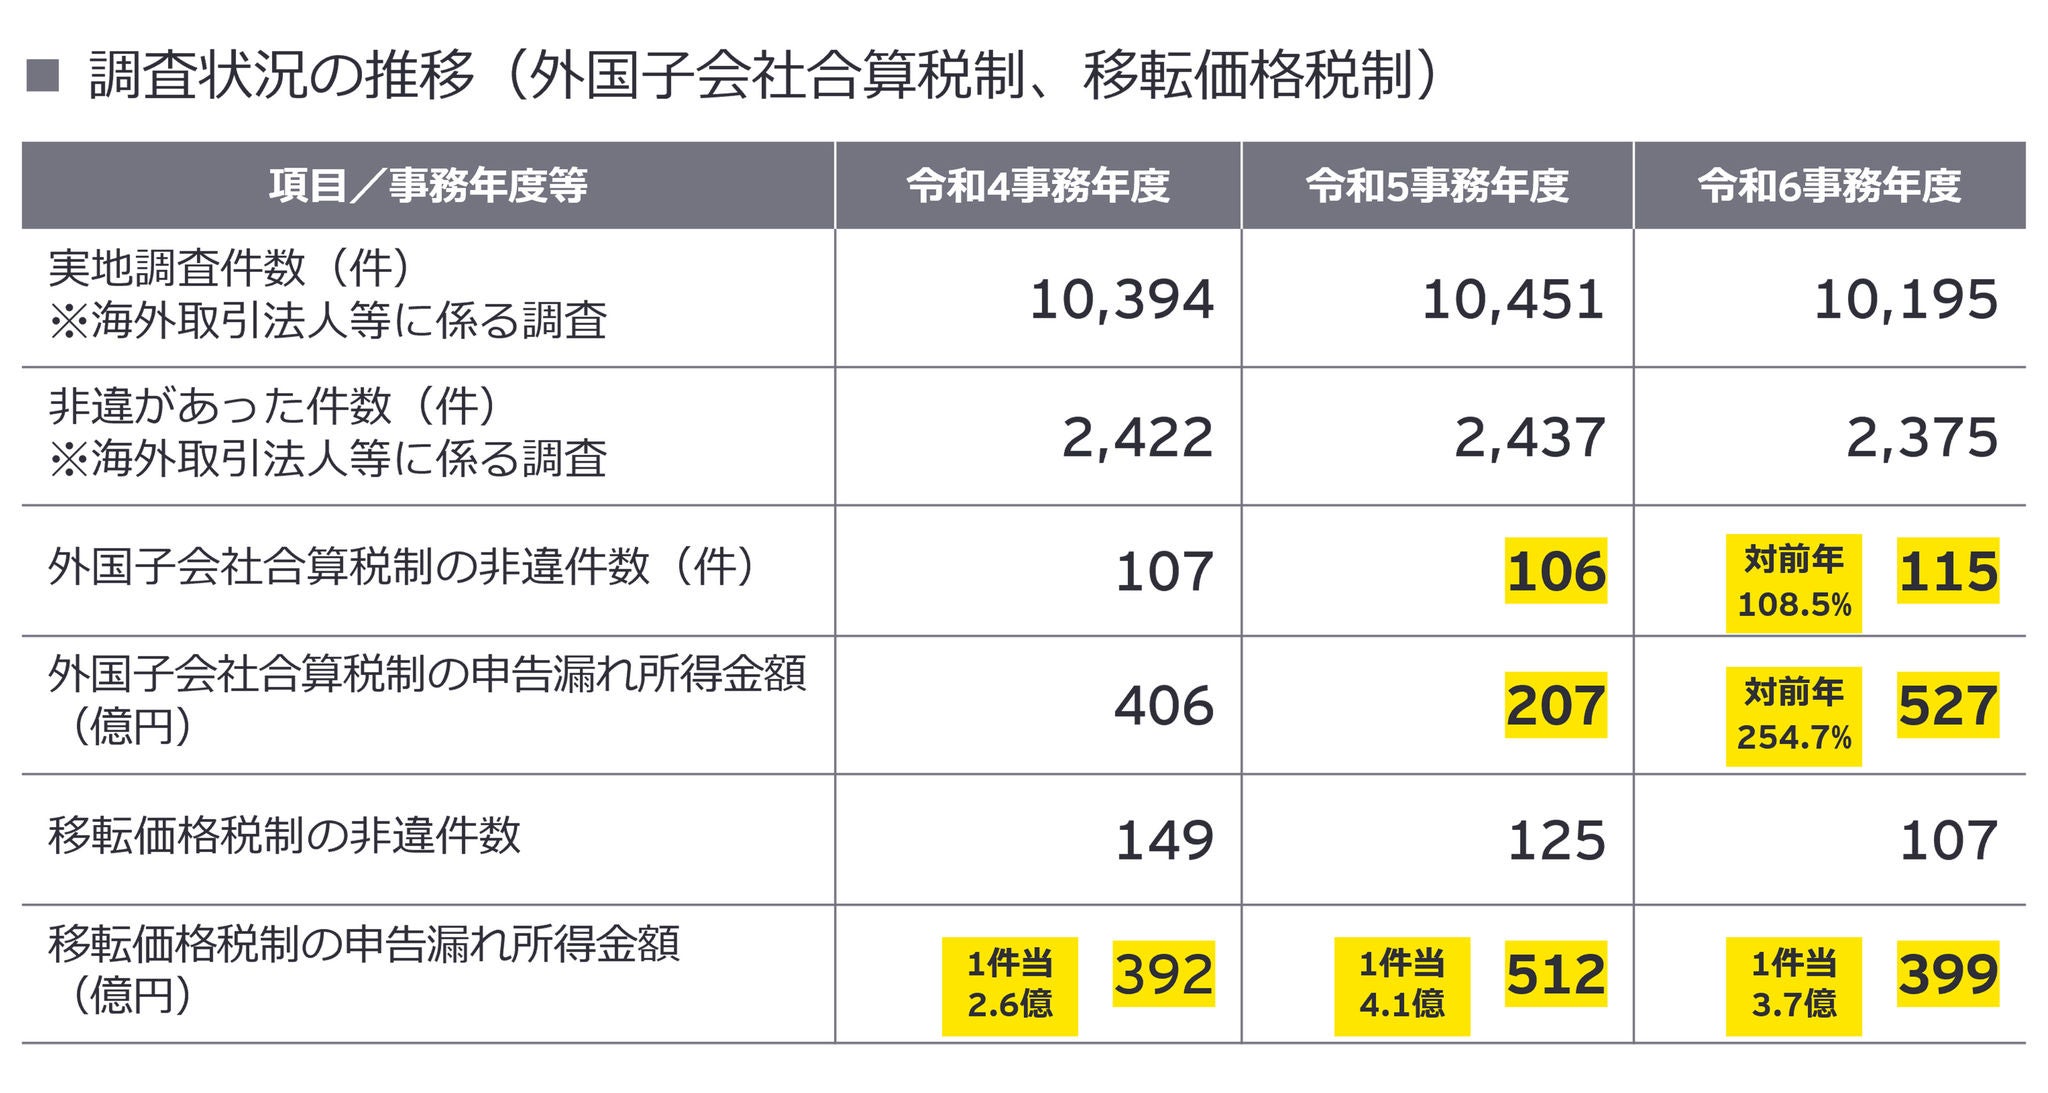
執行方針の重点化は、国際課税における調査選定にも現れています。特に外国子会社合算税制(J-CFC)と移転価格税制(TP)では対照的な動向がみられます。

  • J-CFC:非違件数は、令和5事務年度の106件から令和6事務年度には115件へ増加し、申告漏れ所得金額は527億円(前年比254.7%)と急増。
  • TP:非違件数は令和4事務年度の149件から令和6事務年度には107件へと右肩下がりで推移。 

移転価格調査における非違の多くは役務提供や金利などの定型的な事案で、巨額課税を伴う本格案件は調査・審理が長期化(約1年程度)しやすいのが実態です。そのため、当局側のリソース配分の観点からも、比較的短期間で大きな課税増差につながりやすいJ-CFC調査が重点的に選定されやすい傾向があります。

国税当局の執行体制について

国税当局の執行体制について
出典:国税庁「令和6事務年度 法人税等の調査事績の概要 令和7年12月」18・19ページ
www.nta.go.jp/information/release/kokuzeicho/2025/hojin_chosa/pdf/01.pdf(2026年7月15日アクセス)
出典:国税庁「令和5事務年度 法人税等の調査事績の概要 令和6年11月」10ページ
www.nta.go.jp/information/release/kokuzeicho/2024/hojin_chosa/pdf/01.pdf(2026年7月15日アクセス)
出典:国税庁「令和4事務年度 法人税等の調査事績の概要 令和5年11月」10ページ
www.nta.go.jp/information/release/kokuzeicho/2023/hojin_chosa/pdf/01.pdf(2026年7月15日アクセス)

税務コーポレートガバナンスの一般部門への導入拡大

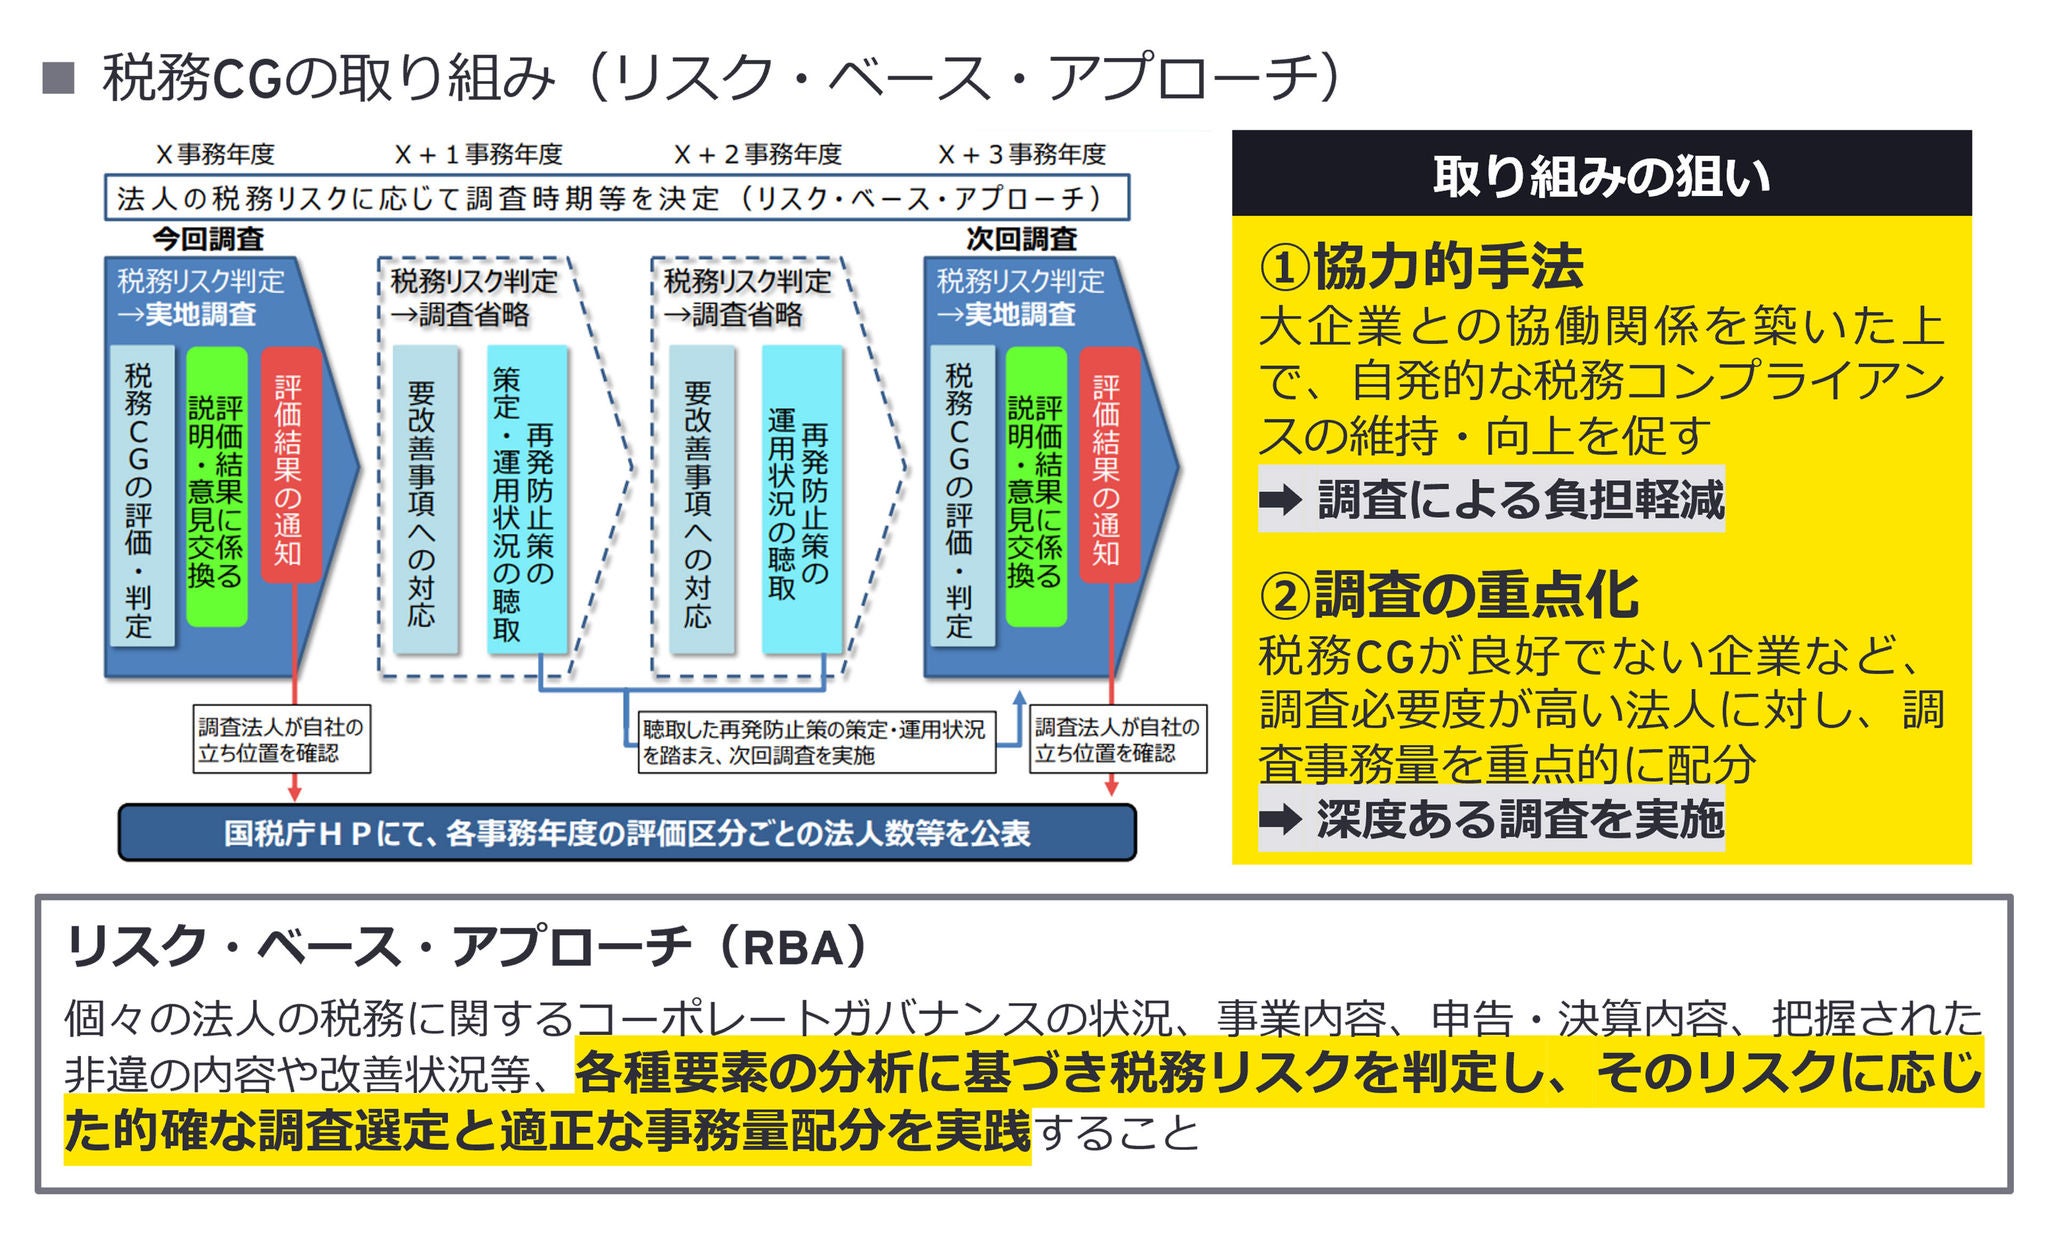
企業が注視すべき制度的変化として、税務コーポレートガバナンス(税務CG)の活用拡大が挙げられます。国税当局は「リスク・ベース・アプローチ(RBA)」に基づき、企業のガバナンス状況を評価した上で調査選定や事務量配分を行っています。

これまで主に特定の大法人(特管所掌法人)を対象に行われていた税務CGの取り組み評価が、令和8事務年度(2026年7月)からは調査部一般部門の所管法人に対しても順次開始されています。税務CGの評価結果で課題が指摘された場合、実地調査の選定リスクが高まる要因となります。企業には自発的な税務コンプライアンスの向上に加え、役員・経営陣が関与する内部けん制の体制整備が強く求められます。

国税当局の執行体制について

国税当局の執行体制について
出典:国税庁「税務に関するコーポレートガバナンスの充実に向けた取組について 令和3年6月」12ページ
www.nta.go.jp/taxes/tetsuzuki/shinsei/shinkoku/hojin/sanko/pdf/160701_01.pdf(2026年7月15日アクセス)

2. アジア新興国における課税リスクの動向と本社主導型ガバナンスの重要性

アジア新興国における課税アプローチの厳格化

BEPS(ベース侵食と利益移転)プロジェクトの進展に伴い、グローバル展開を行う日本企業の税務ポジションに対する各国の審査は厳しさを増しています。特にアジア各国では税務当局の執行体制強化が著しく、移転価格税制を中心に高額な追徴課税を提示されるケースが急増しています。

こうした高額課税に対しては、初期段階から適切に対応することが重要です。例えば、東南アジアの現地子会社に対し、現地当局から売上規模に比して巨額の追徴課税が提示された事例では、日本本社とEY税理士法人のリージョン税務チームが早期に連携を図りました。法理論と客観的証拠に基づいて論理的な主張を重ねた結果、最終的な課税額を当初提示額の約10分の1まで圧縮して妥結しました。


お問い合わせ

より詳しい情報をご希望の方はご連絡ください。


現地任せの税務対応がもたらす深刻な経営リスク

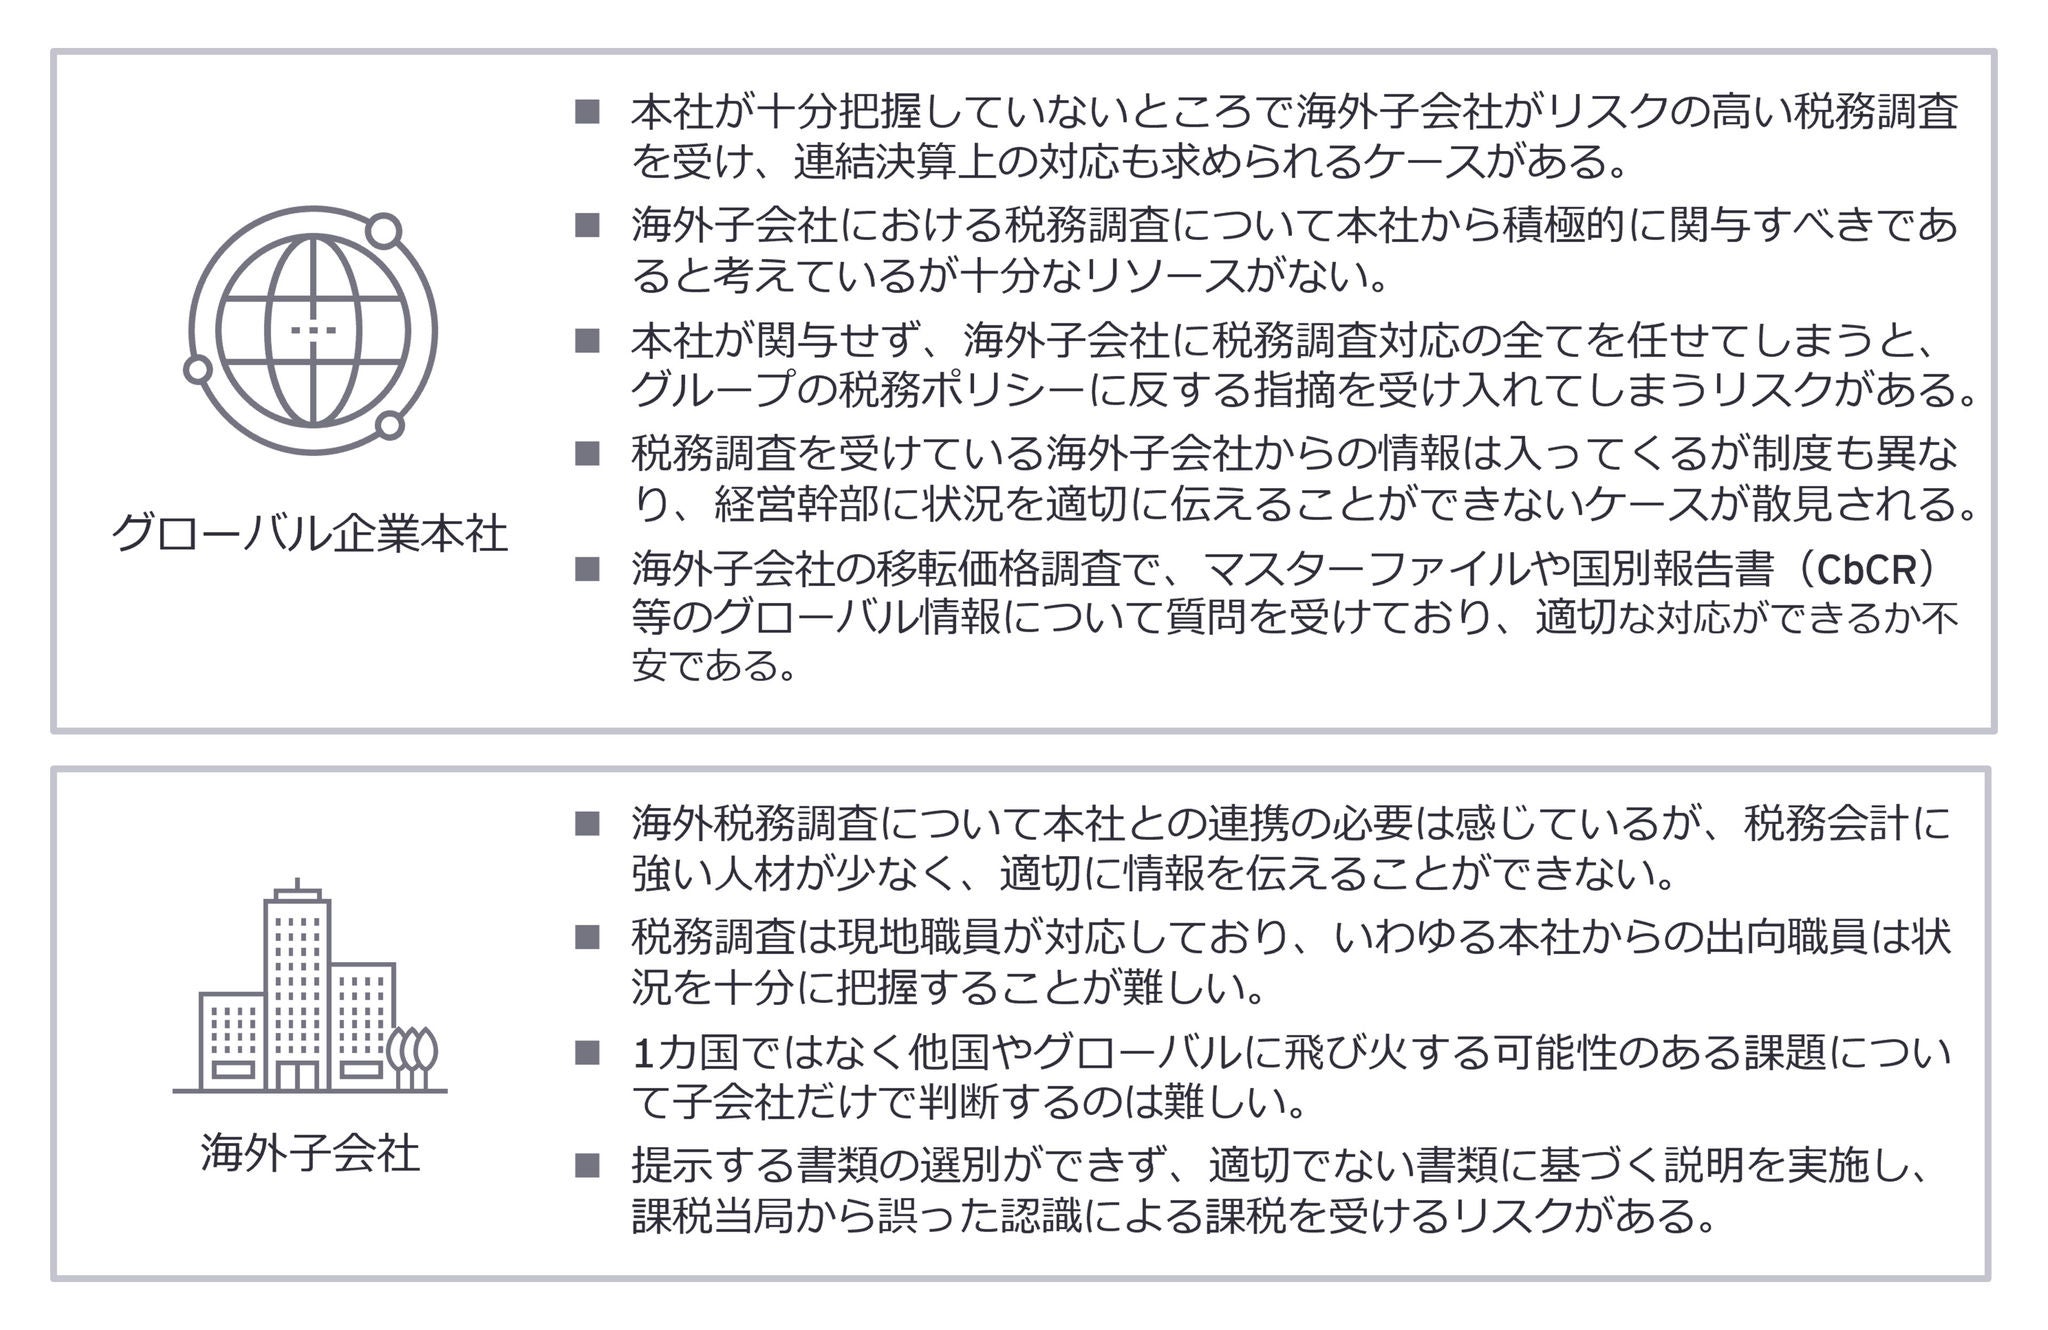
海外子会社の税務対応を現地の判断に委ね、日本本社が状況把握や支援を怠る姿勢は、グループ全体に深刻な経営リスクを及ぼしかねません。現地拠点に十分な専門知識やリソースがない場合、税務当局の主張を過度に受け入れて安易な妥協に走る懸念が生じます。

このような安易な妥協は、一時的な追徴金の支払いにとどまらず、二重課税を確定させてしまいます。相互協議などの国家間での解決手段を講じない限り、一度受け入れた課税は救済されません。さらに、税務調査での処理が既得事実化することで、将来年度にわたって不利益な税務処理を強いられ、グループの実効税率(ETR)や投下資本利益率(ROIC)といった重要指標へ長期的な悪影響が及びます。各国当局間の情報交換が進む現在、一国での課税実績が他国へ共有され、課税論点がグローバルに波及する二次的リスクにも注意が必要です。

グローバル企業の本社と子会社が抱える課題

グローバル企業の本社と子会社が抱える課題

本社主導型ガバナンスへの移行と実務上のポイント

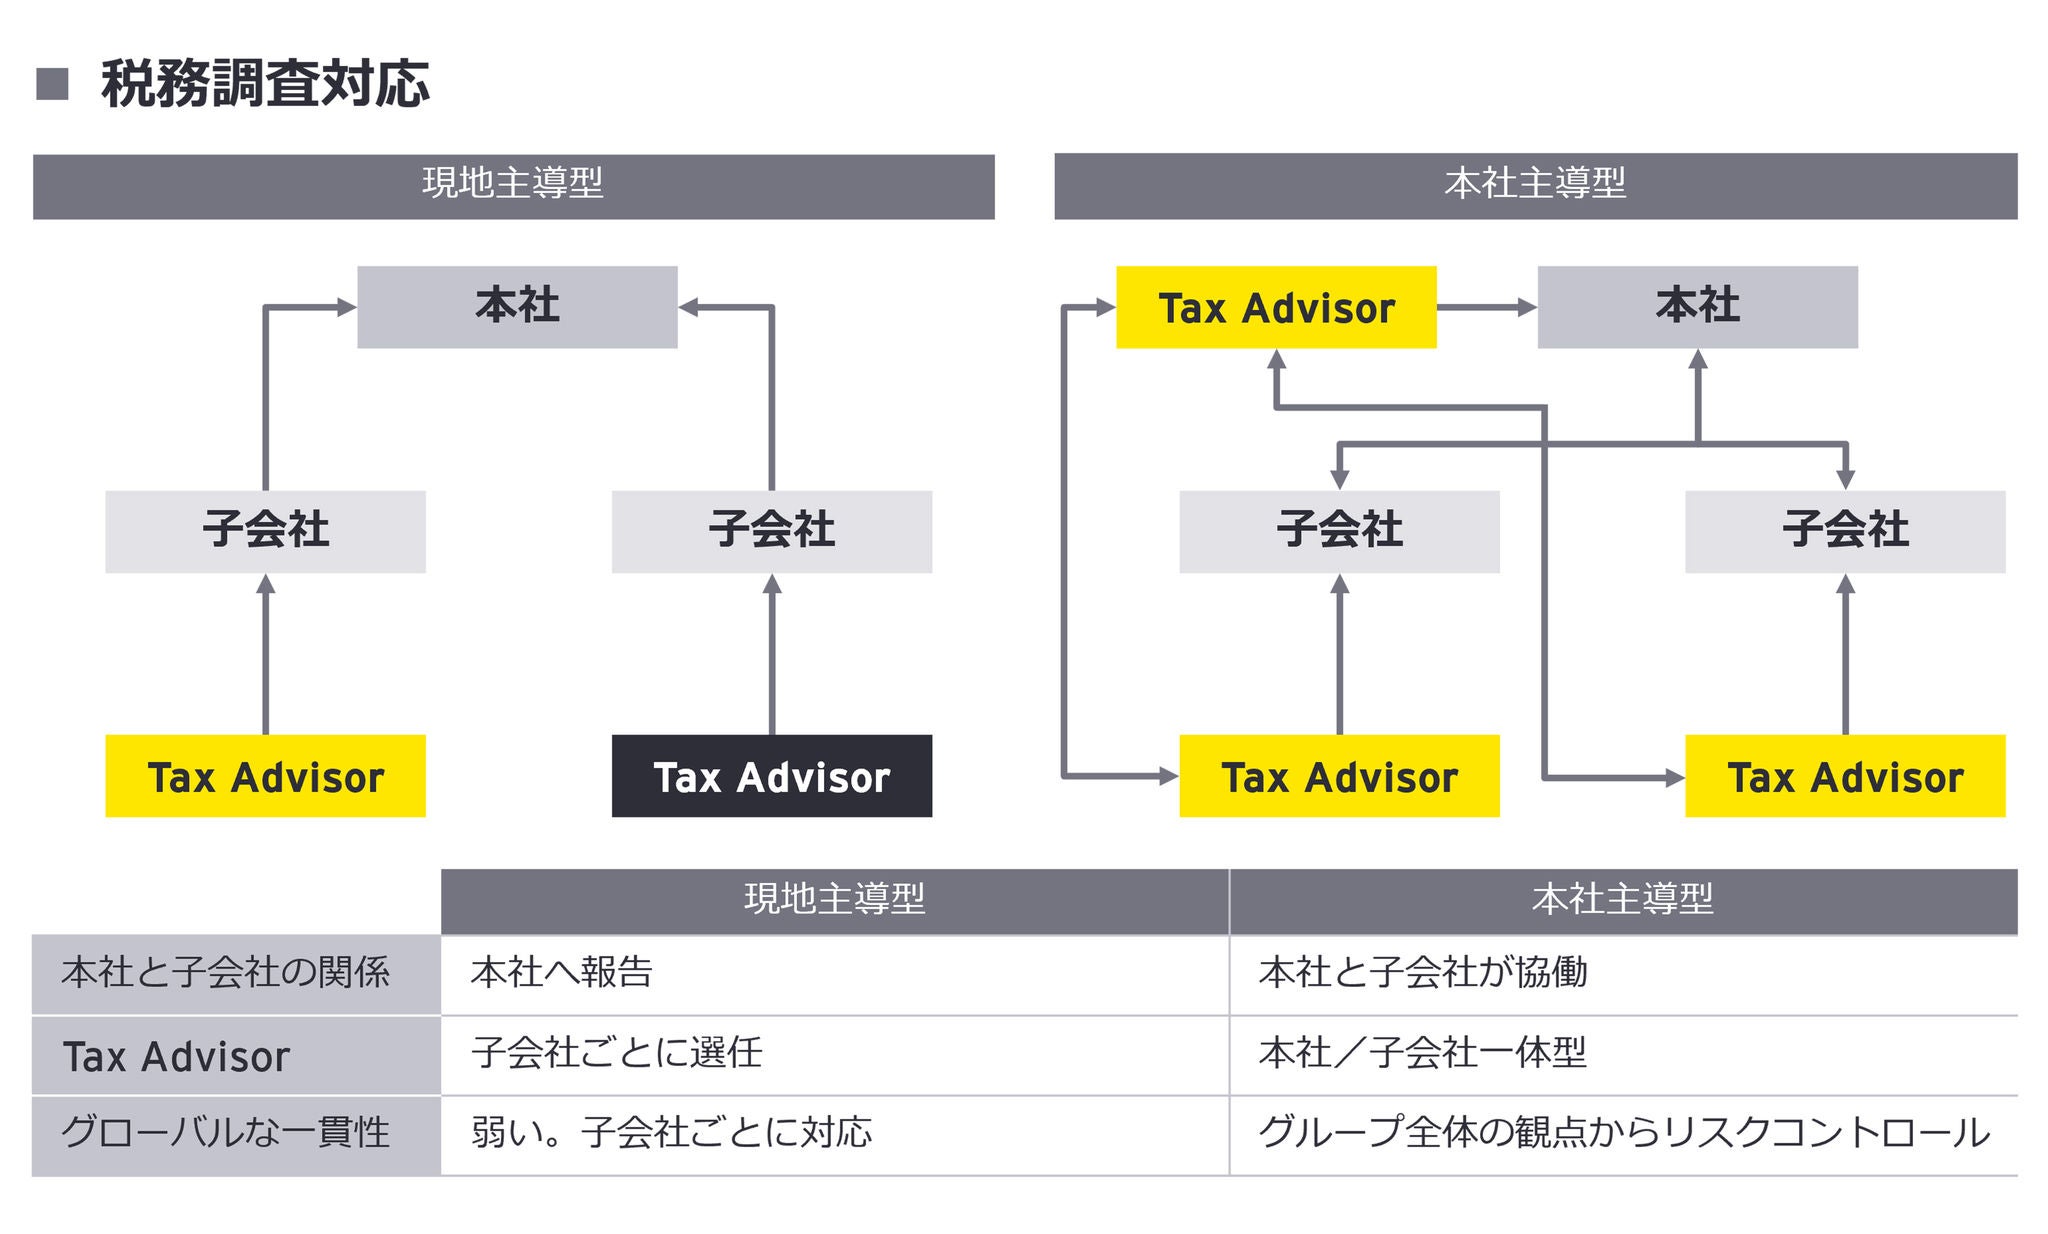
複雑化・多角化するリスクへ対応するには、従来の「現地主導型(分散型)」から「本社主導型」ガバナンスへの移行が不可欠です。子会社ごとにアドバイザーを選任する現地主導型では、ローカルな課題には強いものの、グループ全体の整合性や統制が不十分となり、リスク管理の抜け漏れが生じやすくなります。一方、本社主導型では、日本本社がグローバル・タックスアドバイザーを選任し、本社・子会社・アドバイザーが一体となって統一的なタックスポリシーに基づく主張を展開できる強みがあります。

グローバル税務ガバナンスモデルにおける税務調査の代表例

グローバル税務ガバナンスモデルにおける税務調査の代表例

3. アジア主要国における税務係争の動向と税務リスク低減のための対応策

アジア主要国における税務調査・係争事例

各国当局間での国際的な情報交換が活発化する中、アジア各国においても移転価格税制を中心に厳格な税務調査が展開されています。国別の代表的な係争論点は次の通りです。

  • 中国(ロイヤリティ支払いの損金算入否認)

現地子会社が赤字などの場合、「親会社から提供された技術が陳腐化しており、利益獲得に寄与していない」として、日本親会社へのロイヤリティ支払いの損金算入が否認される事例が発生しています。特に欠損法人による国外へのロイヤリティ送金に対しては審査が厳格化しており、事業実態に即した経済的合理性の立証が求められます。

  • インドネシア(比較対象取引の否認と二重計上指摘)

企業側がローカルファイルなどで選定した比較対象取引(ベンチマーク)が否認され、当局独自の選定基準に基づく取引が当てはめられて課税される事例がみられます。また、商品取引とロイヤリティ取引が併存するケースにおいて、「ロイヤリティ分は輸入商品価格に含まれている」として二重支払いを理由に損金算入を否認されるリスクが生じています。

  • インド(AMP費用課税)

現地子会社が支出した広告・マーケティング・プロモーション(AMP)費用について、ブランドの価値向上益が親会社に帰属するとみなされ、同業他社基準を超える支出額が親会社への役務提供として否認される事例が存在します。
 

相互協議(MAP)を見据えた効果的な交渉・誘導戦略

こうした難易度の高い事案に対し、例えばインドのAMP課税などでは、課税の枠組み(アプローチ)に応じた戦略的交渉が極めて重要となります。

AMP課税のアプローチには、広告宣伝費の超過分を国内法に基づき直接否認するパターンと、移転価格税制のTNMM(取引単位営業利益法)による利益率の再調整として処理するパターンの二通りが存在します。前者の国内法上の否認として確定すると、租税条約に基づく二国間の相互協議(MAP)へ持ち込むことが難しくなり、二重課税が解消されない懸念が高まります。一方、後者のTNMMに基づく再調整であれば、相互協議による二重課税排除の解決実績が数多く蓄積されています。従って、現地での調査対応において課税を免れられない局面では、受容する形式を「TNMMに基づく再調整」へ導くよう当局へ適切に働きかけることが、最終的な二重課税リスクを低減させる有効な係争管理策となります。

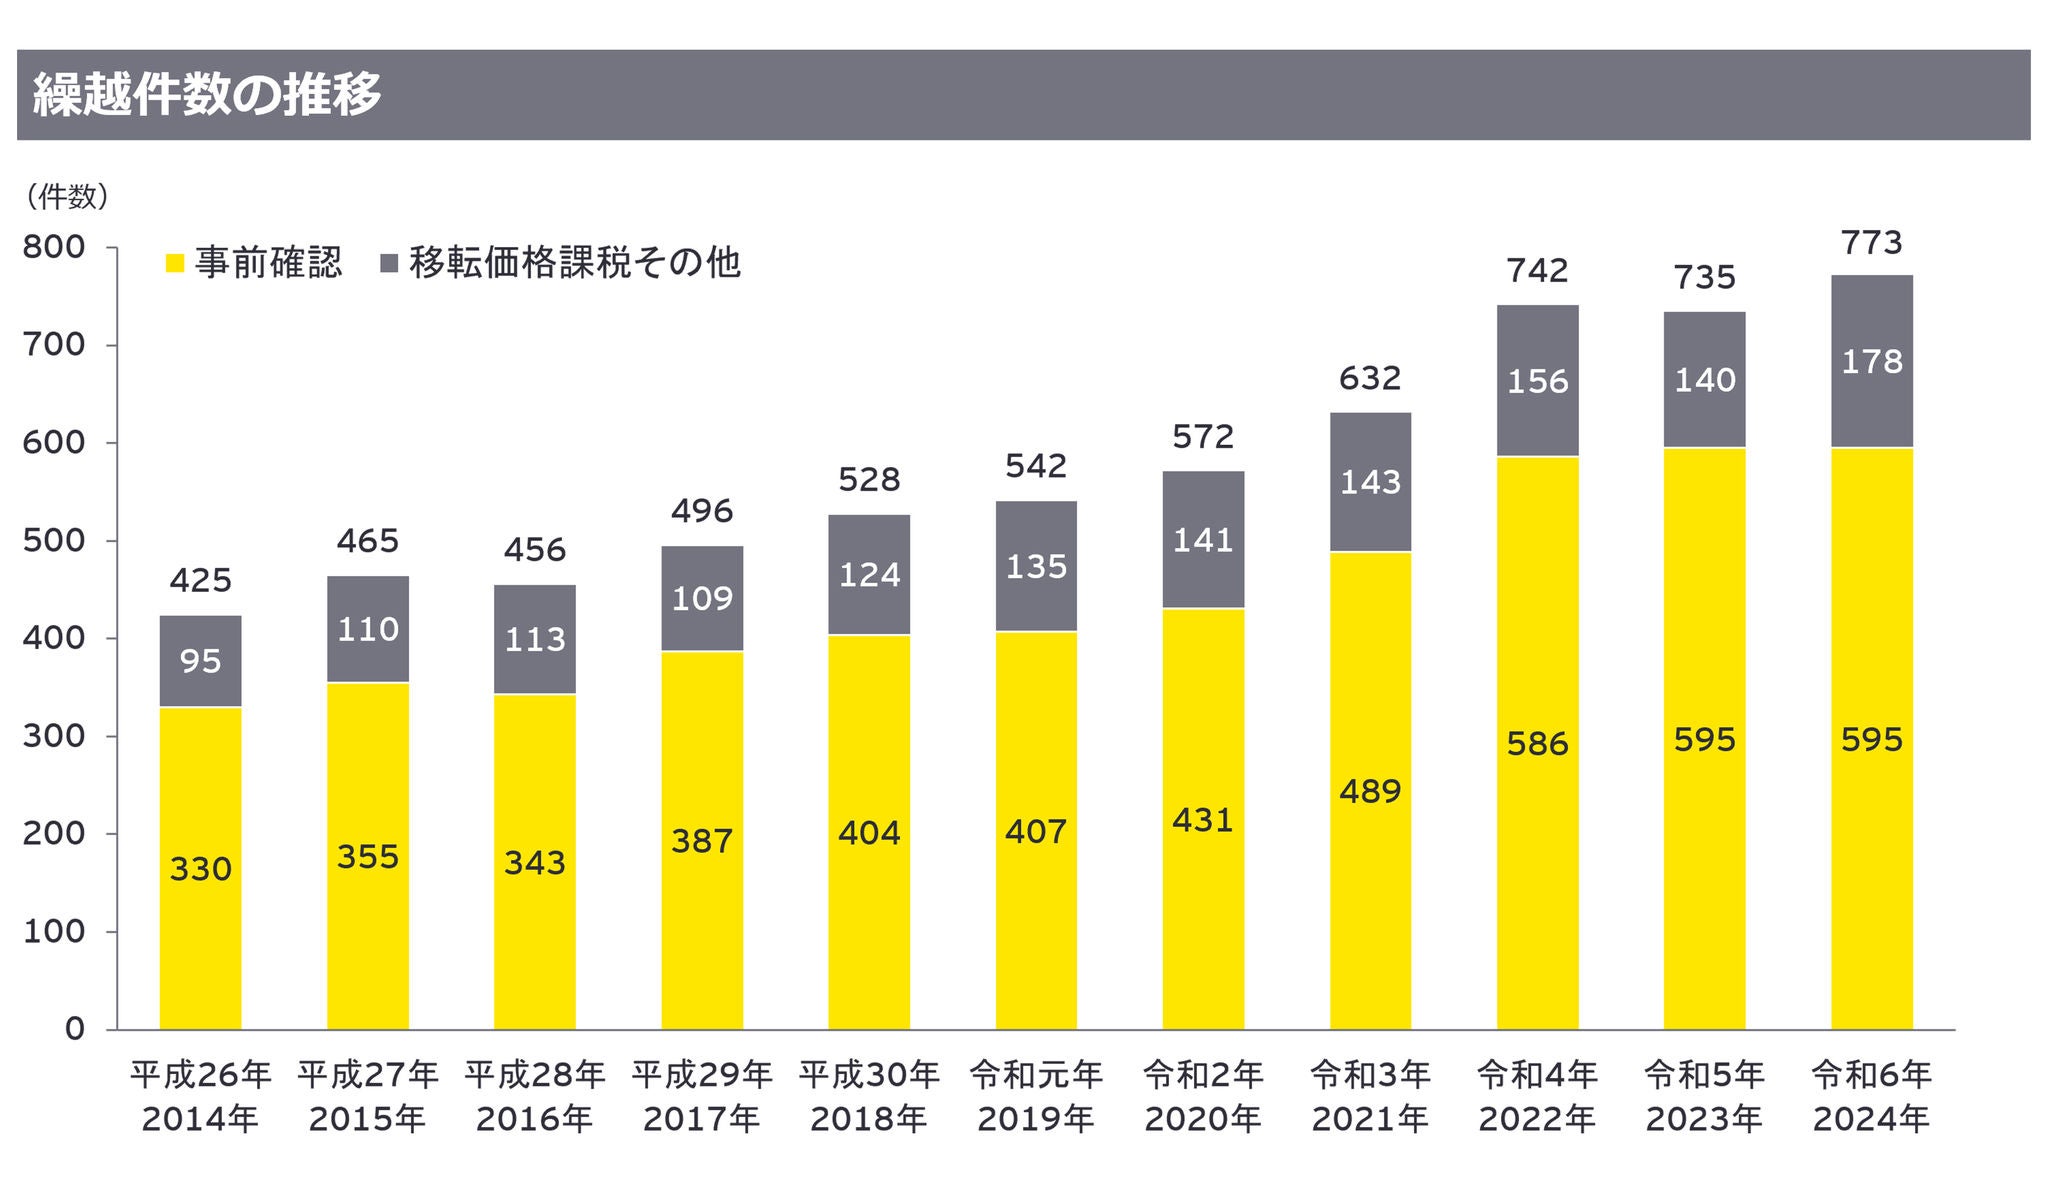
相互協議事案の繰越件数の推移

相互協議事案の繰越件数の推移

情報管理の徹底と税務管理体制(TCF)の確立

各国の調査現場において共通する重大な課題が、提出書類や情報管理の不備です。税務の専門知識が十分でない現地担当者や駐在員が、検討途中の未確定データや社内検討メモといったセンシティブな文書を求められるがまま開示してしまい、結果として当局に課税根拠を提供してしまうケースが後を絶ちません。

こうした不適切な情報の流出を防ぐには、現地任せの対応を排し、日本本社が主導して調査初動から提出書類のスクリーニングを徹底する仕組みづくりが求められます。全社的な一元管理を可能にする税務管理体制(TCF)を構築・運用することが、グローバルでの税務リスクを抑制する確実な防衛網となります。


4. グローバル・ミニマム課税の初年度対応とJ-CFC改正に伴う実務上の論点

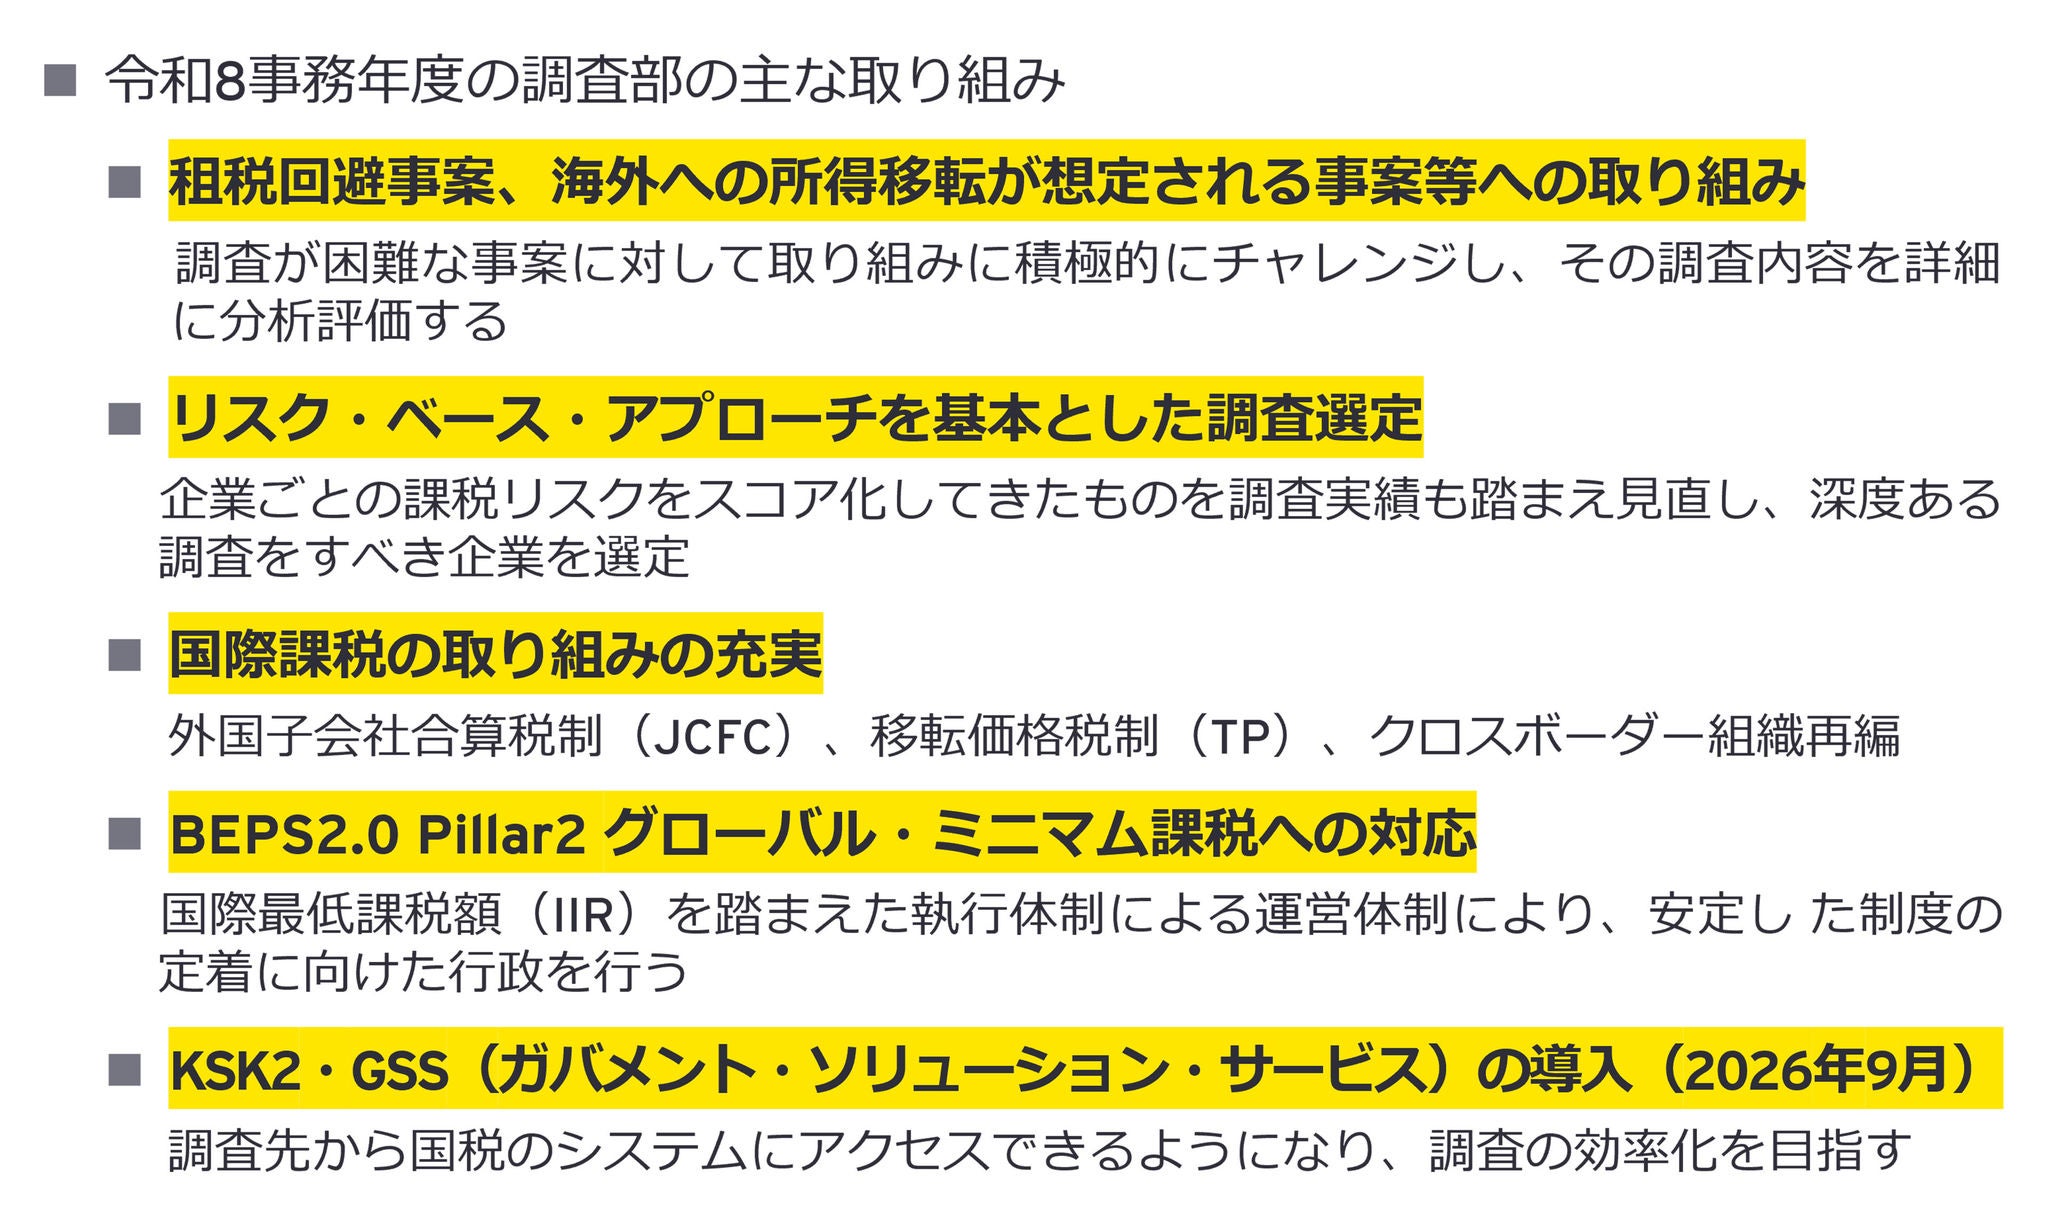
国税局調査部における「国際機動課」の新設と横断的調査手法の推進

2026年7月の組織改編に伴い、国税局調査部内の「国際機動部門」が「国際機動課」へと格上げ・拡充されました。本改編により課長ポストが新設され、約50名体制(うちグローバル・ミニマム課税<Pillar 2>専任担当13名を含む)で国際課税への執行体制が恒常的に強化されています。

また、調査手法においては「バーチャル支援」と呼ばれる効率的なアプローチが推進されています。これは高度な専門知識を持つ国際機動課の専門官が、実地調査を担当する一般の調査官に同行・リードしながら複数の法人を横断的に調査する手法です。限られたリソースの中で専門的な着眼点を示し、幅広い企業に対して深度ある精査を行う体制が定着しつつあります。

国税当局の執行体制について

国税当局の執行体制について

グローバル・ミニマム課税(Pillar 2)における初年度申告と実地調査の見通し

2026年9月に最初の申告期限を迎えるグローバル・ミニマム課税(Pillar 2)の実務対応において、初年度の調査動向が大きな関心を集めています。

執行当局側も制度の習得および確認フェーズにあるため、申告初年度に関しては提出された情報申告書(GIR)の書面審査が中心となり、大規模な実地調査は限定的になるとみられます。ただし、制度の実効性を検証する観点から、影響額が著しく大きい象徴的な事案に対しては、初年度であっても実地調査が実施される可能性は否定できません。企業側としては、客観的根拠に基づく適切な申告体制を整えておくことが肝要です。
 

J-CFC合算タイミングの変更が及ぼす影響とPillar 2対応への接続

税制改正に伴い、J-CFCにおける海外子会社の合算タイミングが従来の「2カ月」から「4カ月」へ延長されました。

この改正により、例えば12月決算の海外子会社を有する3月決算の日本親会社では、適用初年度となる令和8年3月期において合算時期が1期シフト(過渡期的な影響)します。この移行期において、国税当局による精査が行われる見通しです。さらに、J-CFC調査における「子会社の租税負担割合の確認・判定プロセス」は、将来本格化するPillar 2調査での「実効税率(ETR)の確認」と着眼点において極めて高い親和性を有しています。

そのため企業には、目前のコンプライアンス対応にとどまらず、将来のPillar 2防衛までを見据えたJ-CFCドキュメンテーションおよび計算プロセスの早期確立が強く求められます。


5. グローバル税務人材不足と全社的税務ガバナンス体制の再構築

グローバル税務を巡る人材不足と構造的課題

グローバル・ミニマム課税(Pillar 2)の開始や海外税務当局による調査対応など、企業に求められる税務管理の難易度は高まり続けています。一方で、多くの日系グローバル企業において実務を担う専門人材の確保と育成が追いついておらず、深刻な課題となっています。

こうした課題の背景には、二つの構造的リスクが存在します。一つは本社側の専門リソース不足です。人員や予算の制約から海外子会社で発生する調査や係争へ十分に関与できず、現地任せの対応や潜在的なリスク見落としを招く要因となっています。もう一つは海外現地拠点における専門性と情報共有の壁です。現地法人に税務や会計の専門人材が乏しく、調査状況や複雑な論点が日本本社へ迅速に共有されない「情報のブラックボックス化」が生じる結果、初期対応の遅れから不当な巨額課税を受け入れてしまう事態が懸念されます。
 

全社的税務ガバナンス体制の再構築と他部門との連携

欧州におけるパブリックCbCR(国別報告書の一般開示)をはじめとする税務透明性の確保が進む現在、税務リスク管理は単一の専門部署における閉じた課題ではなく、企業価値やレピュテーションを防衛するための重要な経営課題として捉え直さなければなりません。

そのためには、まずリスク・コントロール・マトリックス(RACM)や税務管理体制(TCF)を整備し、グループ全体の税務リスク状況を取締役会や経営幹部へタイムリーに可視化する仕組みの構築が急務となります。同時に、開示情報に妥当な背景や文脈(コンテキスト)を付して市場へ説明できるよう広報やIR部門と緊密に協働するほか、取引や事業の意思決定の初期段階から税務ポリシーに沿った確認が行えるよう、事業部門と連携した事前チェックプロセスを導入することが効果的です。
 

テクノロジー活用による生産性向上と属人化の脱却

人的リソースの制約を克服するには、ガバナンスの仕組み化とデジタル技術の導入を一体で推進するアプローチが欠かせません。

具体的には、グローバルで発生している税務調査の進捗や論点を一元的に可視化・管理する調査追跡プラットフォームの活用が挙げられます。さらに、膨大な税務ドキュメント(意見書、検討メモ、議事録など)の要約や分析に生成AIを活用することで、限られた人手での業務生産性を飛躍的に高め、属人的なリスク管理からの脱却を図ることが可能となります。専門人材の確保や育成を進めると同時に、社内ガバナンスの整備とテクノロジーの活用を両輪で推進することが、持続可能なグローバル税務管理体制の実現へつながります。


お問い合わせ
より詳しい情報をご希望の方はご連絡ください。


サマリー 

グローバル税務ガバナンスは、国内外の不当な課税から企業価値を守るための重要な経営戦略です。企業は、安易な課税受け入れを防ぐため、本社主導プロセスの徹底やテクノロジー活用を急ぎ、税務人材の不足という構造的課題を乗り越えなければなりません。経営層や他部門を巻き込み、強固な社内体制の整備を進める必要があります。


関連記事

なぜAIは税務リスクや税務係争の管理を容易にすると期待されているのか

2025年のEY税務リスクと税務係争に関する調査によると、税務部門はコンプライアンスの向上と税務係争の管理のためにAIへの投資を行っています。

税務調査の強化に企業はどう対応すべきか ―国税局OBおよびプロフェッショナルによる考察―

現在、企業に必要なのは、海外を含めた企業グループ間でのコミュニケーションです。子会社へのグリップを親会社がどれだけ効かせることができるのか。企業グループの在り方、特に財務について、ガバナンスの観点も含めて変革期に来ています。


この記事について