EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
IPOの基礎 2026 第1章 株式上場の意義
2026年7月発行のIPOガイドブックを転載したものであり、本文中特に断り書きのない限り、2026年6月19日現在の法令・規則等に準拠して作成しています。
2026年版 IPOガイドブック
1. 株式の上場とは
株式の上場とは、広く一般投資家から資金調達を行うことを目的とし、証券市場で株式を自由に売買できるようにすることです。具体的には、同族や特定の限られた者に保有され、株式の譲渡が制限されていた自社の株式を、不特定多数の一般投資家に開放して、証券市場において自由に売買できるようにすることをいいます。
2. 株式市場の仕組み
株式会社は、広く一般投資家から資本参加を求めることで大規模な事業を営むことが可能ですが、他方で一般投資家に資本参加を求める場合、一般投資家がいつでも投下した資本を回収できる仕組みが必要となります。資本参加したものの換金することが容易でなければ、資本参加する一般投資家は限られてきてしまいます。このため、一般投資家がいつでも株式を売買できる市場が設けられており、これが証券取引所です。
国内には、日本取引所グループの東京証券取引所の他、名古屋、札幌、福岡の計4カ所の主要な証券取引所があり、それぞれの取引所が証券市場を開設しています(なお、デリバティブ市場としては日本取引所グループの大阪取引所があります)。
各取引所の証券市場は、東京証券取引所が「プライム市場・スタンダード市場・グロース市場」の3市場、名古屋証券取引所が「プレミア市場・メイン市場・ネクスト市場」の3市場、札幌証券取引所が「本則市場・アンビシャス市場」の2市場、福岡証券取引所が「本則市場・Q-Board市場」の2市場に区分されています。
また、プロ投質家向けの「TOKYO PRO Market」が東京証券取引所に、「Fukuoka PRO Market」が福岡証券取引所に開設されています。
各取引所の新興企業向けの市場は、上場基準が緩和され、審査も短期間で済むようになっています。しかし、上場基準が緩和されている分、投資家にとって新興市場は、「ハイリスク・ハイリターン」の市場であるといえます。
3. 株式上場のメリットと社会的責任の発生
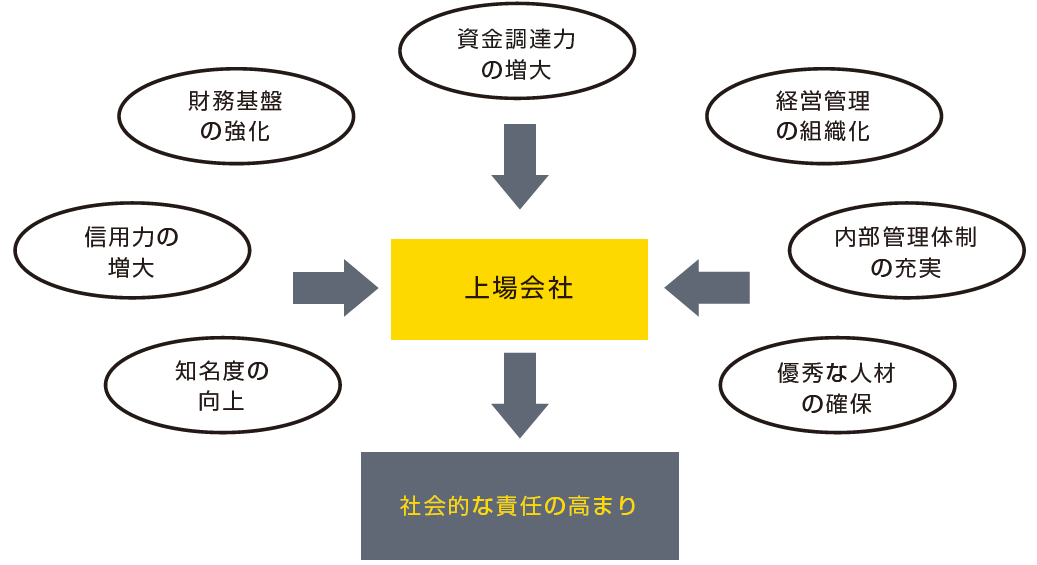
会社は、株式を上場して資金調達を多数の一般投資家に求めれば、資金調達の多様化が図られ、更なる会社の成長が期待できます。
その一方で、株式を一般投資家に開放して証券市場に流通させることで、会社にとって見ず知らずの株主が参加してくるため、投資者保護の見地から「上場会社としての適格性」を問われることになります。会社は、株式を上場することで、パブリックカンパニーとしてタイムリーな企業内容の開示や、コンプライアンス等を厳守し、より高い社会的責任を負うことになります。
4. 日本取引所グループの市場区分の見直し
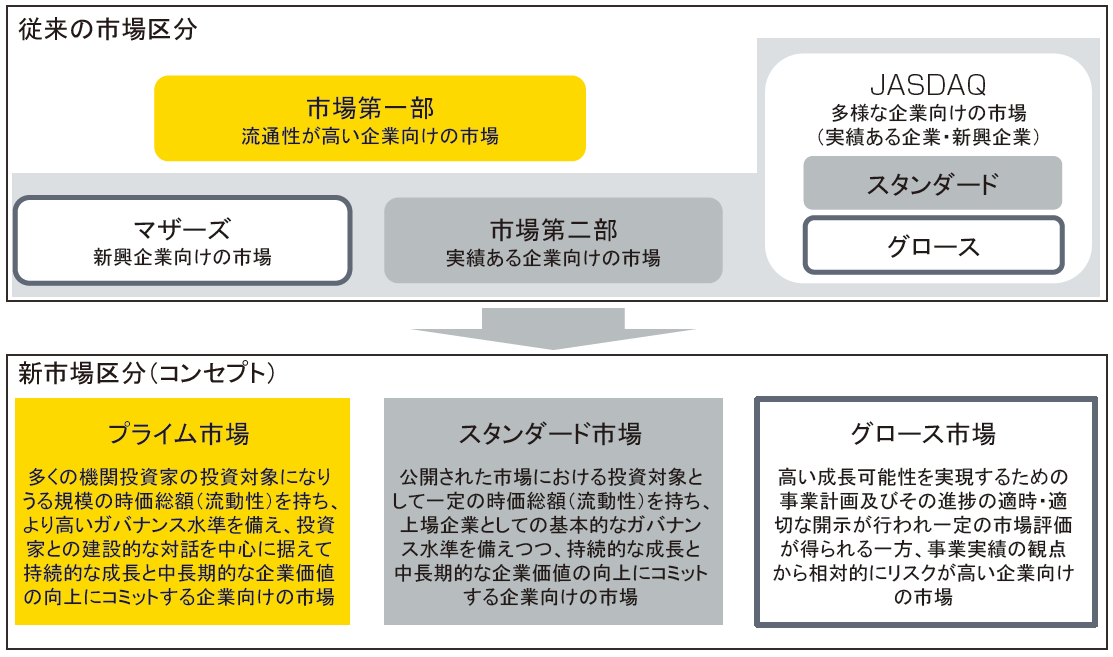
東証は、2020年2月に「新市場区分の概要等について」、同年12月に「市場区分の見直しに向けた上場制度の整備について(第二次制度改正事項)」を公表し、上場会社の持続的な成長と中長期的な企業価値向上を支え、国内外の多様な投資者から高い支持を得られる魅力的な現物市場を提供することを目的として、2022年4月4日付で、従来の市場第一部・市場第二部・マザーズ・JASDAQの4つの市場区分を、プライム市場・スタンダード市場・グロース市場の3つの市場区分へ再編しました。
(1) 従来の市場区分と新市場区分
各市場区分のコンセプトに応じ、時価総額(流動性)やコーポレート・ガバナンスに関する基準を定めるほか、各市場区分のコンセプトを反映した定量的・定性的な基準を設けています。
従来の市場区分と新市場区分のイメージ
(2) 新市場区分における上場基準の考え方
① 新市場区分における上場基準の考え方は以下のとおりです。
- 各市場区分のコンセプトに応じ、時価総額(流動性)やコーポレート・ガバナンスに関する基準を定めるほか、各市場区分のコンセプトを反映した定量的・定性的な基準を設ける。
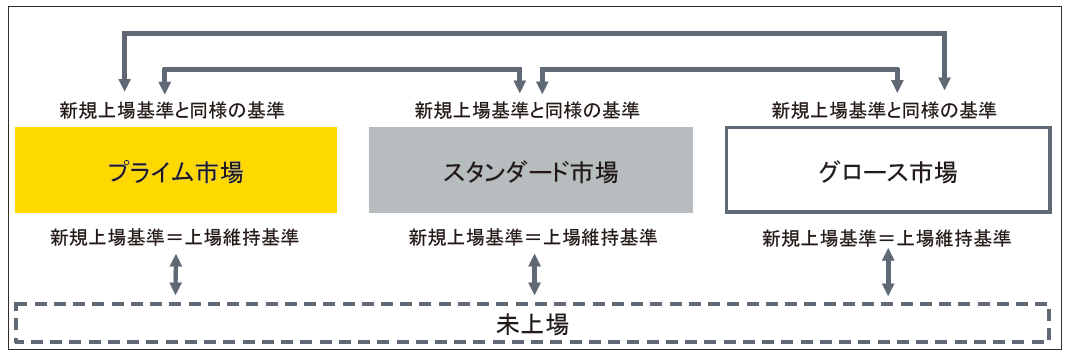
- 各市場区分の新規上場基準と上場維持基準は、原則として共通化。
上場会社は、上場後においても継続して、各市場区分における新規上場基準(の水準)を維持することが必要となる(なお、上場維持基準に抵触した場合には、必要な改善を図るための猶予期間を設ける)。 - 各市場区分は、それぞれ独立しているものとし、従来の一部指定基準・指定替え基準・市場変更基準のような「市場区分間の移行」に関する緩和された基準は設けない。
したがって、上場会社は、異なる市場区分への移行を希望する場合には、移行先の市場区分への上場を申請し、新規上場基準と同様の基準による審査を受ける。
② 各市場における上場基準の概要は以下の通りです。
プライム市場
| 項目 | 考え方・狙い |
| 流動性 | 多様な機関投資家が安心して投資対象とすることができる潤沢な流動性の基礎を備えた銘柄 |
| ガバナンス | 上場会社と機関投資家との間の建設的な対話の実効性を担保する基盤のある銘柄 ※ 新市場区分にあわせて改訂されるコーポレートガバナンス・コードの全原則を適用するとともに、他の市場区分と比較して一段高いガバナンス内容が適用される |
| 経営成績 財政状態 | 安定的かつ優れた収益基盤・財政状態を有する銘柄 |
スタンダード市場
| 項目 | 考え方・狙い |
| 流動性 | 一般投資者が円滑に売買を行うことができる適切な流動性の基礎を備えた銘柄 |
| ガバナンス | 持続的な成長と中長期的な企業価値向上の実現のための基本的なガバナンス水準にある銘柄 ※ 新市場区分にあわせて改訂されるコーポレートガバナンス・コードの全原則を適用 |
| 経営成績 財政状態 | 安定的な収益基盤・財政状態を有する銘柄 |
グロース市場
| 項目 | 考え方・狙い |
| 事業計画 | 高い成長可能性を実現するための事業計画を有し、投資者の適切な投資判断が可能な銘柄 |
| 流動性 | 一般投資者の投資対象となりうる最低限の流動性の基礎を備えた銘柄 |
| 経営成績 財政状態 | 事業規模、成長段階を踏まえた適切なガバナンス水準にある銘柄 ※新市場区分にあわせて改訂されるコーポレートガバナンス・コードの基本原則を適用 |
図表 新市場区分への新規上場等(イメージ)
(3) 経過措置適用会社
- 新市場への移行当初、上場維持基準に適合せず、適合に向けた計画を開示した経過措置適用会社は全市場合計で492社でした。
- 経過措置は2025年3月1日以後に到来する基準日から終了し、本来の上場維持基準が全面適用されています。これに伴い、2026年3月には3月期決算会社の改善期間が終了し、2026年4月1日時点では、整理銘柄(上場廃止決定)1社、監理銘柄指定21社(プライム1社、スタンダード20社)という状況となっています。
- また、超過計画開示会社は合計6社(スタンダード5社、グロース1社)存在しており、これらの会社については、開示された計画期限における基準適合状況の確認が行われるまで、監理銘柄指定を継続する取扱いとなっています。
- 直近の企業対応としては、基準適合に向けた取り組みに加え、市場区分の変更審査、名古屋・札幌・福岡証券取引所への重複上場、他社による買収やMBO等を通じた非公開化といった、各社の状況に応じた多様な選択が進んでいます。これらの動きは、経過措置の終了が、単なる上場廃止のプロセスではなく、企業にとっての資本市場における位置付けを再定義する機会となっていることを示しています。
- 今後については、2026年4月以降から2027年にかけて、改善期間の末日を迎える企業が段階的に増加する見込みであり、東証は、個人投資家への影響を踏まえ、取引所ウェブサイト、証券会社、メディア等を通じた周知・注意喚起を強化しています。
3月末決算会社の日程例
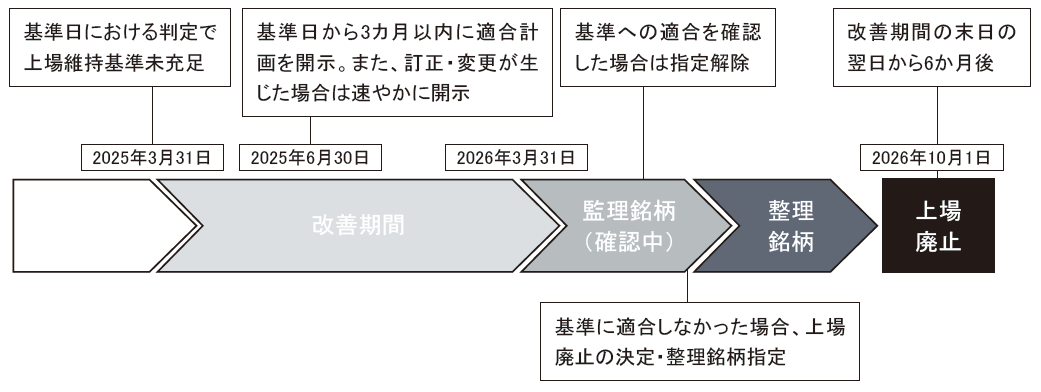
出所:日本取引所グループホームページを基にEY作成
(4) 市場区分の見直しに関するフォローアップ会議
市場区分の見直しに関するフォローアップ会議は、東京証券取引所(以下、東証)に対して市場区分の見直しの実効性向上に向けた助言を行うことを目的に創設され、2022年7月に第1回が開催されて以来、2026年4月までに計27回の会議が開催されました。
2023年1月には、論点整理とそれに基づく今後の東証の対応が公表されました。この論点整理では、日本市場における経営者は資本コストや株価を意識していないケースが多いことが指摘され、経営者の意識改革やリテラシー向上、企業経営における自律性の向上が求められています。具体的な対応策としては、以下の4項目が提言されています:
- 資本コストや株価に対する意識改革・リテラシー向上
- コーポレート・ガバナンスの質の向上
- 英文開示の更なる拡充
- 投資者との対話の実効性向上
プライム市場とスタンダード市場においては、継続的な成長と中長期的な企業価値向上を実現するために、自社の資本コストや資本収益性を的確に把握し、改善計画を策定・開示することが求められています。また、計画に基づき資本コストや株価を意識した経営を推進し、開示を基に投資者との積極的な対話を実施することが重要です。この点において、親子上場のグループ経営や少数株主保護の観点の課題やMBO(経営陣による買収)、支配株主による完全子会社化が増加する中での課題への対応も進めています。
一方、グロース市場については、IPO後に大きく成長する企業を輩出する観点から、以下の6項目を掲げ、本来のグロース市場の機能を発揮するための対応を進めています:
- 上場理由等の開示の促進
- 上場準備に関する正しい理解の促進
- 投資者への積極的な情報発信の促進
- 機関投資家への情報発信の支援
- 上場基準の引き上げ
- プロ向け市場の活用
(5) グロース市場選択にあたっての留意点
- グロース市場については、IPO後の成長を通じて一定規模に到達することを前提とする市場としての位置付けをより明確にする観点から、上場維持基準の見直しが公表されています。具体的には、上場後一定期間内に時価総額100億円規模を目指すことが想定されており、グロース市場は、単に上場しやすい市場ではなく、上場後も継続的な成長と資本市場からの評価を継続的に求められる市場である点に留意が必要です。
- グロース市場は、高い成長可能性を有する企業に対して、資本市場を通じた成長資金の供給を行うことを目的とした市場です。近年の市場制度の見直しやフォローアップ会議での議論を踏まえると、グロース市場を選択するにあたっては、短期的に上場を実現できるか否かだけでなく、上場後に市場から期待される成長ストーリーを継続的に示すことができるか、機関投資家を含む投資者との建設的な対話を行う体制を構築できるか、中長期的にどの市場区分を目指すのかという上場後の道筋を描けているか、といった観点からも検討が求められます。
IPOの基礎 2026
- 第1章 株式上場の意義(2026.07.28)
- 第2章 株式上場の基準(2026.07.30)
- 第3章 株式上場準備の進め方(2026.07.30)
- 第4章 株式上場と監査法人の役割(2026.07.30)
- 第5章 資本政策(2026.07.30)
- 第6章 経営管理制度の整備・運用(2026.08.03)
- 第7章 内部統制報告制度(2026.08.03)
- 第8章 関連当事者等との取引・関係会社の整備(2026.08.03)
- 第9章 企業内容開示のための準備(2026.08.03)
- 第10章 株式上場の審査(2026.08.03)
- 第11章 株式上場と税務(2026.08.04)