


EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
IPOの基礎 2026 第10章 株式上場の審査
2026年7月発行のIPOガイドブックを転載したものであり、本文中特に断り書きのない限り、2026年6月19日現在の法令・規則等に準拠して作成しています。
2026年版 IPOガイドブック
1. 審査の種類
株式上場をするためには、主幹事証券による引受審査と証券取引所による上場審査をクリアする必要があります。
(1) 引受審査
引受審査は、主幹事証券が、株式引受の観点から、証券市場に株式を流通させるに値する株式かどうかを判断するために実施される審査となります。具体的には、会社の企業経営の健全性及び独立性やコーポレート・ガバナンス及び内部管理体制の状況、業績の見通しなどが審査されます。主幹事証券による審査実施後、上場会社として相応しい会社であると判断した場合、上場申請書類とともに「上場適格性調査に関する報告書」を証券取引所に提出し、証券取引所が上場審査を実施します。
(2) 上場審査
上場審査は、証券取引所が、会社がパブリックカンパニーになるべく、株式上場の適格性を有しているか否かを判断するために実施される審査です。具体的には、証券取引所が設けている「有価証券上場規程」等によって定められた株主数や時価総額など定量的な基準である「形式要件」と、開示体制やコーポレート・ガバナンスの状況などを確認する定性的な基準である「実質審査基準」への適合状況が確認されます。詳細は、第2章「株式上場の基準」及び巻末の<参考資料>をご参照ください。
2. 主な審査の内容
引受審査及び証券取引所審査において審査される項目は多岐にわたります。特に、「実質審査基準」では上場審査において上場会社としてふさわしい内容を備えた会社であるかを重点的に確認するため、「有価証券上場規程」において定められた5つの観点から審査が行われます。それぞれの観点別に、審査のポイントとなる項目や事例を以下において説明します。
【東証グロース上場の場合】有価証券上場規程第219条
① 企業内容、リスク情報等の開示の適切性
- 会社及び会社グループの業績動向を的確に把握するために、予算及び実績の管理方法について審査されます。他、適時開示が行える体制の整備状況、内部者取引等の未然防止体制についても審査されます。
- 「Ⅰの部」に開示される情報が正確かつ、分かり易く記載されているかどうかを審査されます。この観点から、事業内容に専門用語や過大表現が盛り込まれている場合、リスク情報の内容が乏しい(取引の事実関係があることのみの記載にとどまり、取引条件や方針等について書かれていない等)と判断される場合は、記載の見直しや修正を求められることがあります。
② 企業経営の健全性
- 関連当事者(財務諸表等規則第8条第17項に規定されている関連当事者をいう)等との取引は、会社及び会社グループと特別な関係を有する相手との取引であり、関連当事者の利益を優先し、会社の利益を犠牲にして行われる可能性がある取引です。そのため、審査上、関連当事者取引がある場合には、取引行為の存在自体の合理性(事業上の必要性)の有無や取引条件の妥当性の有無について審査されます。詳細は、第8章「関連当事者等との取引・関係会社の整備」をご参照ください。
- 子会社上場に該当する場合、親会社等(財務諸表等規則第8条第3項に規定されている親会社、財務諸表等規則第8条第17項第4号に規定するその他の関係会社又はその親会社をいう)と申請会社(子会社)の少数株主との間に潜在的な利益相反関係があるとされることから、親会社等からの独立性が確保されているかどうかが審査されます。
③ 企業のコーポレート・ガバナンス及び内部管理体制の有効性
- 企業のコーポレート・ガバナンス及び内部管理体制について企業が成長し永続するために、効果的かつ効率的で健全な組織運営を行う必要性があることから、審査上、適切なコーポレート・ガバナンス体制が構築されているか、有効な内部管理体制が構築されているかが審査されます。詳細は、第6章「経営管理制度の整備・運用」をご参照ください。 特に下記2点はグロース上場等の成長中の会社ではよく論点となります。
- 常勤監査役又は常勤監査等委員の常勤性について、あくまでも形式的な出社日数の充足ではなく、常勤監査役又は常勤監査等委員が適時に会社のことを把握し、適切な監査を行い、緊急時にすぐに対応できる体制になっているかという視点で審査されます。
- 内部監査業務を外部にアウトソーシングする場合、アウトソース自体は否定されないものの、計画立案や監査内容の策定、指摘・発見事項の改善といった主要な部分を、社長や管理部長等、会社自身が主体的に関与し適切に行っているかを審査されます。
④ 事業計画の合理性
- 中長期事業計画が合理的に策定されていることを前提として、それを遂行するために必要な事業基盤が整備されていると認められること又は整備される合理的な見込みがあるかという観点で審査されます。また、上場時において、原則、上場した事業年度の業績見通しが投資家に公表されるため、業績見通しの合理性についても確認されます。
⑤ その他公益又は投資者保護の観点から東証が必要と認める事項
- MBO(Management Buy-Out)により非公開化した会社から再上場申請が行われる場合、MBOという行為の性質(実質的に経営者と株主間の利益相反取引であること、経営者が株主と比べて情報優位に立つこと)に鑑み、慎重に審査がなされます。具体的には、MBOと再上場の関連性及び、プレミアム配分の適切性・MBO実施の合理性が追加的に審査されます。
3. 上場審査日程
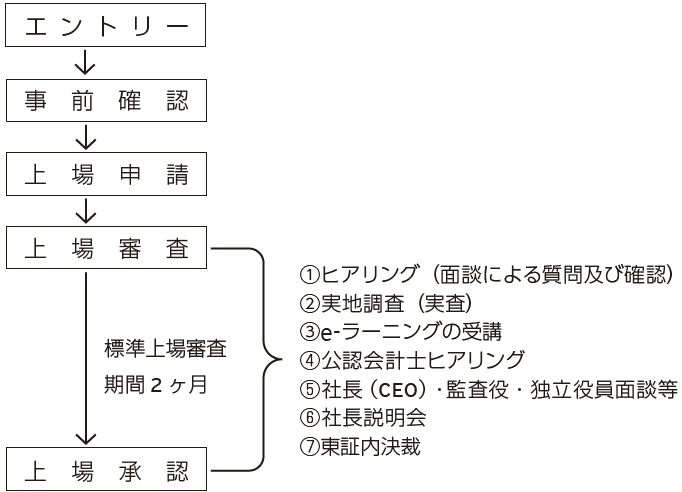
主幹事証券による引受審査は、一般的には、直前期から上場申請までの期間にわたり実施されます。一方で、証券取引所による上場審査は、市場により一部異なり、プライム市場・スタンダード市場の審査期間は、上場申請から上場承認日まで3ヶ月、グロース市場の審査期間は2ヶ月を目安として実施されます。なお、グロース市場へのエントリーから上場承認までのスケジュールは以下のとおりです。
グロース市場へのエントリーから上場承認までのスケジュール
4. 申請に伴う提出書類
(1) 新規上場申請に伴う提出書類
① 証券取引所へ提出する書類
新規上場申請に伴う書類は、それぞれの市場等によって異なりますが、例えば、プライム市場・スタンダード市場に上場申請する場合に申請会社が作成し提出する主な資料は、その内容によって、おおむね以下のように大別することができます。なお、書面又はデータにより提出する事になります。
- 上場申請時
有価証券新規上場申請書、新規上場申請のための有価証券報告書(Ⅰの部)、新規上場申請のための有価証券報告書(Ⅱの部)等
- 上場承認・公表まで
株券上場契約書、取引所規則の遵守に関する確認書、新規上場申請のための有価証券報告書(Ⅰの部)、同報告書に添付する監査報告書及び新規上場申請のための半期報告書の適正性に関する確認書等
これらのうち、作成に最も時間を要する書類が、上記のうちの「新規上場申請のための有価証券報告書(Ⅰの部)」と「新規上場申請のための有価証券報告書(Ⅱの部)」です。
新規上場申請のための有価証券報告書(Ⅰの部)は、「有価証券届出書」の記載に準じた様式となっています。一方、「新規上場申請のための有価証券報告書(Ⅱの部)」は、申請会社グループの概要を詳細に記述するものであり、上場審査における中心的な資料となります。なお、グロース市場においては、「新規上場申請のための有価証券報告書(Ⅱの部)」に代わり、記載内容を簡略化した「新規上場申請者に係る各種説明資料」の提出が求められます。
新規上場申請に伴うこれらの提出書類の雛型は、ウェブサイトで閲覧することができます。
- プライム市場
www.jpx.co.jp/equities/listing-on-tse/documents/00-01.html - スタンダード市場
www.jpx.co.jp/equities/listing-on-tse/documents/00-02.html - グロース市場
www.jpx.co.jp/equities/listing-on-tse/documents/03.html
なお、東証の有価証券上場規程等の一部改正が行われ、2023年3月13日から施行されています。
これにより、「新規上場申請のための有価証券報告書(Ⅰの部)」に添付する監査報告書について、改正前までは上場申請時及び上場承認時に東証へ提出することが必要でしたが、改正後は上場承認時までに提出すれば足りるものとされました。(第2章「4.IPOに関する上場制度等の見直しに係る有価証券上場規程等の一部改正について」もご参照ください。)
加えて、「金融商品取引法等の一部を改正する法律」の施行により、2024年4月1日以後に開始する四半期から、四半期報告書が廃止され、従来の第2四半期のみ半期報告書の提出が義務付けられることとなりました。これに伴い、上場申請にあたり、改正前は上場申請期の各四半期に係る「新規上場申請のための四半期報告書」の提出が求められていましたが、改正後は「新規上場申請のための半期報告書」(新規上場日が申請期の6か月を経過した後となる場合)のみ提出が求められることとなりました。
② 主幹事証券会社の審査の段階で提出を求められる書類
証券取引所等への提出資料の他、それに先立って行われる主幹事証券会社の審査のために提出を求められる資料があります。
求められる資料は証券会社によって異なりますが、ここでは参考までに一般的なものを一部掲げます。
主幹事証券会社審査上の提出書類
- 経理関連資料
新規上場申請のための有価証券報告書(Ⅰの部)
(プライム市場・スタンダード市場の場合)新規上場申請のための有価証券報告書(Ⅱの部)
(グロース市場の場合)新規上場申請者に係る各種説明資料
会社法計算書類、附属明細書(概ね5年分)
税務申告書(概ね2年分)(勘定科目内訳明細も含む)
子会社及び関連会社の決算書(概ね2期分)
- 内部管理関連資料
諸規程集
月次統制資料(資金繰り表、予算実績比較表、売掛金管理表等)
内部監査実施報告書、内部監査調書
事務フロー図
- 役員、組織関連資料
組織図
重要な契約書
株主総会議事録、取締役会議事録、監査役会議事録(概ね2期分)
- 業績見込、利益計画関連
中期利益計画及びその策定根拠
年度予算、月次予算及びその策定根拠
(2) Ⅰの部の記載内容
新規上場申請のための有価証券報告書(以下、「Ⅰの部」)は、どの市場に上場申請する場合にも必要です。
「Ⅰの部」は、企業情報、提出会社の保証会社等の情報、特別情報と株式公開情報の4部から構成されています。
この内容は、上場承認後に行われる株式の公募売出しに際し、金融商品取引法の規定により提出が求められている有価証券届出書及び目論見書とほぼ同様の内容となります。
このうちの「第一部企業情報」の内容は、上場した後に継続して開示が要求されている「有価証券報告書」に記載されることになります。
なお、株式上場の際には電子開示制度(EDINET)が適用されますのでご留意ください。
EDINETの詳しい内容に関しては、金融庁HPをご覧ください。
「金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム」
「Ⅰの部」の概要は以下のようになります。
第一部 企業情報
第1 企業の概況
1. 主要な経営指標等の推移
2. 沿革
3. 事業の内容
4. 関係会社の状況
5. 従業員の状況
第2 事業の状況
1. 経営方針、経営環境及び対処すべき課題等
2. サステナビリティに関する考え方及び取組
3. 事業等のリスク
4. 経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析
5. 重要な契約等
6. 研究開発活動
第3 設備の状況
1. 設備投資等の概要
2. 主要な設備の状況
3. 設備の新設、除去等の計画
第4 提出会社の状況
1. 株式等の状況
2. 自己株式の取得等の状況
3. 配当政策
4. コーポレート・ガバナンスの状況等
第5 経理の状況
1. 連結財務諸表等
2. 財務諸表等
第6 提出会社の株式事務の概要
第7 提出会社の参考情報
1. 提出会社の親会社等の情報
2.その他の参考情報
第二部 提出会社の保証会社等の情報
第三部 特別情報
第四部 株式公開情報
監査報告書
(3) Ⅱの部の記載内容
新規上場申請のための有価証券報告書(以下、「Ⅱの部」)や新規上場申請者に係る各種説明資料は、上場審査時の審査資料として実質的に中核をなすものであり、申請の理由、会社や企業集団の沿革や概況、労務の状況や事務の組織・経営管理体制、役員・大株主の状況、業界・事業の内容、経理の状況の内訳、関係会社の状況、利益計画等の広範囲な内容が記載されます。また、会社の全体を対象とし、また過去数期間にわたった内容の記載が求められるため、それらの根拠資料の正確性、資料相互間の整合性には十分な注意を払って作成する必要があります。そのためには、日常的に必要なデータが正確に収集される体制を整えることが肝要です。
なお、「Ⅱの部」や新規上場申請者に係る各種説明資料は、申請会社の全貌が把握できるようになっていますが、上場審査の目的だけに使用され、一般には開示されません。
「Ⅱの部」の概要は以下のようになります。
Ⅰ. 上場申請理由について
Ⅱ. 企業グループの概況について
- 沿革について
(1) 申請会社設立の経緯
(2) 企業グループの変遷
(3) 最近5年間及び申請事業年度における合併、会社分割等
(4) 企業グループの事業の変遷
(5) 最近5年間及び申請事業年度における公開買付等の状況
(6) 最近10年間及び申請事業年度における不渡手形等の状況
(7) 過去における上場廃止の状況
- 企業グループの状況について
(1) 経営方針等
(2) セグメント別の事業内容等
(3) 企業グループ各社間における出資比率、取引関係
(4) 子会社及び関連会社の事業内容等
(5) 基準事業年度の子会社及び関連会社の業績等
(6) 投資ファンドの状況
- 親会社等との関係について
(1) 親会社等の状況
(2) 親会社等を中心とした企業グループ
(3) 親会社等の承認及び事前報告
(4) 親会社等及び兄弟会社等の役員等の兼任状況
(5) 親会社等及び兄弟会社等からの出向者の状況
(6) 親会社等からの債務保証
Ⅲ. 事業の概況について
- 業界について
(1) 業界の動向及び今後の見通し
(2) 同業他社の状況
- 事業の内容について
(1) 事業の特長
(2) 製・商品及びサービスの特徴
(3) 事業所の展開方針とその状況等
(4) 研究開発の状況等
(5) 法的規制、監督官庁、行政による調査及び行政指導・処分等
(6) 許認可、免許及び登録等の状況
(7) 経営上の重要な契約等の状況
(8) 仕入の状況
(9) 生産の状況
(10) 販売の状況
Ⅳ. 経営管理体制等について
- 組織体制について
(1) 組織図
(2) 最近1年間及び申請事業年度における組織変更
- コーポレート・ガバナンス等について
(1) 機関設計の理由
(2) 相談役、顧問等について
(3) 業務の適正を確保するために必要な体制について
(4) 申請会社の子会社及び関連会社に対する管理方法
- 内部監査について
- 監査役監査について
- 適時開示体制及びIR体制について
(1) 適時開示体制の整備及び運用状況
(2) 業績予想の開示についての方針
(3) 決算発表予定日及び決算発表日並びに決算発表早期化への取組みの内容
(4) 最近3年間及び申請事業年度に適時開示上において受けた措置
(5) IR体制について
- 有価証券報告書の作成体制等について
(1) 有価証券報告書の作成体制
(2) 最近3年間及び申請事業年度における有価証券報告書等の訂正の状況及び再発防止策
- 内部情報管理体制及び内部者取引等防止策について
(1) 重要事実等の管理体制及び役職員の内部者取引等防止策
(2) 最近2年間及び申請事業年度における役員及び役員に準ずる者の申請会社株式の売買の状況
(3) 最近3年間及び申請事業年度に申請会社株式の売買において受けた注意喚起
- リスク管理及びコンプライアンス体制について
(1) リスク管理及びコンプライアンス体制
(2) 最近3年間及び申請事業年度における法令違反等の状況
(3) 反社会的勢力の排除体制の整備状況等
(4) 内部通報制度の整備状況
(5) 役職員に対する取引所の情報提供窓口の周知状況
(6) 情報セキュリティの状況について
- 役員及び役員に準ずる者について
(1) 最近3年間及び申請事業年度の役員及び役員に準ずる者
(2) 最近2年間及び申請事業年度の取締役会の開催状況、取締役会の運営実務
(3) 独立役員について
(4) 配偶者並びに二親等内の血族及び姻族の関係
(5) 役員及び役員に準ずる者が議決権の過半数を実質的に所有する会社の事業内容等
(6) オーナーが関与する会社等の状況
(7) マネジメント契約の内容
(8) 経営者が関与する取引について
- 従業員の状況について
(1) 企業グループの人事政策
(2) 最近3年間における企業集団の従業員の異動の状況
(3) 出向者の状況
(4) 今後2年間における人員計画
(5) 勤怠の管理方法、時間外労働の状況、みなし労働時間制等
(6) 最近2年間及び申請事業年度における労働災害の発生状況及び安全衛生に係る取組み
(7) 最近3年間及び申請事業年度における労働基準監督署からの調査の状況
(8) 懲戒処分の状況
Ⅴ. 株式等の状況について
- 大株主について
(1) 大株主の最近3年間における所有株式数及び持株比率の推移
(2) ロックアップ等又は株主間契約の状況
(3) 担保契約等の重要な契約
(4) 資本業務提携契約の状況
- 自己株式の取得
- 他人名義での株式所有について
- 種類株式について
- 上場後における申請会社の利益配分について
- 買収への対応方針について
Ⅵ. 経理・財務の状況について
- 経理体制について
(1) 経理及び財務担当組織(担当部署及び人員数等)
(2) 決算手続き
(3) 監査法人からの指摘事項について
- 最近3年間の連結財務諸表、財務諸表及び記載すべき子会社の財務諸表について
(1) 最近3年間の連結財務諸表または財務諸表の明細について
(2) 最近3年間の申請会社及び記載すべき子会社の貸借対照表明細
(3) 最近3年間の製造原価明細表
(4) 会計方針及び会計処理等
- 関連当事者取引等(企業集団と申請会社の関連当事者、子会社及び関連子会社の役員又は申請会社の個人大株主との間の取引。以下同じ。)
(1) 関連当事者取引等の実施に対する基本方針
(2) 関連当事者取引等の適正性を確保するための体制
(3) 最近2年間及び申請事業年度の関連当事者取引等の状況について
- 担保資産の状況について
- 最近5年間の監査意見について
- 会計参与について
- アウトソーシングについて
- 最近3年間及び申請事業年度の国税局及び税務署からの調査について
- 財務報告に係る内部統制の評価・報告体制の整備状況について
Ⅶ. 予算統制について
- 予算統制について
(1) 中・長期利益計画の内容、具体的な立案方法等
(2) 年度利益計画の具体的な立案方法等
(3) 年度利益計画の修正方法
- 資金の調達及び運用の方針等について
(1) 所要資金の調達方針等
(2) 余資の運用についての基本方針及び運用方法
(3) 資金繰り管理
Ⅷ. 過年度の業績等について
- 最近5年間の連結貸借対照表及び連結損益計算書について
- 最近5年間の連結損益の変動要因について
(1) 最近5年間に終了する各連結会計年度における売上高等の変動要因
(2) 最近5年間に終了する各連結会計年度の事業セグメント別の売上高等及びその変動要因
- 最近5年間の収支の変動要因について
Ⅸ. 今後の見通しについて
- 今後2年間の企業集団の状況について
(1) 最近1年間の連結損益及び今後2年間の連結損益計画表
(2) 今後2年間の連結損益計画表における事業セグメント別売上高等
(3) 連結損益計画及び各セグメントにおける損益計画の具体的な作成根拠
(4) 最近1年間の連結キャッシュ・フロー及び今後2年間の連結キャッシュ・フロー計画表
(5) 今後2年間の設備等に対する投資計画
(6) 今後2年間の連結キャッシュ・フロー計画及び投資計画
(7) 企業グループの損益、収支若しくは財政状態に重要な影響を与える事項
Ⅹ. その他について
(1) 係争、紛争事件
(2) コンサルティング契約・顧問契約
(3) 主幹事の決定時期等
(4) 他の金融商品取引所への申請
Ⅺ. 添付書類について
「新規上場申請者に係る各種説明資料」の概要は以下のようになります。
- 事業の内容について
(1) 上場申請理由について
(2) 事業の内容について
(3) 業界の状況について
(4) 許認可、免許及び登録等の状況について
(5) 事務フローについて
(6) 仕入、販売、外注等について
- 経営管理体制等について
(1) コーポレート・ガバナンスについて
(2) 監査(監査役監査、内部監査等)について
(3) 適時開示体制について
(4) IR活動について
(5) 内部情報管理・内部者取引等防止の体制について
(6) リスク管理及びコンプライアンス体制について
(7) 最近3年間及び申請事業年度の役員等について
(8) 取締役会の運営実務について
(9) 配偶者並びに二親等内の血族及び姻族の関係について
(10) 役員等が実質的に所有している会社の事業内容等について
(11) オーナーが関与する会社等の状況について
(12) 大株主の最近3年間における所有株式数及び持株比率の推移について
(13) ロックアップ等又は株主間契約の状況
(14) 他人名義での株式所有について
(15) 担保契約等の重要な契約について
(16) 資本業務提携契約の状況
(17) 関連当事者取引について
(18) 経営者が関与する取引について
(19) 親会社等との関係について
(20) 従業員・労務の状况について
(21) 投資ファンドの状况について
- 過年度の業績及び今後の事業計画について
(1) 最近2年間に終了する各会計年度における売上高等の変動要因
(2) 中長期経営計画及び年度予算の内容について
(3) 予算統制について
(4) 企業グループの損益、収支若しくは財政状態に重要な影響を与える事項について
- その他
(1) 主幹事取引参加者及び公認会計士・監査法人との契約について
(2) 添付書類について
5. ディープテック企業に対する上場審査
東証は、2022年12月に「新規上場ガイドブック(グロース市場編)」を改訂し、宇宙、素材、ヘルスケアなど、先端的な領域において新技術を活用して新たな市場の開拓を目指す研究開発型企業(ディープテック企業)が、製商品化・サービス化に至っていない段階で上場する場合における審査上のポイント等を開示しました。
これは、ディープテック企業は、技術開発及びビジネスモデルの構築が途上であり、相対的に企業価値評価が困難という特性があるという前提を踏まえつつ、グロース市場「事業計画の合理性」の審査において機関投資家の投資評価を活用しながら、円滑な上場審査を実施することを明確化したものです。
具体的なポイントは、下記のとおりです。
| 項目 | 内容 |
|---|---|
| 想定される企業 (ディープテック企業) |
|
| 審査内容 |
|
求められる開示 |
|
((株)東京証券取引所「IPO等に関する見直しの概要」2022年12月より作成)
6. 上場審査に関するFAQ集の公表
日本取引所グループは、2024年5月31日に「上場審査に関するFAQ集」を公表し(2024年11月11日更新)、上場準備を行うスタートアップ企業が、IPOの支障になるとの理解から、先行投資やM&Aなどの成長に向けた取組みを見送るケースがあるという実情を踏まえて、過度に保守的な対応をとる必要がなくなるように、上場審査における考え方を明らかにしました。
概要は以下の通りです。
(1) 赤字上場
グロース市場において、上場までの黒字化を求める制度はなく、赤字上場は可能です。赤字上場事例(上場申請期が赤字となる業績予想を公表した事例)はこれまでにも多く存在します。一方で赤字上場を行う際には以下の点に気を付ける必要があります。
- 成長の実現に向けた取組みの効果やコストを、事業計画に合理的に反映させること
- 投資家が適切に評価を行えるよう、自社の成長可能性やそれを実現するための事業計画について、特に丁寧に開示することを心掛けること(「上場できる」ということと、「投資家に評価される」ということは、また別の話)
(2) 上場準備期間におけるM&A
上場準備中にM&Aを実施しないことを求める制度はなく、上場可能です。これまでも上場準備中にM&Aを行っている事例は多く存在します。一方で、以下の点に気を付ける必要があります。
- M&Aの影響を踏まえた事業計画が適切に策定されていること
- M&A対象を含むグループ全体の管理体制の整備が適切に行われていること
なお、M&Aの実施は主幹事証券会社による引受審査や監査法人の会計監査に影響を与える可能性があり、手戻りが発生し、上場日程が変わってしまうリスクがあります。IPOの支援を行う関係者(主幹事証券会社や監査法人等)と、M&Aを実施する場合にどのような対応が必要となるか、事前に十分なコミュニケーションを行うことが重要です。
(3) 予算と実績の乖離について
上場審査では、予算と実績が乖離した場合、適切な時期に、原因分析を踏まえた予算の策定方法等の見直しや事業計画の修正を行えているかを確認することになり、予算と実績の乖離だけを問題視することはありません。ただし、乖離幅が非常に大きい場合や予算修正の回数が多い場合には、その要因を踏まえ、一定の運用期間を求めることがあります。
(4) 業績予想開示について
業績予想は特定値(1本値)以外の開示も可能です。予測困難な要素によって業績が大きく左右される場合等には、前提条件を付して一定のレンジで開示することや予測困難な理由を示した上で非開示(その代わりに業績面以外の事業計画や業績の進捗状況を丁寧に開示)とするなど、投資家の理解が進むように業績予想の出し方について工夫することも考えられます。
(5) 先行投資型バイオベンチャーの上場について
先行投資型バイオベンチャーのビジネスモデルは様々であり、上場審査ではビジネスモデルの特徴を踏まえた確認を 行っています。東証では、先行投資型バイオベンチャーが、 それぞれのビジネスモデルを踏まえて上場に向けた準備を 進めていただくため、「先行投資型バイオベンチャーの上場についての考え方と審査ポイント」を公表しています。上場審査での基本的な考え方としては、申請会社のビジネスモデルの特徴を踏まえ、投資者による企業価値評価に必要な情報が開示可能な状態で存在し、その情報が上場後も含め的確に開示されていることが確認されます。例えば、以下のような場合、保有するパイプラインについて、臨床試験での薬理効果の確認や製薬会社とのアライアンスの締結は必ずしも求められません。
- 基盤技術を基にしたビジネスで、ライセンスアウトの状況を通じて、当技術の有用性が確認されている場合
- 製薬会社とのアライアンスの締結が合理的に見込まれており、パイプラインの事業化を十分に担保している場合で、アライアンスの締結に際し、投資判断に重要と考えられる情報を適時に開示する方針が示されている場合
7. 新規上場時の会計不正事例を踏まえた取引所の対応について
日本取引所グループは、2025年12月12日、最近の新規上場時の会計不正事例を受け、今後の再発防止に向けた対応を取りまとめた資料「新規上場時の会計不正事例を踏まえた取引所の対応について」を公表しました。
本公表を受け、上場準備会社においては、自社の会計不正リスクを改めて点検し、取引の実態が適切に会計処理へ反映されているかを検証することが重要となります。特に、代理店の利用比率が高い場合や取引関係が複雑なビジネスモデルにおいては、内部管理体制の実効性向上が不可欠です。また、内部通報制度については、形式的な制度整備にとどまらず、実効性を定期的に検証し、必要に応じて改善していくことが求められます。経営陣および社外役員が会計不正防止に関する共通認識を持ち、ガバナンス体制全体として不正を許容しない企業文化を醸成することが重要です。
概要は以下のとおりです。
(1) 不正リスクに応じた上場審査
取引所は、不正リスクの高低に応じた上場審査を行う方針を明確化しています。循環取引等の発生リスクを踏まえ、代理店の利用比率が高いビジネスモデルについては、実質的な仕入先・販売先の状況等を重点的に確認するとされています。このような対応を踏まえ、上場申請時の提出書類において、主要な実質的仕入先・販売先の会社概要等に関する記載項目が追加されています。
また、上場準備期間中(最近3年間)に監査法人が交代している場合には、前任監査人に対する交代経緯の確認が行われることになりました。
(2) 内部通報体制の適切な整備に向けた審査及び不正情報の収集・連携強化
経営陣から独立した通報窓口の設置、通報者の秘匿性確保、不正行為者に情報が伝達されない体制など、これまで以上に実効性を重視した制度の運用が求められています。さらに、取引所が設置する通報窓口について、役職員等の周知状況が上場審査で確認されることとなりました。
(3) 経営者に向けた啓発活動等
上場準備会社の経営幹部に対する「上場の責任」に関する啓発活動が強化されます。また、社外取締役・監査役に対する上場審査時のヒアリングにおいては、不正防止体制の整備状況や運用実態が重点的に確認されることとなり、ガバナンスの実効性が一層厳しく問われることになります。
(4) IPO関係者との連携・協力
IPOに関与する監査法人の裾野が小規模監査法人まで拡大している状況を踏まえ、日本公認会計士協会による「登録上場会社等監査人」の取組みを通じた監査の信頼性向上に期待し、取引所としても協力して対応するとしています。また、不正リスクへの対応強化を踏まえた、証券会社の適切な引受審査機能の発揮に向けて日本証券業協会と連携して対応する方針が示されています。
(5) 自主規制法人における不正リスクに関する上場審査能力の向上に向けた取組み
不正事例から得られた教訓を踏まえ、上場審査に関する研修の充実、IPO関係者等との連携強化、専門家からのヒアリング、AIの活用などを通じて、不正リスクに関する情報収集・分析能力の向上を図るとされています。あわせて、不正リスクの程度に応じて審査期間を弾力的に運用することにより、上場審査体制のさらなる充実を図る方針が示されています。
IPOの基礎 2026
- 第1章 株式上場の意義(2026.07.28)
- 第2章 株式上場の基準(2026.07.30)
- 第3章 株式上場準備の進め方(2026.07.30)
- 第4章 株式上場と監査法人の役割(2026.07.30)
- 第5章 資本政策(2026.07.30)
- 第6章 経営管理制度の整備・運用(2026.08.03)
- 第7章 内部統制報告制度(2026.08.03)
- 第8章 関連当事者等との取引・関係会社の整備(2026.08.03)
- 第9章 企業内容開示のための準備(2026.08.03)
- 第10章 株式上場の審査(2026.08.03)
- 第11章 株式上場と税務(2026.08.04)
