EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
IPOの基礎 2026 第9章 企業内容開示のための準備
2026年7月発行のIPOガイドブックを転載したものであり、本文中特に断り書きのない限り、2026年6月19日現在の法令・規則等に準拠して作成しています。
2026年版 IPOガイドブック
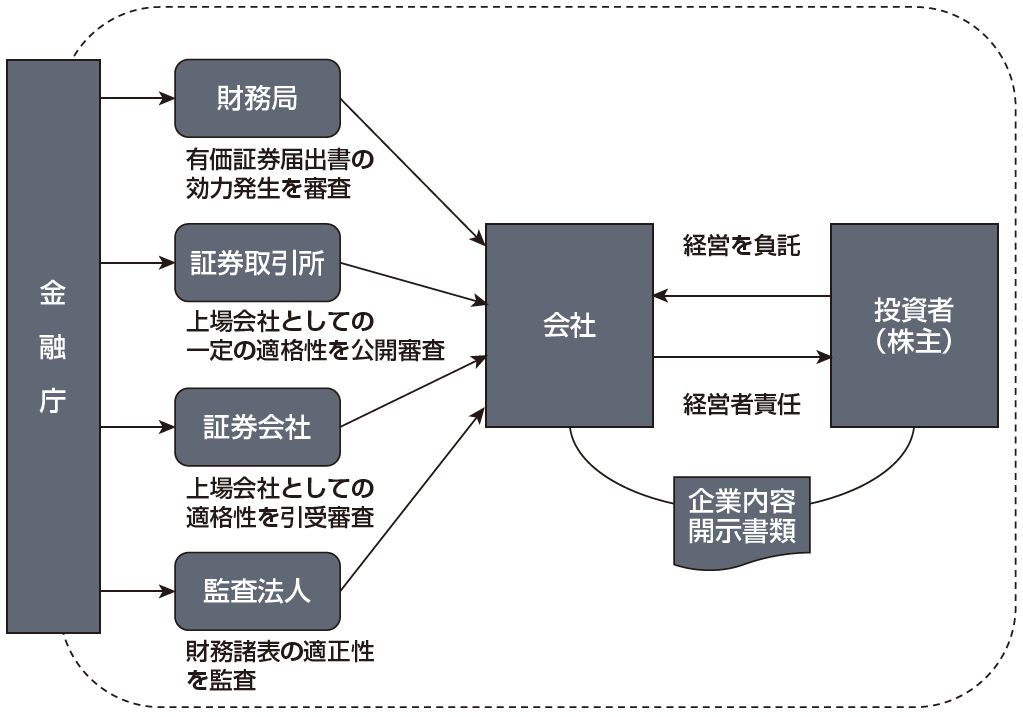
1. 上場時における企業内容開示制度と審査・監査
会社は、株式の上場により一般個人の方も含めて不特定多数の投資者の投資対象となると同時に、多数の株主から経営を負託されることにもなります。そのため、経営者として適切な経営責任を果たしていく義務を負うことになります。上場に向けた各機関の審査・監査は、経営責任を果たせる会社かどうかを多面的にチェックするものです。また、投資者等の投資意思決定に資するために企業内容を適切に説明することが求められます。
2. 上場時の企業内容開示
(1) 企業内容開示制度の概要
証券取引所への上場が承認された場合、その承認日に証券取引所のホームページにて、「新規上場申請のための有価証券報告書(Ⅰの部)」が開示されます(注1)。また、同日に(注2)新株発行等の取締役会決議を実施したうえで、有価証券届出書を財務局に提出し、電子開示システム(EDINET)にて開示されます。また、幹事証券会社から有価証券の募集・売出の相手先へ向けて目論見書が交付されます。
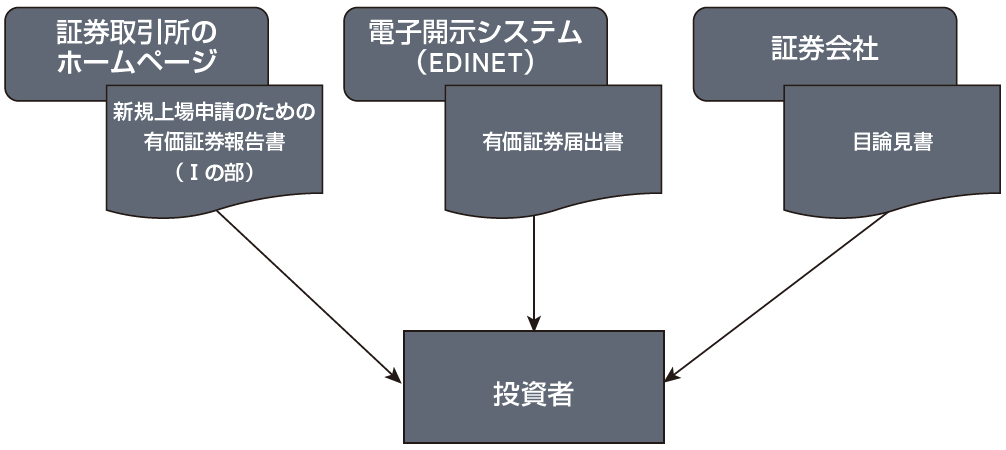
(注1)証券取引所の規程により、上場申請期の中間財務諸表を、新規上場申請のための有価証券報告書(Iの部)に組み込むことが求められることがあります。
プライム市場、スタンダード市場、グロース市場への新規上場申請では、別途、経過半期について「新規上場申請のための半期報告書」、経過四半期(半期を除く)について「四半期決算短信」の提出が必要になります。
(注2)2023年の制度改正により、有価証券届出書を上場承認前に提出する、承認前提出方式(いわゆるS-1方式)も選択可能となっており、2024年にキオクシアホールディングス株式会社が 初事例として利用されています。
この制度を利用することにより、上場承認前の機関投資家向けの需要の状況に関する調査や上場日程の期間短縮・柔軟化が可能となります。
(2) 上場時の企業内容開示書類の関係性
新規上場会社の場合、新規上場申請のための有価証券報告書(Ⅰの部)は、有価証券届出書二号の四様式に準じて作成しますが、有価証券届出書、目論見書との構成は以下のとおりです。
| 区分 | 新規上場申請のための有価証券報告書(Ⅰの部) | 有価証券届出書 | 目論見書 |
|---|---|---|---|
| 証券情報 | - | 第一部 | 第一部 |
| 企業情報 | 第一部 | 第二部 | 第二部 |
| 提出会社の保証会社等の情報 | 第二部 | - | - |
| 特別情報 | 第三部 | 第三部 | - |
| 株式公開情報 | 第四部 | 第四部 | 第四部 |
目論見書には、上記以外に本文の内容を要約し、図表等を用いて説明する部分(ダイジェスト)が冒頭に記載されます。なお、目論見書は電子交付されるだけではなく、印刷して交付する必要もあります。そのため、印刷時間も踏まえて準備する必要があります。
有価証券届出書及び目論見書は、第一部 証券情報の一部が未確定の段階で提出・利用されます。そのため、ブックビルディング方式による募集・売出条件が決定した段階、募集価格・発行価格が決定した段階で訂正届出書、訂正目論見書を提出することになります。
(3) コーポレート・ガバナンスに関する報告書
証券取引所は、①適切なディスクロージャーに企業経営者が責任をもって取組む意識を持つこと、②企業経営者の独走を牽制する観点から独立性のある社外の人材を適切に活用することを目標とし、その実現のために「コーポレート・ガバナンスに関する報告書」を上場申請時、上場後も提出することを求めています。「コーポレート・ガバナンスに関する報告書」には、コーポレートガバナンス・コードにおいて特定の事項を開示すべきとする原則に基づき開示を行うための記載欄が設置されています(第6章参照)。
具体的な記載内容は、以下のとおりです。
イ.コーポレート・ガバナンスに関する基本的な考え方及び資本構成、企業属性その他の基本情報
ロ.経営上の意思決定、執行及び監督に係る経営管理組織その他のコーポレート・ガバナンス体制の状況
ハ.株主その他の利害関係者に関する施策の実施状況
ニ.内部統制システム等に関する事項
ホ.その他
上場後において、「コーポレート・ガバナンスに関する報告書」の内容に変更が生じた場合には遅滞なく変更後の報告書を提出するものとされており、コーポレート・ガバナンスの状況についても適時開示が必要となっています。
また、会社法において、会社の業務の適正を確保するための内部統制システムを整備することが会社に義務付けられており、金融商品取引法において、上場会社に対し、内部統制報告書の作成・監査が義務付けられているなど、コーポレート・ガバナンスの状況の中でも特に内部統制が重視されています。
3. 株式上場後の企業内容の開示
(1) 企業情報開示の概要
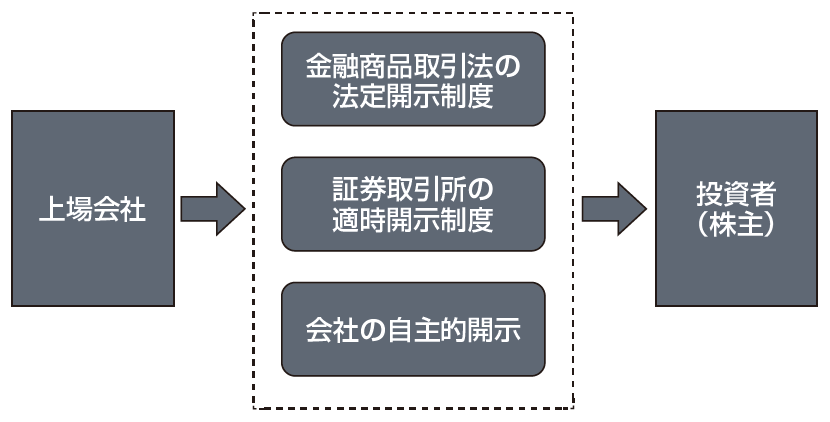
株式を上場した会社は、会社法の規定による開示の他に、不特定多数の投資者に対し、適切な投資判断ができるように、企業内容の開示が必要となります。これは、金融商品取引法の法定開示制度に基づくもの、証券取引所の適時開示制度に基づくもの、会社が自主的に開示するものに区分されます。
取引所が別途要求する資料等を含めた、3月決算会社において、決算期末において提出する書類等は下記のとおりです。
| 月 | 日 | 提出書類等 | 提出方法等 |
|---|---|---|---|
| 4月 | 下旬 | 定時株主総会アンケート(3月決算会社のみ) | 専用URL |
| 5月 | 原則、期末日後45日以内 | 決算短信 | TDnet |
| 期末後2か月以内 | 株券等の分布状況表 | Target | |
| 電磁的な方法による提供日まで | 株主総会資料 | TDnet | |
| 発送日まで | 株主総会招集通知とその添付書類 | TDnet | |
| 変更が生じる日の2週間前まで | 独立役員届出書 | TDnet | |
| 6月 | 25日まで | 決算発表予定日通知 | Target |
| 総会後遅滞なく | コーポレート・ガバナンス報告書 | TDnet | |
| 期末後3か月以内 | 支配株主等に関する事項など | TDnet | |
| 8月 | 15日頃 | 東証から年間上場料等の請求書を送付 | Target |
| 原則、期末日後45日以内 | 第1四半期決算短信 | TDnet | |
| 9月 | 25日まで | 決算発表予定日通知 | Target |
| 11月 | 原則、期末日後45日以内 | 第2四半期決算短信 | TDnet |
| 12月 | 25日まで | 決算発表予定日通知 | Target |
| 2月 | 15日頃 | 東証から年間上場料等の請求書を送付 | Target |
| 原則、期末日後45日以内 | 第3四半期決算短信 | TDnet | |
| 3月 | 25日まで | 決算発表予定日通知 | Target |
出典:日本取引所グループ【定期的な開示・提出書類の年間スケジュール】
www.jpx.co.jp/rules-participants/rules/doc/domestic-stock/tvdivq000000u2hg-att/kabu_schedule.pdf
(2) 金融商品取引法の法定開示制度
有価証券届出書の効力が発生した会社においては、金融商品取引法で定める以下の法定開示書類を財務局に提出し、公衆の縦覧に供するために電子開示システム(EDINET)で開示する必要があります。
- 有価証券報告書
- 半期報告書
- 臨時報告書
- 内部統制報告書
- 有価証券報告書等の記載内容に係る確認書
また、新たに有価証券の募集・売出を実施する場合は、改めて有価証券届出書等が必要になる場合があります。
(3) 証券取引所の適時開示制度
有価証券の投資判断に重要な影響を与える会社の業務、運営又は業績等に関する情報を適時開示情報伝達システム(TDnet)により開示する必要があります。開示すべき情報は下記のとおりです。
| 上場会社の情報 | 子会社等の情報 |
|---|---|
| 決定事項 発生事実 決算情報 業績予想、配当予想の修正等 その他の情報 | 決定事実 発生事実 決算情報 業績予想の修正等 |
具体的な開示内容や重要性基準については、「会社情報適時開示ガイドブック」(東京証券取引所の場合)等に詳細に示されています。
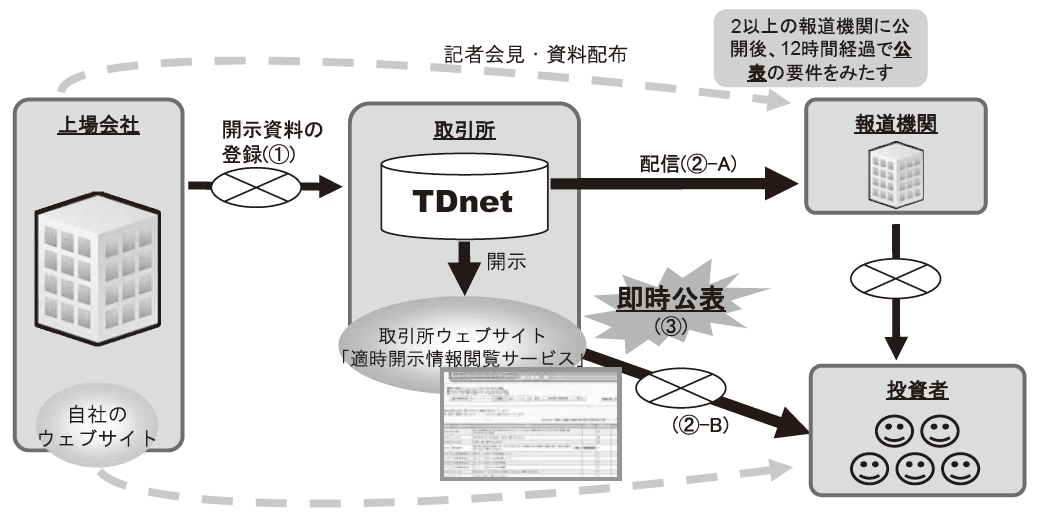
適時開示情報伝達システム(TDnet)で提出した書類は、当日からTDnetデータベースサービスを通じて報道機関等に配信されるほか、翌日から東証ウェブサイト上の「東証上場会社情報サービス」の「上場会社詳細(適時開示情報・ファイリング情報)」において公衆縦覧されます。
なお、TDnetによる適時開示より前に、会社のホームページ等で重要事実を公表しないよう留意が必要です。
出典:金融庁「インサイダー取引規制に関するワーキング・グループ 第2回 インサイダー取引規制と取引所の適時開示」www.fsa.go.jp/singi/singi_kinyu/insider/siryou/20110802/03.pdf
開示された内容に関しては、会社情報の開示の適正性を確保することを目的とし、取引所が下記の観点から審査しています。
- 開示の時期が適切か否か。
- 開示された情報の内容が虚偽でないかどうか。
- 開示された情報に投資判断上重要と認められる情報が欠けていないかどうか。
- 開示された情報が投資判断上誤解を生じせしめるものでないかどうか。
- その他開示の適正性に欠けていないかどうか。
(4) 継続開示上の留意点
適時開示制度における情報開示は、インサイダー取引規制上の「公表」と密接に関係するものです。また、開示すべき重要事実は、適時開示制度、インサイダー取引規制、臨時報告書において、その範囲が異なります。上場会社においては、決定事実、発生事実等を踏まえて、開示する必要性・時期等を適宜チェックしていく必要があります。
IPOの基礎 2026
- 第1章 株式上場の意義(2026.07.28)
- 第2章 株式上場の基準(2026.07.30)
- 第3章 株式上場準備の進め方(2026.07.30)
- 第4章 株式上場と監査法人の役割(2026.07.30)
- 第5章 資本政策(2026.07.30)
- 第6章 経営管理制度の整備・運用(2026.08.03)
- 第7章 内部統制報告制度(2026.08.03)
- 第8章 関連当事者等との取引・関係会社の整備(2026.08.03)
- 第9章 企業内容開示のための準備(2026.08.03)
- 第10章 株式上場の審査(2026.08.03)
- 第11章 株式上場と税務(2026.08.04)