
EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
情報センサー2026年10月 会計情報レポート
本稿の執筆者
EY新日本有限責任監査法人 品質管理本部 会計・開示監理部 公認会計士 髙平 圭
品質管理本部 会計・開示監理部において、会計基準の解釈および開示制度に関して相談を受ける業務、ならびに当法人内外への情報提供、セミナー講師などの業務に従事している。
※所属・役職は記事公開時のものです
本稿では、有価証券報告書の総会前開示に関する最近の制度・実務の動向を整理するとともに、2026年3月期における実務の状況を踏まえながら、総会前開示の今後の方向性について考察します。
要点
- 2025年3月の金融担当大臣要請を契機として、関係省庁等により、総会前開示の実務の進展に向けた取組みが進められている。
- 2026年3月期には総会前開示の実務が大幅に普及し、一体開示や株主総会の7月開催を実施する企業も現れた。
- 今後は、有報と事業報告等の一本化や有報の記載事項の合理化を通じて、株主・投資家への情報提供の充実と企業・監査人の負担軽減を両立する制度設計が重要となる。
Ⅰ はじめに
有価証券報告書(以下、有報)は、企業の経営成績や財政状態のみならず、ガバナンス、事業リスク、サステナビリティ、人材戦略など、投資判断や株主の議決権行使に重要な情報を豊富に含む法定の開示書類です。しかしながら、わが国では長年にわたり、定時株主総会終了後に有報が提出される実務慣行が定着しており、株主は有報のみに記載される重要な情報を把握できない状況で、議案の適否を判断せざるを得ませんでした。この状況は、株主総会を株主との建設的な対話の場として位置付ける近年のコーポレートガバナンス改革の方向性と必ずしも整合的ではないとの指摘がなされてきました。
こうした中、2025年3月の金融担当大臣による要請(後述)を契機として、金融庁における市場関係者との連携を通じた環境整備、法務省による会社法制の見直し、コーポレートガバナンス・コードの改訂、金融審議会ディスクロージャー・ワーキング・グループ(以下、DWG)における検討など、関係省庁や市場関係者による多面的な取組みが進められています。また、2025年から2026年にかけて、多くの上場企業が有報の定時株主総会前の開示(以下、総会前開示)に踏み出し、その実施状況や今後の課題も徐々に明らかになっています。
本稿では、最近の総会前開示に関する動向を整理するとともに、2026年3月期における実務の状況を踏まえながら、総会前開示をめぐる今後の方向性について考察します。なお、本稿で取り扱う以前の内容については、情報センサー2025年12月掲載 会計情報レポート「有価証券報告書の総会前開示の実務の進展と今後の方向性」をご参照ください。
Ⅱ 関係省庁等における取組み
1. 総会前開示を巡る制度改革の全体像
総会前開示に関する議論は、2025年3月に金融担当大臣が上場会社に対して「株主総会前の適切な情報提供について(要請)」※1を発出したことを契機として大きく進展しました。その後、金融庁による環境整備をはじめ、<表1>のとおり、法務省による会社法制の見直し、金融庁及び東京証券取引所によるコーポレートガバナンス・コード改訂などが相互に連携しながら制度面においても検討が進められています。特徴的なのは、総会前開示の議論が単なる提出時期の前倒しにとどまらず、「有報開示後の株主総会」を実現するための開示制度全体の改革へと発展している点にあります。そして、投資家への情報提供の充実・適時化と、企業および監査人の負担軽減をどのように両立するかが、現在の制度見直しにおける中心的なテーマとなっています。
表1 総会前開示に関する制度面での対応の検討項目
| 検討項目(関係省庁) |
1 | 有報開示後の株主総会の重要性をコーポレートガバナンス・コードで明確化(金融庁・東京証券取引所) |
2 | 法制審議会等において、株主総会に係る規律の見直し(法務省) |
3 | 一体開示をより容易にするために、有報の記載事項を整理(金融庁) |
出所:金融庁「『有価証券報告書の定時株主総会前の開示 に向けた環境整備に関する連絡協議会 』(第3回)事務局説明資料」(www.fsa.go.jp/singi/sokaimaekaiji/siryou/20250611/siryou.pdf〈2026年8月21日アクセス〉)を基にEY作成
※1 金融庁「株主総会前の適切な情報提供について(要請)」、www.fsa.go.jp/news/r6/sonota/20250328-2/yousei.pdf(2026年8月21日アクセス)
2. 金融庁の取組み
金融庁は、総会前開示の検討にあたり、長年にわたり中心的な役割を担ってきました。2025年3月には、金融担当大臣の要請と同時に各種情報を集約したウェブサイトを開設し、総会前開示の実現方法や実務上の留意点等について、周知・啓発を行っています※2。また、「有価証券報告書の定時株主総会前の開示に向けた環境整備に関する連絡協議会」が開催され、関係省庁、経済界、投資家、関係団体等との間で総会前開示の実現に向けた議論が行われました。最終回となった2025年6月の第3回協議会では、「有報開示後の株主総会」を実現するための今後の取組みが共有され、実例の創出・実務上の課題解決のための勉強会、一体開示用フォーマットの整備、関係省庁合同での相談窓口の設置等の施策が示されました。
また、金融庁は、毎年実施する有価証券報告書レビューにおいて総会前開示の実施状況を調査し、上場会社における総会前開示に係る取組みの好事例なども公表しています。企業がどのような課題を抱えているのかを把握するとともに、先進事例を共有することで、市場全体での取組みを後押ししています。
※2 金融庁「有価証券報告書の定時株主総会前の開示について」、www.fsa.go.jp/policy/kaiji/sokaimaekaiji.html(2026年8月21日アクセス)
3. 法制審議会における議論
法務省では、会社法の観点から総会前開示を行いやすくする制度整備の検討が進められています。重要な論点は、有報と会社法上の事業報告及び計算書類・連結計算書類(以下、事業報告等)の関係です。現行制度では、有報と事業報告等は大部分において開示事項が重複しているにもかかわらず、法制度上は別個のもので、それぞれ提出期限が定められており、開示書類の作成および監査に関わる企業および監査人、また、開示された情報を収集する株主や投資家の双方において、二重の負担が生じている可能性があるとされています。
そして、法制審議会会社法制(株式・株主総会等関係)部会において、有報と事業報告等の法制度上の一本化に向けた議論が行われ、2026年3月に「会社法制(株主・株主総会等関係)の見直しに関する中間試案」(以下、中間試案)が公表されました。中間試案における有報と事業報告等の一本化に関する内容は<表2>のとおりです。
表2 「中間試案」における事業報告等及び有報の開示の合理化に関する提案
| 提案内容 |
1 | 上場企業が電子提供措置開始日までに事業報告等の開示事項の全てを記載した有報を提出した場合には、事業報告等を作成することを要しない |
2 | 会計監査人が1の有報について金融商品取引法に基づく監査をした場合には、会社法に基づく会計監査をしたものとみなす |
3 | 1の見直しをする場合には、有報のうちの事業報告等の開示事項に相当する部分について、事業報告等に関する会社法の規定(2の規定を除く)を適用することを想定している |
出所:法務省「会社法制(株式・株主総会等関係)の見直しに関する中間試案 (令和8年3月18日)」(www.moj.go.jp/content/001460088.pdf〈2026年8月21日アクセス〉)を基にEY作成
この提案により、事業報告等に必要な全ての情報を含む有報を電子提供措置開始日までに提出した場合は、事業報告等の作成を不要とする案が示されました。現行制度においても、EDINET特例※3を活用し、事業報告等と有報の一体開示を行うことは可能であり、これにより作成された一体開示書類は会社法上の事業報告等でもあり、金融商品取引法上の有報でもあるとされ、会計監査などそれぞれの法令の規定を受けることとされていました。これが今回の提案によると、法令上も事業報告等と有報の2種類の書類を作成・監査する必要がなくなり、総会前開示の定着に向けた重要な基盤整備となることが期待されています。
※3 会社法に基づく事業報告および計算書類の開示と有報の一体開示の促進の観点から、金融商品取引法第24条第1項の規定により有報を提出しなければならない会社が、電子提供措置開始日までに株主総会参考書類等に記載すべき事項を記載した有報をEDINETにより提出した場合には、それに加えて電子提供措置をとることを要しない(会社法第325条の3第3項)。
4. コーポレートガバナンス・コードの改訂
金融庁および東京証券取引所は、株主総会における情報提供の充実や株主との建設的な対話の促進を図る観点から、コーポレートガバナンス・コードの見直しを進めてきました。2026年7月に改訂されたコーポレートガバナンス・コードのうち、総会前開示に関する内容は<表3>のとおりです。有報には投資家の意思決定に有用かつ信頼性の高い情報が豊富に含まれているため、原則1-2において、総会前開示が株主総会における権利行使に係る適切な環境整備の重要な例として記載されました。また、有報は株主総会開催日の3週間以上前に提出されることが最も望ましく、選択肢として株主総会の開催時期を遅らせることも含めた検討が考えられる旨も同原則の解釈指針で補足されています。
今回の改訂は、総会前開示のみを目的とするものではありませんが、株主への情報提供の充実を図る具体的な施策の1つとして総会前開示を位置付けた点に大きな意義があります。総会前開示の定着は、単なる開示時期の見直しにとどまらず、株主総会を企業と株主との建設的な対話の場としてより実効的に機能させることにつながるものとして期待されています。
表3 コーポレートガバナンス・コード(2026年改訂)のうち、総会前開示に関する事項
原則1-2 |
|
解釈指針 |
|
出所:日本取引所グループ「コーポレートガバナンス・コード(2026年改訂版)」、(www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf〈2026年8月21日アクセス〉)を基にEY作成
5. 金融審議会「ディスクロージャー・ワーキング・グループ」における議論
金融審議会に設置されたDWGでは、総会前開示の定着を見据え、有報の開示制度の在り方について議論が行われています。近年、有報にはコーポレートガバナンス、サステナビリティ等に関する開示が追加されており、投資家に提供される情報の充実が図られてきました。一方で、企業の開示負担は大きく増加しており、今後はプライム市場に上場する時価総額が一定規模を超える企業を中心に、サステナビリティ開示基準(以下、SSBJ基準)に基づく開示および保証制度への対応も予定されています。
このような状況を踏まえ、2026年5月に行われたDWG(令和7年度)第5回から、投資家にとって重要性の高い情報をより分かりやすく提供する観点で、形式的・重複的な開示の見直しを目的とした検討が始まっています。具体的には、投資家にとっての有用性や重要性が低下した開示項目の整理に加え、有報と他の開示書類(事業報告、コーポレートガバナンス報告書、統合報告書等)との記載事項の重複の解消や役割分担の明確化など、開示制度全体の合理化に向けた議論が行われる予定です。
総会前開示を定着させるためには、投資家にとって有用な情報を確保しつつ、企業の開示負担にも配慮した効率的な開示体系を構築していくことが重要な課題となっています。
6. JICPAの取組み
日本公認会計士協会(以下、JICPA)は、2026年3月公表の法制審議会の中間試案に対し意見を提出しており、その主な内容は<表4>のとおりです。JICPAは総会前開示を持続的に実現するためには、事業報告等と有価証券報告書の一本化および監査の一元化が不可欠であるとし、監査品質の確保を前提に、株主総会の開催時期を遅らせることによる十分な監査期間の確保や、開示項目の合理化を求めています。さらに、投資家による比較可能性を確保する観点から、開示一本化は段階的な強制適用とすべきであるとの立場を示しています。
また、JICPAは実務対応の支援にも注力しており、監査契約書や監査報告書に関する実務ガイダンスの整備※4※5、先行企業の事例紹介※6などを行っています。
表4 中間試案に対するJICPAの意見の概要
| 意見の内容 |
1 | 「開示書類の一本化・監査の一元化」に賛成 |
2 | 「開示書類の一本化」は、情報の比較可能性を確保する観点から、全ての上場企業へ強制適用とすべき(なお、企業の状況を考慮して、段階的適用を可能とすべき) |
3 | 情報の信頼性を確保するためには監査品質の維持が不可欠であり、株主総会の開催時期を後倒しすることにより十分な監査期間を確保する制度設計の下で、有報の総会前開示(3週間以上前)を実現すべき |
4 | 開示書類・開示項目の簡素化を要望 |
出所:法務省「法制審議会会社法制(株式・株主総会等関係)部会第13回会議(令和8年4月15日開催)『開示・監査一本化に関する会員向けアンケート調査結果(概要版)及びJICPAの意見(日本公認会計士協会)』 」(www.moj.go.jp/content/001460823.pdf〈2026年8月21日アクセス〉)を基にEY作成
※4 日本公認会計士協会「有価証券報告書の定時株主総会前提出のための基準日変更に伴う監査及び期中レビュー契約書への影響について」、jicpa.or.jp/specialized_field/20260420abz.html(2026年8月21日アクセス)
※5 日本公認会計士協会『監査基準報告書700実務ガイダンス第3号「事業報告等と有価証券報告書の一体書類に含まれる財務諸表等に対する監査報告書に係る実務ガイダンス(2026 年4月版)」の公表及び監査基準報告書700実務ガイダンス第2号「事業報告等と有価証券報告書の一体開示に含まれる務諸表に対する監査報告書に係る実務ガイダンス」の廃止について』、jicpa.or.jp/specialized_field/20260420ifh.html(2026年8月21日アクセス)
※6 日本公認会計士協会「JICPA主催インタビュー企画 株式会社ソラコム社における有価証券報告書の定時株主総会前開示に向けた取組みと今後の展望」、jicpa.or.jp/news/information/2026/20260306aib.html(2026年8月21日アクセス)
Ⅲ 2026年3月期の状況
1. 総会前開示の実務の進展
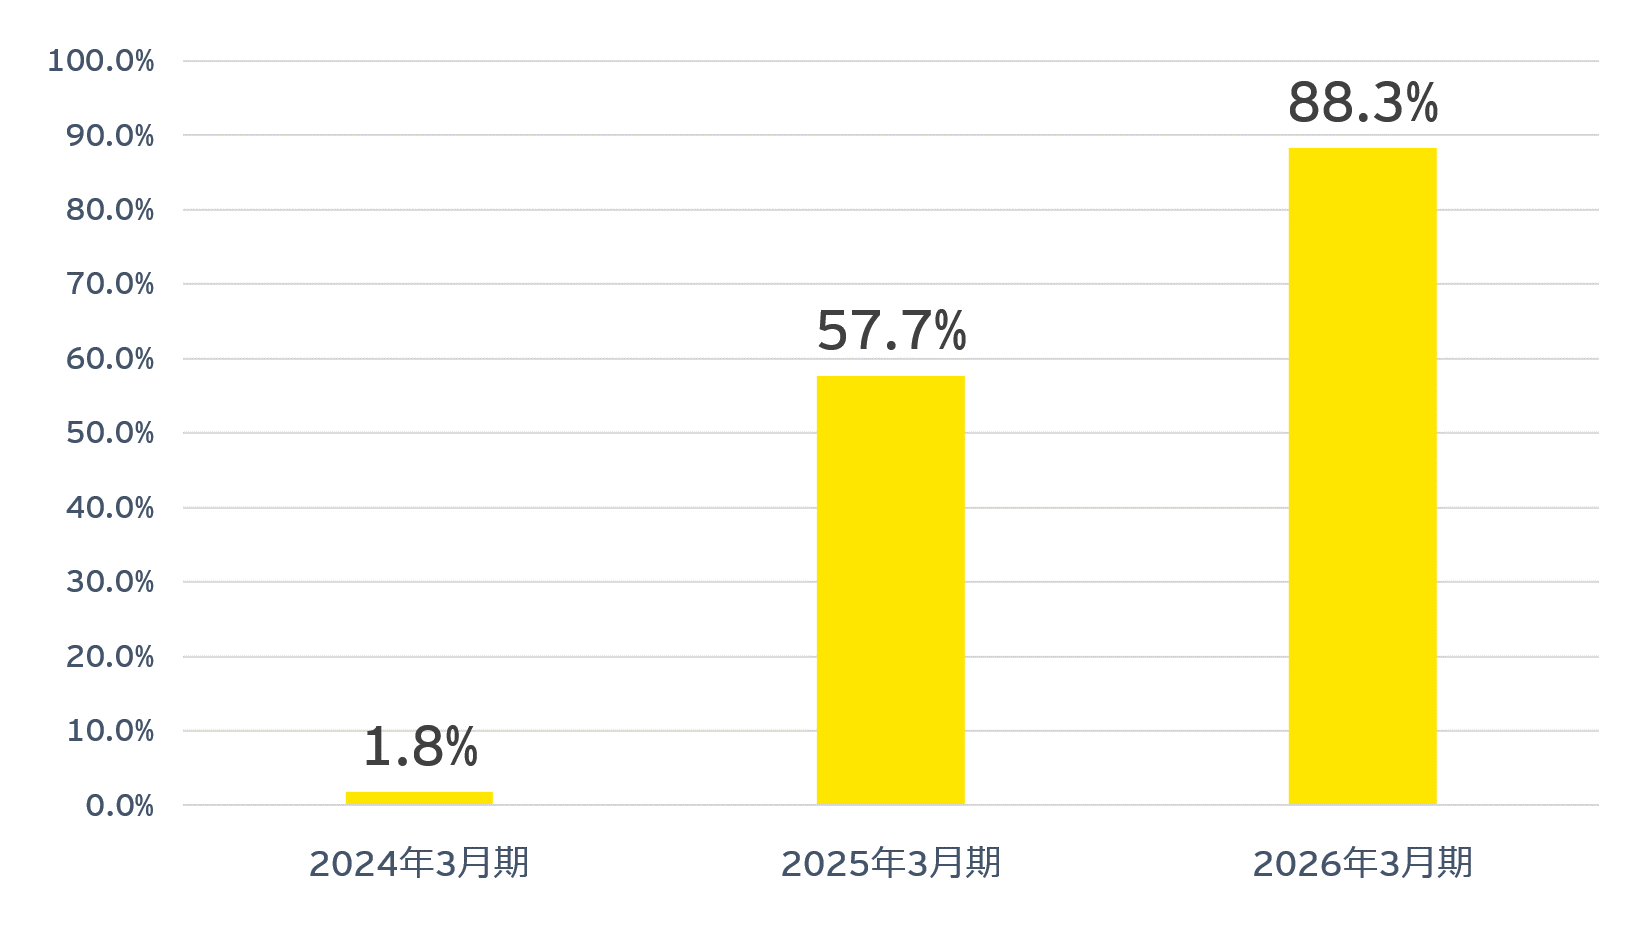
2026年3月期は、有報の総会前開示が市場全体で大きく進展した年度となりました。金融庁の公表資料によれば、<図1>のとおり、2025年3月期に総会前開示を実施した企業は57.7%であったのに対し、2026年3月期には88.3%まで著しく増加し、プライム市場では94.3%に達したとされています。2025年3月の金融担当大臣要請から2年目を迎えて、金融庁による環境整備や市場関係者による働きかけが進められた結果、総会前開示は一部の先進的な企業による自主的な取組みから、大半の上場企業において採用される実務慣行へと大きく前進したと評価することができます。また、投資家側においても、サステナビリティ、ガバナンス、人材戦略等の情報が充実した有報を議決権行使前に活用したいというニーズが高まっていると考えられ、2026年3月期は、こうした市場からの要請が企業実務にも浸透し始めた年度であったと言えます。
図1 上場企業全体の総会前開示の推移
出所:金融庁「2026年3月期に係る総会前開示の状況」(www.fsa.go.jp/policy/kaiji/sokaimaekaiji_202603.pdf〈2026年8月21日アクセス〉)を基にEY作成
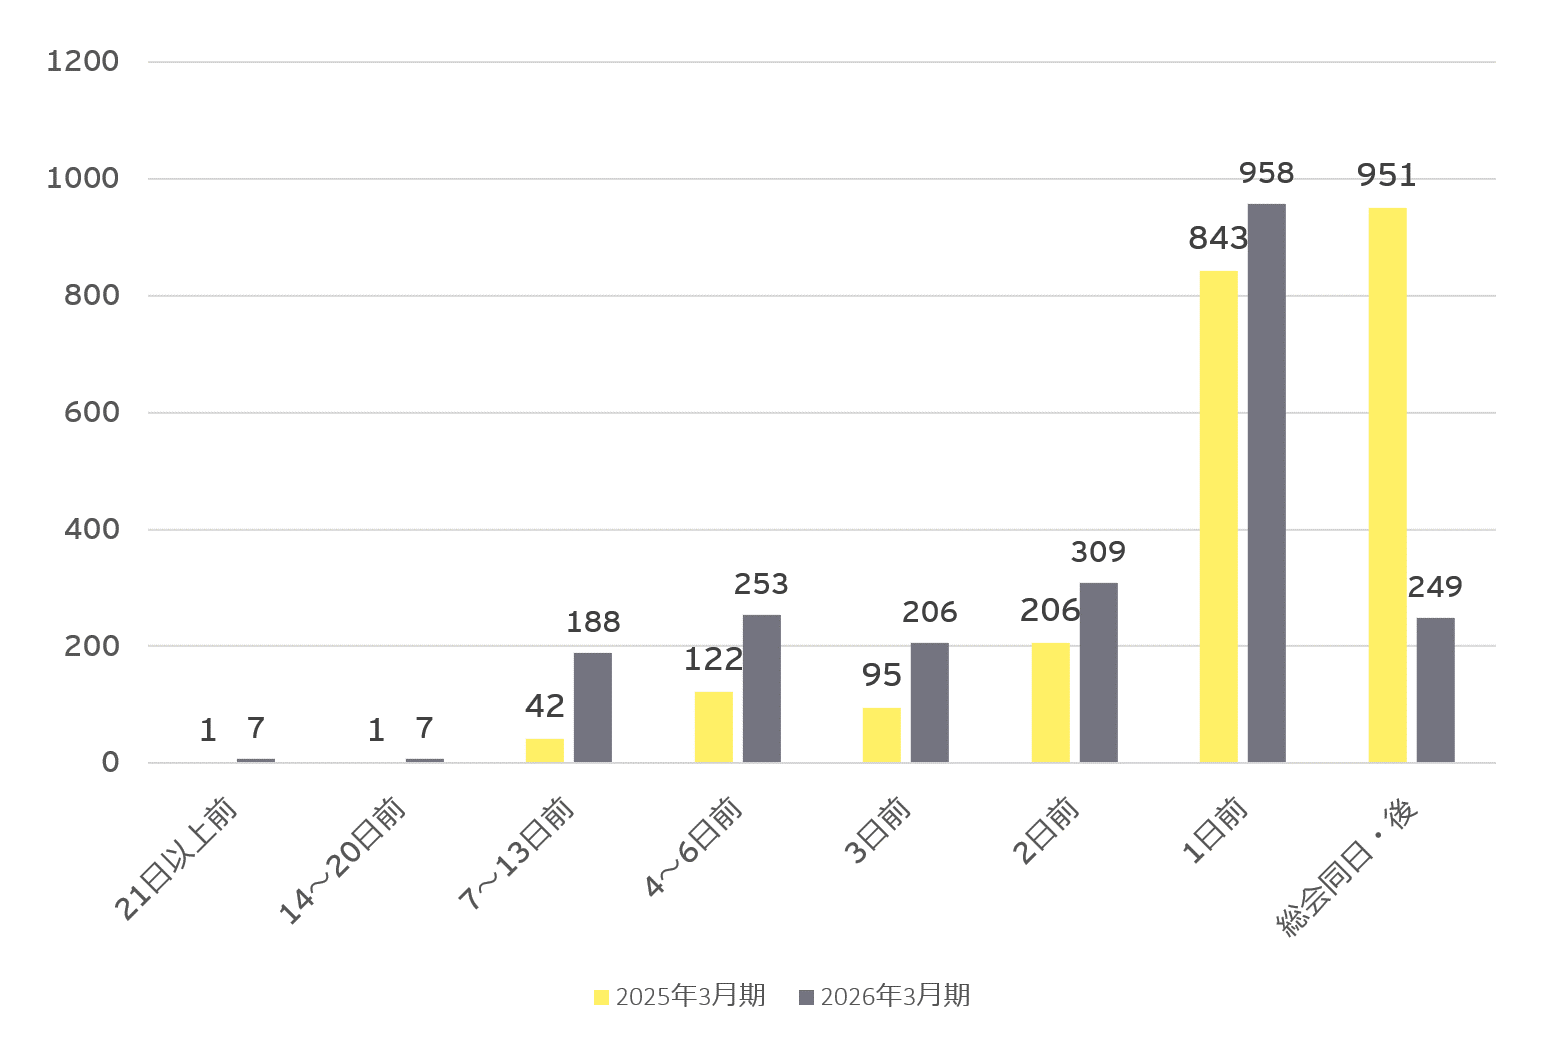
しかしながら、総会前開示の実施率は大幅に向上したものの、<図2>のとおり、その多くは総会開催日の前日又は数日前の提出にとどまっており、株主が有報の内容を十分に分析した上で議決権を行使できる環境が整ったとはまだ言い難い状況にあります。多くの上場会社において、総会前開示は進展しつつありますが、本来の趣旨を実現するためには、提出時期のさらなる前倒しや総会日程の見直しが引き続き課題となっています。
こうした中、2026年3月期には、総会前開示の実効性向上に向けた先進的な取組みも見られました。株式会社アドバンテスト及び株式会社ソラコムは、有報と事業報告等の一体開示に取り組み、両開示書類の記載内容の重複を解消した上で、株主および投資家に対して一体的な開示書類による情報提供を行いました※7。さらに両社は、従来の実務慣行にとらわれず、議決権行使の基準日を従前より遅らせることで、定時株主総会の開催日を見直し、7月に株主総会を実施しました。これにより、有報の開示後から株主総会開催まで3週間の期間を確保し、株主が有報の内容を踏まえて議決権を行使できる体制の整備を図っています。これらの会社の取組みは、単に有報の提出日を前倒しするだけではなく、「有報開示後の株主総会」を実質的に実現しようとする試みとして注目されています。
※7 本稿執筆時点で一体開示の事例はこれら2件のみであり、下記の通り公開されている情報。
・株式会社アドバンテスト「第84期有価証券報告書兼事業報告書」(www.advantest.com/document/ja/investors/ir-library/report/IR_SecuritiesandBusinessReport_84th_jp.pdf〈2026年9月29日アクセス〉)
・株式会社ソラコム「『有価証券報告書』と『事業報告・計算書類等』の一体開示に関するお知らせ」(contents.xj-storage.jp/xcontents/AS05199/1bd57a27/e01b/412a/a519/45bff24cb612/20260701080336666s.pdf〈2026年9月29日アクセス〉)
図2 総会前開示を行った時期別の上場企業数
出所:各種資料を基にEY作成
2. 課題の顕在化
2026年3月期の総会前開示の実務を通じて、この取組みを持続的に定着させるための課題も明らかになりました。企業側では、有報と事業報告等の作成時期が近接することや、有報作成のスケジュールの前倒しに伴う負担増加が課題として認識されています。また、有報におけるサステナビリティ情報などの開示事項の拡充により、開示書類の作成に要する工数も増加しています。監査人側においても、監査品質を維持しながら限られた期間内で監査手続きを実施する必要があり、十分な監査期間及び監査人員の確保や、会計上の重要論点について、企業との早期コミュニケーションの重要性が改めて認識されることとなりました。
加えて、今後は有報においてSSBJ基準に基づくサステナビリティ開示および保証制度の導入も予定されています。総会前開示を定着させながら新たな開示・保証制度にも対応していくためには、有報の記載事項の合理化や会社法開示との一本化などを通じて、開示制度全体の効率化を図っていくことも検討課題となっています。
Ⅳ おわりに
総会前開示を巡る議論は、有報の提出時期の見直しにとどまらず、企業開示制度や株主総会の在り方そのものを見直す議論へと発展しています。2026年3月期には総会前開示が広く普及するとともに、一体開示や総会日程の見直しといった先進的な実務も見られました。もっとも、総会前開示を持続的な制度として定着させるためには、開示情報の充実と企業・監査人の負担とのバランスを図ることが不可欠です。そのためには、有報と事業報告等の一本化、記載事項の合理化・効率化、株主総会日程の適正化などを含めた制度全体の見直しが求められます。
総会前開示の目的は、有報を早期に提出すること自体ではなく、有報に含まれる情報を株主が十分に理解した上で議決権を行使し、企業との建設的な対話を通じて企業価値の向上を図ることにあります。今後の制度改正や実務の進展を通じて、有報の情報を踏まえた株主総会がわが国の新たな市場慣行として定着し、企業と株主との対話の充実及びコーポレートガバナンスの一層の向上につながることが期待されます。
関連記事
持続的な企業価値向上のために資本市場が求めるガバナンスとは ― 守りから価値創造へ(2026年改訂コーポレートガバナンス・コード)
2026年改訂コーポレートガバナンス・コードを踏まえ、企業価値を持続的に向上していくためのガバナンス体制、経営資源の配分、開示がどうあるべきか。セミナーで議論された実務上の論点や資本市場が求めるガバナンスの方向性を解説します。
2026年3月期決算の上場会社を対象に、有価証券報告書提出日と株主総会開催日の差異の状況について分析しました。有報総会前提出は1,928社、3月決算の上場会社全体の88.5%まで拡大しています(前期は57.9%)。
2025年3月の金融担当大臣要請以降、有報の総会前開示の実務は大きく前進しました。今後、さらなる進展が見込まれる中、本稿ではこの1年間の動きを振り返りつつ、現在進行している関係省庁等による取組みについて解説します。
情報センサー
EYのプロフェッショナルが、国内外の会計、税務、アドバイザリーなど企業の経営や実務に役立つトピックを解説します。