持続的な企業価値向上のために資本市場が求めるガバナンスとは ― 守りから価値創造へ(2026年改訂コーポレートガバナンス・コード)

持続的な企業価値向上のために資本市場が求めるガバナンスとは ― 守りから価値創造へ(2026年改訂コーポレートガバナンス・コード)


企業価値を持続的に向上していくためには、経営のガバナンスはどうあるべきか。2026年7月改訂のコーポレートガバナンス・コードに基づいて、資本市場や投資家の観点から、あるべき姿を探りました。


要点

  • 改訂コーポレートガバナンス・コードは、企業価値向上に向けた経営行動の促進になる。
  • 資本コストを上回る成長投資と、その実効性を監督する取締役会の役割が重要。
  • 開示を通じた株主との建設的対話が持続的成長の鍵となる。

企業価値を持続的に向上していくためには、コーポレートガバナンス・コードをいかに活用すべきか


2026年7月に改訂されたコーポレートガバナンス・コード(以下、CGコード)に基づいて、企業価値を持続的に向上させていくためのガバナンス体制、経営資源の配分、開示はどうあるべきでしょうか。


2026年9月16日に開催したEY新日本有限責任監査法人主催の「2026年改訂 コーポレートガバナンス・コードを資本市場の観点から読み解く-企業価値の向上と持続的な成長のために-」では、CGコードを、形式的な対応にとどまらず、企業価値向上のドライバーとしてどのように活用していくかを中心として、講演とパネルディスカッションが行われました。


当日は、企業役員、監査役、実務担当者など、ウェブ視聴を含め約1,000名にご参加いただきました。


セミナーオンデマンド登録はこちら(視聴期限:2027年9月15日):2026年改訂 コーポレートガバナンス・コードを資本市場の観点から読み解く-企業価値の向上と持続的な成長のために-


2026年7月に改訂されたCGコードの本質的な議論とは

EY弁護士法人 アソシエートパートナー 増田 好剛

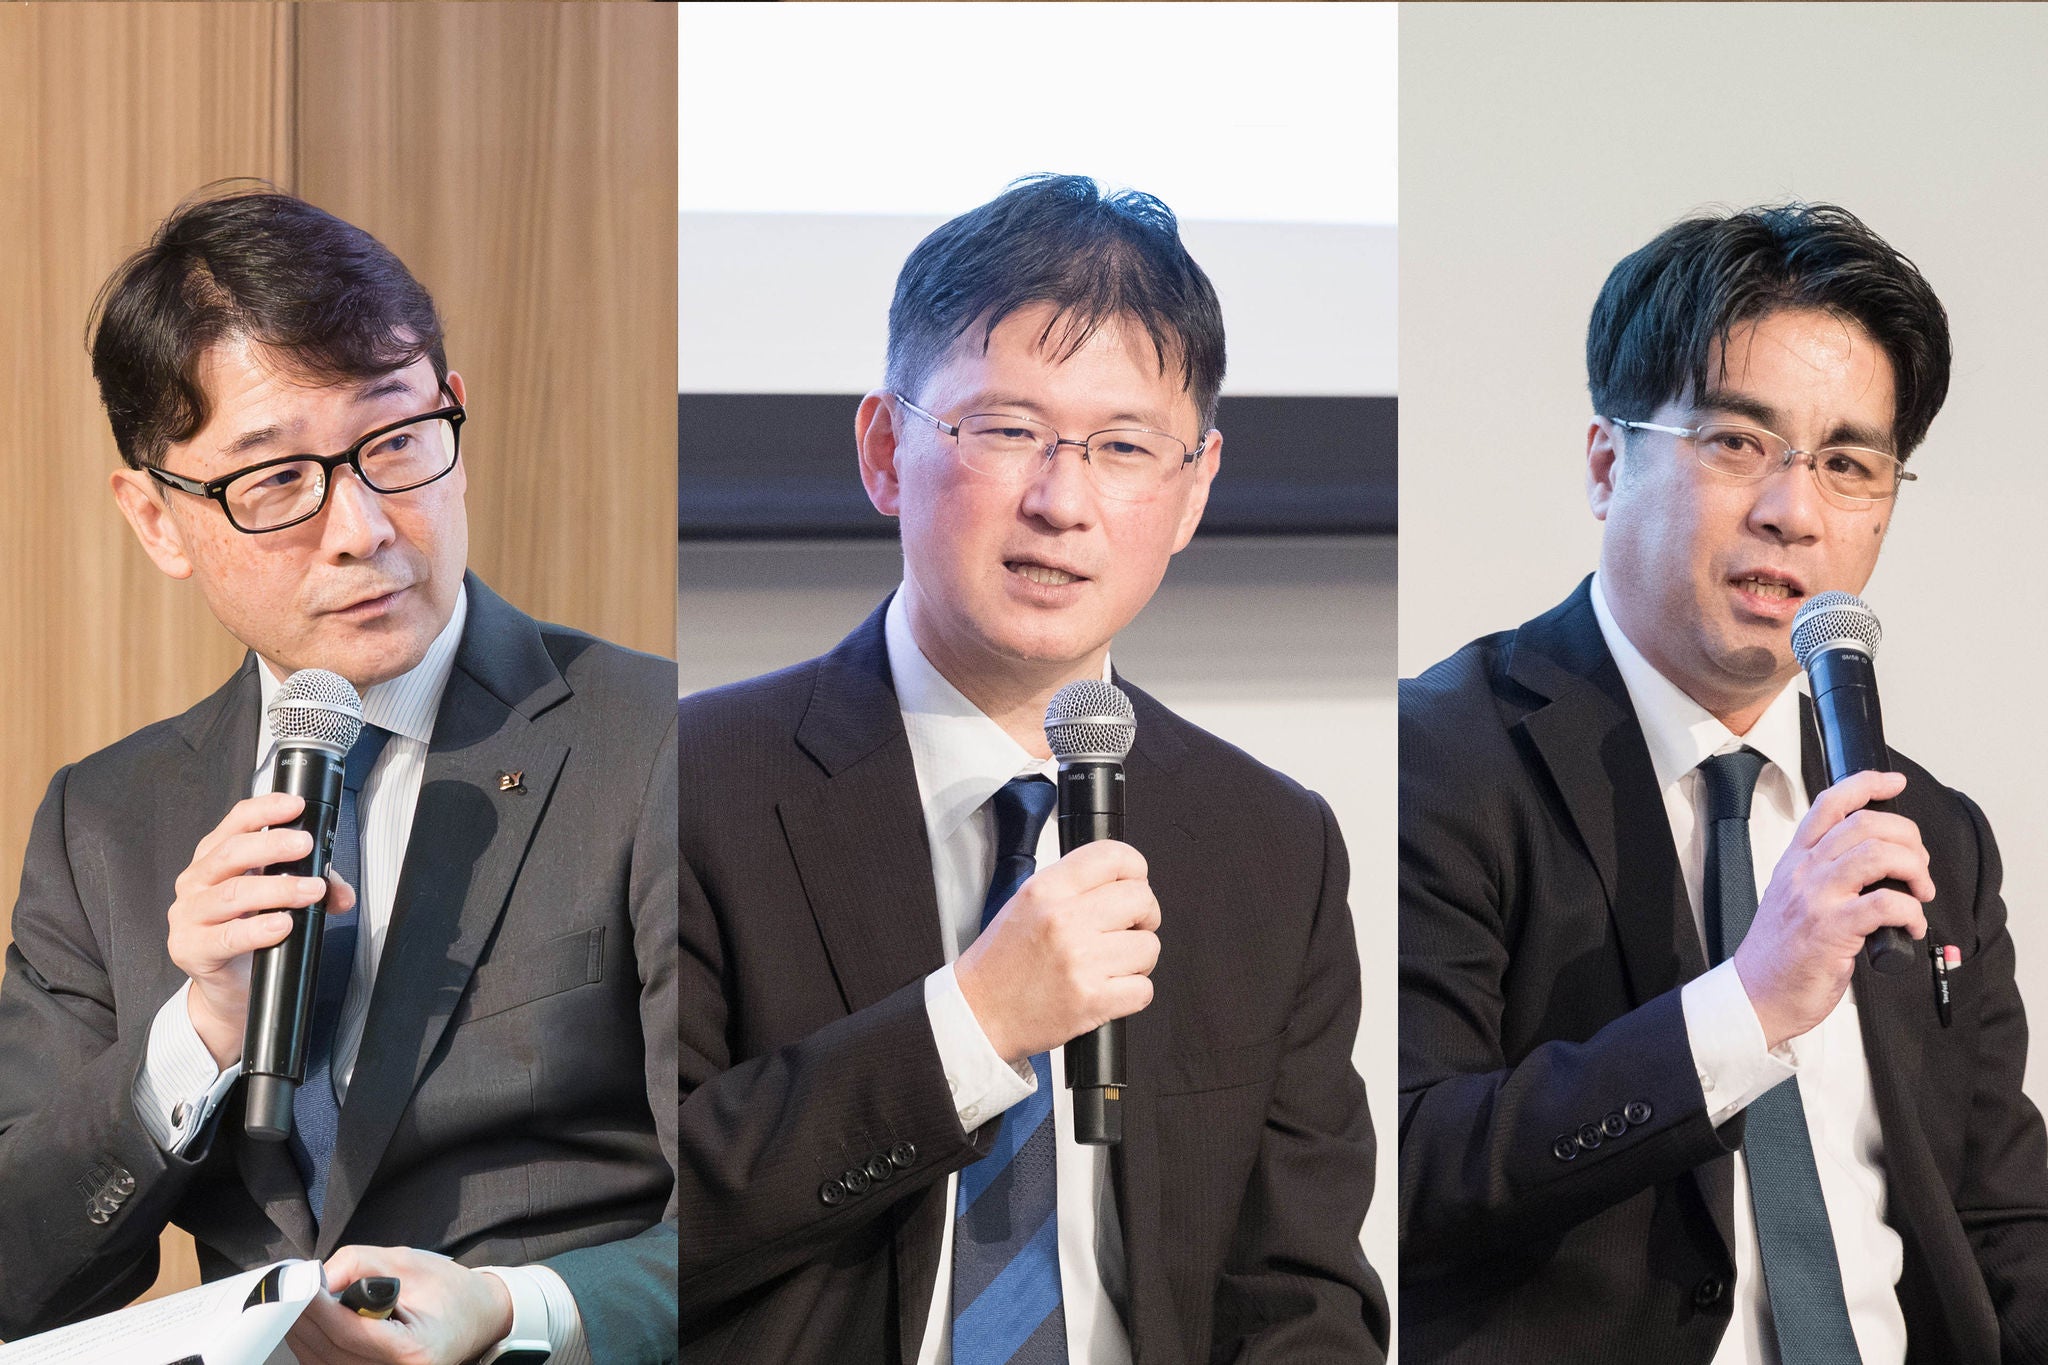
講演の冒頭、2026年7月に改訂されたCGコードの概要について、EY弁護士法人の増田好剛から新しいCGコードの構成が示され、新たに設定された解釈指針は各原則への実質的な対応を支援する指針であるとの説明がなされました。特に、第4章の取締役会等の責務については、企業価値の持続的な向上のため、会社が目指す成長の道筋を示して、資本コストを踏まえた計画や資本政策、成長投資、事業ポートフォリオを見直す重要性が示されました。

ニッセイアセットマネジメント株式会社 執行役員 チーフ・コーポレートガバナンス・オフィサー 井口 譲二 氏

次に、「コーポレートガバナンス・コードの改訂に関する有識者会議」「スチュワードシップ・コードに関する有識者会議」の両コードの委員を務められたニッセイアセットマネジメント株式会社の井口譲二氏が登壇し、今回のCGコードは、企業のプロアクティブな行動を促すことを目的として改訂されたが、この意味では、CGコードは根本的に変わっており、改訂ではなく、作り直しと言った方が妥当ではないかとの指摘がなされました。また、井口氏からは投資家サイドの期待として、解釈指針を原則のコンプライの判断根拠に活用し、さらに一歩進んだ「コンプライ・アンド・エクスプレイン」がなされること、多額の資金を保有する日本企業が資本コストを上回る成長投資を加速させること、有価証券報告書(以下、有報)について定時株主総会前に時間的余裕を持った開示がなされることなどが示されました。

EY新日本有限責任監査法人 品質管理本部 パートナー 吉田 剛

そして、「コーポレートガバナンス・コードの改訂に関する有識者会議」のオブザーバーであったEY新日本有限責任監査法人の吉田剛からは、サステナビリティ情報を含む有報の総会前開示が株主との建設的な対話を促すとともに、取締役会における企業情報の開示に係る実効性のある監督が企業価値の向上に資することが示されました。


企業価値を支える取締役会のガバナンスとは

講演に続くパネルディスカッションでは、井口譲二氏、吉田剛が登壇し、モデレーターはEY新日本有限責任監査法人の矢部直哉が務めました。パネルディスカッションでは、序文を新設した背景、解釈指針の位置付け、経営資源の配分について有識者会議での議論の過程やポイントをさらに深掘りしました。

講演に続くパネルディスカッションでは、井口譲二氏、吉田剛が登壇し、モデレーターはEY新日本有限責任監査法人の矢部直哉が務めました。パネルディスカッションでは、序文を新設した背景、解釈指針の位置付け、経営資源の配分について有識者会議での議論の過程やポイントをさらに深掘りしました。

特に、解釈指針の位置付けについて、当初のCGコード改訂案では原則と一体をなすものとしていましたが、最終のCGコードでは参照しつつ対応することが期待されるものとなった経緯が示されました。この変化の背景としては、CGコード改訂は企業のプロアクティブな行動を促すことを目的としており、この意味では、解釈指針を踏まえた上で、各社の状況に応じた対応がなされた方が目的により資するとの議論が交わされました。


お問い合わせ

より詳しい情報をご希望の方はご連絡ください。


また、経営資源の配分では、企業が資本コストを上回る投資に保有する現預金等を振り向け、その投資を取締役会で監督することが企業価値向上につながるとの議論がなされ、参加者は自社の状況に照らしながら耳を傾けていました。

最後に、井口氏より投資家サイドのご意見として、企業価値創造プロセスとしての中長期的な経営戦略や、それを支える人的資本活用を含むサステナビリティ戦略が重要であり、一連のプロセスを監督する取締役会のモニタリングが重要とのご提言がありました。さらに、開示を通じて企業内での議論が深まり、企業行動に磨きをかけるきっかけとなるため、取締役会での開示の監督、議論は重要であるとのご見解を頂きました。


コーポレートガバナンス・コードを企業価値向上につなげる自社の取り組み

講演終了後のアンケートでは、取締役会の監督、解釈指針を踏まえた企業のプロアクティブな行動の必要性、社外役員への期待についてなどに関する学びが多く挙げられました。また、「投資家が企業に期待していることがよく分かった」「有報の総会前開示と企業価値向上のつながりを知るきっかけとなった」といった声も寄せられました。

今回のセミナーは、CGコードは形式的な対応を行うものではなく、持続的な企業価値向上のためのドライバーであることが示されるとともに、取締役会の重要性、開示と株主との対話の重要性を改めて考える機会となりました。


講演に続くパネルディスカッションでは、井口譲二氏、吉田剛が登壇し、モデレーターはEY新日本有限責任監査法人の矢部直哉が務めました。パネルディスカッションでは、序文を新設した背景、解釈指針の位置付け、経営資源の配分について有識者会議での議論の過程やポイントをさらに深掘りしました。
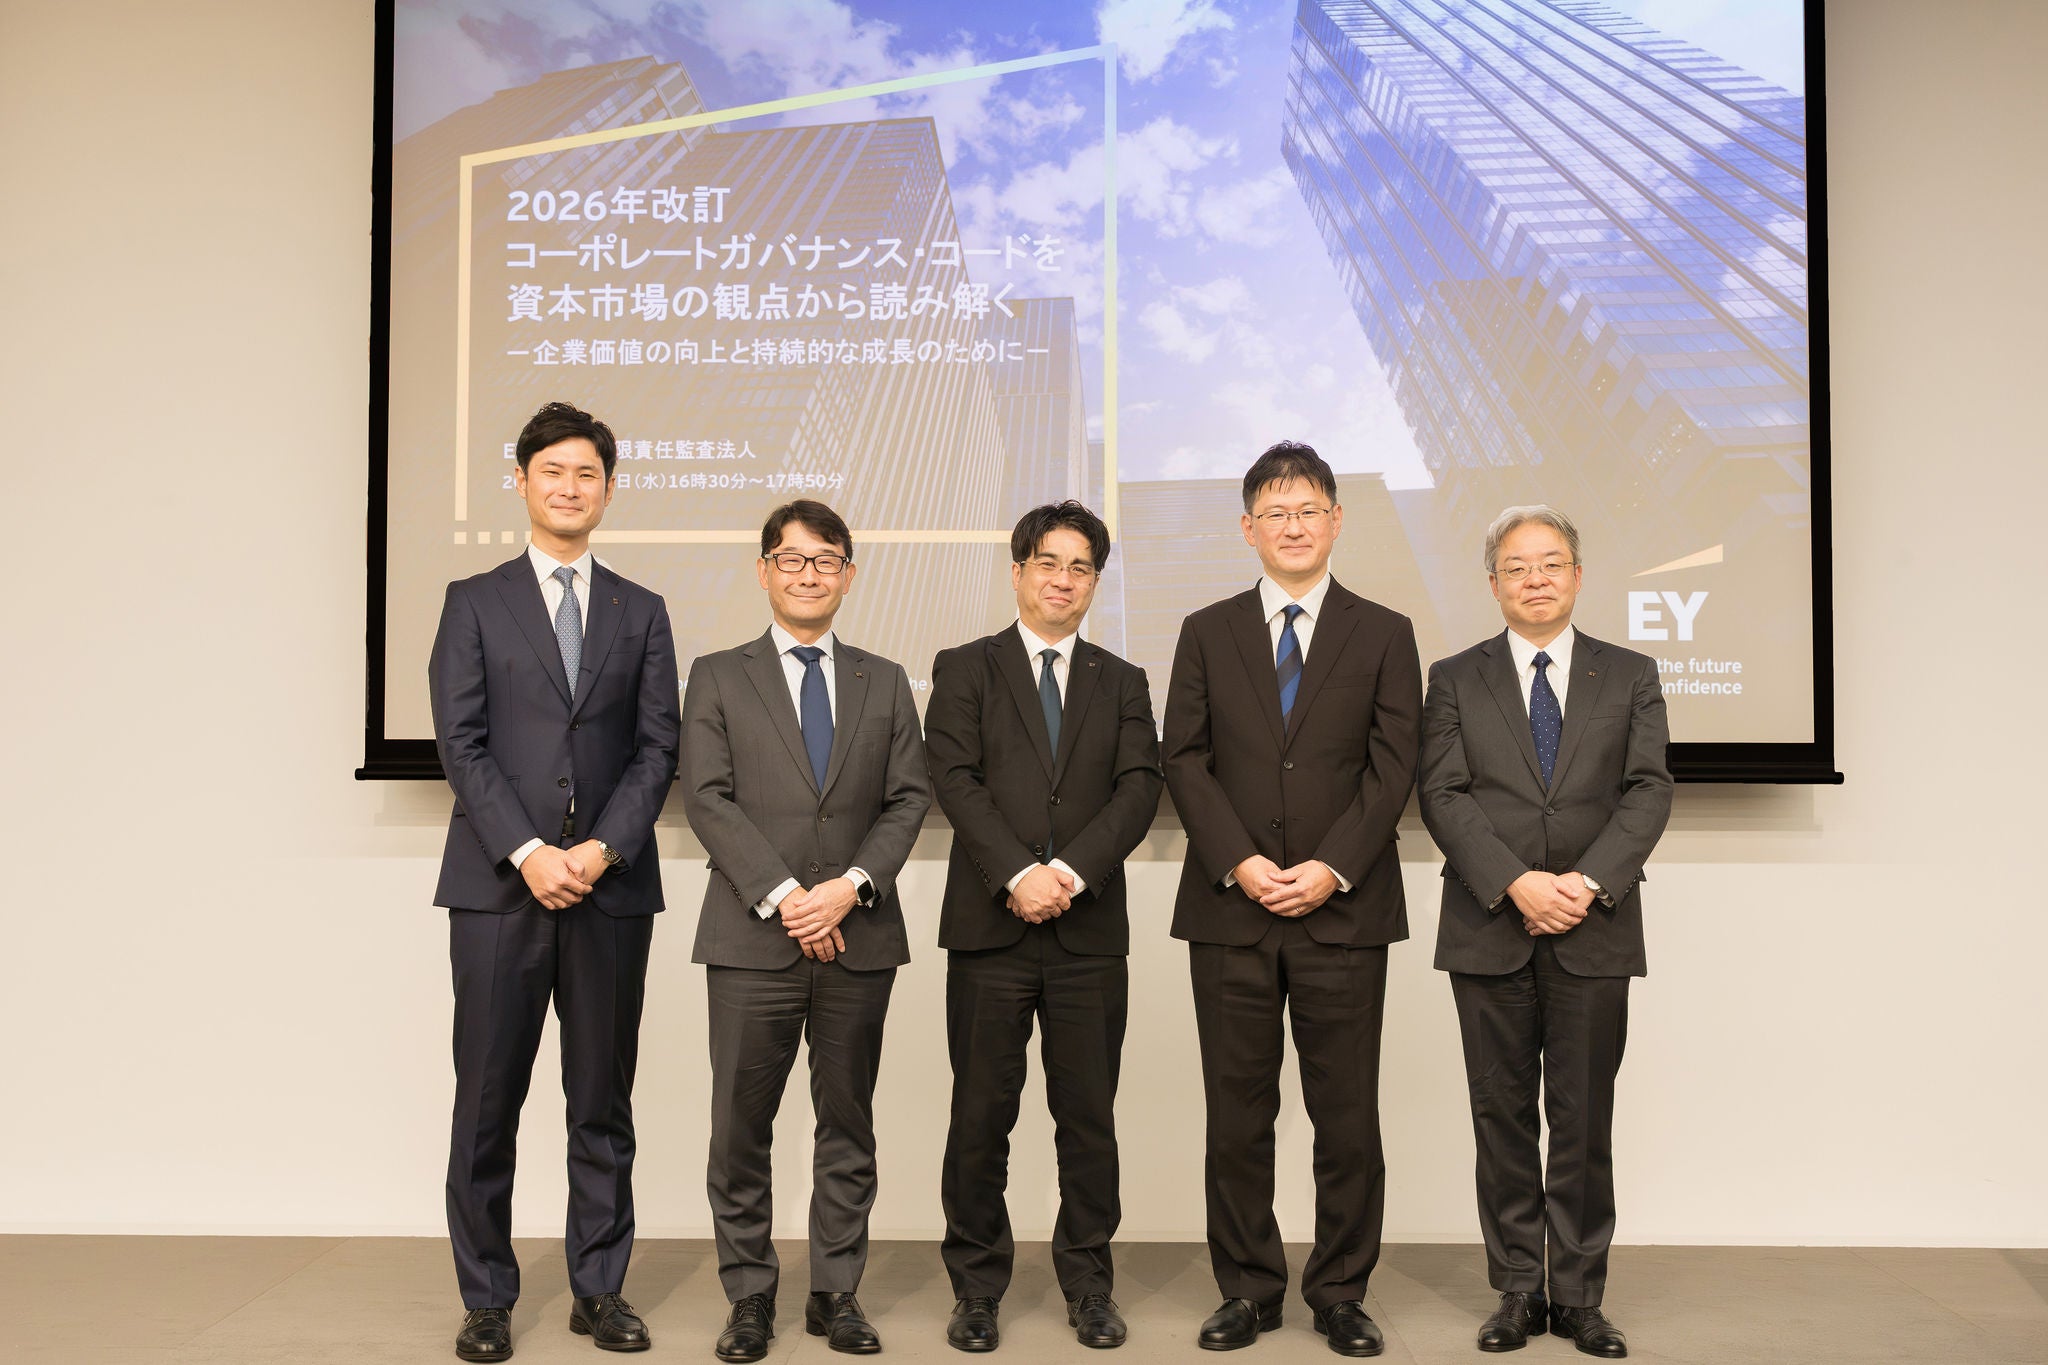
向かって左より
・EY 新日本有限責任監査法人 シニアマネージャー 上 昌仁
・EY新日本有限責任監査法人 常務理事 クライアントサービス本部 副本部長 マーケッツ担当 パートナー  矢部 直哉
・EY新日本有限責任監査法人 品質管理本部 パートナー  吉田 剛
・ニッセイアセットマネジメント株式会社 執行役員 チーフ・コーポレートガバナンス・オフィサー 井口 譲二 氏
・EY弁護士法人 アソシエートパートナー 弁護士  増田 好剛


お問い合わせ
より詳しい情報をご希望の方はご連絡ください。


サマリー 

2026年に改訂されたコーポレートガバナンス・コードを企業価値向上のドライバーとしてどのように活用していくべきでしょうか。取締役会の役割、資本コストを意識した成長投資、開示と株主対話の重要性について、有識者・投資家の視点から議論を行いました。


関連コンテンツ

コーポレートガバナンス・コード改訂を機会に 非財務価値への投資・活用による収益化と企業価値創造 ~インパクトロジックモデルと定量モデル(DCF法)を活用した実践アプローチ~

金融庁より公表されたコーポレートガバナンス・コード(2026年改訂版)では、企業に対して成長に向けた投資(設備投資、研究開発、人的資本・知的財産などの無形資産への投資等)の具体的な説明が求められています。今後、非財務資本/資産がどのように企業価値創造につながるのかを説明することが投資家からも求められます。本ウェビナーでは、「非財務の収益化」をテーマに、インパクトロジックモデルと定量モデル(DCF法)を活用した実践的アプローチと企業事例をご紹介します。

有価証券報告書の総会前開示に関する最近の動向

有価証券報告書の総会前開示を巡る制度・実務の最新動向を解説。2026年3月期の事例を踏まえ、今後の制度改革の方向性を考察します。

コーポレートガバナンス・コードの改訂が今後の上場企業に与える影響とは

2026年7月、2021年以来5年ぶりとなるコーポレートガバナンス・コードの改訂が公表されました。上場企業に対し、ガバナンス体制の在り方に関するさらなる検討と、これまで以上の実質的な対応を促す内容となっています。コードの法的位置付け、改訂のポイントを中心に整理・解説します。

2026年改訂 コーポレートガバナンス・コードを資本市場の観点から読み解く-企業価値の向上と持続的な成長のために-

2026年7月改訂のコーポレートガバナンス・コードの全体像を概説した上で、企業価値向上の観点から企業が果たすべき役割と実務対応、企業開示実務に対する影響を解説します。


この記事について