EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。

EU規制は強化一辺倒から、競争力や経済安全保障を重視した「簡素化との両立」へ転換しつつあります。その背景にある政策意図を読み解く重要性について解説します。
本稿の執筆者
EYベルギー JBSデスク 公認会計士・米国証券アナリスト・日本アクチュアリー会 準会員 馬場 翔太
EYベルギー赴任後よりEUサステナビリティ規制全般に関する日系企業への情報需要に対応。EUサステナビリティ規制の第一人者として最前線の情報を継続的に発信している。
※所属・役職は記事公開時のものです
要点
- 欧州グリーンディールは脱炭素と循環経済を通じた産業政策の中核である。
- 規制強化から簡素化への転換の本質は競争力・経済安全保障重視への重心移動である。
- 個別のサステナビリティ規制ではなく政策全体の流れを捉える視点が企業の不確実性への対応の鍵となる。
Ⅰ はじめに
EUサステナビリティ規制は、これまで「先進的で厳しい規制が次々と導入される領域」として語られることが少なくありませんでした。実際、近年までは規制強化の流れが前面に出ており、その印象は決して誇張ではありませんでした。しかし足元では、制度の簡素化や適用時期の見直しといった動きも目立つようになっています。もっとも、EU規制の中心地であるブリュッセルで継続的に政策動向を追っていると、足元で起きているのは単純な「後退」ではなく、競争力や経済安全保障を意識した政策の重心の移動であることが見えてきます。規制の簡素化だけを切り取ると、潮目が変わったようにも映りますが、その背後には一貫した政策的な論理が存在しています。
重要なのは、個別制度の改正事項だけを追うのではなく、その背後にある政策の論理を読み解くことです。ブリュッセルは、欧州委員会、欧州議会、業界団体、企業実務家の議論が交差し、規制の方向性が最も早く立ち現れる場所でもあります。本稿では、こうした現場で継続的にサステナビリティ関連の情報発信を行ってきた筆者の視点から、欧州グリーンディールを起点に、なぜ規制が強化されてきたのか、なぜ今「簡素化」が進んでいるのか、そして日系企業は何を読み取るべきかを解説します。
Ⅱ EUサステナビリティ規制はどこに向かうのか
1. EUサステナビリティ規制の強化と欧州グリーンディール
この流れを理解する出発点となるのが、欧州グリーンディールです。これは、持続可能な社会への移行を掲げつつ、実際にはEUの経済・産業構造そのものを再設計しようとする包括的な政策パッケージとして、2019年に打ち出されました。当時は欧州議会選挙を通じて環境政策への関心が高まり、政治的にもサステナビリティを前面に押し出しやすい局面にありました。
欧州グリーンディールは極めて射程の広い政策ですが、次の①~⑥が主な施策群です。
① EUの2030年・2050年の気候目標の引き上げ
② クリーンエネルギー
③ 持続可能な産業
④ エネルギー・資源効率的な建築および改修
⑤ 持続可能でスマートなモビリティーへの移行加速化
⑥ 生物多様性および生態系の保全
このうち、①EUの2030年・2050年の気候目標の引き上げと②クリーンエネルギーは「脱炭素化」に、③持続可能な産業は「循環経済」の促進に直結します。いずれも、EU域内で事業を行う日系企業にとっては制度対応にとどまらず、事業戦略やサプライチェーンの見直しにもつながる論点です。
では、なぜEUはこれほどまでに脱炭素化と循環経済を重視してきたのでしょうか。それは、EUの産業構造を踏まえると見えてきます。
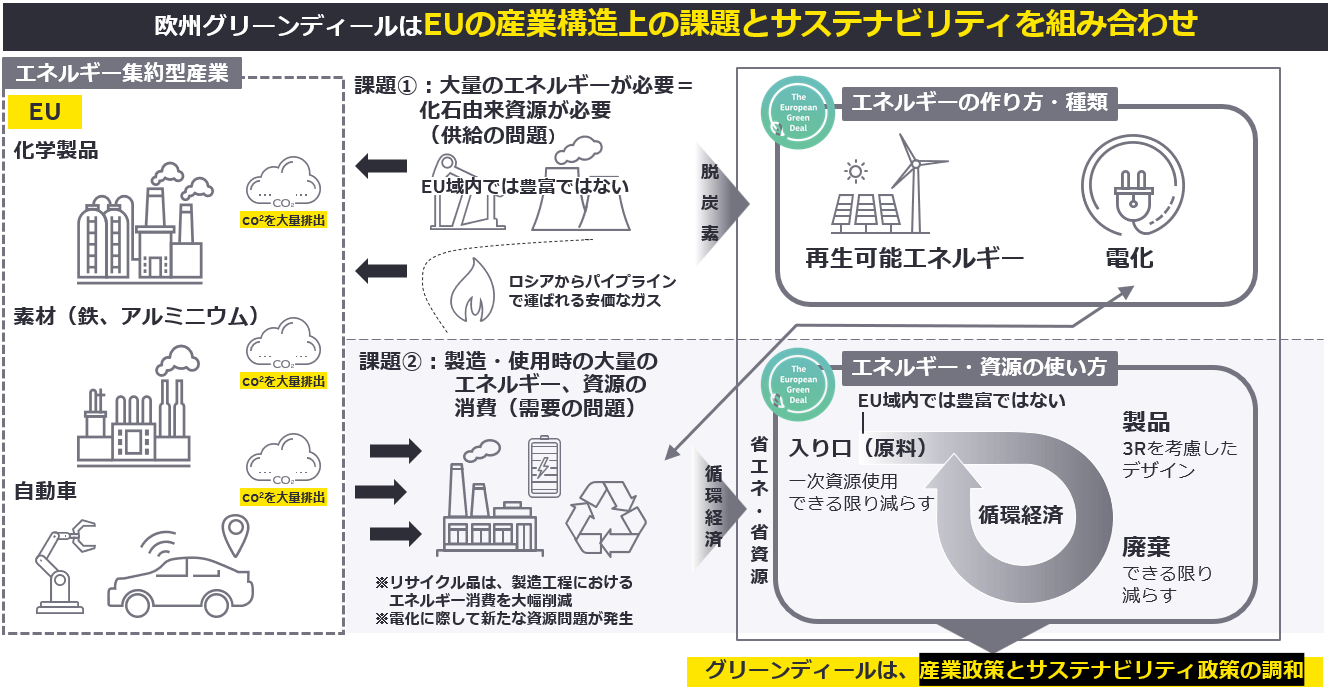
EUは、化学、素材、自動車製造など、エネルギー集約型の産業に強みを持っています。こうした産業では大量のエネルギー、すなわち大量の化石資源が必要になります。2019年当時はロシアから安価なガスを調達できたため成り立っていた側面もありましたが、こうした構造的な弱点から脱却する必要性が高まり、再生可能エネルギーの拡大や電化など、脱炭素関連の政策が強化されてきました(<図1>参照)。
また、化石資源の需要面でも、例えば大量の化石資源を使って製造されたプラスチックの約40%が包装材として使用された後に廃棄されやすいことや、資源の塊である使用済み自動車(廃車)の約3分の1が適切に把握されていないことなど、資源利用の非効率性が指摘されてきました。こうした状況を是正する考え方として位置付けられるのが、循環経済です(<図1>参照)。
このように欧州グリーンディールは、EUの産業構造上の弱点を、グリーン政策を通じて補完しようとする取り組みと捉えることができます。言い換えれば、産業政策とサステナビリティ政策が重なり合う形で形成された政策パッケージであると言えます。
図1 欧州グリーンディールとEUの産業構造
出所:EY作成
こうした政策的背景の下で、2019年から始まったフォン・デア・ライエン欧州委員会委員長の第1期目(2019年~24年)には、サステナビリティ関連立法が一気に進みました。欧州企業サステナビリティ報告指令(CSRD)だけでなく、EU 排出権取引(EU ETS)の強化、炭素国境メカニズム(CBAM)の導入、エコデザイン規則(ESPR)や包装および包装廃棄物規則(PPWR)、重要原材料法など、脱炭素化や循環経済を支える幅広い制度がこの時期に相次いで打ち出されています。規制の強化は、理念だけでなく、産業政策としての必要性に裏打ちされていたと言えます。
2. 規制強化から規制簡素化へ
もっとも、この流れが一直線に続いているわけではありません。フォン・デア・ライエン委員長の第2期目(2024年~)に入ると、政策の重心には明確な変化が見られるようになりました。2024年の欧州議会選挙では、エネルギー価格の上昇や物価高が市民生活を圧迫する中で、環境政策を強く掲げる政党の議席・支持が相対的に減少し、競争力や保護主義を重視する政党の影響力が高まりました。
その結果、第1期に進められた規制強化を、第2期では競争力強化の観点から見直し、簡素化する動きが生じています。筆者が継続的に情報を発信しているCSRDや欧州企業サステナビリティ・デュー・ディリジェンス指令(CSDDD)の簡素化を含むオムニバス I 法案は、その象徴的な例と言えるでしょう。
こうした動きを受けて、「サステナビリティの時代は終わったのではないか」「脱炭素化や循環経済に関する規制は、簡素化によって後退するのではないか」といった声を耳にすることがあります。しかし、筆者は、少なくとも脱炭素化と循環経済の方向性そのものは、当面維持される可能性が高いと考えています。
では、なぜそう言えるのでしょうか。その答えを探るには、改めてEUの産業構造に目を向ける必要があります。
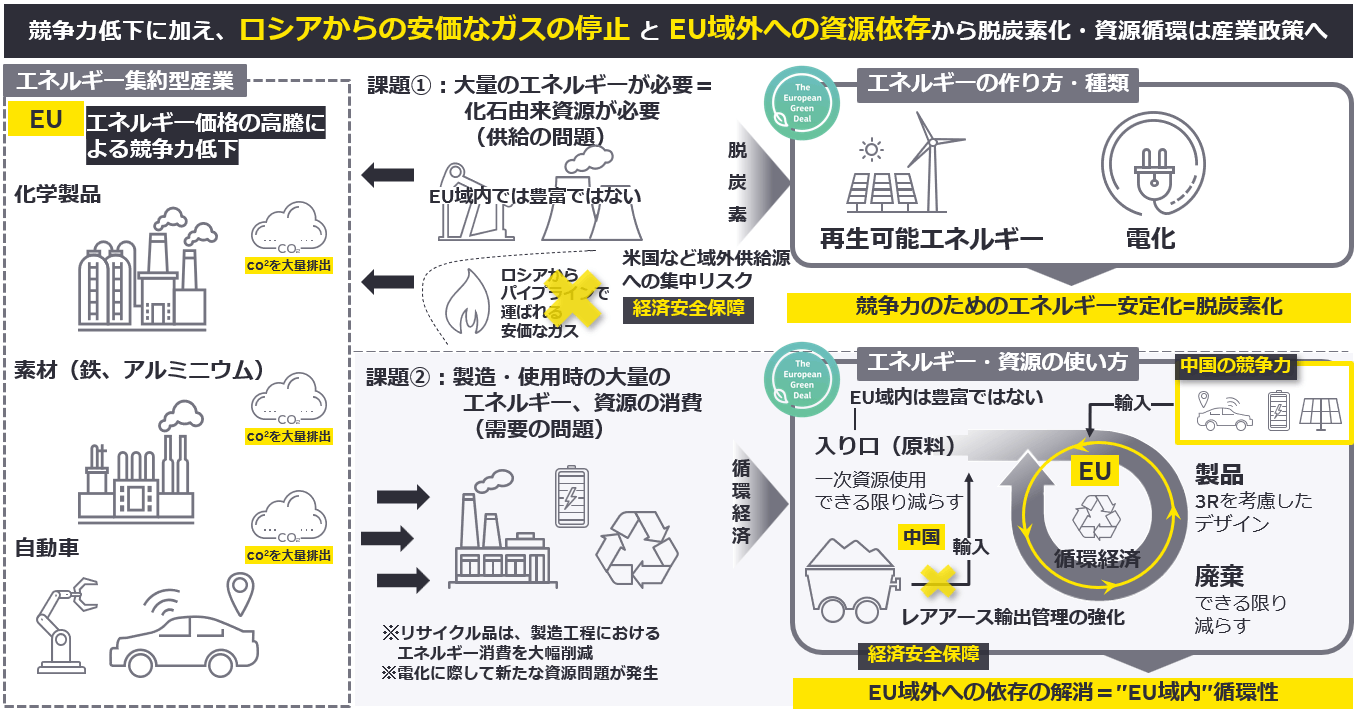
<図2>は、こうした政策転換を、EUの産業構造と足元の地政学リスクを重ねて整理したものです。2019年以降の大きな変化として、ウクライナ情勢を契機に、ロシアからの安価なガス供給を前提としにくくなりました。エネルギー集約型産業に強みを持つEUにとって、エネルギー価格の上昇は競争力の低下に直結します。そのため、再生可能エネルギーの拡大や電化は、環境政策であると同時に、エネルギー安定供給と競争力確保のための現実的な政策でもあります。
循環経済も同様に、環境配慮だけでは説明しきれません。EUの資源調達、特に戦略産業に不可欠な重要原材料では、中国をはじめとする一部の域外供給源への集中に伴うリスクを抱えています。太陽光パネル、電気自動車、バッテリーなどのクリーンテクノロジー分野では、中国企業の競争力が際立っています。だからこそEUでは、循環経済を単なる環境政策としてではなく、EU域内で資源を回し、域外供給源への集中リスクを低減するための産業政策として位置付ける見方が強まっているのです。
このように、脱炭素化と循環経済は、グリーン政策にとどまらず、競争力強化や経済安全保障とも結び付くテーマへと変化しています。そのため、今後もしばらくは、サステナビリティ規制の簡素化と、特定分野での規制強化が併存する状況が続くと考えられます。
図2 競争力強化・経済安全保障とEUの産業構造
出所:EY作成
3. 個別政策との関連性
この大きな流れを踏まえると、最近の個別規制の見直しも、ばらばらの出来事ではなく、1つの文脈の中で理解できるようになります。
例えば、森林破壊防止規則(EUDR)は、牛、木材、カカオ、大豆、パーム油、コーヒー、ゴムなどを対象に、森林破壊に関連する土地で生産された製品の流通を制限する規則です。重要な規制であることに変わりはありませんが、森林破壊の問題は主としてEU域外で生じており、EU域内のエネルギー問題や脱炭素政策に比べると、競争力政策との直接的な結び付きは相対的に弱いと言えます。そのため、見直しや延期の対象になりやすく、実際に2024年末と2025年末の2回にわたり延期が採択されています。
一方で、PPWRやESPRのように、EU域内の循環性向上や資源効率の改善に直結する政策については、現在のところ大きく後退することなく適用に向かっています。
つまり、個別制度の動きを点で追うだけでは、EU規制の本質は見えにくいということです。全体の潮流と各政策の位置付けを合わせて捉えることで、変化の大きいEU規制に対しても、過剰反応でも過小評価でもない、冷静な対応が可能になります。
4. 日系企業への示唆
(1) 日本への参照可能性
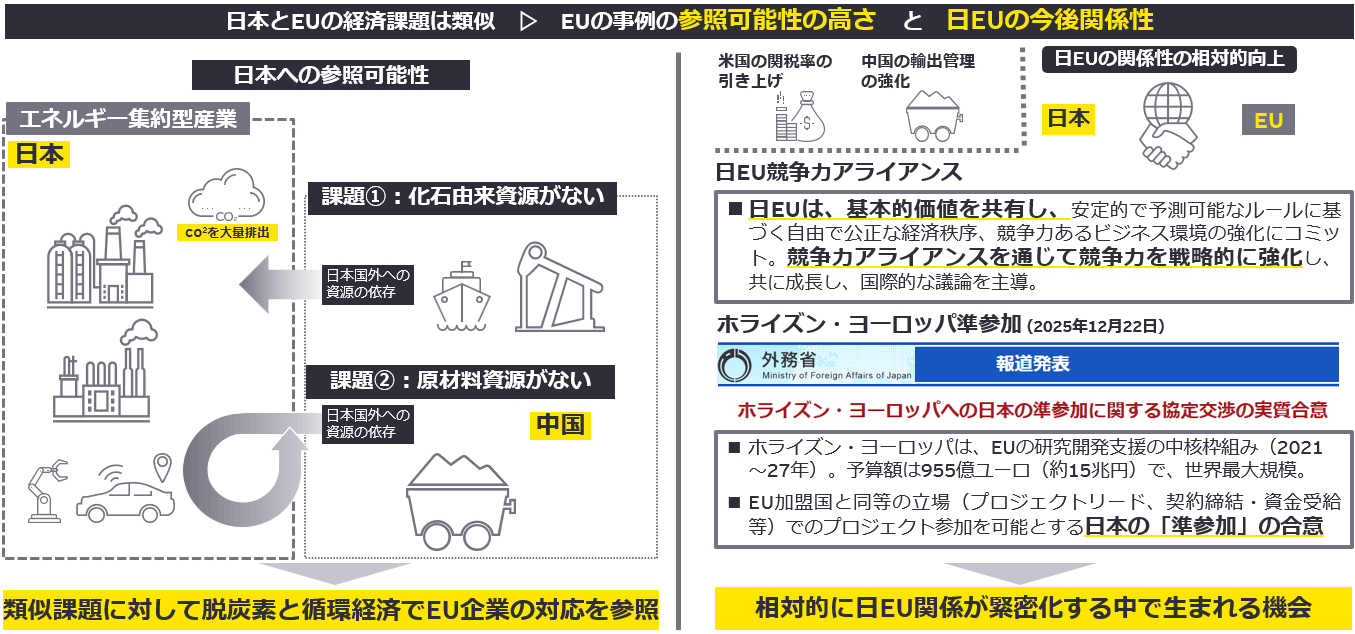
では、こうしたEUの動きから日本企業は何を学ぶべきでしょうか。第1に重要なのは、化石資源や原材料資源の不足、そして他国への依存という課題が、日本にとっても決して他人事ではないという点です。日本もまた、EUと同じく、資源制約の中で産業競争力を維持しなければならない立場にあります。
そのため、同じような課題に直面する欧州が、脱炭素化や循環経済を通じてどのように対応しようとしているのか、日本企業に重要な示唆を与えます。成功例だけでなく、制度運用上の課題や副作用も含めて参照することで、自社の戦略を検討する上でヒントが得られるでしょう。
CSRDの導入により、企業ごとの対応状況をこれまで以上に具体的に把握しやすくなっています。各社の開示を丁寧に読み解けば、自社が参考にすべき点だけでなく、安易に踏襲すべきではない点も見えてきます。制度を見るだけでなく、企業の反応を見ることが、実務上の示唆につながります。
(2) 日本企業の機会
第2に、日本とEUの関係性を改めて捉え直す必要があります。米国の関税率の引き上げや中国によるレアアースの輸出管理の強化など、経済安全保障上の課題が日本とEUの双方で顕在化していることから、両者の問題意識は以前よりも近づきつつあると言えます。
日本企業がEUで事業を展開する際には、規制対応を単にコンプライアンスの問題として捉えるだけでは不十分です。共通する課題や価値観を踏まえ、中長期的な事業戦略の一部として位置付けることが重要になります。変化の続くEU規制を正しく読み解く力は、リスク回避のためだけでなく、新たな事業機会を見いだすための力にもなり得ます。
図3 日EUの経済構造
出所:EY作成
Ⅲ おわりに
EUサステナビリティ規制は、単なる規制強化・緩和の枠組みではなく、競争力強化や経済安全保障といった政策目的の下でダイナミックに再編されています。これらの動向を個別制度としてではなく、政策全体の文脈から捉えることが重要です。その結果、日系企業にとってはEUサステナビリティ規制への予見可能性の向上と不確実性への対応力強化につながり、レジリエントな経営への転換にもつながります。
サマリー
EUサステナビリティ規制は、単に強化・緩和の動きではなく、競争力や経済安全保障を背景に再編が進んでいます。制度の変化を個別ではなく全体の政策意図から読み解くことが、EU規制への企業の予見可能性・不確実性への対応の観点から重要です。
EYの関連サービス
-
ジャパン・ビジネス・サービス(JBS)は、日本企業の海外事業展開をサポートするため、アシュアランス・税務・アドバイザリー・トランザクションの分野で幅広くサービスを提供するEYのグローバル・ネットワークです。
続きを読む -
EYでは世界を3エリアに区分し、各エリアに配置したJBSリーダーの下、アシュアランス、コンサルティング、ストラテジーおよびトランザクション、税務、各分野のプロフェッショナルを通じて、日本企業の海外進出および成長戦略をサポートしています。
続きを読む -
EYのアシュアランスチームの詳細と、気候変動やサステナビリティの課題がビジネスにもたらすリスクと機会を理解するために私たちがどのように企業のビジネスをサポートできるのか、詳しい内容はこちらをご覧ください。
続きを読む
情報センサー
EYのプロフェッショナルが、国内外の会計、税務、アドバイザリーなど企業の経営や実務に役立つトピックを解説します。