EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
日系企業が米国企業とJV(ジョイントベンチャー)パートナーシップを組成する案件が増加していますが、現物出資資産に係る損益の配賦方法に関する交渉の失敗がディールの経済性を毀損(きそん)しているケースが散見されます。日本企業のディールバリューを最大化するための交渉戦略の在り方を探ります。
本稿の執筆者
アーンスト・アンド・ヤングLLP (EY米国) 米国公認会計士 野本 誠
ジャパン・ビジネス・サービス(JBS)米州税務統括。1990年以来の米国での実務経験に基づき、M&A、内部再編、新規対米投資案件等に関する税務アドバイスを提供。他の大手会計事務所を経て、2016年アーンスト・アンド・ヤングLLPにパートナーとして参画。2018年よりEY税理士法人に出向し、国際法人税務アドバイザリー部門およびトランザクション・タックス・アドバイザリー部門リーダーを務める。2021年米国に帰任。米国公認会計士(ニューヨーク州)。
※所属・役職は記事公開時のものです
要点
- 米国でのJV組成時に含み損益のある資産をパートナーシップに組成すると、当該資産の減価償却費や譲渡損益の特別配賦が必要となる。
- 特別配賦の方法は財務省規則で規定する3通りから選択する必要がある。
- 配賦方法により、一方のパートナーのタックスメリットが他方のパートナーのタックスコストとなるため、ディール条件を確定する前に配賦方法について合意を締結しておくことが肝要である。
Ⅰ はじめに
米国において日系企業が米国企業とJVパートナーシップを組成する案件が増加しています。不動産開発やクリーンエネルギー案件に加え、天然資源開発、バイオ燃料製造等についても、米国企業の仕掛かり案件に日系企業が資金を拠出するケースが目立ってきています。こうした案件では、米国企業側が既存の事業資産を現物出資し、日本企業側が追加資金を出資する形で税務上のパートナーシップを組成することになります。
米国のパートナーシップ税制上、含み損益のある資産がパートナーシップに現物出資された場合、当該資産に係る減価償却費や譲渡損益は、基本的に財務省規則に規定する3つの方法のうち1つを選択してパートナー間で特別配賦する必要があります。どの方法を選択するかにより、一方のパートナーのタックスメリットは増大し、その分だけ他方のパートナーのタックスメリットが減少することになるため、この点に関する交渉が双方のディールエコノミクスに影響を及ぼすことになります。ただし、多くの案件では、正しい交渉が行われず、日系企業側のディール価値が著しく毀損してしまう事例が多く見受けられます。本稿では、特別配賦規定のメカニズムのテクニカルな詳細ではなく、ディール交渉の戦略アプローチとタイミングの重要性に焦点を当てて解説します。
Ⅱ 米国のパートナーシップ税制
米国税法上の「パートナーシップ」の定義は、「複数のパートナーによって所有されるパススルー事業体」となります。パススルー事業体は、連邦法人税の課税主体とはならず、構成員課税の対象となります。すなわち、パートナーシップで発生する損益は、各パートナーへ合意に基づく比率に応じて配賦され、パートナーのレベルで連邦法人税もしくは連邦個人所得税の課税対象となります。
連邦税法上のパートナーシップ税制は、内国歳入法の700番台に規定されており、内国歳入法典(連邦法典タイトル26)の「サブチャプターK」に該当します。パートナーシップから各パートナーに毎年発行される持分損益等の通知書を「スケジュールK-1」と呼びますが、これは「サブチャプターK」に由来していると言われています。
元々米国税法は全般的に取引の法形式よりも経済実体を優先する考え方が非常に強いのですが、特にパートナーシップ税制においては、取引の経済実体を炙り出して税法上の取り扱いのルールに落とし込むことへの執念が結実したがごとくのルールが多く存在しています。その1つが内国歳入法第704条(c)(以下、704条(c))に規定する含み損益のある現物出資資産に係る損益の特別配賦ルールです。
Ⅲ 704条(c)の概要
上述の通り、704条(c)は、パートナーによりパートナーシップに現物出資された含み損益のある資産に係る損益、つまり減価償却費や譲渡損益の特別配賦方法を規定しています。日系企業案件では、米国企業が含み益のある資産を現物出資し、日系企業が現金を出資するパターンが一般的ですので、このパターンを以下の説明の前提とします。
この場合、取引の経済的なエッセンスとしては、日系企業は米国企業が現物出資した資産の一部をプレミア付きで現金を対価として購入したのと同じことになる訳ですから、支払った対価に見合うより多くの減価償却費の配賦を希求することになります。一方、米国企業は現物出資した資産の一部について現金を対価として売ったことになるので、その譲渡益の分だけ減価償却費が目減りしても文句は言えない、ということになります。したがって、米国企業が現物出資した含み益のある資産の減価償却費は、日系企業に優先的に配賦することになります。
704条(c)では、この優先配賦の方法として、以下の3通りの選択肢が設けられています。
① 伝統的方法(Traditional Method)
② 補完的配賦を伴う伝統的方法(Traditional Method with Curative Allocations)
③ 救済的配賦方法(Remedial Allocation Method)
Ⅳ 704条(c)に基づく特別配賦方法
これら3通りの方法を減価償却費の特別配賦を例にとって説明します。
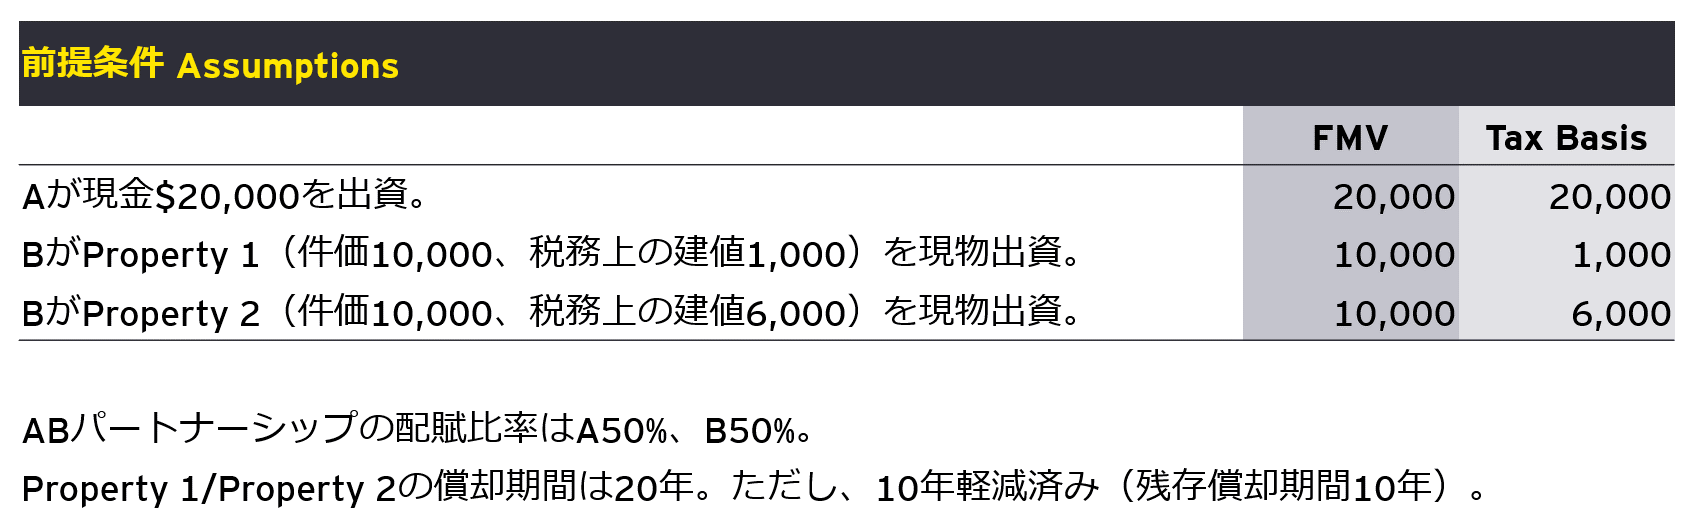
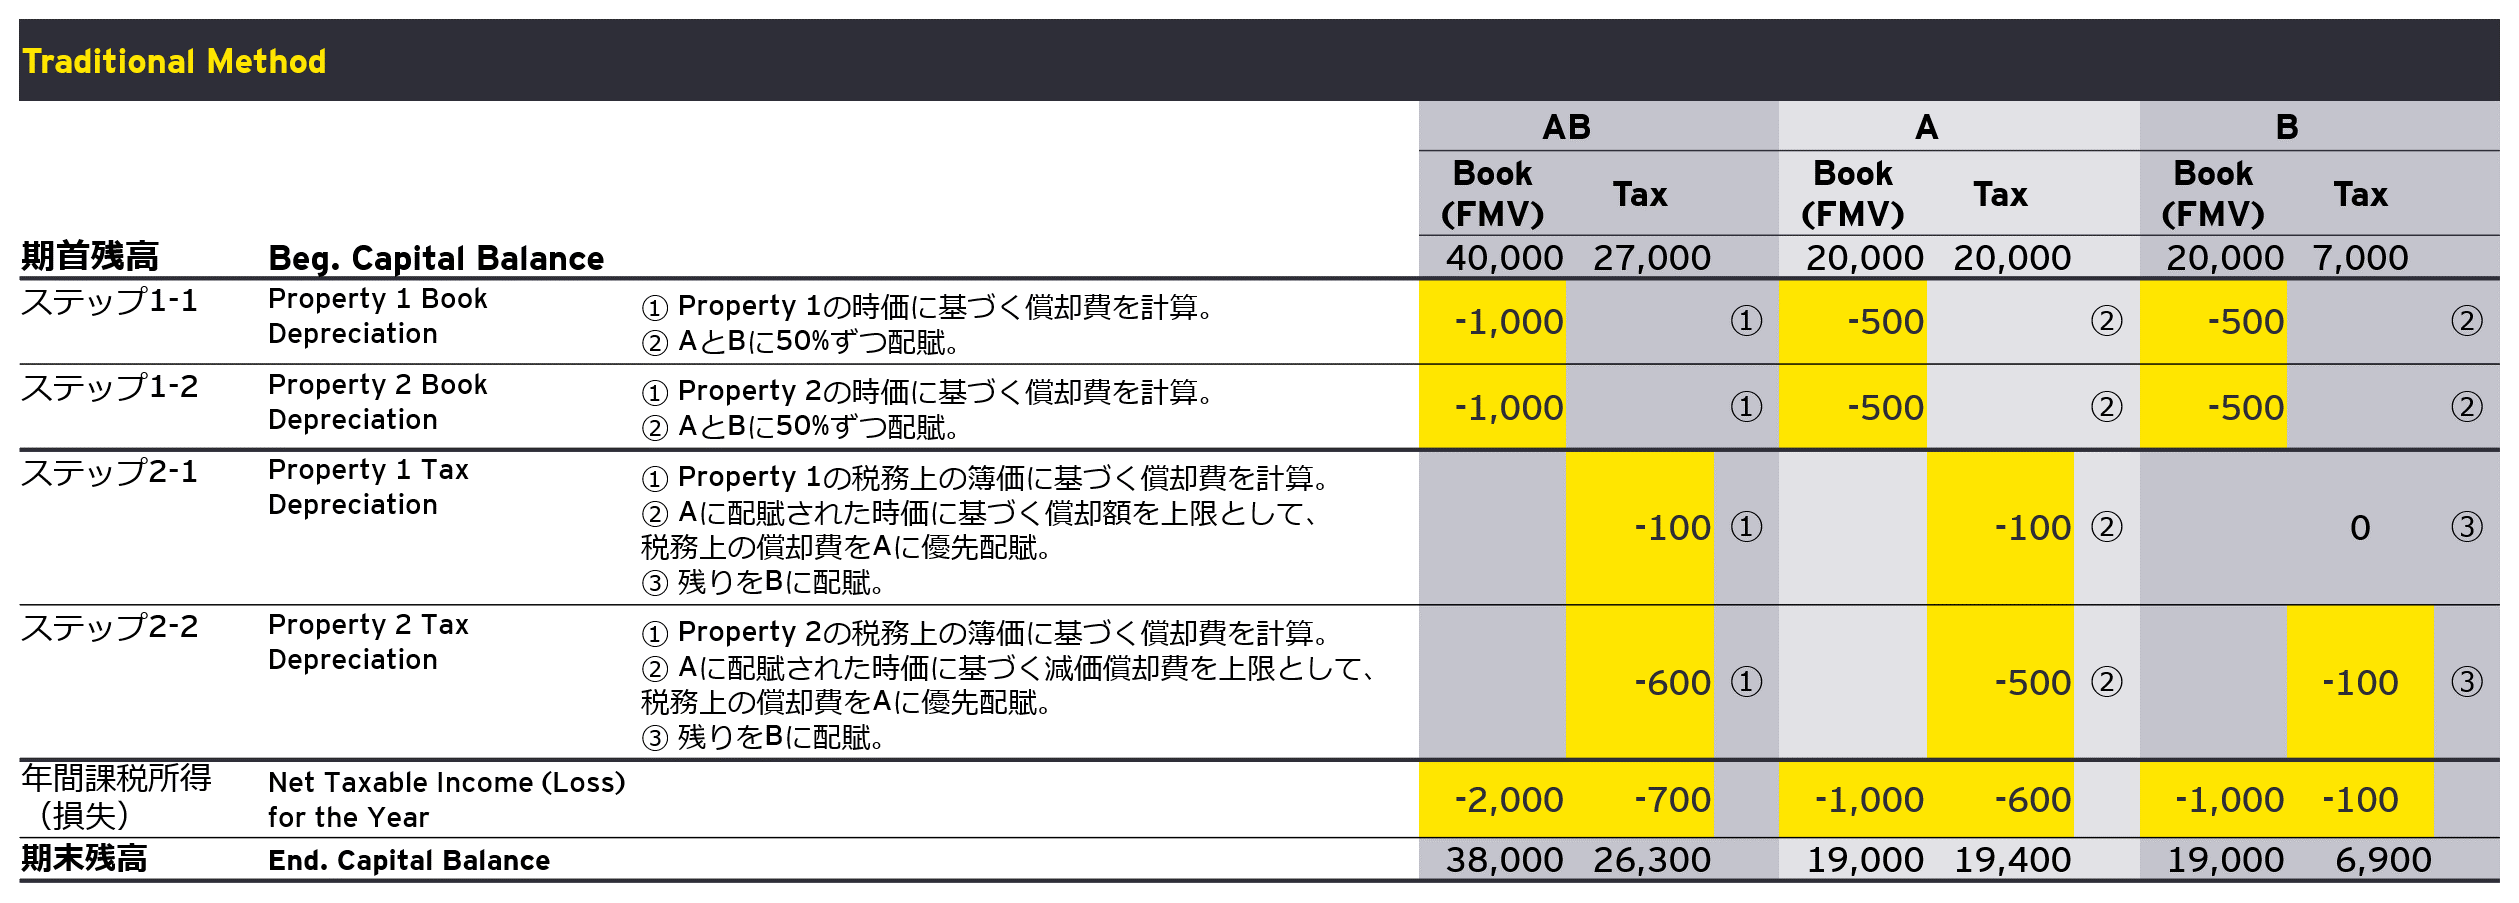
まず、①の「伝統的方法」では、米国企業が現物出資した含み益のある資産の税務簿価に基づく減価償却費は、当該資産の時価に基づく減価償却費に対する日系企業の持分を上限として日系企業に優先配賦されます。ただし、日系企業に優先配賦される減価償却費は簿価ベースの減価償却費に限定されますので、時価が高くても簿価が低い資産については、日系企業は本来得るべき時価ベースの減価償却費の配賦を受けることができない可能性があります。<図1>の数値例をご参照ください(上述の前提では、「A」が「日系企業」、「B」が「米国企業」となります)。
図1 伝統的方法(Traditional Method)
出所:EY作成
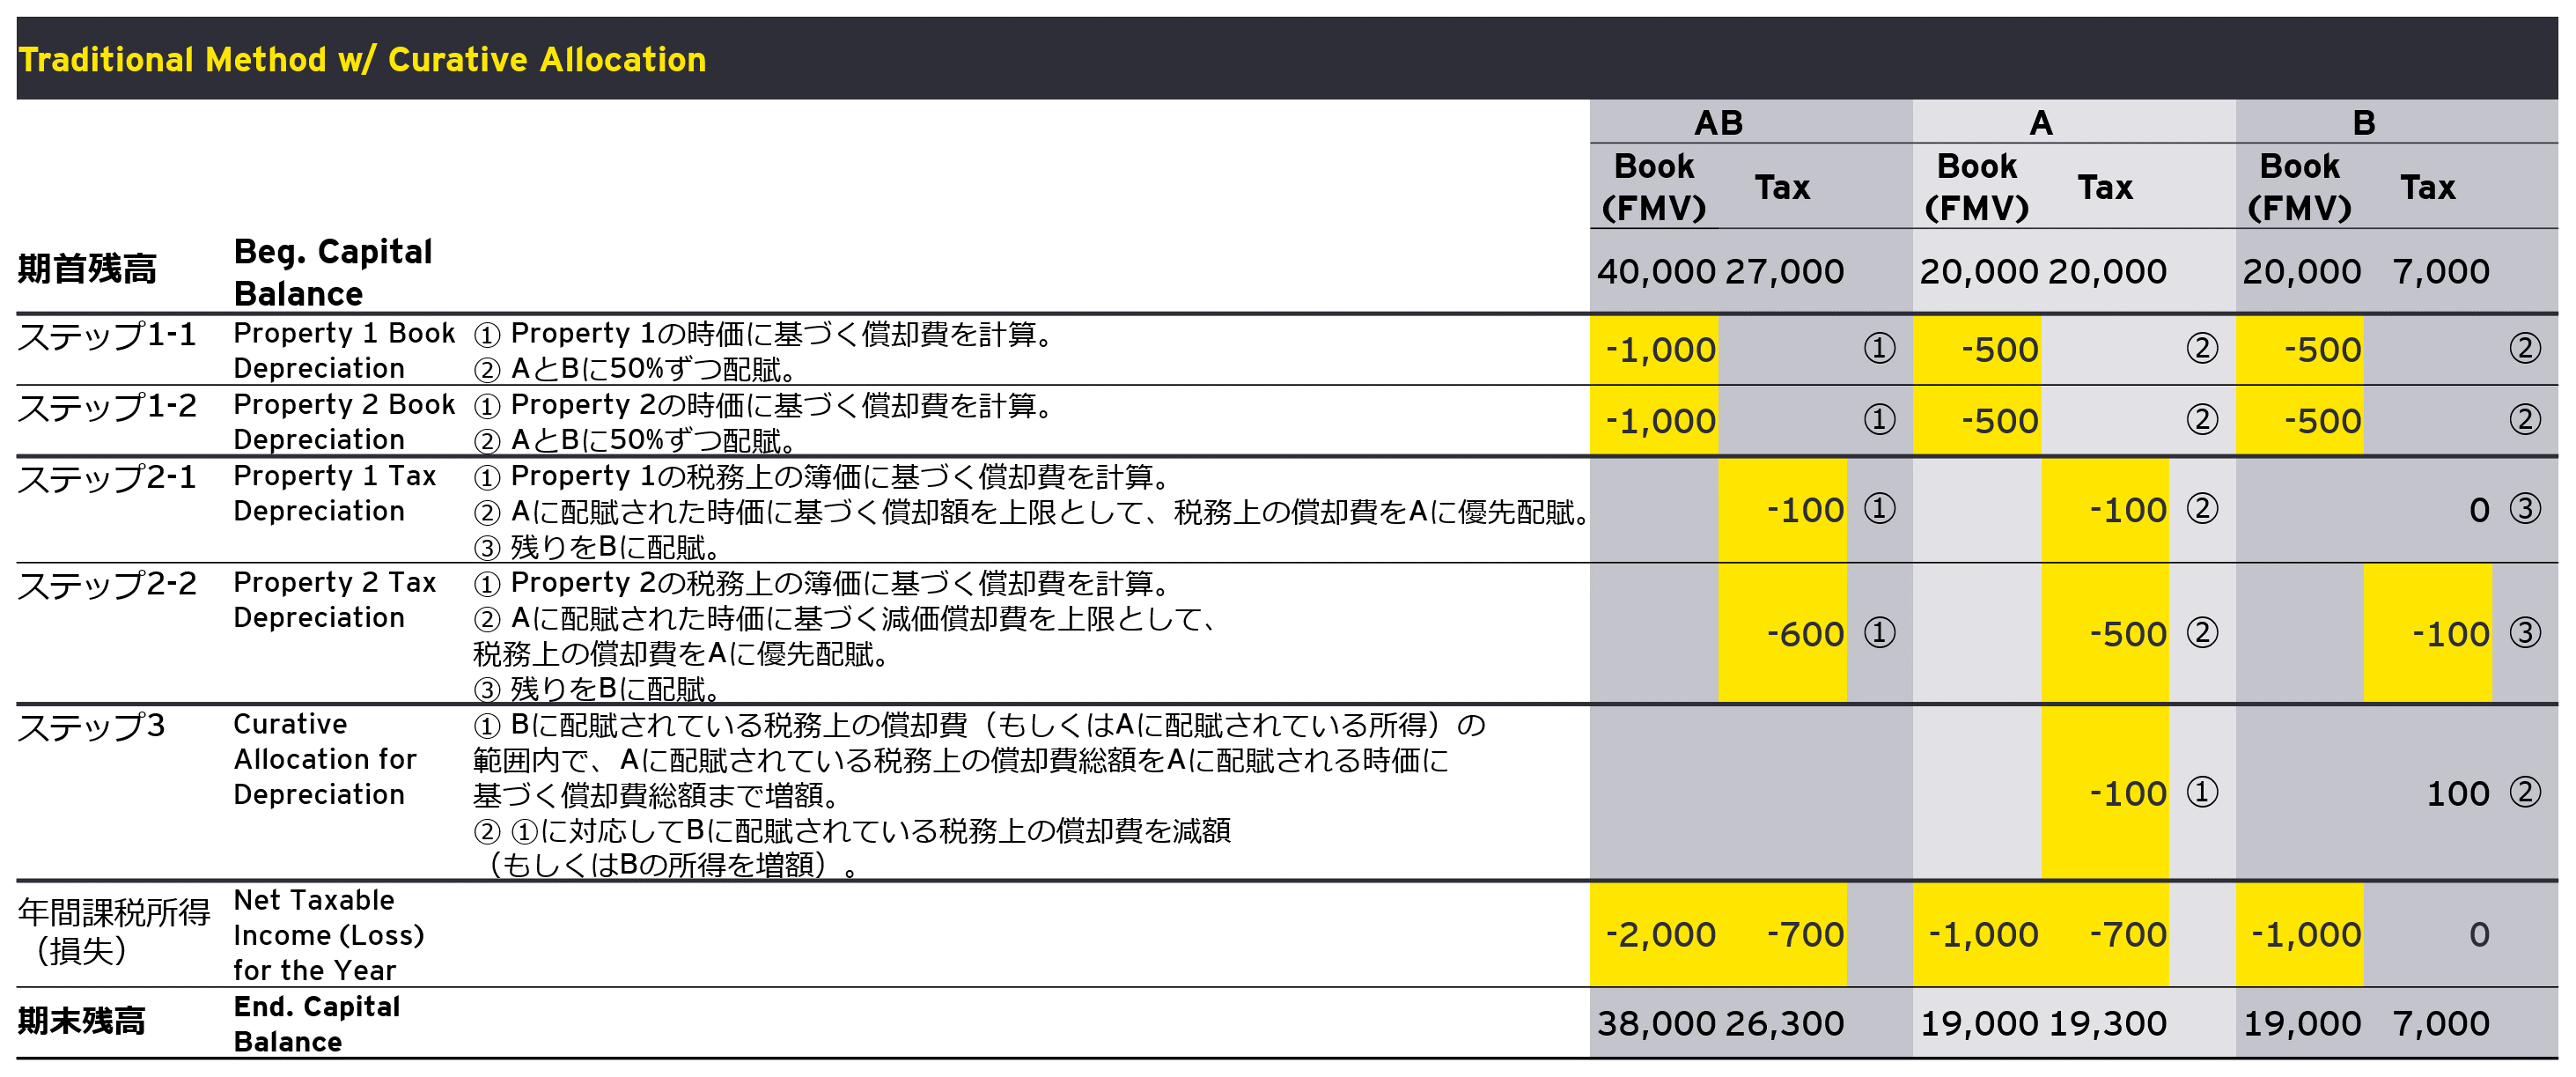
次に、②の「補完的配賦を伴う伝統的方法」では、日系企業に十分な減価償却費が配賦できない場合に、米国企業に配賦されている減価償却費もしくは日系企業に配賦されている所得の分だけ、米国企業から日系企業に損金の付け替えが行われることになります。数値例は<図2>の通りです。
図2 補完的配賦を伴う伝統的方法(Traditional Method with Curative Allocations)
出所:EY作成
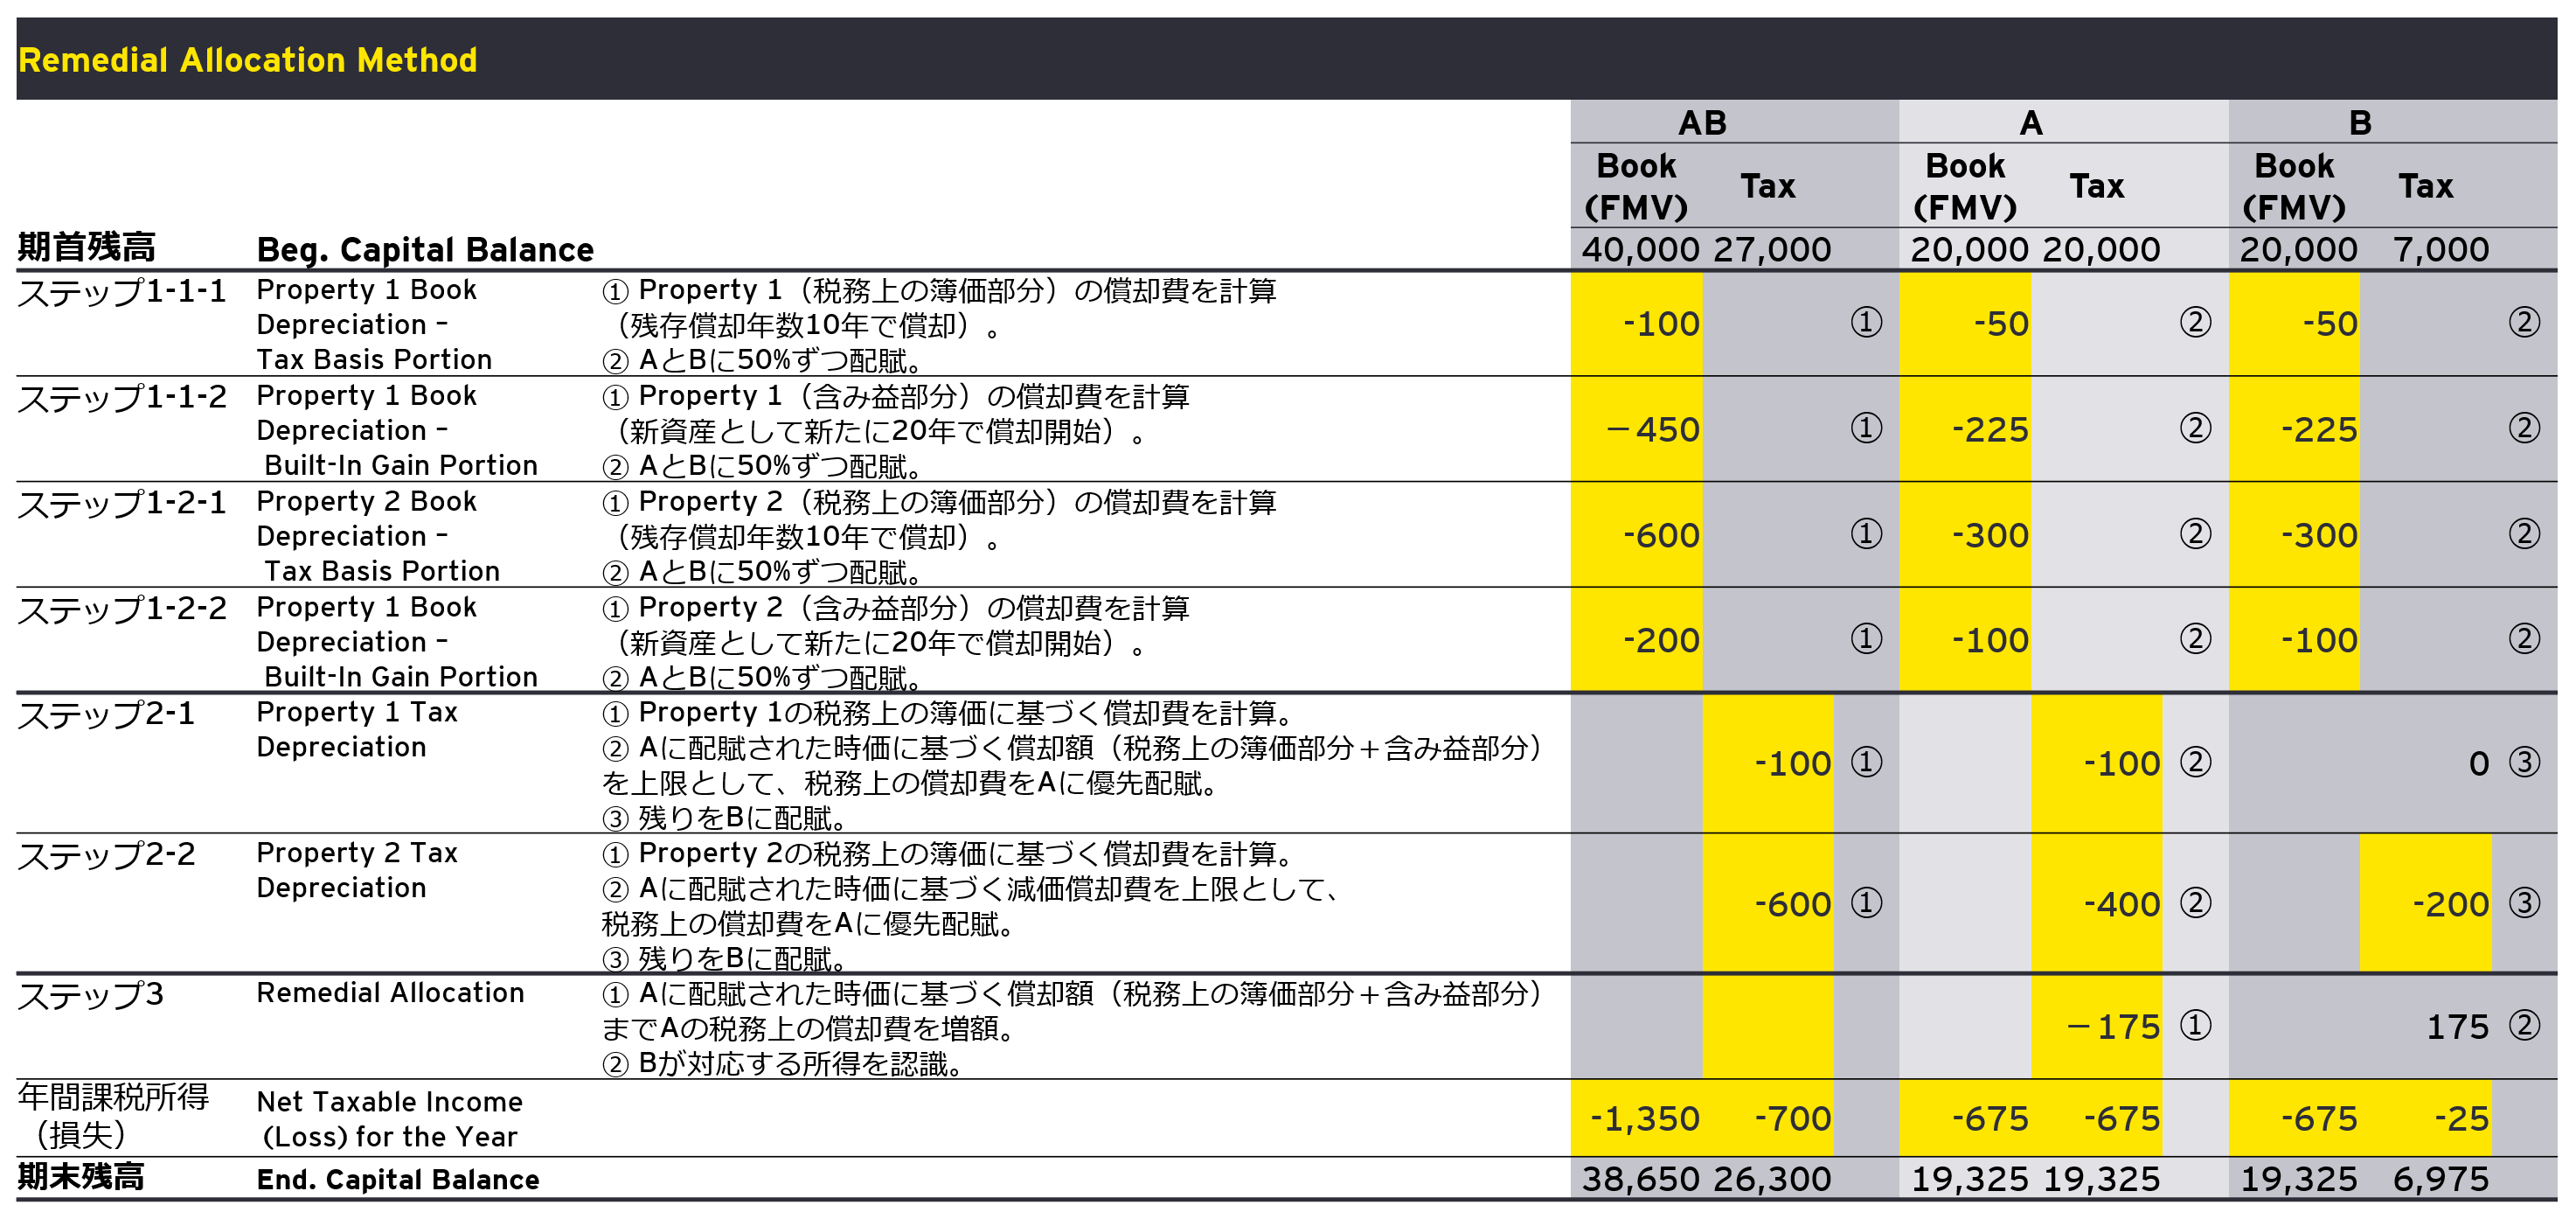
最後に、③の「救済的配賦方法」では、日系企業は時価ベースに基づく減価償却費を満額配賦されることになり、米国企業は簿価ベースの減価償却費が足りなくなると不足分の所得(現金の分配を伴わない「ファントムインカム」)を認識することになります。<図3>の数値例をご参照ください。
図3 救済的配賦方法(Remedial Allocation Method)
出所:EY作成
なお、米国税法上、のれんその他の無形資産は原則として15年の定額償却が認められますが、米国企業が自己創出した無形資産(Self-Created Intangible Asset)をパートナーシップに現物出資している場合、その減価償却を行うためには、「救済的配賦方法」を選択していなければなりません。換言すると、「伝統的方法」や「補完的配賦を伴う伝統的方法」を選択している場合には、自己創出した無形資産の減価償却は認められず、日系企業がそのメリットを受けることはできなくなります。
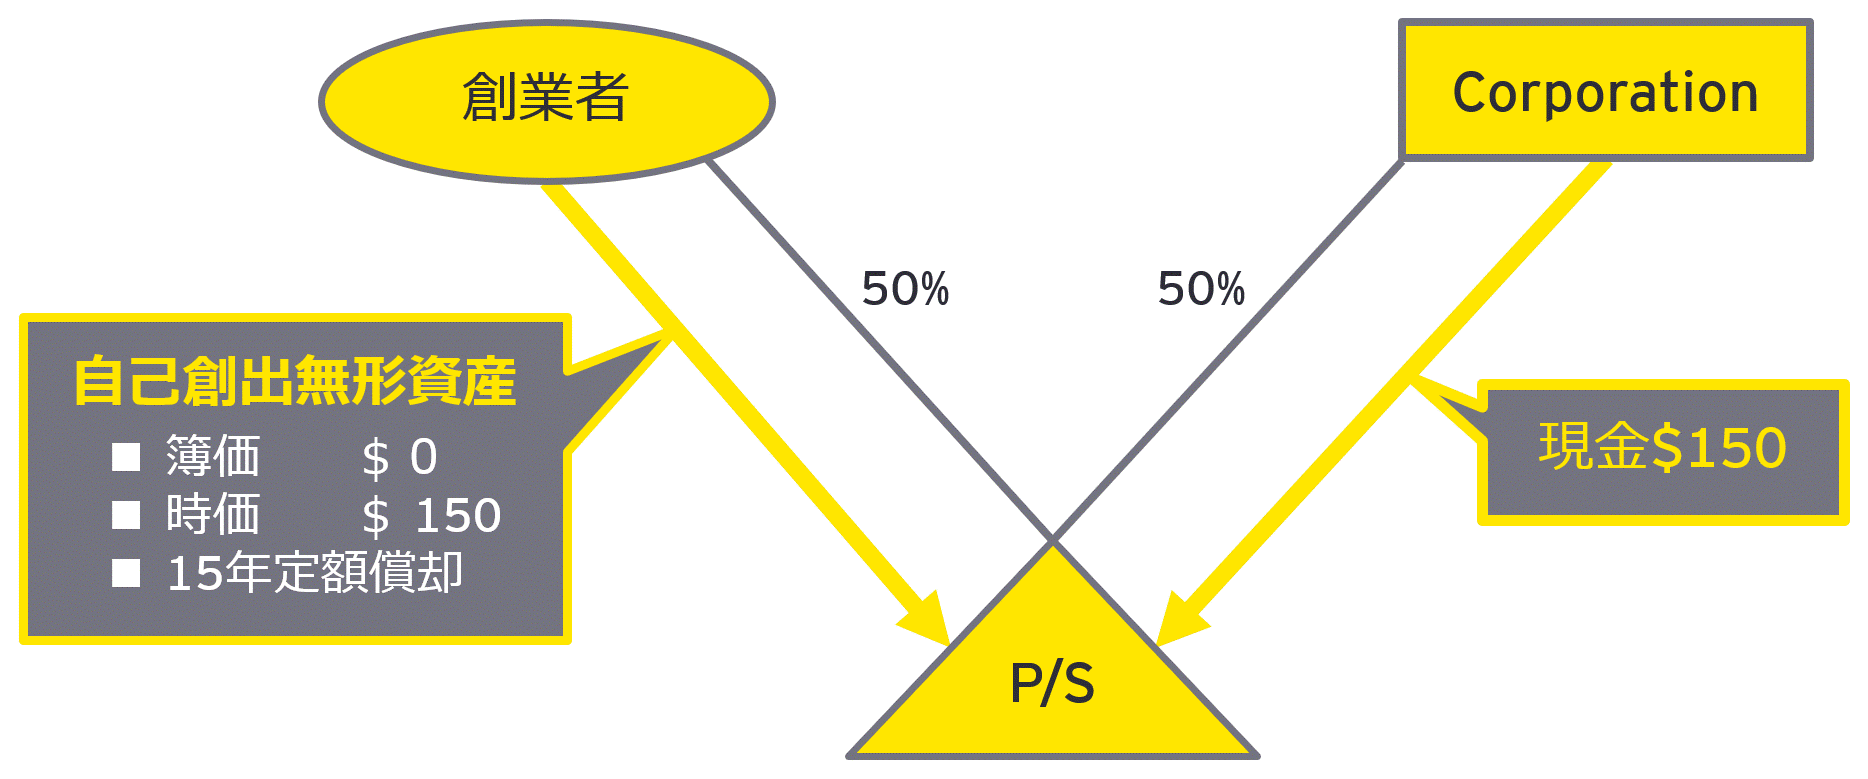
最もシンプルな例として、<図4>をご参照ください。
図4 自己創出無形資産を現物出資したパートナーシップの設例
出所:EY作成
- 創業者個人が時価150米ドル・簿価ゼロの自己創出無形資産(知的財産等)を現物出資し、日系企業が現金150米ドルを出資してパートナーシップを設立。
- 「救済的配賦方法」を選択すると、日系企業は毎年5米ドル(=150米ドル÷15年×50%)の無形資産の減価償却費を配賦される。一方、創業者は毎年5米ドルのファントムインカムを配賦される。
- ただし、それ以外の方法を選択すると、日系企業は無形資産の減価償却費の配賦を受けることができない。創業者はファントムインカムを配賦されることはない。
Ⅴ 選択手続
704条(c)に基づく特別配賦方法の選択はパートナーシップがパートナーシップ申告書(様式1065)上で行いますが、多くの場合はパートナーシップアグリーメントでどの方法を選択するかが規定されています。まれにパートナーシップの税務関係を管理するGPやマネージャーに選択を一任する規定が見受けられますが、たとえばGPやマネージャーが米国企業であれば、自らに有利な「伝統的方法」を選択するのは明らかです。
Ⅵ 交渉のかけ引き
以上の説明からご理解いただける通り、日本企業としては、パートナーシップアグリーメントで「救済的配賦方法」を指定することができれば、最大のタックスメリットを享受することが可能となります。一方、米国企業側は、「救済的配賦方法」により日本企業に追加で配賦される減価償却費と同額のファントムインカムを認識しなければならなくなるため、日本企業が追加で得るタックスメリットと同額のタックスコストを負担することになります。「補完的配賦を伴う伝統的方法」の選択においても同じことが言えます。つまり、704条(c)に基づく特別配賦方法のいずれを選択するかは、一方が得をした分だけ他方が損をする、いわゆる「ゼロ・サム・ゲーム」なのです。
パートナーシップ組成時のディールエコノミクスは、米国企業が現物出資する事業資産の時価に基づき、日本企業の出資金額と持分比率が決まれば確定することになります。これが確定した後で、704条(c)の配賦方法をどうするかを交渉しても、もめるだけでうまくまとまる訳がありません。パートナー間の力関係にもよりますが、米国企業がいったん合意したディールバリューの一部をギブアップして(すなわちキャッシュを差し出して)「救済的配賦方法」や「補完的配賦を伴う伝統的方法」に同意してくれるケースはほとんど見たことがありません。十中八九、米国企業の主張に敗れて日本企業は「伝統的方法」の選択に同意することになります。こうしてディールバリューを毀損してしまう日系企業の案件は枚挙にいとまがありません。むしろ、「救済的配賦方法」や「補完的配賦を伴う伝統的方法」を勝ち取っている日系企業のディールは非常にまれだと思います。
それでは、どのように交渉すればよいのでしょうか。それは、日本企業が出資金額と取得する持分比率をオファーする際に、「救済的配賦方法」の選択を前提としてディールバリューの計算をしていることを米国企業に明確に伝えることです。仮に「救済的配賦方法」の選択が認められないのであれば、出資金額を減らすか持分割合を増やすことで調整しないとディールバリューに合わないことを米国企業に理解させる必要があります。
もちろん、個々の案件における交渉の経緯や力関係は無視できませんが、704条(c)の特別配賦方法の選択次第でディールバリューが増減するのは客観的事実ですので、日系企業が出資金額と持分割合を決める際にどの特別配賦方法を前提としているのかは明らかにしておくべきです。ディールを前に進めることを優先するあまり、「その話は後で」と先送りすると、結局より大きなもめ事になるか泣き寝入りするかのどちらかになってしまいます。
よく耳にする言い訳としては、「減価償却費の優先配賦は一時的差異だから、長い目で見た時のディールバリューに大きな影響はない」というものがあります。確かに、多くの減価償却費が配賦されると、その分だけパートナーシップ持分の税務簿価は減少しますので、パートナーシップ持分を売却した場合やパートナーシップを清算した際のExitの益の増加(もしくは損の減少)として跳ね返ってくることになります。ただし、Exit時にキャピタルロスが発生する場合は、キャピタルゲインに対してのみ相殺可能となるため実質的に使用できず、減価償却費の優先配賦がなされなかったことのデメリットが解消しない可能性もあります。また、減価償却費の優先配賦額が大きくなれば、その分だけ貨幣の時間価値もそれなりの金額になる可能性がありますので、できる限りの交渉努力はすべきであると思われます。
今後も日系企業が米国企業の仕掛かり案件に出資するケースは多くなると思われますので、日系企業としては、704条(c)の問題を正確に把握し的確にディール交渉に織り込むことが適正なディールバリューを実現する上で重要な戦略的キーポイントになることは間違いありません。
サマリー
パートナーシップに現物出資された資産に係る損益配賦方法の選択は「ゼロ・サム・ゲーム」です。一方のパートナーの追加タックスメリットは他方のパートナーの追加タックスコストとなるため、ディールの経済性を決める持分比率と出資額が確定してからの交渉では遅過ぎます。このことを理解し、交渉の初期段階で損益配賦方法について合意しておくことがJVパートナーシップ組成におけるディールバリュー最大化の鍵となります。
情報センサー
EYのプロフェッショナルが、国内外の会計、税務、アドバイザリーなど企業の経営や実務に役立つトピックを解説します。