Site minier industriel équipé de grands convoyeurs

Plus que des incitatifs : revoir la conception de la chaîne d’approvisionnement en fonction de la résilience et de la croissance

Comment des organisations adaptables font de la disruption un moteur de croissance et un avantage concurrentiel


En bref

  • Les résultats d’un sondage mené lors d’une webémission récente suggèrent que même si les incitatifs fiscaux sont importants, ils ne représentent qu’une partie de l’équation.
  • Dorénavant, la résilience rivalise avec l’efficience, les entreprises cherchant à diversifier l’approvisionnement et à réorganiser leurs activités afin de gérer le risque géopolitique et réglementaire.
  • Les entreprises qui se démarquent seront celles qui planifient selon divers scénarios, et non en fonction de prévisions, en intégrant la stratégie fiscale et la politique commerciale pour assurer la croissance.

La course mondiale pour l’obtention de minéraux critiques en est à une nouvelle phase. Depuis des décennies, les entreprises des mines et métaux se concentraient essentiellement sur les inducteurs de concurrence traditionnels : qualité des actifs, coûts de production, prix des marchandises et efficience opérationnelle. 


Bien que ces fondamentaux demeurent importants, le secteur change. La politique gouvernementale joue un rôle bien plus important dans la détermination de l’emplacement où se développent les projets, la façon de transporter les matériaux d’un pays à l’autre et quelles chaînes d’approvisionnement réussissent.


Pour les entreprises du secteur Mines et métaux, les répercussions sont considérables. Les incitatifs fiscaux, la politique commerciale et le cadre tarifaire nécessitent un alignement géopolitique, et la résilience de la chaîne d’approvisionnement et du modèle opérationnel est devenue une priorité stratégique qui influence les décisions d’investissement et oriente les résultats de l’entreprise.


Des décisions qui reposaient auparavant sur des données économiques reposent maintenant sur la politique, les relations commerciales et les priorités nationales. Et les emplacements où les matériaux sont obtenus, traités, affinés et éventuellement vendus sont de plus en plus étroitement liés aux structures d’incitatifs, aux cadres commerciaux et aux considérations réglementaires.


On demande aux organisations de réévaluer où elles investissent, et comment elles structurent la chaîne d’approvisionnement et gèrent le risque. Il en résulte un contexte changeant qui nécessite une plus grande agilité, une planification de scénarios plus rigoureuse et une approche plus intégrée à la prise de décision stratégique.

La nouvelle course aux minéraux critiques

Des organisations ont fait part des mesures qu’elles avaient déjà prises afin de s’adapter à ces changements à l’occasion de la webémission Politiques fiscales dans les chaînes d’approvisionnement en minéraux critiques sur le continent américain, alors que la discussion sur les chaînes d’approvisionnement en minéraux critiques a porté sur la politique fiscale, la dynamique commerciale, la transformation du modèle opérationnel et la stratégie d’investissement à l’échelle des Amériques.

Dans le cadre d’un sondage, les réponses des participants du secteur Mines et métaux ont été comparées à celles des participants de l’auditoire intersectoriel, ce qui nous a donné une idée de la façon dont divers secteurs perçoivent les changements aux cadres fiscaux, commerciaux et budgétaires, et leur incidence sur les chaînes d’approvisionnement. D’après les résultats, la politique n’est désormais plus simplement un facteur externe à surveiller, mais une variable stratégique qui façonne la conception des chaînes d’approvisionnement et qui détermine où les capitaux sont investis. 

Les constatations suggèrent que les leaders du secteur ne font plus que réagir au changement de politiques. Plutôt, ils ont pris acte du changement et revoient les structures de leur entreprise en vue de s’adapter à un marché des minéraux critiques en pleine évolution, un marché qui devrait être plus concurrentiel et sur lequel il sera possible de s’appuyer stratégiquement dans les années à venir.

La politique s’invite dans la salle du conseil

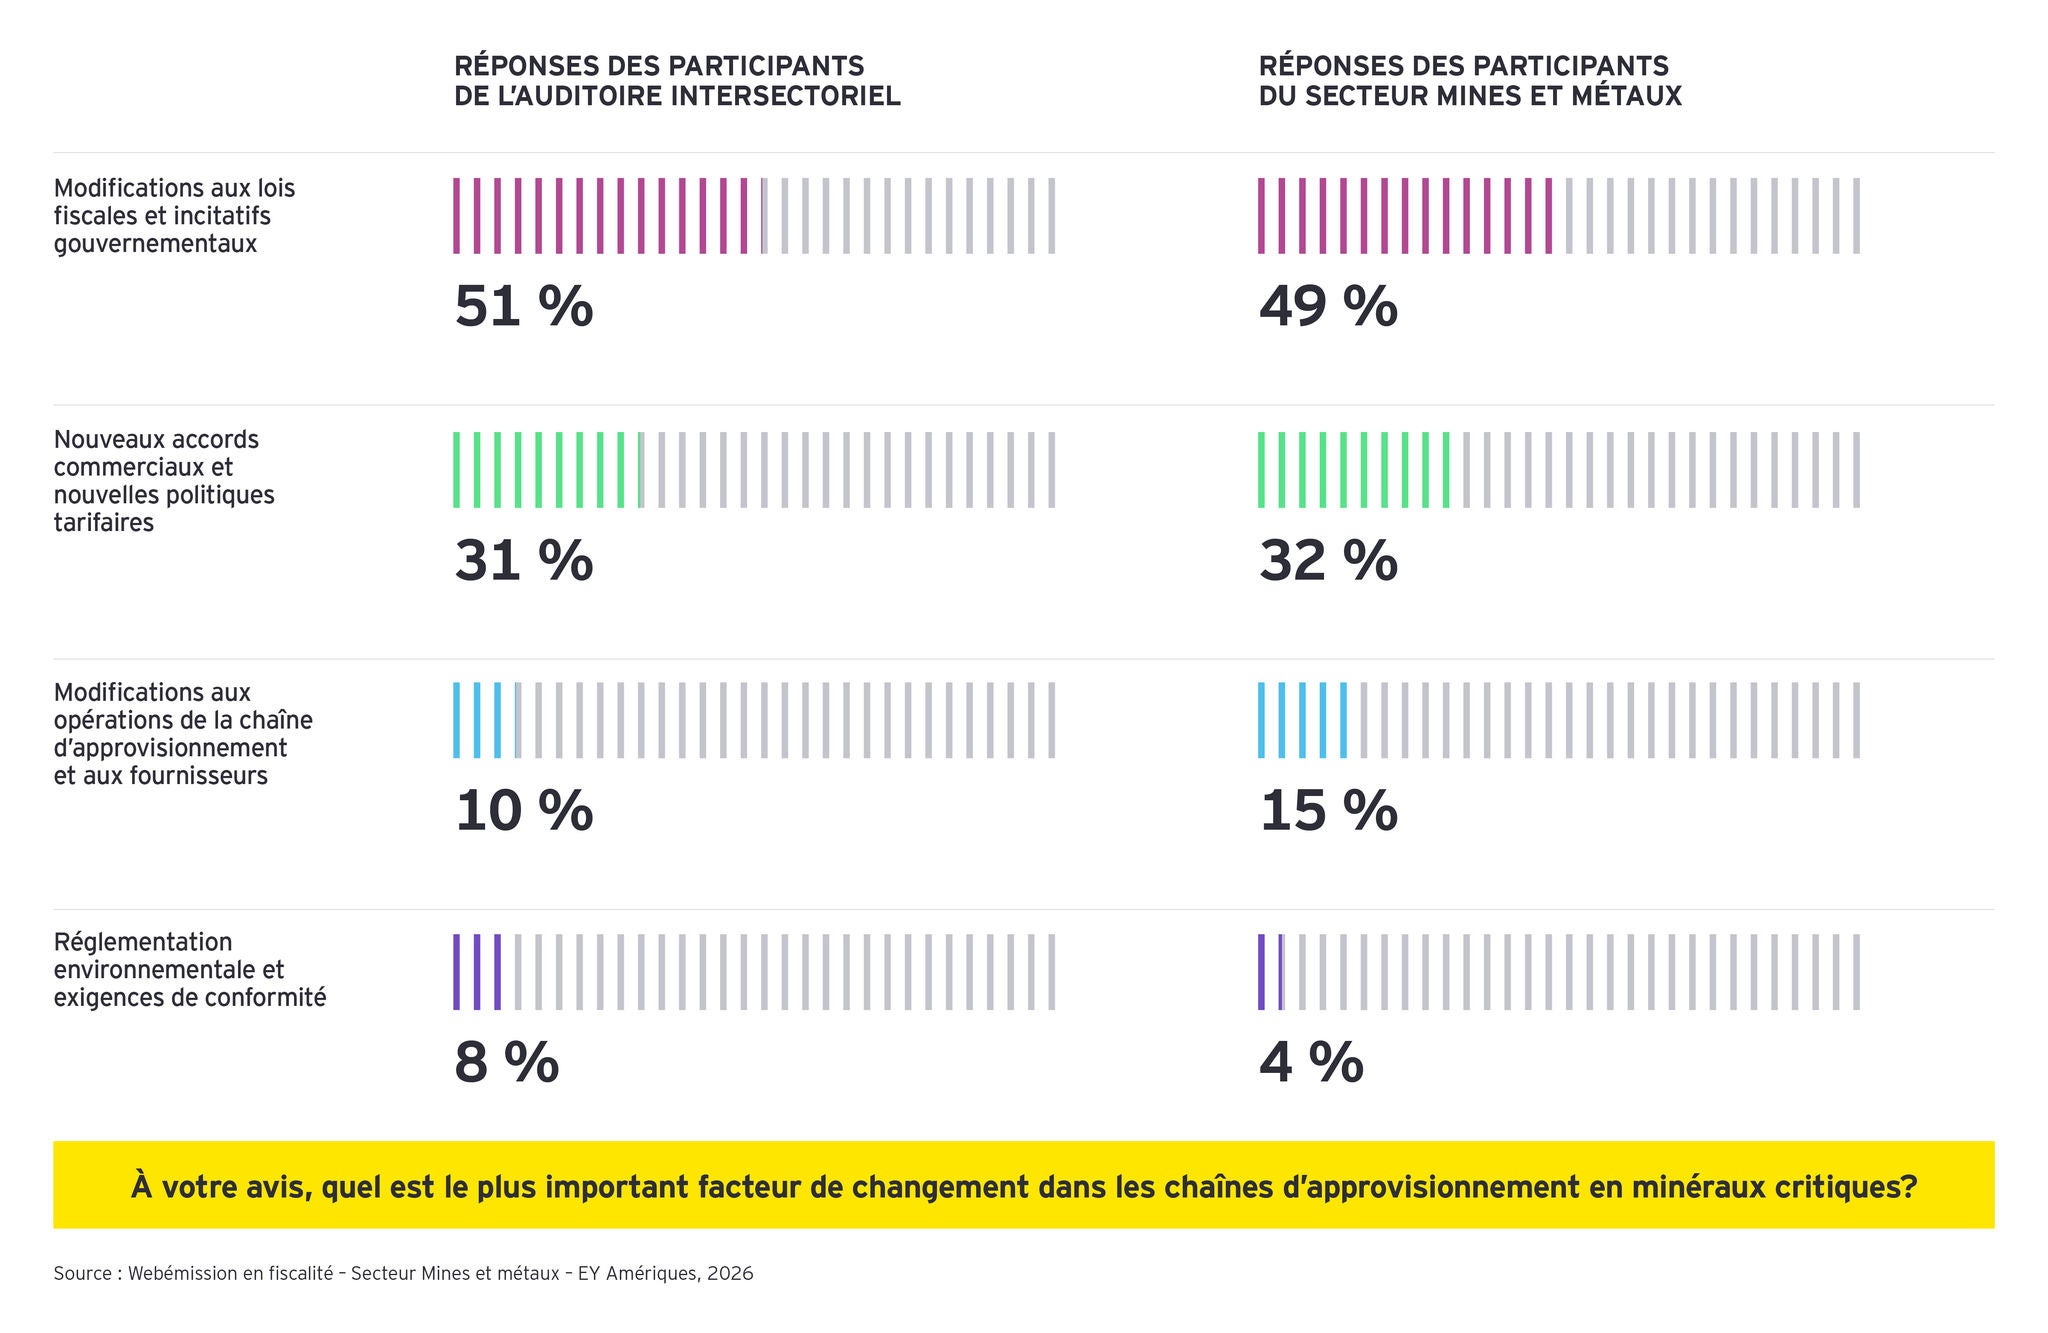
Parmi les données qui sont ressorties le plus du sondage, notons à quel point les répondants voyaient les mesures gouvernementales comme un inducteur de changement. Tant les participants du secteur Mines et métaux que les participants de l’auditoire intersectoriel ont indiqué que les changements aux lois fiscales et aux incitatifs gouvernementaux représentaient – plus que les politiques commerciales, les changements opérationnels ou les considérations environnementales – le principal facteur de transformation des chaînes d’approvisionnement en minéraux critiques. Les répondants ont choisi ce facteur dans des proportions similaires : 51 % des participants de l’auditoire intersectoriel et 49 % des participants du secteur Mines et métaux.

Point de vue sur la webémission du forum sur la fiscalité dans le secteur des mines et métaux de 2026

Cette perception se rapprochait de celle qui a émané des échanges qui ont eu lieu lors de la webémission au sujet des nouveaux programmes d’incitatifs, comme celui de l’article 45X – crédit d’impôt à la production pour la fabrication de pointe, les modifications à la réglementation en vigueur comme la loi One Big Beautiful Bill Act et l’accès à des mécanismes de monétisation fiscale, comme le marché de la transférabilité des crédits d’impôt de la Inflation Reduction Act.

Pouvant se décrire comme un amalgame d’incitatifs à la production et à l’investissement pour appuyer le traitement de certains minéraux critiques et matériaux de qualité batterie, l’article 45X vise à récompenser la production avec un crédit sur les coûts de production, ce qui encourage la croissance, influe directement sur les données économiques du projet et influence les décisions relatives au traitement, à l’affinage et à la fabrication en aval.

Bien que ce type d’incitatifs soient importants, la webémission a permis de souligner une nuance notable : ils attirent rarement de l’investissement à eux seuls. Capables d’améliorer les données économiques d’un projet, ils servent habituellement à compléter plutôt qu’à remplacer les fondamentaux d’une entreprise. Des préoccupations liées aux tarifs, à l’incertitude commerciale et à la résilience de la chaîne d’approvisionnement pèsent de plus en plus lourd dans le processus décisionnel stratégique, les entreprises ne planifiant plus un seul avenir, mais plutôt une série de résultats possibles.

Alors que les gouvernements se livrent concurrence pour l’obtention d’investissements, les organisations devront déterminer dans quelle mesure les régimes d’incitatifs changeants s’arrimeront aux objectifs stratégiques globaux. La réussite dépendra de plus en plus de la compréhension des avantages financiers directs tirés des politiques, mais aussi de la capacité d’une organisation de lier la stratégie fiscale, la politique commerciale et les décisions entourant la chaîne d’approvisionnement, plutôt que de les traiter comme des questions distinctes.

Point de vue sur la webémission du forum sur la fiscalité dans le secteur des mines et métaux de 2026

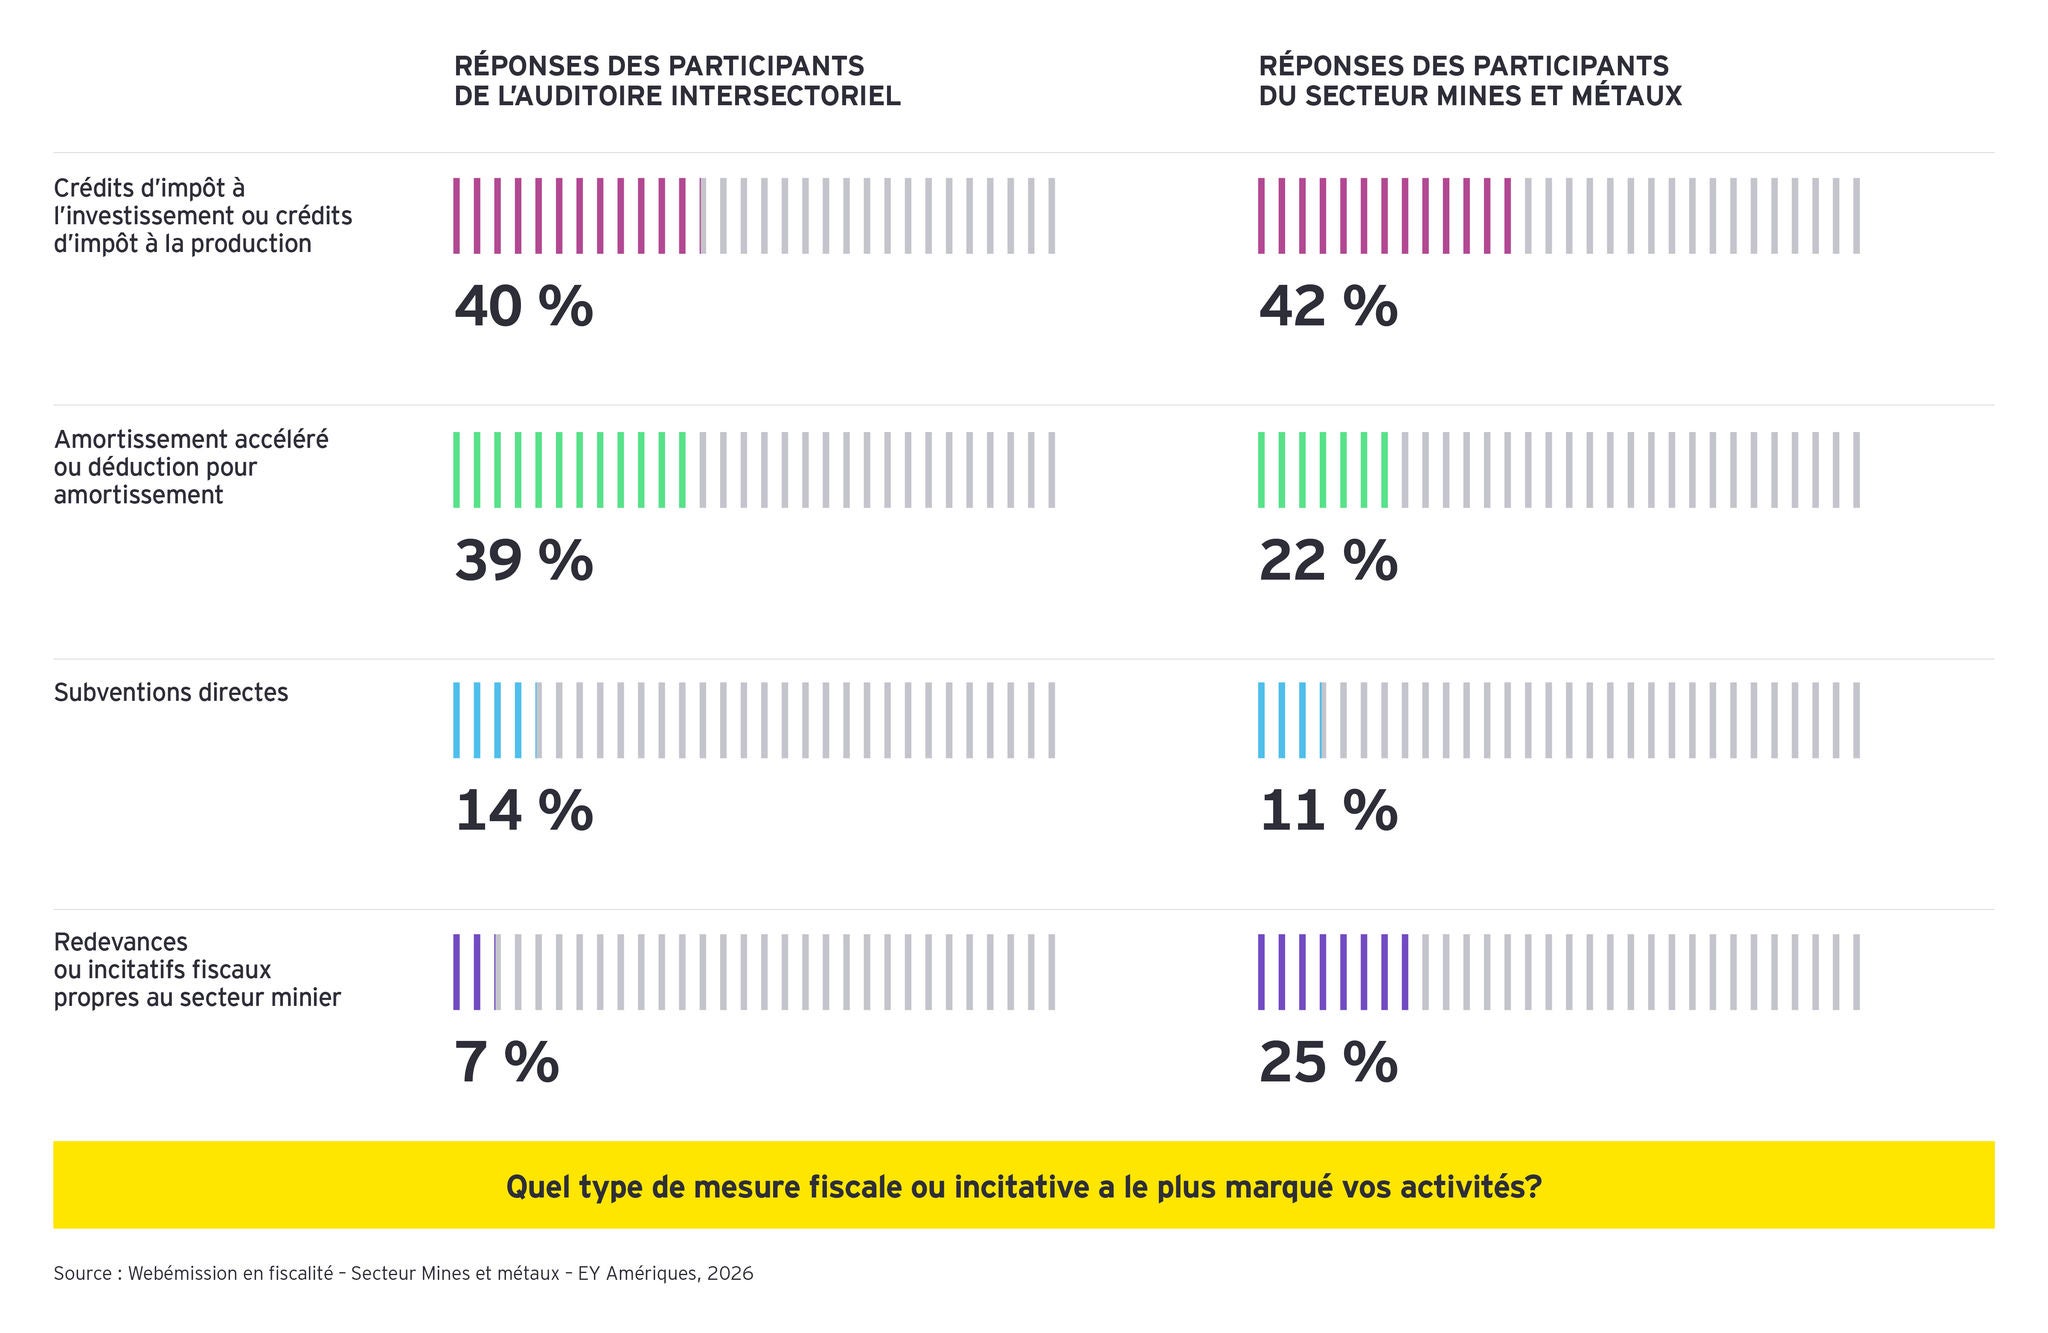
Malgré leur attrait évident, cependant, l’importance des politiques va bien au-delà des incitatifs individuels. À la question sur le type d’incitatifs ou de politiques fiscales qui aurait l’incidence la plus marquante sur leur entreprise, les participants de l’auditoire intersectoriel ont choisi les crédits d’impôt (40 %) et les déductions pour amortissement (39 %) comme étant les leviers les plus puissants. Les participants du secteur Mines et métaux ont, eux aussi, classé les crédits d’impôt au premier rang (42 %), mais ont indiqué que les régimes d’incitation propres à chaque secteur (25 %) représentaient la deuxième mesure ayant la plus forte incidence.

À l’échelle des Amériques, les gouvernements traitent de plus en plus les minéraux critiques comme des actifs stratégiques liés à la sécurité économique, à la compétitivité industrielle et aux objectifs de la transition énergétique. À l’échelle des Amériques, les gouvernements traitent de plus en plus les minéraux critiques comme des actifs stratégiques liés à la sécurité économique, à la compétitivité industrielle et aux objectifs de la transition énergétique.

Les décisions touchant la chaîne d’approvisionnement ne reposant désormais plus avant tout sur le coût, la disponibilité ou la demande du marché, c’est la résilience qui remplace l’efficience comme objectif principal, et le service de fiscalité ne peut plus fonctionner indépendamment de la fonction de planification stratégique. Il sera impératif pour les organisations de prendre les décisions d’approvisionnement et d’investissement en fonction des considérations politiques et géopolitiques, les décisions portant sur l’emplacement où les matériaux sont obtenus, traités, affinés et vendus devenant de plus en plus étroitement liées aux structures des incitatifs, aux cadres commerciaux et aux exigences réglementaires.

Politique commerciale : l’année des minéraux?

Historiquement perçues du point de vue de la conformité, les politiques commerciales sur les minéraux critiques d’aujourd’hui deviennent des variables de la compétitivité, qui ont une incidence sur les stratégies liées à la chaîne d’approvisionnement, à l’investissement, au modèle opérationnel et à la croissance à long terme.

La discussion qui s’est tenue lors de la webémission a mis en relief la façon qu’ont les gouvernements d’utiliser les mesures commerciales, les partenariats et accords internationaux, et les cadres tarifaires avec l’Europe, le Japon et le Mexique pour diversifier et renforcer la résilience de la chaîne d’approvisionnement, réduisant ainsi la dépendance et établissant un écosystème plus fiable. Plutôt que de se concentrer uniquement sur l’accès au marché, les législateurs cherchent de plus en plus à redéfinir les chaînes d’approvisionnement nationales à long terme au moyen d’une collaboration internationale.

Point de vue sur la webémission du forum sur la fiscalité dans le secteur des mines et métaux de 2026

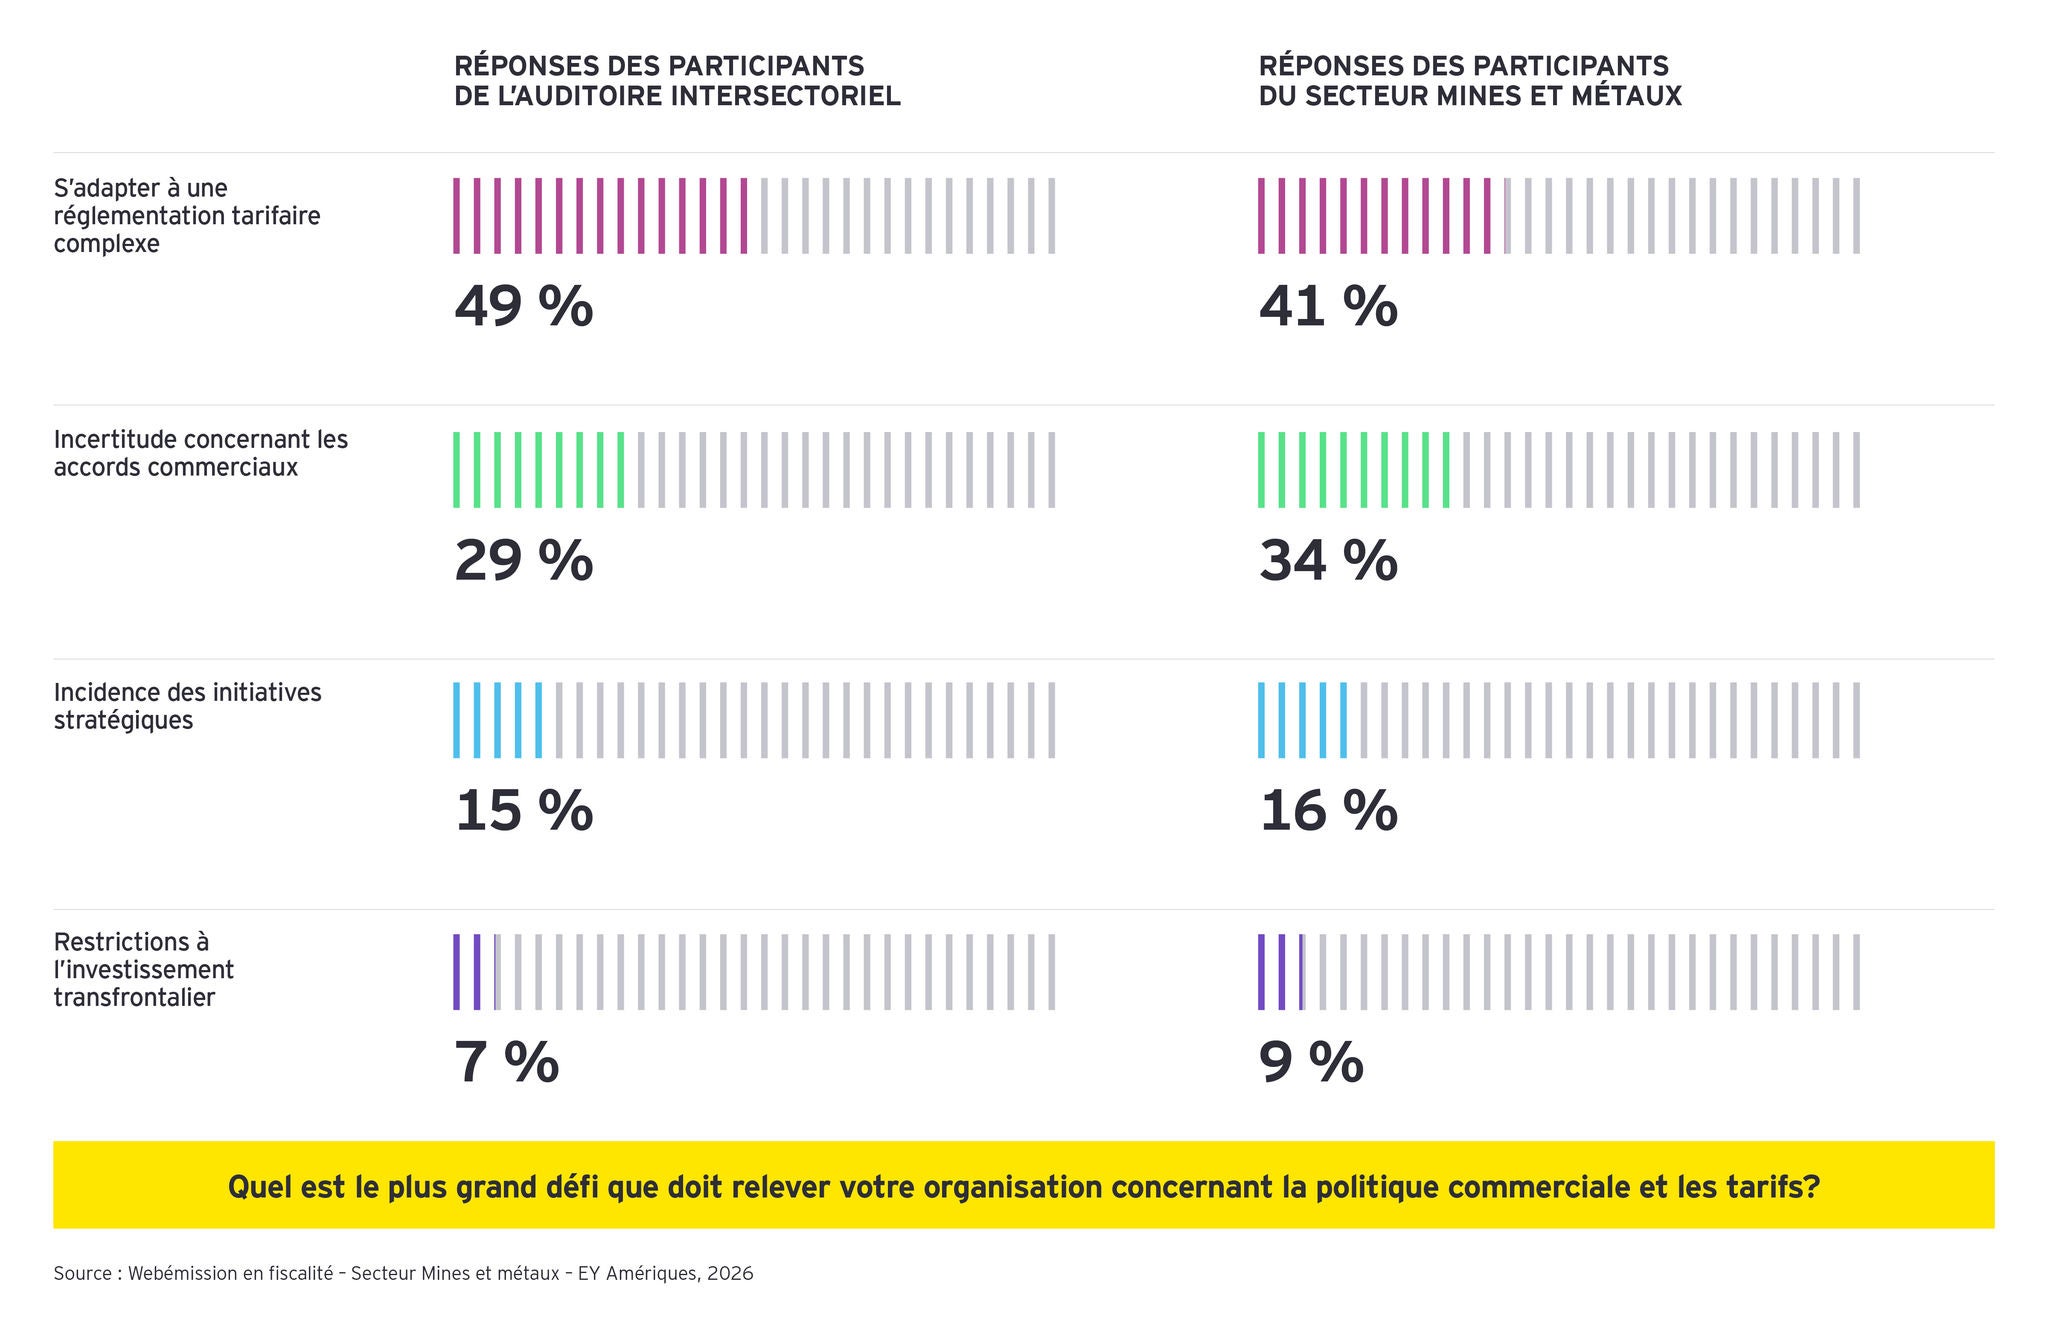
Les réponses de l’auditoire ont renforcé l’importance croissante de ces questions. À la question sur ce qui représentait le principal défi lié aux politiques commerciales et aux tarifs, c’est la complexité des tarifs qui a été retenue par près de la moitié (49 %) des participants de l’auditoire intersectoriel et par 41 % des participants du secteur Mines et métaux. Cela suggère que les répondants peinent à s’adapter non seulement au risque lié à la politique commerciale, mais aussi à la complexité et à l’incertitude entourant les accords commerciaux en évolution. Chez les participants du secteur Mines et métaux, le besoin d’une meilleure visibilité des politiques (34 %) et d’une planification transfrontalière plus agile est clair.

Les défis sont toujours plus difficiles, alors que les horizons de planification des investissements dans l’extraction et le traitement des minerais s’échelonnent souvent sur des décennies, les cadres commerciaux, les tarifs et la conjoncture géopolitique peuvent changer du tout au tout en quelques mois seulement. C’est pourquoi les organisations commencent à évaluer les chaînes d’approvisionnement sous un autre angle. Dorénavant, les organisations cherchent à trouver l’équilibre entre l’efficience et la résilience, la flexibilité, l’orientation vers des marchés de confiance et une plus grande diversification, plutôt que de chercher une optimisation fondée sur le coût seulement.

La montée de la résilience

C’est dans cette optique qu’il faut revoir la conception de la chaîne d’approvisionnement. 

Pendant des années, les organisations ont cherché à optimiser leur exploitation en fonction de la taille et de l’efficience, et en concentrant des activités selon les avantages liés aux coûts. Or, nombre de leaders voient cette même concentration comme une source de risque, les politiques commerciales et tarifaires ayant de l’effet sur l’importation et l’exportation de minéraux critiques.

La planification stratégique passe d’une optimisation des coûts à la résilience de la chaîne d’approvisionnement. Au Canada, la revue de la conception de la chaîne d’approvisionnement est devenue un impératif stratégique. Les entreprises réévaluent les flux commerciaux nord‑américains historiques et repositionnent les chaînes d’approvisionnement pour les arrimer à des régimes changeants. L’interruption des flux commerciaux traditionnels liés à l’acier et à l’aluminium rend plus pressante la nécessité de trouver de nouveaux marchés et d’optimiser la chaîne de valeur en fonction d’avantages concurrentiels, y compris les ressources énergétiques faibles en carbone du Canada.

Au cours de la webémission, la discussion a souligné l’importance d’influencer les politiques et les législateurs à mesure que la réglementation est définie, l’amilocalisation, la diversification et la flexibilité géographique ayant été mises en relief comme des éléments importants influant sur les décisions touchant le modèle opérationnel. Plutôt que de se fier à un seul centre de traitement ou à un seul marché en aval, l’évaluation de plusieurs avenues possibles et l’exploration d’accords de coopération régionaux pourraient réduire la vulnérabilité aux changements de politiques, aux perturbations commerciales et aux tensions géopolitiques.

Des chaînes de valeur plus résilientes

Voulant aller au‑delà de la diversification, les entreprises progressent dans d’autres maillons de leur chaîne de valeur, en participant à des activités de traitement, d’affinage, de recyclage et d’autres activités en aval afin de bâtir des chaînes de valeur plus résilientes.

Les capacités de traitement sont devenues des actifs stratégiques, les gouvernements cherchant de plus en plus à structurer les incitatifs en fonction de leurs activités. À mesure qu’augmente la complexité, il en est de même pour d’autres aspects de l’entreprise, de l’observation fiscale et des structures de propriété aux exigences réglementaires et à la coordination de la chaîne d’approvisionnement. Des changements à l’approvisionnement, au traitement et aux modèles opérationnels, par exemple, ont une incidence sur l’emplacement où se créer de la valeur et sur la façon de répartir les profits entre les juridictions. C’est pourquoi les prix de transfert deviennent un levier stratégique plutôt qu’une exigence d’observation fiscale.

Les décisions prises dans un secteur d’une entreprise influent de plus en plus sur les résultats des autres secteurs. Dès lors, la stratégie fiscale, commerciale et liée à la chaîne d’approvisionnement ne peut plus fonctionner indépendamment. Les organisations chefs de file seront celles qui seront le plus en mesure d’intégrer verticalement ces décisions pour en faire une stratégie cohérente qui tient compte des interdépendances. C’est là tout un changement dans la façon de penser, qui, d’après les résultats du sondage, est déjà en cours.

De l’établissement de prévisions à la planification de scénarios

Les modèles de planification traditionnels supposaient un environnement relativement stable au sein duquel une entreprise pouvait prévoir les conditions futures et optimiser les décisions en conséquence. 

Les cadres commerciaux d’aujourd’hui continuent d’évoluer. Les incitatifs fiscaux sont revus périodiquement. Les normes réglementaires varient d’une juridiction à l’autre. De nouveaux développements géopolitiques peuvent modifier rapidement les hypothèses d’investissement.

Vu ces conditions, planifier en fonction d’une seule prévision devient de plus en plus problématique, obligeant les entreprises à élaborer des cadres décisionnels qui tiennent désormais compte de plusieurs avenirs possibles. Plutôt que de prédire un seul résultat, elles évaluent les stratégies en se fondant sur une série de scénarios politiques, réglementaires et commerciaux.
Point de vue sur la webémission du forum sur la fiscalité dans le secteur des mines et métaux de 2026

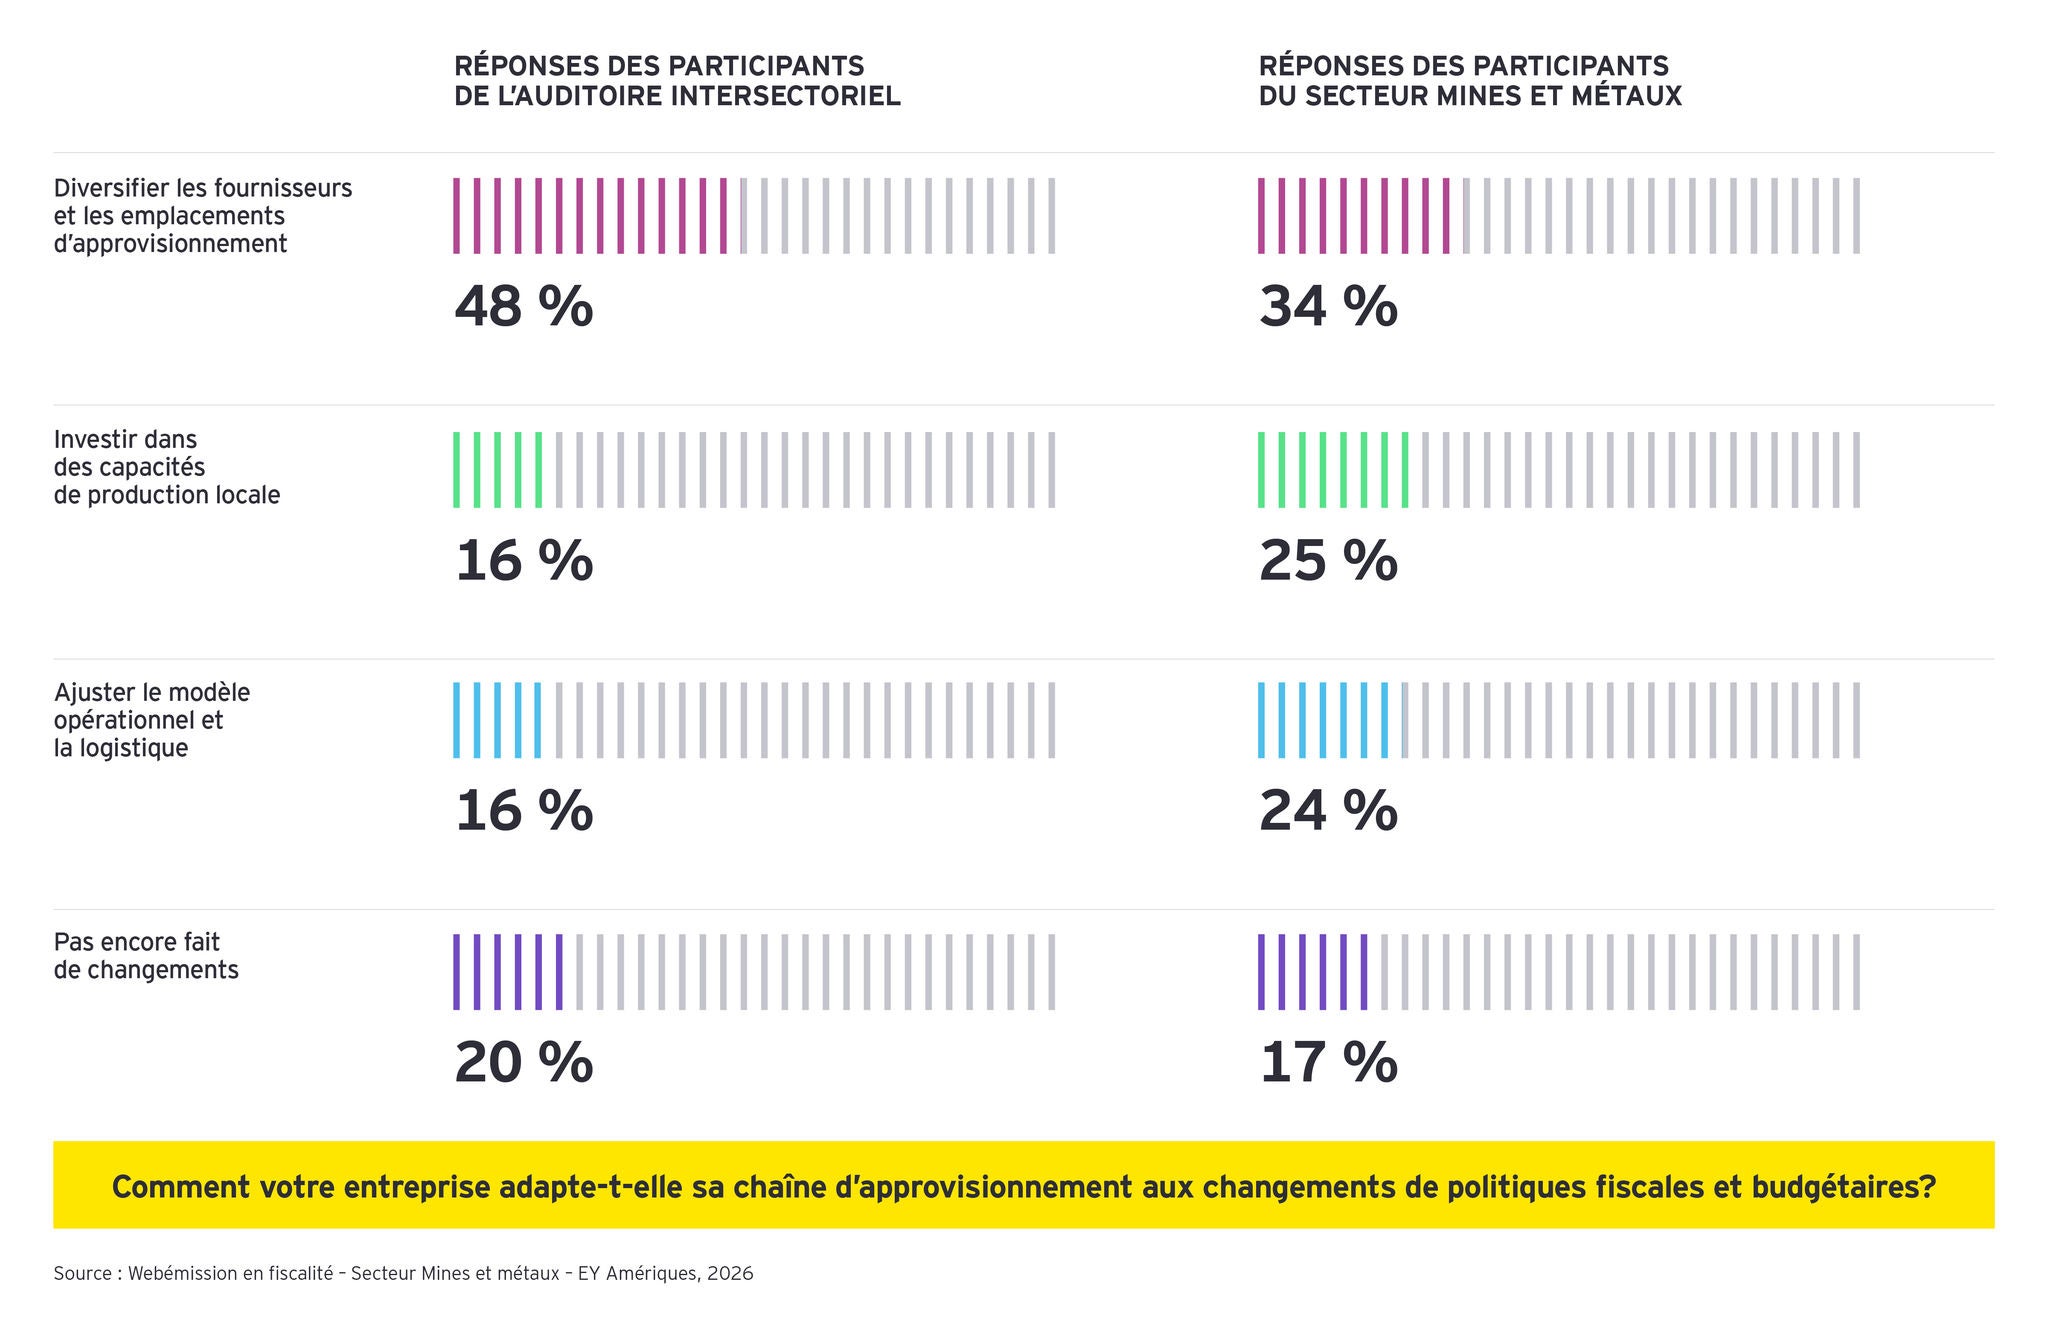
Les données tirées du sondage reconnaissent la nécessité croissante de s’adapter. Même si la diversification demeure la première ligne de défense pour les participants de l’auditoire intersectoriel (48 %) et les participants du secteur Mines et métaux (34 %), la réflexion de ces derniers semble plus avancée, car elle tient compte des changements structurels, y compris les capacités de production locale (25 %) et les changements aux modèles opérationnels et à la logistique (24 %).

Les entreprises n’offrent pas une réponse défensive à l’incertitude, mais cherchent plutôt à atteindre un double objectif : saisir les possibilités de croissance tout en rehaussant simultanément la résilience organisationnelle, soit le facteur distinctif des leaders du secteur de demain.

N’étant désormais plus à la recherche des options au coût le plus bas, les organisations qui réussissent anticipent plutôt l’évolution des conditions, même si cela entraîne une certaine redondance – notamment le chevauchement des capacités ou le recours à d’autres fournisseurs, capacités de traitement ou voies de transport – car cette approche accroît leur flexibilité et favorise la continuité opérationnelle à long terme.

La refonte de la chaîne d’approvisionnement n’est pas qu’un simple problème opérationnel, mais aussi une question de fiscalité et de prix de transfert. Alors que s’ajoutent de nouveaux partenaires commerciaux et de nouvelles sources de produits, et que des organisations s’efforcent de localiser la production et d’intégrer verticalement leurs activités, les entreprises repensent la façon de répartir les profits et d’établir les prix dans l’ensemble des juridictions. Intégrer les considérations au titre des prix de transfert dans le processus de planification de l’ensemble des activités permet de réduire le risque, d’améliorer la gouvernance et d’appuyer un meilleur arrimage entre les objectifs de l’entreprise et les résultats fiscaux.

La nouvelle frontière 

Les minéraux critiques sont au cœur de plusieurs grandes tendances mondiales, dont la transition énergétique, la politique industrielle, la concurrence géopolitique et la refonte de la chaîne d’approvisionnement.

Ainsi, les décisions que doivent prendre les dirigeants sont de plus en plus complexes, ces décisions devant mener à l’excellence opérationnelle et dégager des rendements enviables.

Point de vue sur la webémission du forum sur la fiscalité dans le secteur des mines et métaux de 2026

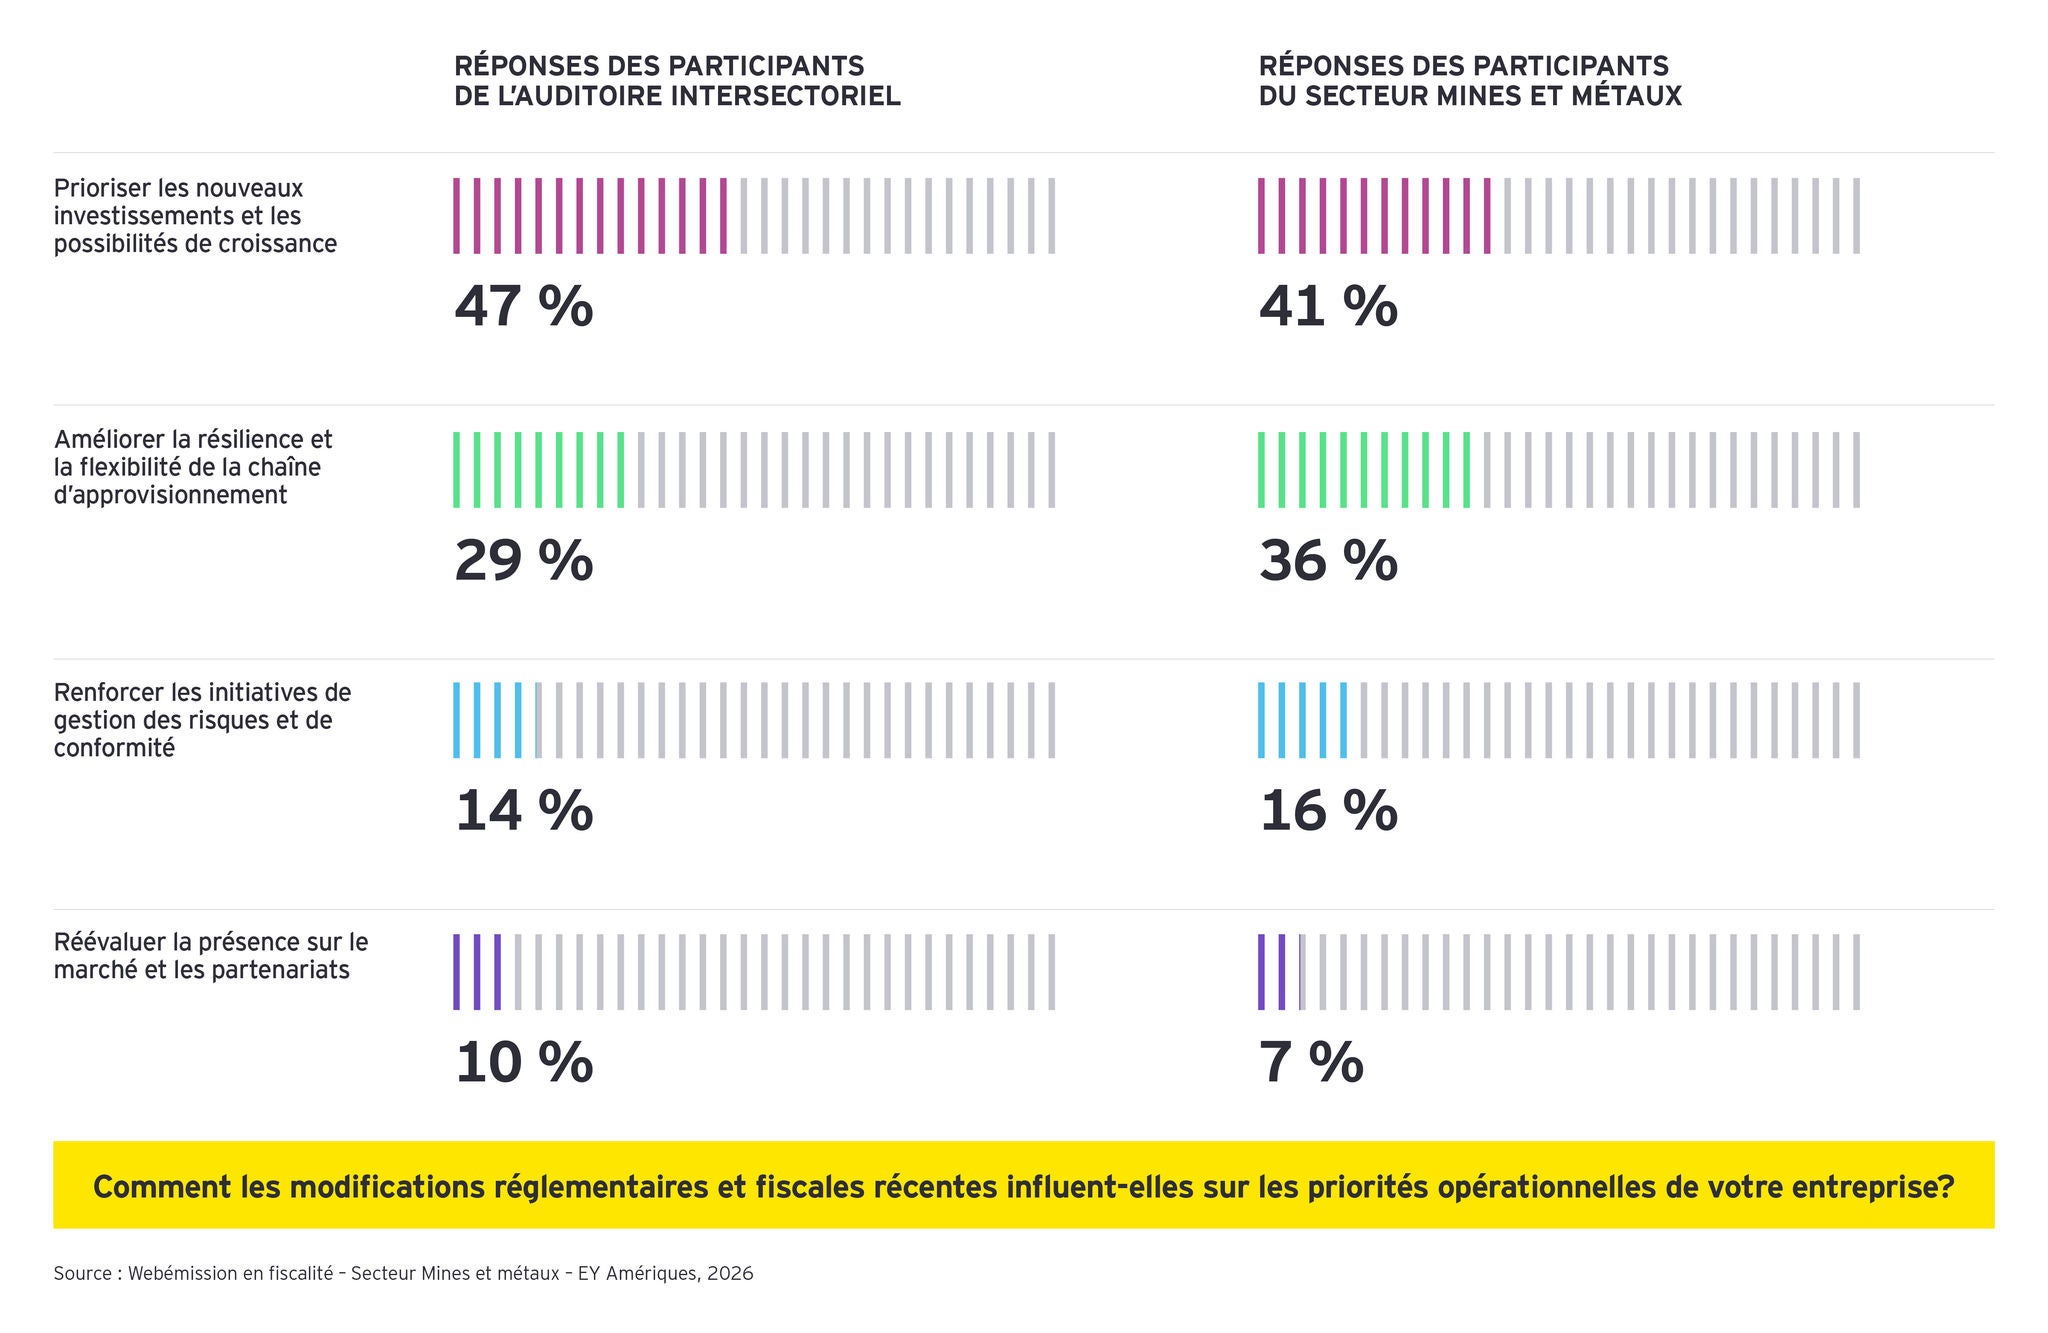
À la question portant sur la façon dont les changements fiscaux et réglementaires récents influaient sur leurs priorités, les réponses au sondage en arrivaient toutes à une même conclusion : il est peu probable que la prochaine génération d’avantages concurrentiels découle uniquement de la propriété des ressources ou de l’importance de la production.

Les avantages concurrentiels découleront plutôt de la capacité d’intégrer dans un modèle opérationnel cohérent la compréhension des politiques publiques, la conception de la chaîne d’approvisionnement, la stratégie fiscale, la planification de l’investissement et la gestion du risque. Dans un monde où les incitatifs peuvent réorienter les données économiques, la politique commerciale peut rediriger les flux d’investissement et la résilience peut devenir une source de création de valeur, la flexibilité stratégique pourrait se révéler l’un des actifs les plus importants du secteur.

Résumé

Les organisations ne peuvent plus tenir pour acquis que les conditions qui prévalent aujourd’hui seront encore présentes demain. Alors que les incitatifs demeurent un inducteur important, la diversification de la chaîne d’approvisionnement est devenue l’une des principales réponses à l’incertitude. Les organisations qui réussissent à intégrer en un tout cohérent la stratégie fiscale, les considérations commerciales, les prix de transfert, la conception du modèle opérationnel et la planification de scénarios seront bien placées pour concrétiser des possibilités de croissance, tout en renforçant leur résilience face aux perturbations futures.

Dans un environnement toujours plus complexe, l’adaptabilité pourrait se révéler l’avantage concurrentiel le plus important du secteur Mines et métaux. Les leaders de demain concevront des organisations qui s’adaptent au changement et prospèrent malgré la disruption.

Articles connexes

IA : Là où la fonction fiscalité s’aligne sur les priorités fiscales du secteur des mines et métaux

L’évolution de la fonction fiscalité des entreprises du secteur des mines et métaux passe par l’automatisation, l’adoption de l’IA et la prise de décisions axées sur les données, et les premières à se convertir à cette technologie pourront plus facilement réaliser des gains d’efficacité et des économies de coûts, tandis que les retardataires risquent de rester à la traîne.

Composer avec l’avenir du secteur des mines et métaux

Des leaders sectoriels d’EY nous présentent des points de vue éclairés sur les dix principaux risques et possibilités d’affaires dans le secteur des mines et métaux en 2026.

Des politiques à la production : faire de la prévisibilité une caractéristique intrinsèque du secteur canadien des mines

Comment le nouveau financement fédéral vise à atténuer les risques liés à l’exploitation minière au Canada, à construire des infrastructures et à ancrer la prévisibilité à toutes les étapes, de l’obtention des permis à la génération de revenus.

À propos de cet article