
EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
【速報】予想信用損失モデルを取り入れた改正金融商品会計基準等の公表!
企業会計基準委員会(ASBJ)から2026年10月16日に、予想信用損失モデルを取り入れた改正企業会計基準第10号「金融商品に関する会計基準」、企業会計基準適用指針第36号「金融資産の予想信用損失に係る会計上の取扱いに関する適用指針」を含む企業会計基準等(以下、合わせて「本会計基準等」という。)が公表されましたので、その概略をご紹介いたします。
本会計基準等の適用により、特に金融機関において原則的な算定方法を適用した場合に大きな影響があると考えられる一方、一般事業会社においては、営業債権やリース債権についての単純化したアプローチなどにより影響は相対的に小さいと考えられます。
なお、詳細な解説につきましては後日ウェブページで公開いたしますので、併せてご参照ください。
Ⅰ. 本会計基準等の概要
(1) 本会計基準等が公表された背景
我が国の金融商品に関する会計基準を国際的な会計基準と整合的なものとする取組みが行われてきましたが、特に「金融資産の減損」については、国際的な会計基準では、合理的で裏付け可能な将来予測情報を反映し、予想信用損失をより適時に認識することを意図して予想信用損失モデルが導入されており、会計基準開発の意義が高いと考えられたため、ASBJにおいて検討が重ねられ、2025年10月29日に公開草案の公表がされました。その後、ASBJにおいて寄せられたコメントを踏まえた検討が行われ、公開草案の内容について一部修正を行った上で2026年10月16日に本会計基準等が公表されました。
(2) 一般事業会社における取扱い※1
一般事業会社については、通常の営業取引から生じる受取手形、売掛金等及びリースにより生じた債権について単純化されたモデルが適用されます。これは、IFRS第9号の単純化したアプローチと同様の内容ですが、信用リスクの著しい増大の判定を行わずに、全期間の予想信用損失に等しい金額により予想信用損失を算定することになります。
ただし、貸付金や金融保証契約などは単純化したアプローチの対象外である点には留意が必要です。
また、敷金、将来返還される差入預託保証金(建設協力金及び敷金を除く。)及びゴルフ会員権(預託保証金)については、現行の取扱いが踏襲されます。
※1 一定の場合、一般事業会社でも金融機関と同様の簡素化された算定方法が適用できる。
(3) 金融機関における取扱い
金融機関については、原則的な予想信用損失の算定方法のほか、簡素化された算定方法が定められています。
①原則的な算定方法
原則的な算定方法は、次のとおりです。
ECLモデル(原則的な算定方法※2)の特徴
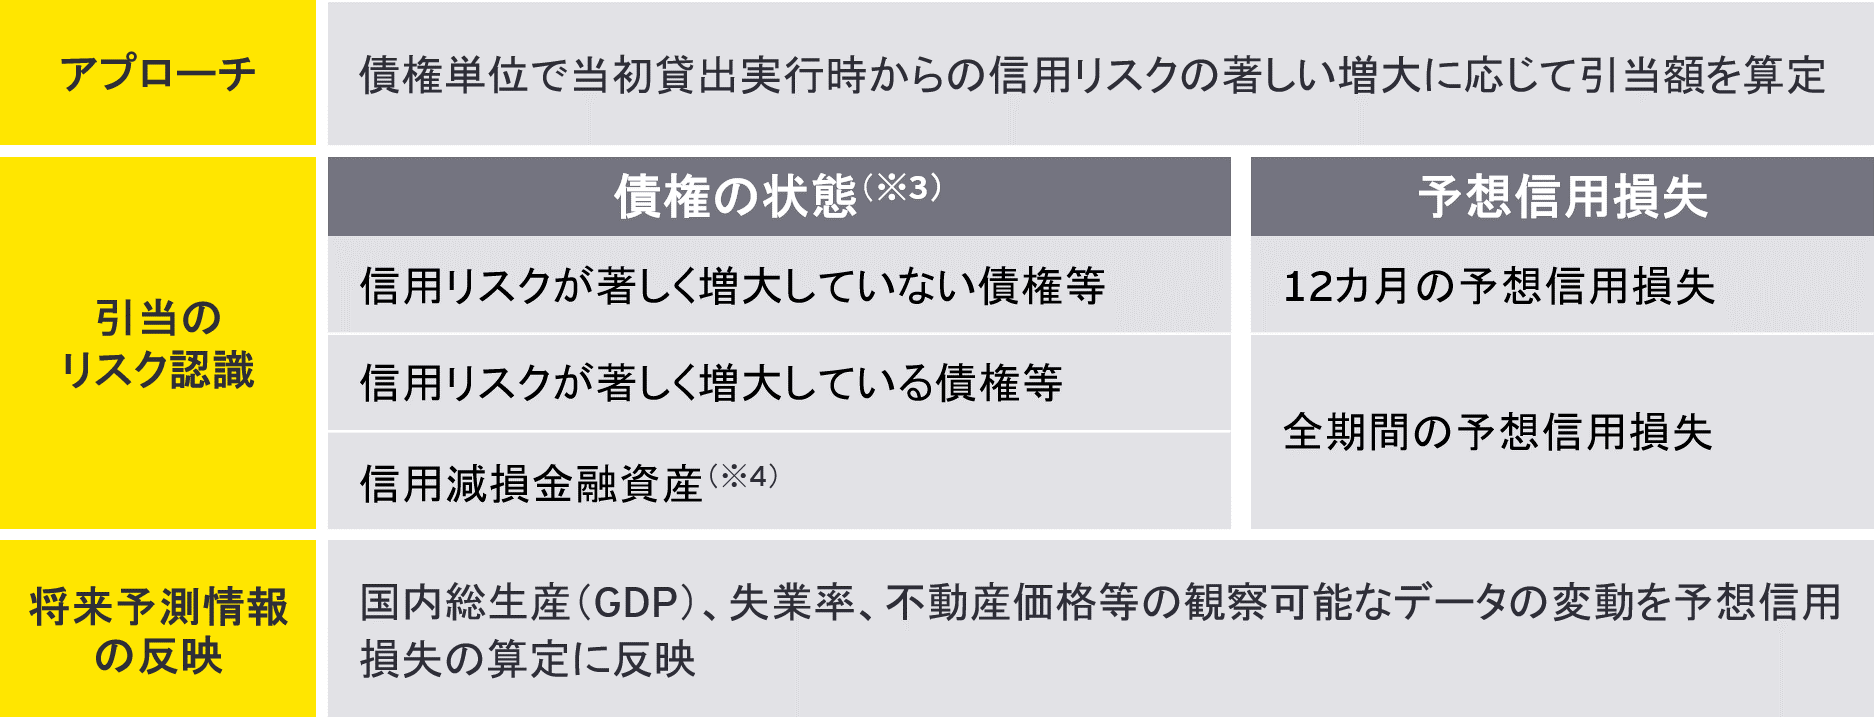
※2 上記は原則的な算定方法であり、簡素化された算定方法は、信用リスクの著しい増大に関する判定等において簡素化されている。
※3 これに伴い、一般債権、貸倒懸念債権及び破産更生債権等の区分が廃止されている。
※4 信用減損金融資産とは、将来キャッシュ・フローに不利な影響を与える1つまたは複数の事象が発生している債権及び満期保有目的の債券をいう。
② 簡素化された算定方法
具体的には、次の項目について簡素化が図られています。
- 信用リスクの著しい増大に関する判定
- 債権等※5の予想存続期間
- 将来予測シナリオ
※5 債権、満期保有目的の債券、金融保証契約及び貸出コミットメント等
Ⅱ. 適用時期
次のとおり適用時期が定められています。
区分 | 適用時期 | 3月決算会社の想定時期 |
原則適用 | 2030年4月1日以後開始する連結会計年度及び事業年度の期首から適用 | 2031年3月期 |
早期適用 | 2027年4月1日以後開始する連結会計年度及び事業年度の期首から早期適用可 | 2028年3月期 |
EYの関連サービス
-
ASBJは「金融商品に関する会計基準」改正の検討を進めており、IFRSをベースにした予想信用損失モデルに基づく貸倒引当金が導入される予定です。当該改正では、実務に配慮したオプションの採用を認める方針であり、実務負担だけでなく内部管理高度化の観点からも本改正の対応として「何を実現したいか」の整理をすることも有益です。EYの影響度調査は、優先事項を抽出し、改正基準適用に向けたロードマップの作成を支援します。
続きを読む
関連記事
予想信用損失モデル(ECL)を中心とした改正金融商品会計基準案の解説とポイント
企業会計基準委員会(ASBJ)から2025年10月29日に、改正「金融商品に関する会計基準」を含む複数の公開草案(以下、合わせて「本公開草案等」という。)が公表されましたので、ポイントを解説します。
企業会計ナビ
会計・監査や経営にまつわる最新情報、解説記事などを発信しています。