
EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
金融商品会計基準(減損)の改正への対応
信用リスク管理を見直す契機に――金融商品会計基準(減損)の改正案が確定し、2030年4月1日以降開始する連結会計年度及び事業年度の期首から強制適用となりました。基準の適用まで一定の準備期間が設けられますが、金融機関を中心とする各企業には、会計処理方法のみならず、現状の事業戦略やリスク管理、収益管理などの方法を総合的に再定義することや、自社の規模や業態、リスク特性に応じて適切に会計方針を選択していくことも要求されます。
本件の対応は、検討論点が多く、影響は会計制度対応のみならず、システム対応や内部管理と多岐に亘ることから、まずは影響を把握した上で適用までのロードマップを作成することが重要です。
EYは検討の全てのフェーズにおいてサポートすることが可能です。
EYができること
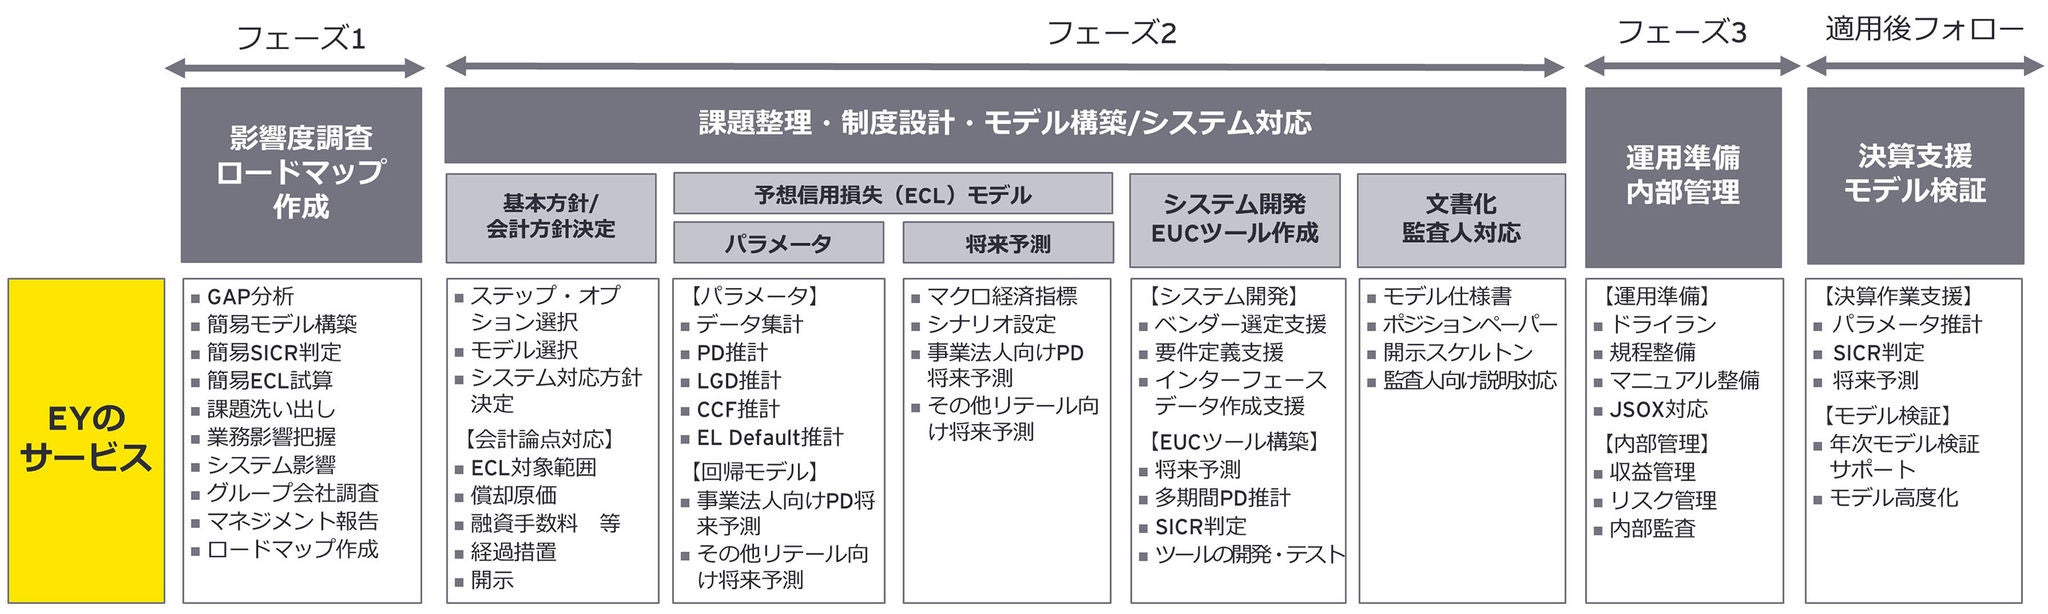
EYは、金融商品会計基準(減損)の改正に対応する金融機関や企業に対し、影響度調査、対応ロードマップの策定、予想信用損失(ECL)モデルの構築、システム対応、適用後の運用まで、一連の取り組みを支援します。
金融商品会計基準改正の影響度調査の実施とロードマップの策定
対応期間が長期になることに加えて、会計方針の選択に複数のオプションが認められており、その選択によって財務・業務・システムの影響も異なることから、まずは選択肢ごとの影響を把握した上で、適用までのロードマップを作成することが重要です。
制度設計・モデル構築
ECLモデルの構築には専門的なスキルが必要であり、EYは先行事例に基づく会計ナレッジの提供や、プロフェッショナルによるモデルの構築の支援が可能です。また、会計監査人対応のための文書化やQA対応のサポートによって円滑な適用に貢献します。
システム対応・EUCツール構築
複数のシステムベンダーとの協働を進めており、システムベンダーに対するRFIやRFPの発出から、システムベンダー評価及び選定の支援、システム開発段階においては、PMO業務、インターフェースデータの整備、システム要件定義、システムテスト等まで、ECLや会計制度を理解したチームによるワンストップでのサービス提供が可能です。
EYの関連サービス
-
EYのグローバルネットワークを活用しながら、金融に関する豊富な経験と知識を有する会計専門家、金融機関及び当局出身者を含む金融規制、リスクマネジメント、経営管理、トランザクションおよびテクノロジーに精通した専門家でチームを構成し、財務・リスク管理・企画部門等が抱える様々な経営課題に対して包括的な支援を行い、金融機関の長期的な価値創造に貢献します。
続きを読む -
新システム導入はビジネス成長機会が生まれる一方リスクも増加します。EYはシステム監査・アセスメントでリスク軽減を支援します。
続きを読む -
ASBJは「金融商品に関する会計基準」改正の検討を進めており、IFRSをベースにした予想信用損失モデルに基づく貸倒引当金が導入される予定です。当該改正では、実務に配慮したオプションの採用を認める方針であり、実務負担だけでなく内部管理高度化の観点からも本改正の対応として「何を実現したいか」の整理をすることも有益です。EYの影響度調査は、優先事項を抽出し、改正基準適用に向けたロードマップの作成を支援します。
続きを読む -
財務会計アドバイザリーサービス(FAAS)では、会計、IT、アナリティクス、プロセスに関するEYの知識を結集し、効率、有効性、オペレーショナルエクセレンスの改善をサポートします。
続きを読む -
経営環境の急速な変化に伴い企業の課題が複雑化する中で、CFOおよびファイナンス組織はその役割を進化させていくことが求められています。 EYのファイナンス・コンサルティング・サービスは、CFOが長期的価値創出と社会課題解決を通じたサステナブルな成長をリードするためのファイナンス組織としてのケイパビリティ獲得を支援します。
続きを読む -
銀行・証券、保険、ウェルス&アセットマネジメントおよびプライベートエクイティ分野に対し、統合的リスク管理および規制対応サービスを提供します。
続きを読む -
EYの内部監査チームは、確信を持って企業を成長に導ける内部統制・内部監査部門の構築を支援します。続きを表示。
続きを読む
関連記事
金融商品会計基準改正がもたらす経営管理の進化 ― SMBCとの共同セミナー実施報告
2025年12月3日に前年に引き続き三井住友銀行様をお招きして、金融商品会計基準の改正が金融機関に及ぼす実務上の影響や課題解決の方向性についてのセミナーを実施しました。
第4回 ECLの将来予測モデルの構築方法とその考え方について
金融業界では既にバーゼル規制対応でPD、LGD、CCFなどのパラメータ推計がリスク管理や自己資本充実度評価向けに浸透した業務となっていますが、改正日本基準においては将来予測やグルーピング等、新たに考慮が必要になるため、現行実務に幅広い影響を及ぼします。
金融商品会計基準の改正が、金融機関の経営やリスク管理に及ぼす影響とは?
銀行、生保、リース、消費者金融など幅広い金融機関から、これまで稀に見るほどに多くの方にご視聴いただきました。金融商品会計基準改正に伴う実務対応としては、三井住友銀行様による具体的なご経験およびお考えに、多くの視聴者の関心が寄せられました。
第2回 ECL適用対象範囲及び実効金利法の適用、実務への影響について
貸倒引当金の適用対象範囲の拡大及び実効金利法の適用は、財務数値に重要な影響を与えるだけでなく、ITシステムを含む内部統制の構築など幅広い影響を及ぼします。
第1回 ECLモデル開発の背景及びASBJでの議論の状況、内部管理等への影響について
金融商品会計基準の改正は、多くの金融機関にとって単なる会計制度対応にとどまらず、事業戦略やリスク管理、収益管理など幅広い影響を及ぼします。
チーム
メールで受け取る
メールマガジンで最新情報をご覧ください。