


EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
排出権取引制度(GX-ETS)確認業務(アシュアランスサービス)
排出量取引制度(GX-ETS)対応では、排出量数値に加え、それを支えるデータや内部統制の信頼性が重要です。EYは、第三者確認業務やその準備に係る助言業務を通じて、現状把握から対応方針の明確化までを一体的に支援します。
チーム
牛島 慶一
EY Japan Sustainability Leader, EY Climate Change and Sustainability Services, Asia East and Japan Leader
沢味 健司
EY Climate Change and Sustainability Services, Japan CCaSS Quality Leader
川﨑 武史
EY Climate Change and Sustainability Services, Japan Deputy Leader & Japan Non-Financial Reporting & Assurance Leader
1. GXと保証*の重要性
GXの信頼を支える、保証という基盤
GX-ETS(排出量取引制度)は、成長志向型の脱炭素投資を促進するGX政策の中核として、排出削減の取り組みを排出量取引や市場評価につなげる仕組みです。
GX-ETSでは、企業が算定・報告する排出実績量に基づき排出枠の割当てや保有義務が生じ、排出枠取引が行われます。
排出実績量および排出目標量は制度運用の基礎となる情報であり、その信頼性が制度の前提となります。このため、GX-ETSではこれらの数値について登録確認機関による確認*が求められています。
企業にとっては、GX-ETS対応を通じて排出量算定・報告に係るデータやプロセスを整備することが重要です。これは企業の上場・非上場を問わず、排出量情報の信頼性を支える基盤であり、その整備の考え方はGX-ETSにとどまらず、さまざまな情報開示や第三者保証にも通じるものです。
* GX-ETSにおける「確認」は、情報の信頼性を第三者が評価する保証業務の制度上の呼称です。本稿では制度上の用語に従い、GX-ETSに係る第三者評価を「確認」、それ以外のサステナビリティ情報に係るものを「保証」と記載しています。
2. GX-ETSにおける確認の主要論点
排出量数値だけでなく、データ・証跡・内部統制が問われる
GX-ETSの確認業務では、排出目標量および排出実績量に加え、それらの算定・報告の前提となるデータやプロセスの整合性が重要となります。
排出量は、活動量データ、排出係数、算定方法等を組み合わせて算定されるため、これらの前提が適切でなければ結果も信頼性を欠きます。
またGX-ETSでは、排出実績量が排出枠の保有義務や費用負担に直接影響するため、数値の誤りはコストや規制リスクに直結します。そのため、算定の前提を含めた一貫性およびトレーサビリティなど、GX-ETS対応においては以下の論点が重要となります。
- 組織境界・排出源の整理
- 活動量データ・排出係数の信頼性
- 算定ロジックの一貫性
- 証跡管理とトレーサビリティ
- レビュー・承認プロセス
3. SSBJ/ISSB制度保証との関係
制度の違いを踏まえ、保証に耐え得る情報基盤を見据える
GX-ETSにおける確認と、SSBJ/ISSBに基づくサステナビリティ開示情報に対する将来的な保証対応は、制度目的、対象となる情報、情報利用者が異なります。
GX-ETSでは、排出量取引制度の運用に必要となる排出目標量や排出実績量等について、登録確認機関による確認が必要です。一方、SSBJ/ISSBは、投資家向けのサステナビリティ開示情報に関する枠組みであり、気候関連リスク・機会、戦略、指標と目標など、より広い開示領域と関係します。
従って、両者を同一の保証制度として捉えるのではなく、それぞれの要件を区別して理解することが重要です。一方で、排出源、GHG排出量データ、算定ロジック、証跡管理、内部統制など、信頼性ある情報を支える基盤には共通する要素があります。
企業は、GX-ETS対応を単独の制度対応として捉えるだけでなく、将来のサステナビリティ開示・保証対応も見据えて、データ・証跡・内部統制上の論点を早期に整理しておくことが重要です。
図1
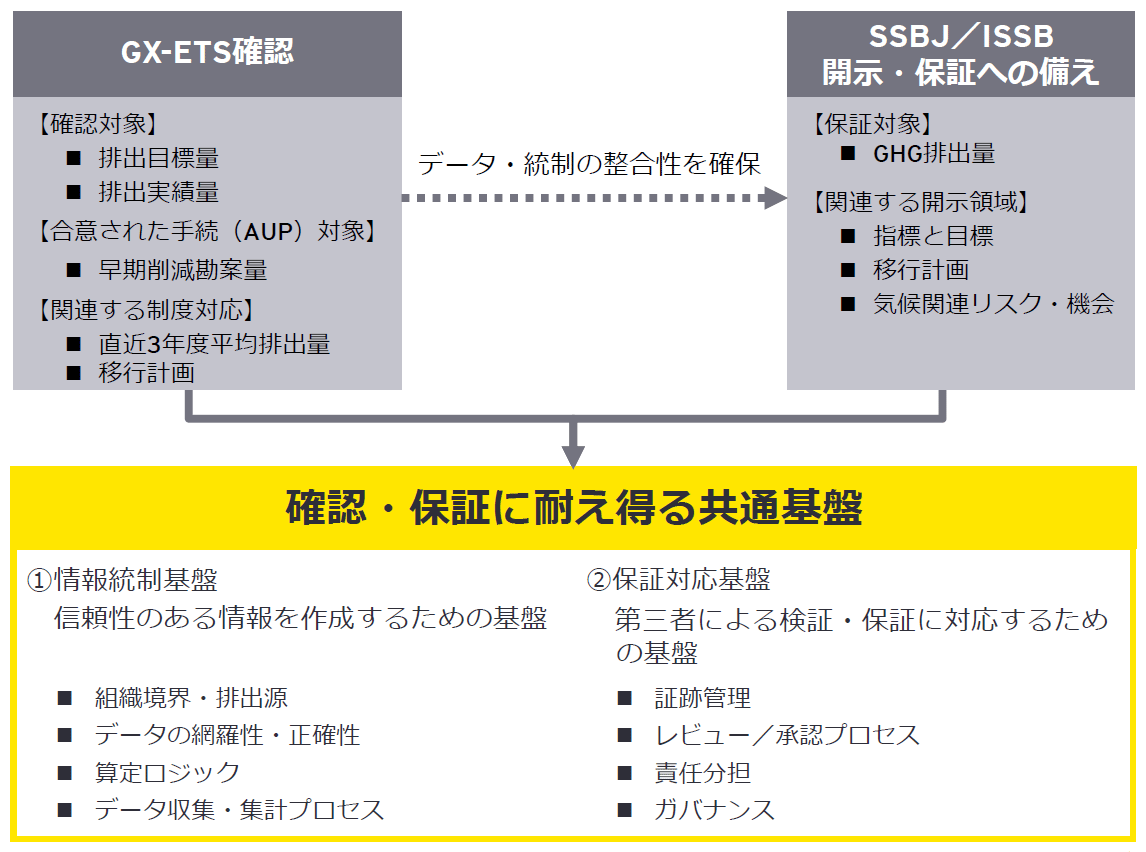
GX-ETSにおける確認手続と、SSBJ/ISSBに基づく開示情報に対する将来的な保証対応は同一ではありません。一方で、保証に耐え得る情報を支えるためには、情報統制基盤と保証対応基盤の双方を意識した準備が重要です。EYは、保証提供者としての客観的な視点から、制度差異を踏まえ、情報統制基盤および保証対応基盤に関する論点の整理を支援します。
4. EYの付加価値
保証提供者としての客観的視点から、GX対応の信頼性向上を支援する
GX-ETS確認や将来のサステナビリティ開示・保証対応では、排出量数値だけでなく、それを支えるデータ、証跡、内部統制、レビュー・承認プロセスの信頼性が重要となります。
EYは、独立性要件を踏まえた適切な関与形態のもと、財務諸表監査およびサステナビリティ保証で培った保証品質、リスク評価、手続設計の知見と、グローバルネットワークを通じて蓄積された気候関連開示・保証実務の知見を生かし、保証提供者としての客観的な視点から、制度差異を踏まえた論点整理と対応方針の明確化を支援します。
保証の信頼性を支えるEYの視点
- 保証品質
財務諸表監査およびサステナビリティ保証で培った品質管理、リスク評価、手続設計の知見
- 制度理解
GX-ETSとSSBJ/ISSBの制度目的、対象情報、利用者の違いを踏まえた実務論点の把握
- グローバル知見
グローバルネットワークにおいて蓄積された気候関連開示・保証実務の知見に基づく、保証対応の高度化に向けた示唆
- 独立性を踏まえた関与設計
保証提供者としての客観性を維持しながら、クライアントの状況に応じた適切な関与範囲と対応方針を整理
5. EYの提供サービス
GX-ETSの確認対応に向けて、現状のデータ、証跡、内部統制の状況を把握した上で、制度要件や確認対応上の論点を段階的に整理していくことが重要です。
EYは、独立性要件を踏まえた適切な関与形態のもと、企業の対応状況や成熟度に応じて、現状把握、論点・課題整理、対応方針の明確化、確認業務対応に向けた準備状況の確認を段階的に進めます。また、制度対応・第三者確認業務を実施します。
準備フェーズ/第三者確認業務の準備に係る助言業務
- 確認業務前に、現状を把握
排出目標量・排出実績量に関連するデータ、算定プロセス、証跡、レビュー・承認体制の現状を把握します。
- 論点・課題の整理
GX-ETS対応上の確認に向けた論点に加え、将来の開示・保証対応を見据えた情報統制基盤・保証対応基盤の論点・課題を整理します。
- 対応方針の明確化
制度要件、対応期限、重要性、実務負荷を踏まえ、優先的に対応すべき事項や部門横断での役割分担を明確化します。
- 確認業務対応に向けた準備状況の確認
確認業務対応に向けて、データ、証跡、内部統制、レビュー・承認プロセスの準備状況を確認し、改善余地を明確化します。
GX-ETSの第三者確認業務
- 排出目標量、排出実績量の第三者確認
排出量取引制度の運用に必要となる排出目標量および排出実績量について、登録確認機関として確認業務を実施し、各制度対象者に対し報告書を提出します。
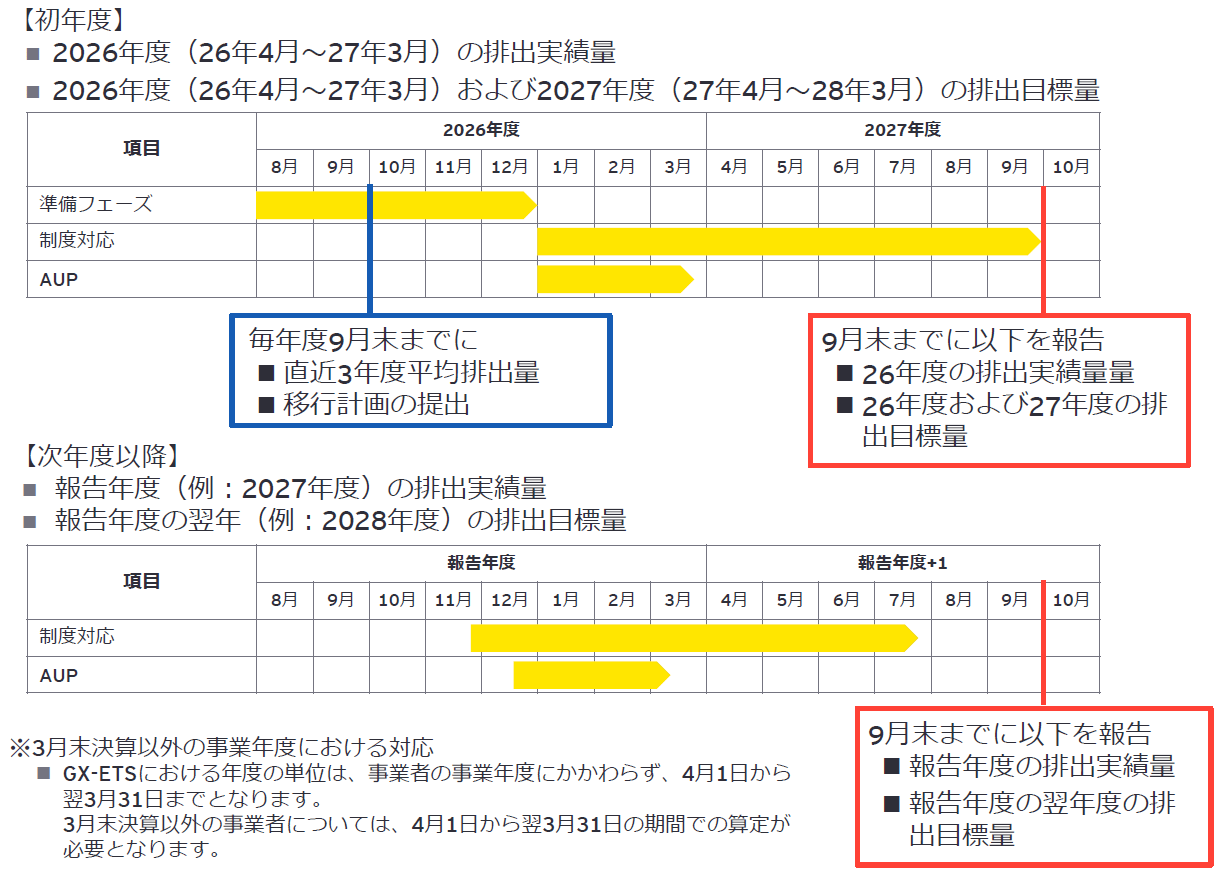
※「早期排出削減量」を算定した場合、登録確認機関による確認が必要
➡ 合意された手続(AUP)
6. ユースケース
企業の状況に応じた、GX-ETS確認への対応例
- GX-ETS初年度対応
排出目標量・排出実績量に関する確認対応に向けて、必要なデータ、証跡、レビュー・承認プロセスを整理し、対応すべき論点を明確化します。
- 複数事業所・グループ会社を含むデータ管理
組織境界、活動量データ、排出係数、算定ロジック、データ収集・集計プロセスのばらつきを可視化し、情報統制基盤上の論点を整理します。
- 将来の開示・保証対応を見据えた整理
GX-ETS対応で扱うGHG排出量データや証跡管理を、将来のサステナビリティ開示・保証対応にも活用できるよう、共通する論点を整理します。
図2 対応スケジュール例
EYの関連サービス
-
サステナビリティ情報開示とは、企業が環境、社会、経済の3つの観点から、持続可能な社会の実現に向けて行っている取り組みを報告することです。2023年3月期に内閣府令が改正され、有価証券報告書等でサステナビリティ情報の開示が求められるようになりました。
続きを読む -
規制対応に主眼を置いた受け身のレポーティングプラクティスではなく、信頼性の高いサステナビリティ情報を提供することによってステークホルダーに対する透明性と説明責任を追及する。これこそが、長期的な企業価値向上における重要なミッションです。
続きを読む -
貴社の気候情報開示に関する新たな要求事項への準備のために、あるいは私たち企業の気候変動対応と気候関連情報開示の支援チームについて、どのような支援メニューがご提供可能か詳細をご覧ください。
続きを読む -
財務会計アドバイザリーサービス(FAAS)の調査など、データとテクノロジーの利用を含めたコーポレートレポーティングの未来に関する最新の見解をご覧ください。
続きを読む -
カーボンニュートラルを実現するためには、エネルギー供給構造を抜本的に転換し、バリューチェーン全体を再構築する「エネルギートランジション」が必要不可欠です。私たちは世界150以上の国と地域で展開するサービスと専門的な知見を駆使し、脱炭素化に取り組むクライアントのエネルギートランジションを戦略から実行に至るまで一気通貫で支援します。EYはグリーンで持続可能な新しい価値創造を追求し、より良い社会の構築に貢献します。
続きを読む