EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
EY-Parthenonは、EYにおけるブランドの一つであり、このブランドのもとで世界中の多くのEYメンバーファームが戦略コンサルティングサービスを提供しています。
要点
EYの関連サービス
ROIC経営が注目される昨今、さまざまな取り組みが進む中で、ITマネジメントの重要性は見逃されがちです。しかし、実はITマネジメントは企業価値向上の重要な鍵です。IT投資の管理やROI評価、ビジネス戦略との連携が十分でなければ、資本効率の改善は困難です。EYは、ROIC経営への適応を支えるITマネジメントの高度化をIT・事業の両面から総合的にご支援します。
続きを読む多くの企業では、IT投資の申請時に、目的、予算、ROI、スケジュールを詳細に審査しています。一方、投資実行後の管理は、進捗、予算消化、品質、システム稼働の確認が中心となり、当初想定した事業成果が実現したか、その成果が財務指標や資本効率に結び付いたかまで継続的に検証する仕組みは、必ずしも十分ではありません。
背景には、投資の承認責任と成果の実現責任が分かれていることがあります。
IT部門はシステムを計画どおり導入する責任を負う一方、売上拡大、在庫削減、業務生産性向上といった便益はビジネス部門に依存します。しかし、投資後に誰が便益の実現を追い続けるのかが明確でなければ、稼働開始が事実上のゴールとなり、想定効果が出ていなくても原因分析や見直しが行われません。
ROIC経営の観点で問題なのは、事前に計画していたROIを外すこと自体ではありません。不確実な投資では、当初計画と実績がずれることは避けられません。
より大きな問題は、ずれを把握できず、成果が見込めない投資へ資本と人材を配分し続けることです。IT投資管理の重心を、投資前の審査から、投資後の価値実現と機動的な見直しへ移す必要があります。
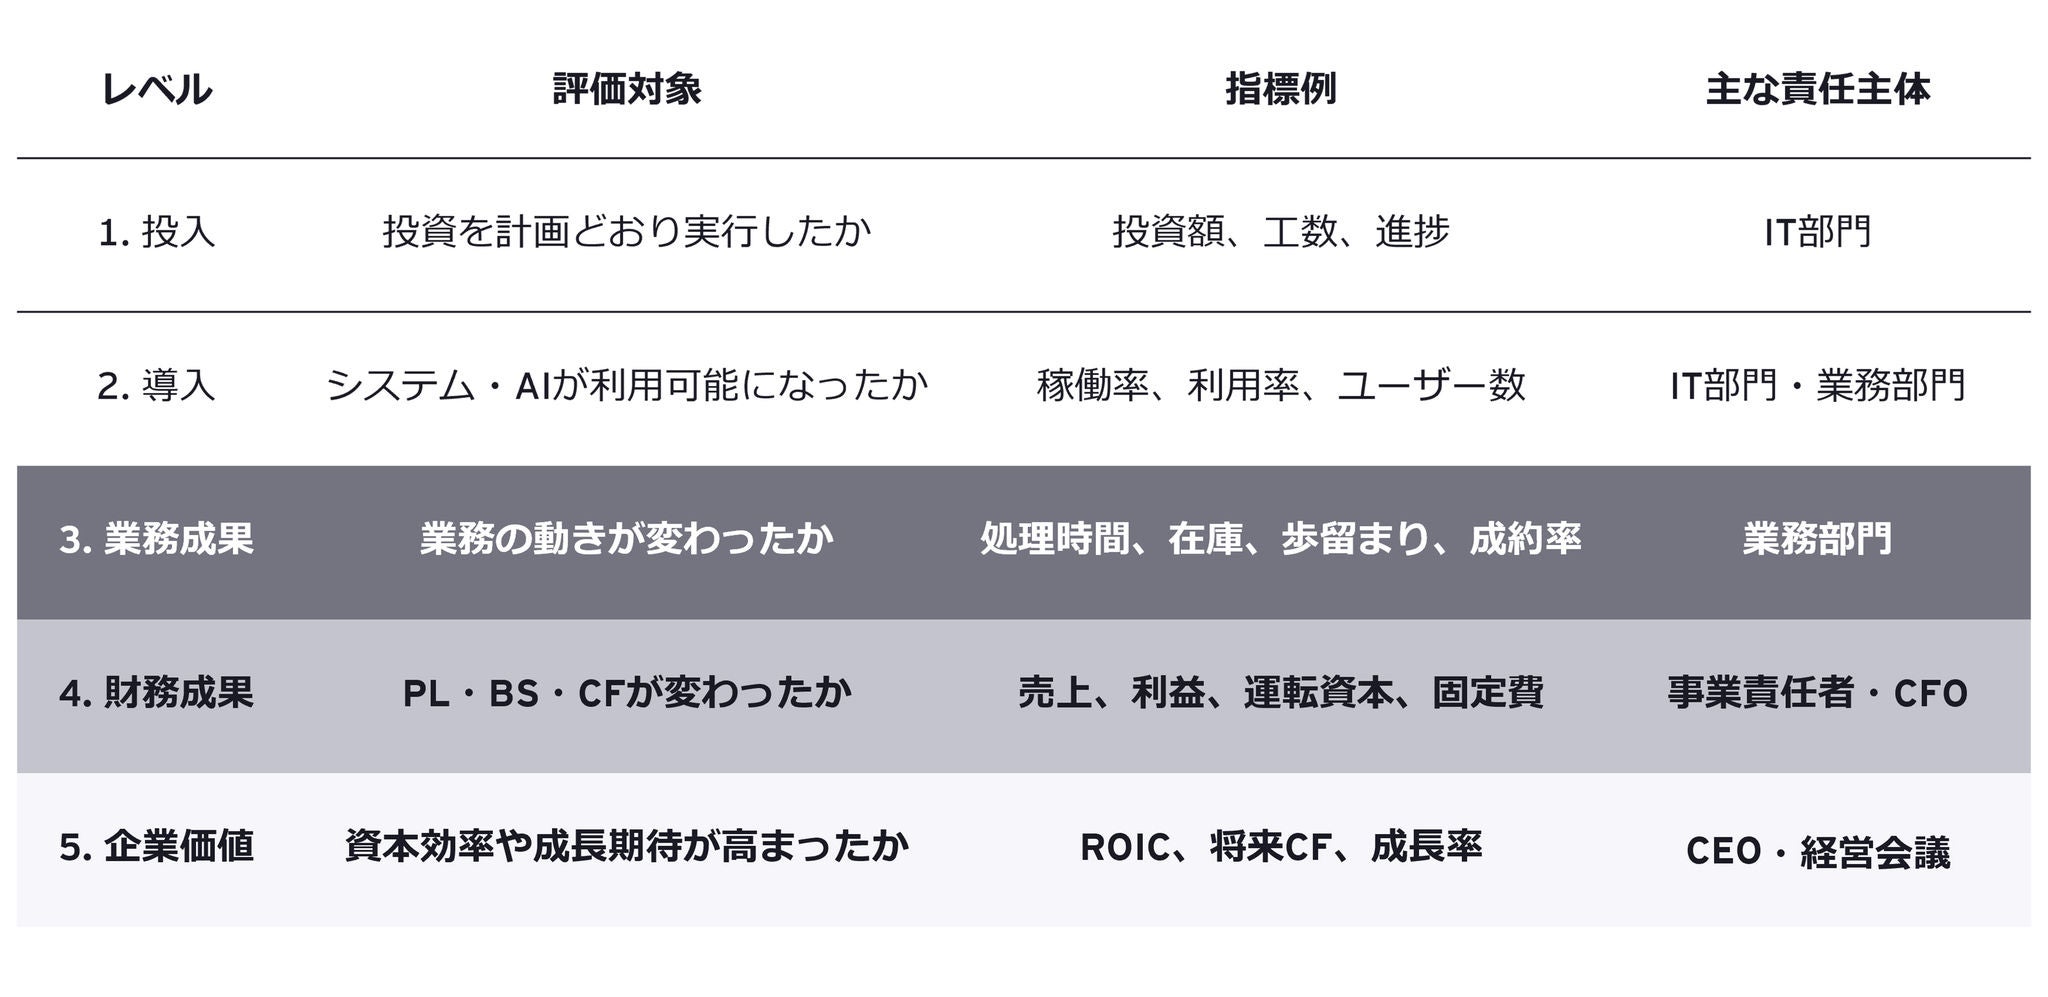
プロジェクトの納期、予算、品質、稼働率は重要な管理指標ですが、それだけではIT投資が事業価値を生んだかは判断できません。予定どおりシステムが稼働しても、利用されなければ業務は変わりません。利用されても、意思決定や業務プロセスが変わらなければ、PLやBSに表れる成果にはつながりません。
そこで、投資案件ごとに「投資から企業価値までの価値連鎖」を明確にすることが重要です。例えば、需要予測システムへの投資であれば、システム導入、利用率向上、予測精度改善、欠品・過剰在庫の削減、運転資本の圧縮、ROIC向上という因果関係を置きます。各段階に指標と責任者を設定すれば、成果が出ていない原因が、技術、利用定着、業務変革、あるいは投資仮説そのもののどこにあるかを特定しやすくなります。
より詳しい情報をご希望の方はご連絡ください。
このとき、IT部門だけに成果責任を負わせるべきではありません。IT部門は技術の実現性、品質、コスト、利用状況を管理できますが、事業KPIや財務成果を生み出すには、業務プロセス、権限、組織、人員配置まで変える必要があります。したがって、事業KPIを持つビジネス責任者を「便益実現オーナー」とし、CIOやIT部門は価値実現を支える共同責任者と位置付けることが必要です。
IT部門はレベル1・2を管理できても、レベル3以降を単独では実現できない。そのため、投資責任者はCIOだけではなく、対象となる事業KPIを持つビジネス責任者でなければならない。
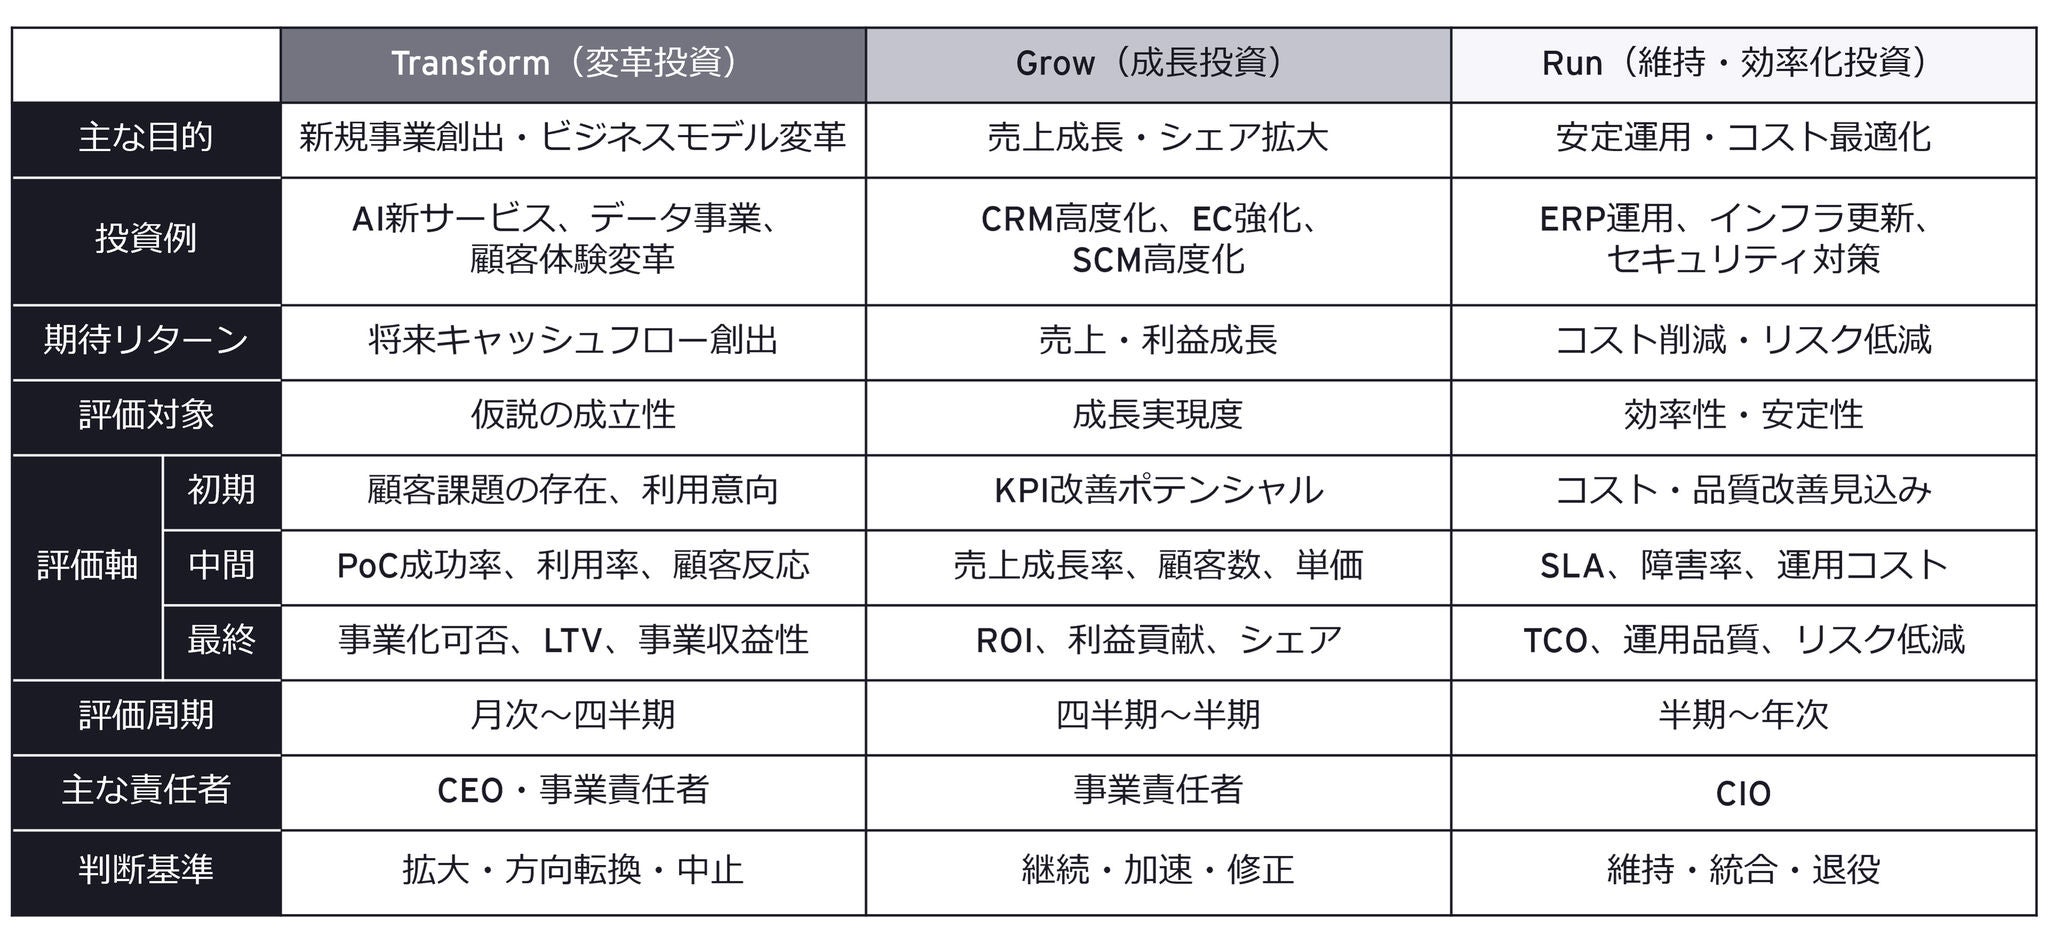
すべてのIT投資に同じROI基準を適用すると、効果を金額換算しやすい効率化投資が優先され、将来の成長や変革に必要な投資が抑制されるおそれがあります。
一方、成長性や戦略的重要性だけを理由に評価を曖昧にすれば、成果の出ない投資を温存することになります。必要なのは、評価を免除することではなく、投資目的に応じて評価方法と判断時期を変えることです。
Transform投資では、初期段階から精緻な財務リターンを求めるより、顧客ニーズ、技術成立性、利用行動、事業モデルなどの仮説が検証されたかを短い周期で確認します。仮説が検証されれば段階的に投資を拡大し、検証できなければ方向転換または中止します。
Grow投資では、売上、顧客単価、シェア、処理能力など、成長を支える先行指標と財務成果を四半期・半期単位で確認します。
Run投資では、安定性、セキュリティ、法規制対応、総保有コストを継続的に管理し、標準化、統合、刷新、退役を判断します。
また、評価時には単独案件の採算だけでなく、ポートフォリオ全体で比較する視点が欠かせません。個別には一定の効果を上げていても、より高い成長性や戦略的重要性を持つ案件があれば、追加資本をそちらへ振り向ける方が企業価値向上につながる可能性があります。ROIC経営における投資評価とは、合格・不合格を一度決めることではなく、限られた資本の配分先を継続的に選び直すことです。
Transformは仮説の成立性、Growは事業成長への貢献、Runは効率性・安定性を評価し、その結果に応じて投資の加速・修正・維持・中止・退役を判断する。
ポートフォリオ管理の目的は、案件一覧やダッシュボードを作ることではなく、経営の意思決定を変えることです。そのためには、経営会議または投資委員会の下に、ビジネス、IT、経営企画、財務が参加する「価値実現レビュー」を設け、案件の進捗ではなく価値の実現状況を議論する必要があります。
レビューでは、
という問いを扱います。重要なのは、報告を受ける会議ではなく、資本配分を変更する会議にすることです。
役割も明確にする必要があります。経営会議は全社戦略との整合性と資本配分を判断し、CFO・経営企画は財務成果とROICへの寄与を検証します。CIO・IT部門は技術実現性、ITコスト、アーキテクチャ、資産ライフサイクルを評価します。そして事業責任者は、業務変革と便益実現にコミットします。この共同責任の構造がなければ、IT部門は「導入は完了した」、ビジネス部門は「期待した成果が出ない」と主張し、投資の見直しが進まなくなります。
第1は、サンクコストへの執着です。既に多額の費用や時間を投じた案件ほど、中止は過去の判断を否定するように受け止められます。しかし、判断すべきは過去にいくら使ったかではなく、今後追加する資本が将来価値を生むかどうかです。
第2は、成果仮説と撤退基準が曖昧なことです。「DX推進」「顧客体験向上」といった抽象的な目的だけでは、どの状態なら継続し、どの状態なら見直すかを判断できません。投資時点で先行指標、成果指標、検証期限、追加投資条件、撤退条件を合意しておくことが必要です。
第3は、中止した資本の受け皿がないことです。案件を止めても予算が翌年度に減らされるだけであれば、部門には中止を申し出る動機が生まれません。中止や効率化によって解放された資金と人材を、成果が確認されたGrow・Transform投資へ再配分できるルールを設けることで、見直しを「失敗の認定」ではなく「より良い資本配分」として定着させることができます。
IT投資の中止やIT資産の退役は、それ自体が目的ではありません。維持管理投資を圧縮し、成果の乏しい案件から資本と人材を引き揚げ、より高い価値が期待できる成長・変革投資へ移すことで、初めて企業価値の向上につながります。
目指すべきは、事業戦略とROIC課題を起点に投資仮説とKPIを設定し、ポートフォリオとして資本を配分し、実行後の成果を検証し、その結果に基づいて継続・加速・修正・中止・退役を判断する循環です。この循環が回れば、IT投資は固定化された年度予算ではなく、経営環境や成果に応じて動かせる資本へと変わります。
ROIC経営時代のITマネジメントに求められるのは、すべての投資を当初計画どおり完遂することでも、一律のROIで案件を絞り込むことでもありません。投資仮説を継続的に検証し、限られた資本を、より高い価値を生む領域へ機動的に動かし続けることです。成果の出ないIT投資を止める力とは、コストを削る力ではなく、企業の将来へ資本を振り向ける力なのです。
メールで受け取る
ニュースレターで最新情報をご覧ください。
IT投資は、事業KPIと財務成果を継続的に検証し、継続・加速・修正・中止を判断してこそ価値を生みます。解放した資本を成長・変革領域へ再配分する経営サイクルが、ROIC向上の鍵となるでしょう。
関連記事
ROIC経営時代のITマネジメントとは~IT・デジタル投資のダイナミックな点検の実現が資本効率を守る~ #6
積極的なIT・DX投資を実現しながら投資規律を維持するためには、新規投資だけでなく現有資産の状態を含めた総合的なコントロールの実現が求められます。
ROIC経営時代のITマネジメントとは~ビジネスとITが協業するITポートフォリオ管理~ #5
効果的なIT・デジタル投資の実現にはビジネス側との協業が必要です。協業に有効な施策として、IT・デジタル投資のポートフォリオ管理を考察します。
ROIC経営時代のITマネジメントとは~AI時代のROIC経営におけるIT投資の捉え方~ #4
AIによる変化が著しい中、ROIC経営を推進するうえでIT投資をどのように捉えるべきか。AIと従来のIT・DXとの違いを踏まえ、現代におけるIT投資の捉え方を解説する。
ROIC経営時代のITマネジメントとは~IT投資を「事業成果に変える」運営モデルの実像~ #3
ROIC経営の下で、IT投資をどのように事業成果へ転換するか。独自調査を基に、IT部門の役割変化やIT投資の成果 のビジネス部門との共同評価がもたらす運営モデルの違いを解説します。
ROIC経営の時代に、ITマネジメントはどう変わるのか~事業ポートフォリオと連動したIT投資管理の高度化~ #2
IT投資は「何を実施するか」ではなく「管理・説明できるか」が問われる時代へ。独自調査から見えたPBR向上とIT投資管理の関係、経営としてのITマネジメントの要諦を解説。
ROIC経営の時代に、ITマネジメントはどう変わるのか #1
事業価値向上と資本効率が経営の最優先課題となる中、IT投資は単なるコストではなく企業価値を左右する戦略要素になっています。ROIC経営の視点から、ITマネジメントに求められる変化を整理します。
「第4の資源」であるデータは量/質ともに、年々爆発的な勢いで増え続け、さまざまな領域で産業構造の変化と新たなビジネスチャンスを生み出し続けています。 そのため、データを生かしたビジネス(=データビジネス)を理解し、取り組むことは業界を問わず、多くの企業に不可欠と言えるでしょう。
関連イベント・セミナー
ROIC経営時代のITマネジメント ~「ROIC x ITマネジメント=高PBR」の法則~
ROIC経営が日本企業に浸透する中、投資家は株主還元よりもIT・デジタル投資を重視しています。IT投資は企業価値に直結する戦略的資源であり、PBR向上の鍵となります。しかし多くの企業でITマネジメントは旧態依然で、ROIC経営に対応できていません。本セミナーでは、IT投資と企業価値の関係、管理レベルと市場評価の相関、ROI/ROIC評価や事業KPI連動など具体的手法を解説し、弊社独自のフレームワークによる新しいITマネジメントの実践を提案します。
EYの関連サービス
ROIC経営が注目される昨今、さまざまな取り組みが進む中で、ITマネジメントの重要性は見逃されがちです。しかし、実はITマネジメントは企業価値向上の重要な鍵です。IT投資の管理やROI評価、ビジネス戦略との連携が十分でなければ、資本効率の改善は困難です。EYは、ROIC経営への適応を支えるITマネジメントの高度化をIT・事業の両面から総合的にご支援します。
続きを読む
テクノロジーコンサルティングでは、最高デジタル責任者(CDO)や最高情報責任者(CIO)など、企業で重要な役割を担うCxOにとって最も信頼のおけるパートナーであり続けることを目標に、CxO目線で中長期的な価値創出につながるコンサルティングサービスを提供します。
続きを読む
デジタル・エンジニアリングは、デジタルテクノロジーとコンサルティングを融合し、企業変革や社会課題の解決に向けて構想から実行・運用までEnd-to-Endで伴走支援するトランスフォーメーションチームです。 Business ConsultingやPeople Consultingと連携し、業務改革から組織・人材変革までを一体で推進。新技術の活用やデジタル基盤の構築を通じて、クライアントや社会の持続的な価値創造の実現を目指します。
続きを読む