

EYとは、アーンスト・アンド・ヤング・グローバル・リミテッドのグローバルネットワークであり、単体、もしくは複数のメンバーファームを指し、各メンバーファームは法的に独立した組織です。アーンスト・アンド・ヤング・グローバル・リミテッドは、英国の保証有限責任会社であり、顧客サービスは提供していません。
Impact to Value(I2V):非財務インパクトを、将来の財務リターンと企業価値へ
人的資本、知的資本、自然資本、社会関係資本などの非財務資本は、企業の競争力や将来の収益力を支える重要な経営資源です。一方、その価値は財務諸表だけでは十分に表れず、投資によってどのようなインパクトが生まれ、それがどのように企業へ還流し、将来の売上、利益、キャッシュフローや企業価値につながるのかを説明することは容易ではありません。EYのImpact to Value(I2V)支援サービスは、企業のパーパスと成長戦略を起点に、財務・非財務の両面から企業価値向上のロジックを構築します。
チーム
牛島 慶一
EY Japan Sustainability Leader, EY Climate Change and Sustainability Services, Asia East and Japan Leader

David Freiberg
EY Climate Change and Sustainability Services Impact Investing and Accounting Lead
三森 亮平
EYストラテジー・アンド・コンサルティング株式会社 EY-Parthenon トランザクション・アンド・コーポレートファイナンス バリュエーション/モデリング アソシエートパートナー
EYのImpact to Value(I2V)支援サービス
企業価値向上に向けて、いま企業に求められているのは、サステナビリティを開示やリスク対応にとどめず、経営戦略、投資判断、資本配分へ組み込むことです。
人的資本、知的資本、自然資本、社会関係資本などの非財務資本は、企業の競争力や将来の収益力を支える重要な経営資源です。一方、その価値は財務諸表だけでは十分に表されず、投資によってどのようなインパクトが生まれ、それがどのように企業へ還流し、将来の売上、利益、キャッシュフローや企業価値につながるのかを説明することは容易ではありません。EYのImpact to Value(I2V)支援サービスは、企業のパーパスと成長戦略を起点に、財務・非財務の両面から企業価値向上のロジックを構築します。
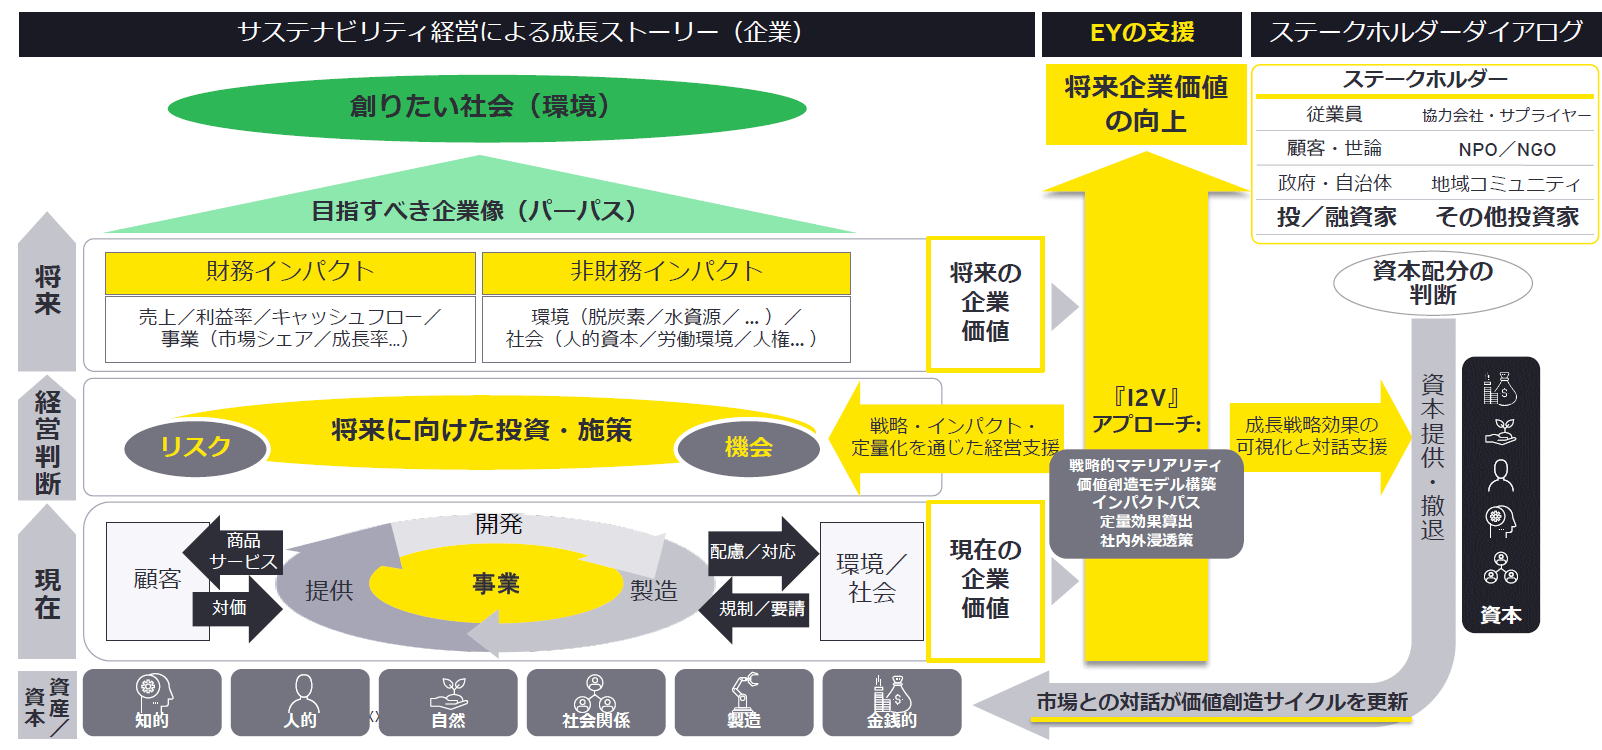
I2Vは、現在の企業価値から将来の企業価値に至るまでの成長ストーリーを可視化し、経営判断とステークホルダーとの対話をつなぐフレームワークです。
EYは、企業が目指す姿と創りたい社会を明確にした上で、将来に向けた投資・施策が、事業、環境、社会、顧客、人材などに与えるリスクと機会を整理します。さらに、非財務インパクトから財務インパクトへの連関性と時間軸を明らかにし、定量効果を経営判断、アセット/キャピタルアロケーション、事業ポートフォリオの検討に活用できる形へと転換します。その結果を投資家、従業員、顧客、サプライヤー、地域社会などに説明することで、多様なステークホルダーからの資本提供と、非財務資本のさらなる拡充につながる価値循環の形成を支援します。
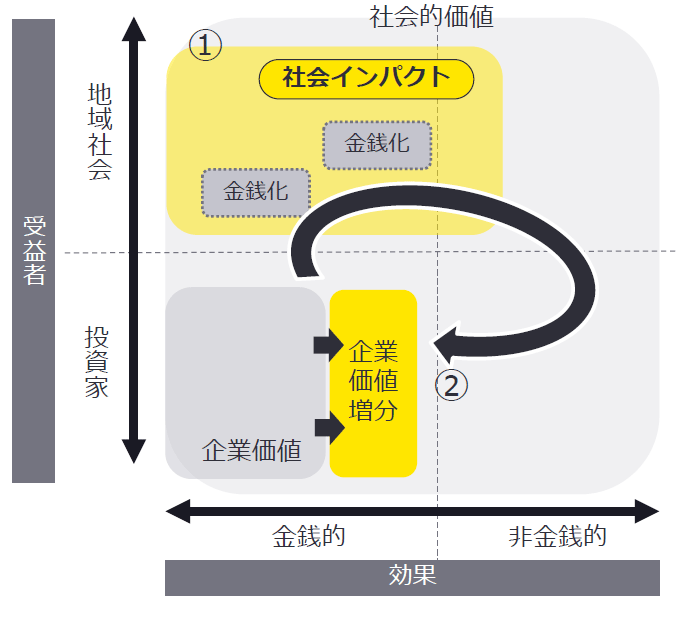
「社会インパクト評価」では、企業活動が社会・環境を含む受益者に与えるポジティブ・ネガティブ双方のインパクトを特定し、その規模と重要性を可視化します。
企業活動によって生み出される財務数値だけでは把握しにくい環境、社会、人材、顧客などへの効果を整理し、必要に応じて金銭価値へ換算することで、施策間の比較や投資優先順位の検討を可能にします。また、企業が掲げるパーパスと実際の事業活動との整合性を検証し、経営戦略や価値創造ストーリーの精緻化、KPIの設定、重要なステークホルダーの特定、パーパスを実現する上でのボトルネックの特定、開示およびステークホルダーコミュニケーションへの活用を支援します。さらには、これら知財・無形資産等を起点とするイノベーションによる成長事業の創出から成長投資戦略の策定についても支援を提供します。
「企業価値バリュエーション」では、可視化・金銭価値化したインパクトのうち、企業に帰属・還流する価値を抽出し、将来財務と企業価値への影響を評価します。
社会・環境へのインパクトが、顧客獲得、ブランド、イノベーション、人材の確保・定着、オペレーション、リスク低減などを通じて、売上、利益率、キャッシュフロー、成長率や資本コストに波及する経路を整理します。これにより、会計上認識される有形・無形資産だけでなく、企業が蓄積する人的資本、知的資本、社会関係資本などを含めて企業価値を捉え、非財務資本への投資効果、将来シナリオおよび企業価値への寄与を、経営層や投資家との対話に利用できる形で提示します。
EYは、企業側と投資家側の双方に対し、共通の企業価値軸に基づく意思決定と対話を支援します。
企業に対しては、CEO、CFOをはじめとする経営層、経営戦略部門、財務部門が、非財務資本への投資を将来の事業成長と財務リターンに結び付け、経営判断と開示に反映することを支援します。また、投資家に対しては、投資先の非財務資本と財務パフォーマンスの連関性分析、重要な価値ドライバーと毀損(きそん)要因の特定、企業価値評価への反映、投資シナリオの比較、エンゲージメントテーマの設計および投資後のモニタリングを支援します。I2Vは、投/融資家を中心とする財務資本および、従業員、顧客、サプライヤー、地域社会など、多様なステークホルダーが企業に提供する無形の資本が企業の非財務資本/資産の拡充を促し、次の事業成長とより大きな社会・環境へのインパクトを生み出す活動を後押しします。EYは、「インパクトの創出、企業への価値還流、企業価値の向上、投資家およびステークホルダーからの資本提供、さらなるインパクトの創出」という価値創出の循環を設計・評価・発信することで、このサイクルを加速・増大し、企業と投資家の双方が、共通の企業価値軸に基づいて、無形資産に基づく企業価値向上への戦略的意思決定および、成長戦略に対する対話の推進を支援します。
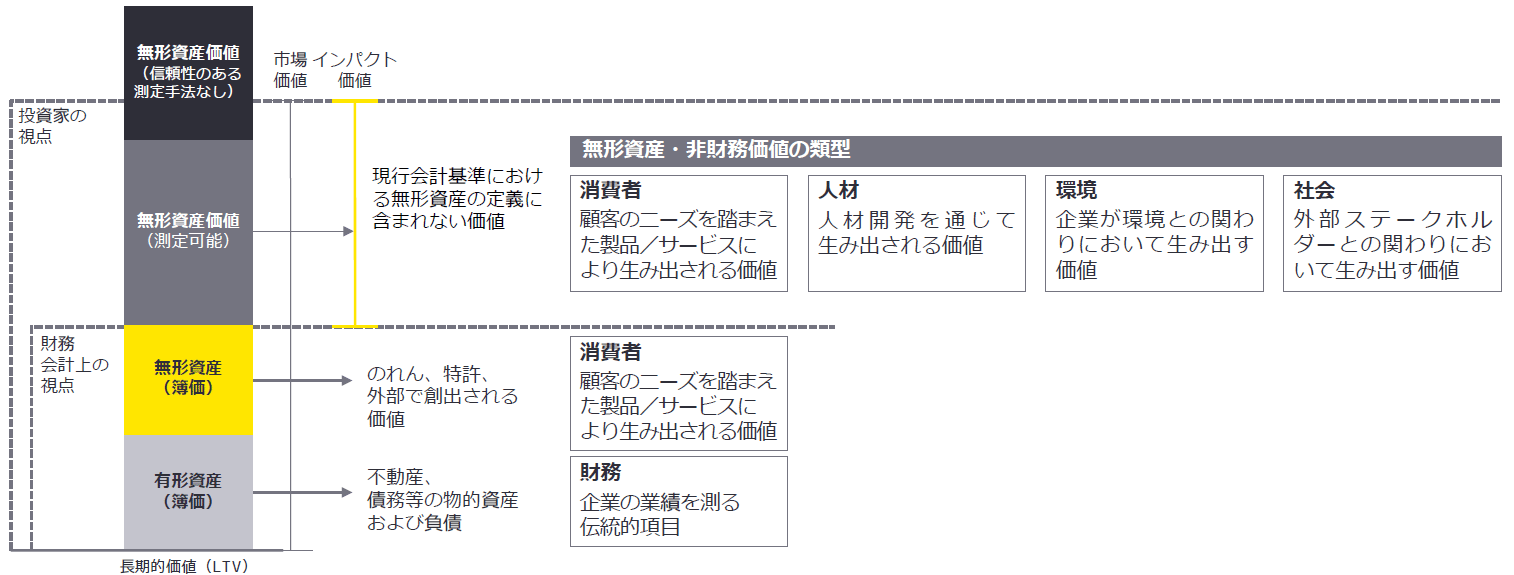
(参考情報)企業価値向上において重要な無形資産価値とインパクト価値の関係
機関投資家が企業価値として注目する無形資産の価値は、インパクト価値に当たります。
そのため、企業が創出するインパクト価値を測定し、経営戦略を検討する上で一助となります。
EYの最新の見解
コーポレートガバナンス・コード ~中長期の持続的成長と企業価値向上に向けた知財・無形資産・人的資本活用への「攻めのガバナンス」へ~ 2026年7月に改訂
CGCの3回目の改訂により、企業のガバナンス)の強化による、企業の持続的成長と中長期的企業価値の向上に軸足を置いた「攻めのガバナンス」による積極的な企業成長に向けた戦略を打ち出すことが求められます。
企業価値はどう再定義されるのか インパクト可視化×データサイエンスが描く次世代価値創造ストーリー
社会貢献は本当に利益の流出につながるのでしょうか。社会的価値とは企業価値を内包する概念であり、両者の向上を目指すことがサステナビリティ経営の本質となります。社会的価値を見える化し、ESGと企業価値をどうつなげればいいのか。その手法のポイントについて解説します。
EYの関連サービス
-
サステナビリティ施策の成果を企業価値に転換。EYのインパクト・トランスフォーメーションは、非財務情報を財務成果へ結び付け、資本配分・リスク管理・投資判断を高度化する経営モデルです。
続きを読む -
EYでは、成長事業に向けたイノベーション創出により、企業価値を創造することによるサステナブルな成長を支援します。サステナビリティを経営戦略に統合し、成長ストーリーの構築から事業化推進までをEY全社のグローバルネットワークのケーパビリティを活用して一貫した支援を提供します。
続きを読む -
長期的価値は、目的を明確にし、幅広いステークホルダーに焦点を当て、長期的にビジネスを維持することから生み出されます。
続きを読む -
規制対応、サプライチェーンの実務、投資意思決定における非財務情報の重要性が高まっています。
続きを読む -
EYのチームは、ESG戦略、M&A、資本配分、ESGデューデリジェンス、ポートフォリオ最適化を通じて、サステナビリティと環境・社会・ガバナンス(ESG)における長期的価値の創出を支援します。
続きを読む -
サステナビリティはすべての人の関心事です。サステナビリティへの取り組み方を変え、価値を守り、価値の新しい源を創出する方法について、EYの見解をご紹介します。
続きを読む -
EYのアシュアランスチームの詳細と、気候変動やサステナビリティの課題がビジネスにもたらすリスクと機会を理解するために私たちがどのように企業のビジネスをサポートできるのか、詳しい内容はこちらをご覧ください。
続きを読む -
企業が加速させたい持続可能なビジネスの道のり、更にはビジネスを通じて生み出したい社会へのインパクトに関して、グローバルに最先端の知見や考え方を提供できるよう支援を行っています。その方法とチームの詳細をご覧ください。
続きを読む